Авансовый отчет по командировке в
1С: Бухгалтерии предприятия

Авансовый отчет — это документ, который служит подтверждением понесенных расходов подотчётного лица.
Об общих правилах работы с этим документом мы рассказывали в нашей прошлой публикации. Сегодня более детально поговорим об авансовом отчете по командировочным расходам. Но сначала коротко напомним базовые принципы.
Памятка по учету командировочных расходов
1.Служебная командировка — поездка работника по распоряжению работодателя на установленный срок для выполнения служебных задач вне места постоянной работы (ст. 166 ТК РФ).
2.Работнику возмещаются: проезд, наем жилья, суточные, иные расходы, установленные локальными документами.
3.Сотруднику также полагаются суточные — это сумма, которая выплачивается работнику за каждый день командировки, включая выходные, праздники и дни в пути. Сумма может быть любой при условии её экономической обоснованности. Сумма сверх установленного законом лимита облагается НДФЛ и страховыми взносами (см. п. 8 и 9). Суточные не выплачиваются при однодневных командировках.
4.После возвращения из командировки работник должен в течение трех рабочих дней представить авансовый отчет с подтверждающими документами.
5.До момента, когда сотрудник предоставит отчёт с подтверждающими документами, выданные суммы не признаются расходами ни в бухгалтерском, ни в налоговом учете и отражаются в составе дебиторской задолженности по счёту 71.
6.При отсутствии должного документального подтверждения учесть выданные суммы при расчёте налоговой базы (по налогу на прибыль или УСН «доходы минус расходы») нельзя.
7.Расходами с целью налогового учета признаются:
-
расходы на проезд к месту командировки и обратно;
-
наём жилья (гостиницы, квартиры за время проживания);
-
суточные или полевое довольствие;
-
оформление виз, паспортов, ваучеров, приглашений
и т. д. ; -
консульские и аэродромные сборы, сборы на въезд, транзит.
Для признания сумм в расходах важно, чтобы понесённые затраты были обоснованы и документально подтверждены.
Если вопрос признания в расходах представляется спорным, рекомендуется указать возможность их возмещения сотруднику во внутренних документах компании с целью дополнительного обоснования.
Например, при признании в налоговом учете расходов на такси, дополнительные услуги перевозчика, провоз багажа или выбор места закрепите в положении о командировках:
-
когда разрешено пользоваться такси, в том числе и в месте командировки;
-
возможность возмещения дополнительных услуг перевозчика с перечислением их категорий;
-
конкретный порядок согласования и подтверждения расходов.
Напомним, что с 1 сентября 2025 года действует новое Положение о командировках (утв. Постановлением Правительства РФ от
8. Суточные в пределах 700 руб. в день (РФ) и 2 500 руб. в день (заграница) не облагаются НДФЛ и взносами.
9. Сверхнормативные суточные и неподтвержденные расходы на проживание (превышающие 700 руб. для командировок по России и 2 500 руб. для командировок за границу), а также иные неподтвержденные документально расходы облагаются НДФЛ и страховыми взносами.
Пошаговый алгоритм в 1С: Бухгалтерии предприятия
Условия примера:
Шаг 1 — Перечисление под отчет
В разделе «Банк и касса» — «Банковские выписки» создаём документ «Списание с расчетного счета». На основании приказа о направлении в командировку сотруднику выдаётся сумма аванса под отчёт.
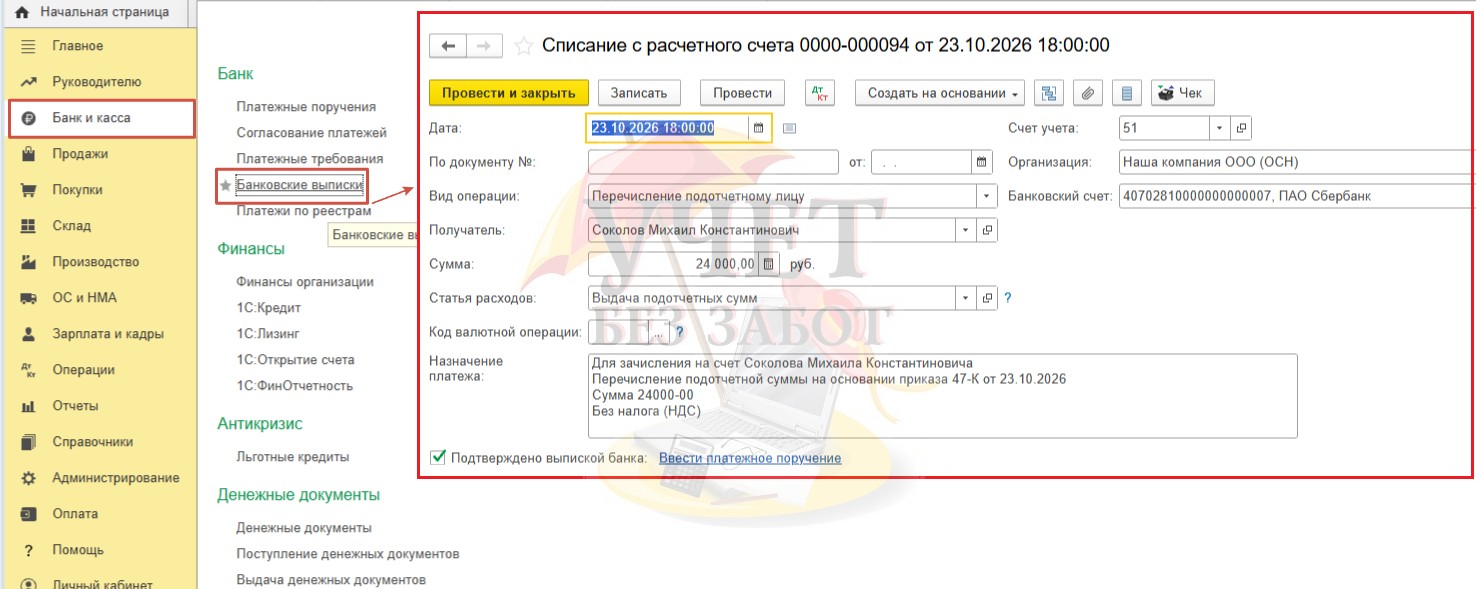
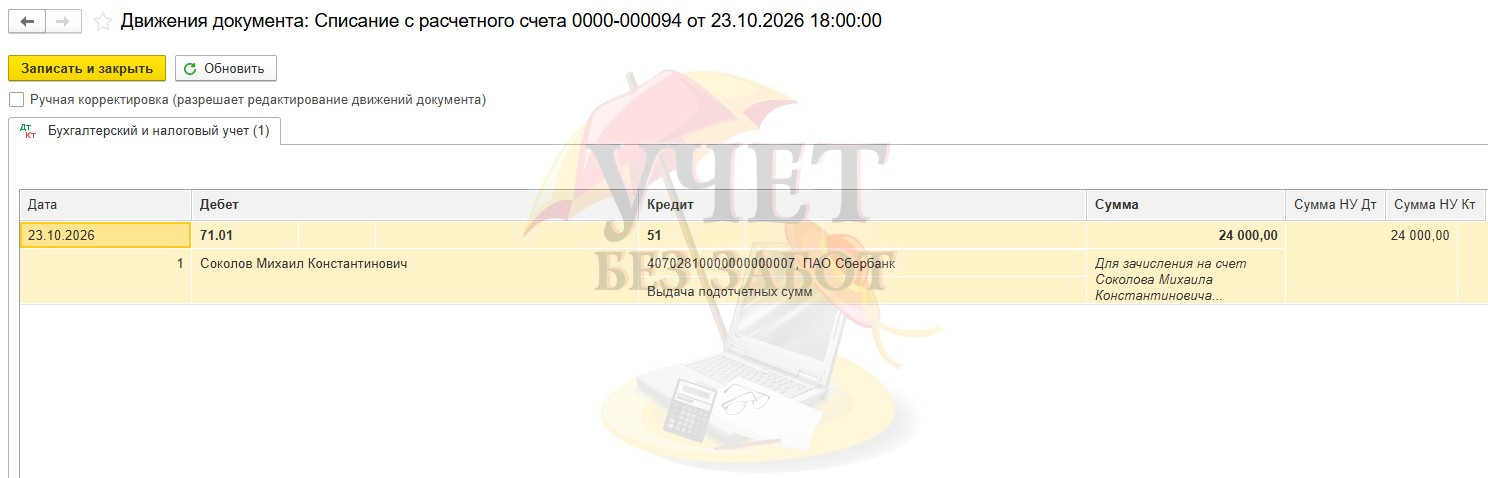
Проведем и посмотрим проводки документа:
Дт 71.01 — Кт 51 на сумму аванса по командировочным расходам.
Если в вашей ситуации выдача производится через кассу, оформите документ «Выдача наличных» (раздел «Банк и касса» — «Кассовые документы») с видом операции «Выдача подотчетному лицу».
Шаг 2 — Авансовый отчет по командировке
По окончании командировки (30 октября) сотрудник представил авансовый отчет с подтверждающими документами.
На этом этапе необходимо очень внимательно подойти к проверке предъявленных документов и правильности их оформления. Не забывайте, что расходы должны быть экономически обоснованы.
Бухгалтер должен принять отчёт и выдать сотруднику расписку о принятии к проверке (отрывную часть).
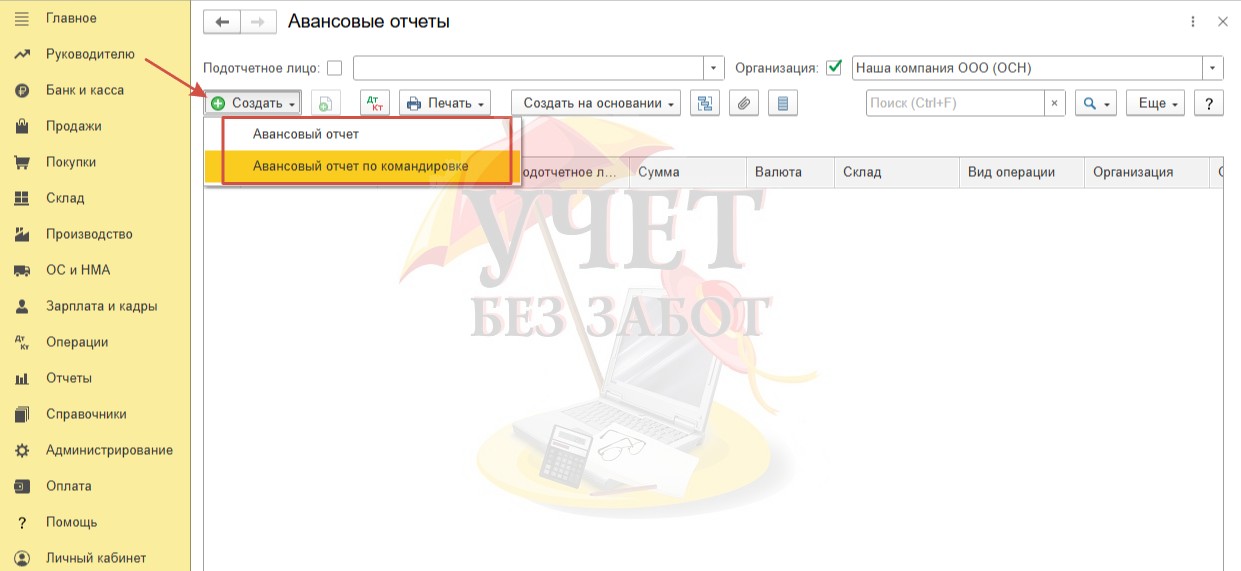
Переходим в раздел «Банк и касса» — «Авансовые отчеты». В данной публикации мы рассматриваем алгоритм работы с документом «Авансовый отчет по командировке». Если для отражения командировочных расходов вы используете документ «Авансовый отчет», то инструкцию по работе с данным документом вы найдете здесь.
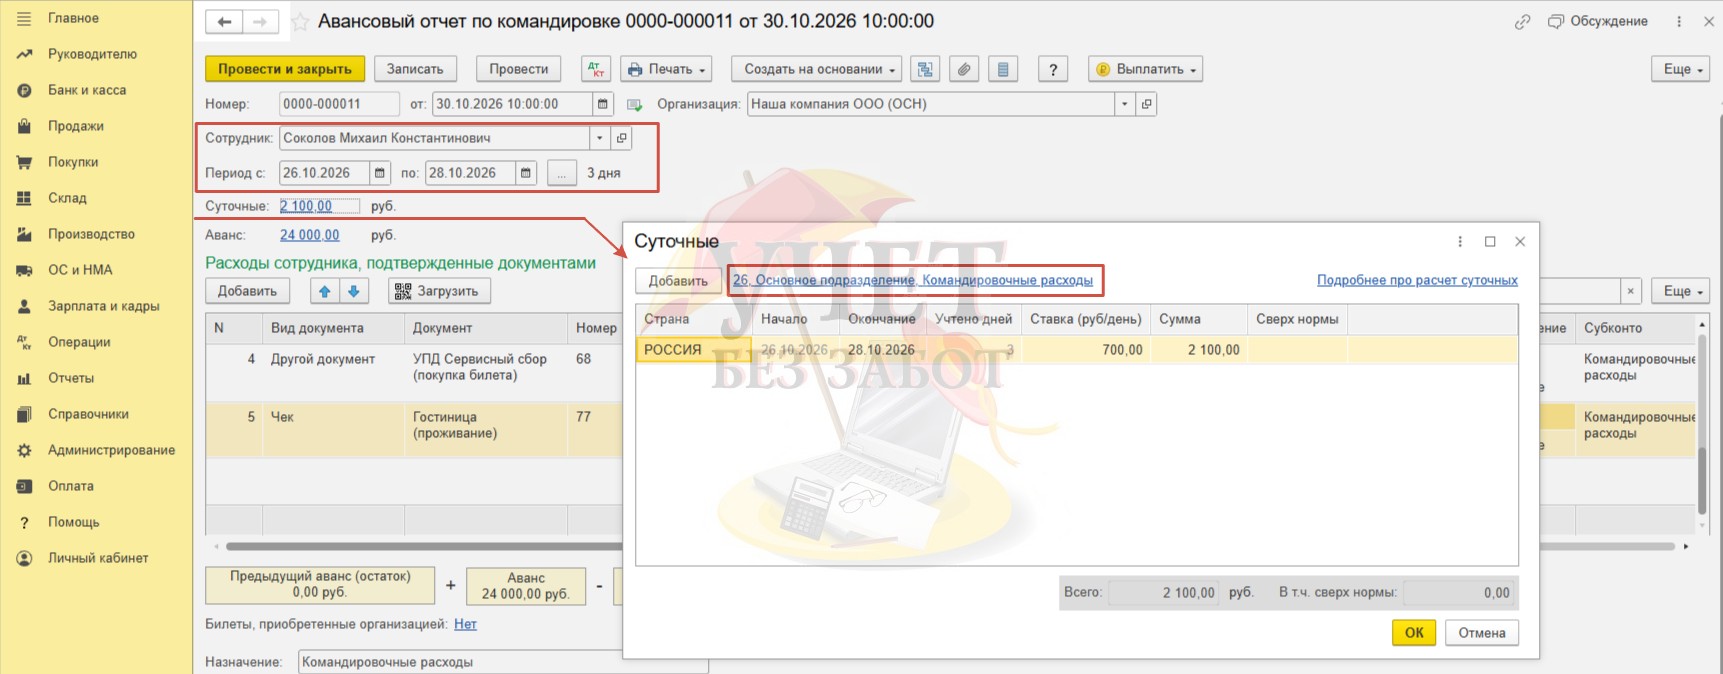
После того как будет выбран сотрудник и указаны даты командировки, программа автоматически заполнит строки «Суточные», «Аванс». Если в вашей организации предусмотрена иная оплата суточных, можно перейти по ссылке с суммой и указать другие значения. Напомним, что суточные для командировок по России не облагаются НДФЛ и страховыми взносами в пределах 700 рублей в день. Более подробно о начислении суточных в пределах и сверх норм читайте в отдельных публикациях: в программе 1С: Бухгалтерия предприятия и 1С: ЗУП.
Здесь же можно настроить способ отражения командировочных расходов.
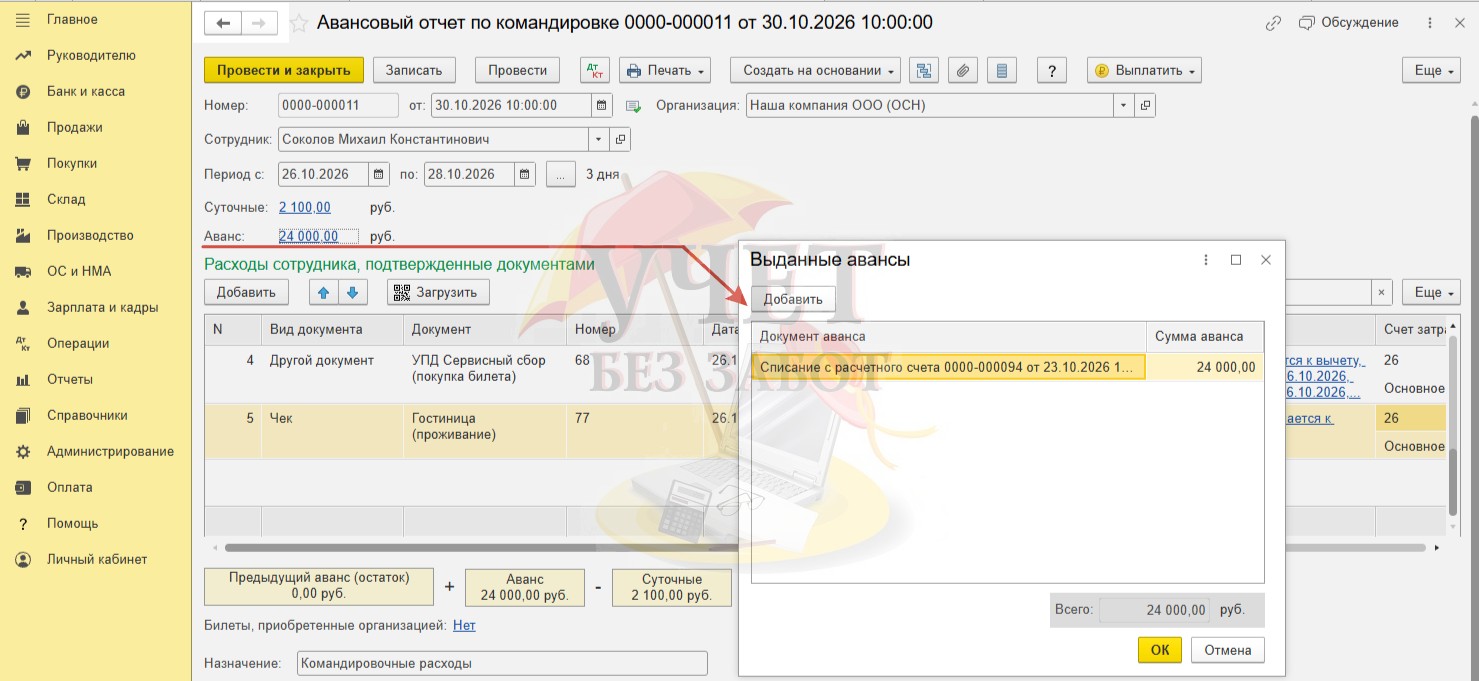
Перейдя по ссылке «Авансы», можно проверить документ выдачи подотчетной суммы.
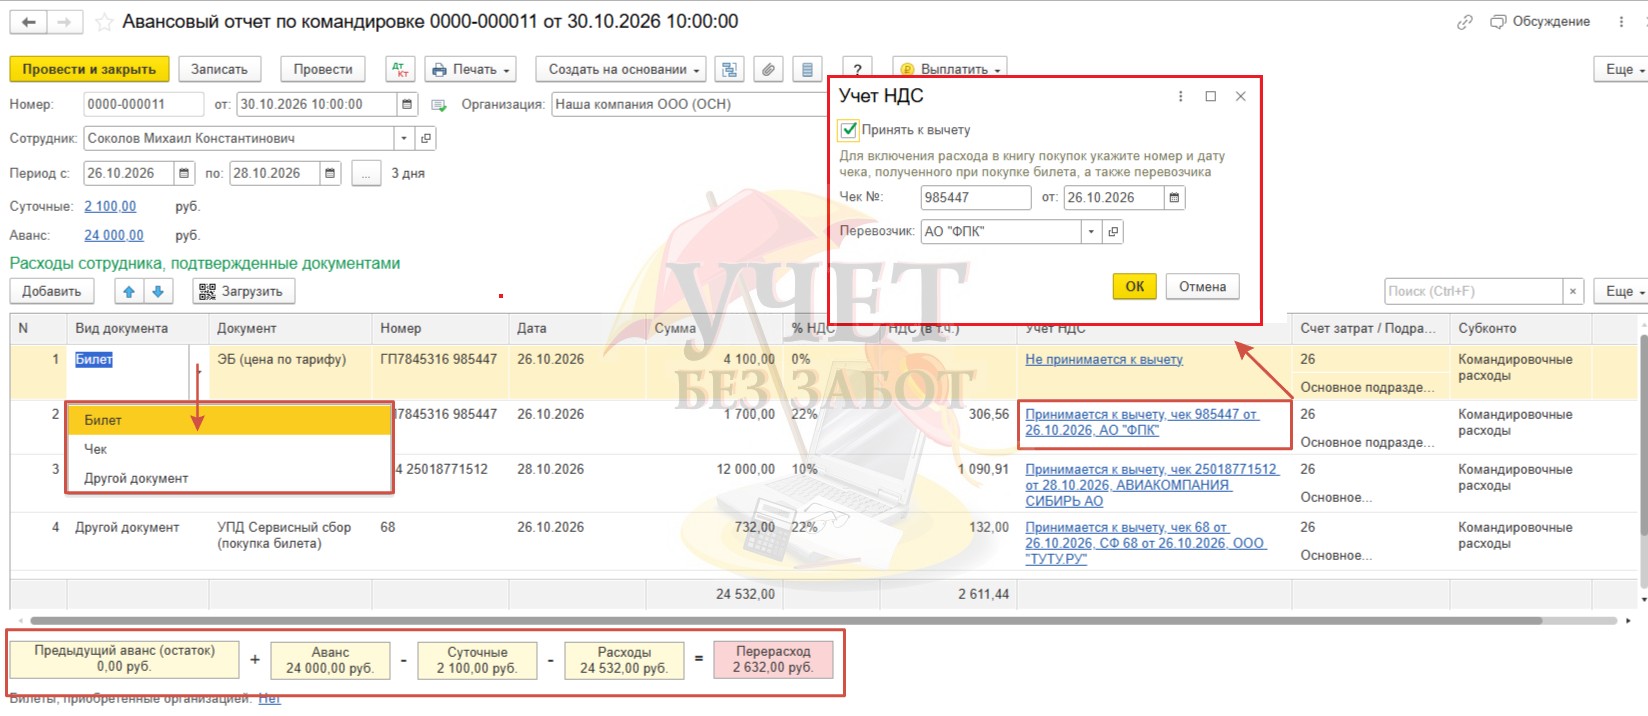
По условиям примера сотрудник приобретал билеты самостоятельно. Ниже рассмотрим, как ввести предъявленные документы в программу. Если в вашей ситуации билеты приобретались за счет организации, порядок действий будет иным.
Далее построчно заполняем информацию по видам документов, обращая внимание на возможность применения вычета по НДС. Если есть документы, подтверждающие возможность вычета, в колонке «% НДС» указывается ставка и заполняется графа «Учет НДС».
Напомним, что при приобретении билетов НДС можно принять к вычету без
Сумму сервисного сбора можно учесть в расходах по налогу на прибыль. Если сбор включен в стоимость перевозки и НДС указан отдельной строкой в проездном документе, сбор рассматривается как часть расходов на проезд,
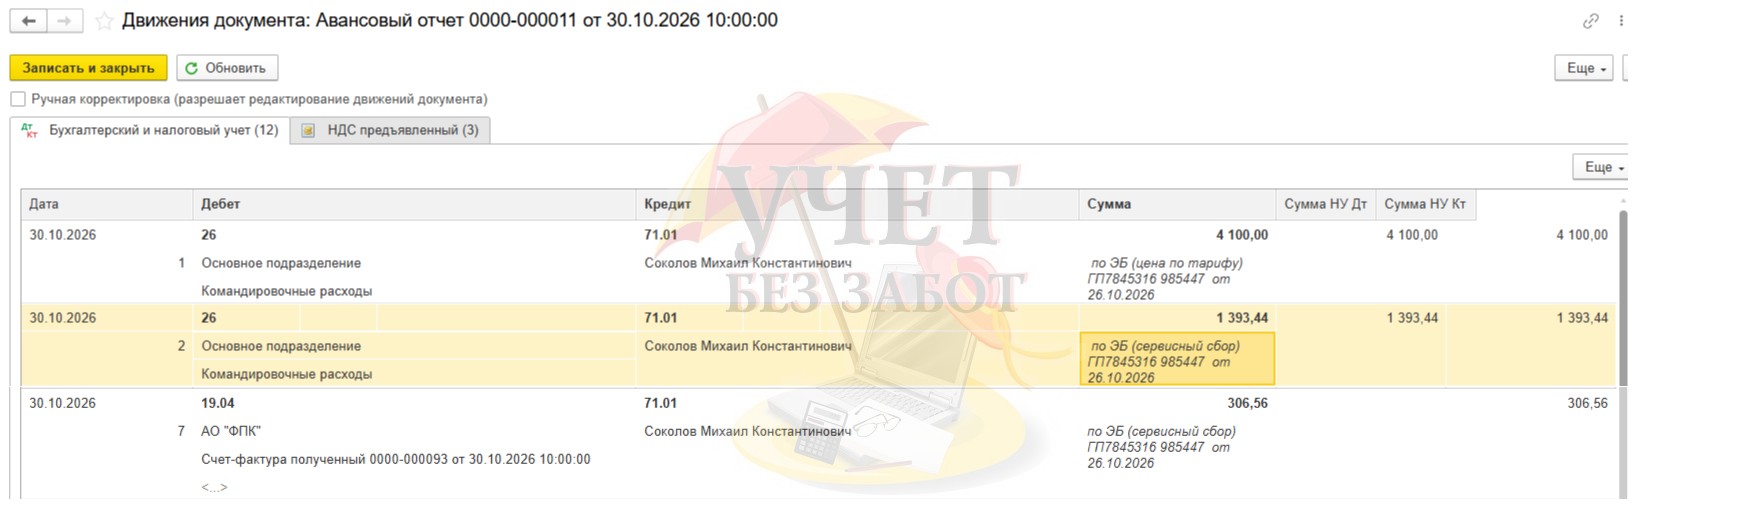
Внесем документы и посмотрим, какие они формируют проводки построчно.
- Контрольный купон электронного билета от 26 октября на сумму 5 800 руб. (4 100 руб. — цена по тарифу; 1 700 — сервисные услуги,
в т. ч. НДС 22% — 306,56 руб.). Билет приобретен и оплачен на сайте перевозчика. Продавец билета —АО «ФПК» .
Сводная информация по выданному под отчет авансу и по расходам, принятым бухгалтером по командировке, отражается в информационном блоке в нижней части формы.
В данном случае проводок по счету 60 мы не увидим — это корректно. Когда сотрудник покупает билет за свои деньги (наличными, своей картой), он должен отчитаться перед организацией за израсходованные подотчетные средства.
- Маршрутная квитанция электронного пассажирского авиабилета от 28 октября: 12 000 руб. (
в т. ч. НДС 10% — 1 090,91 руб.), посадочный талон —АО «Авиакомпания Сибирь» .
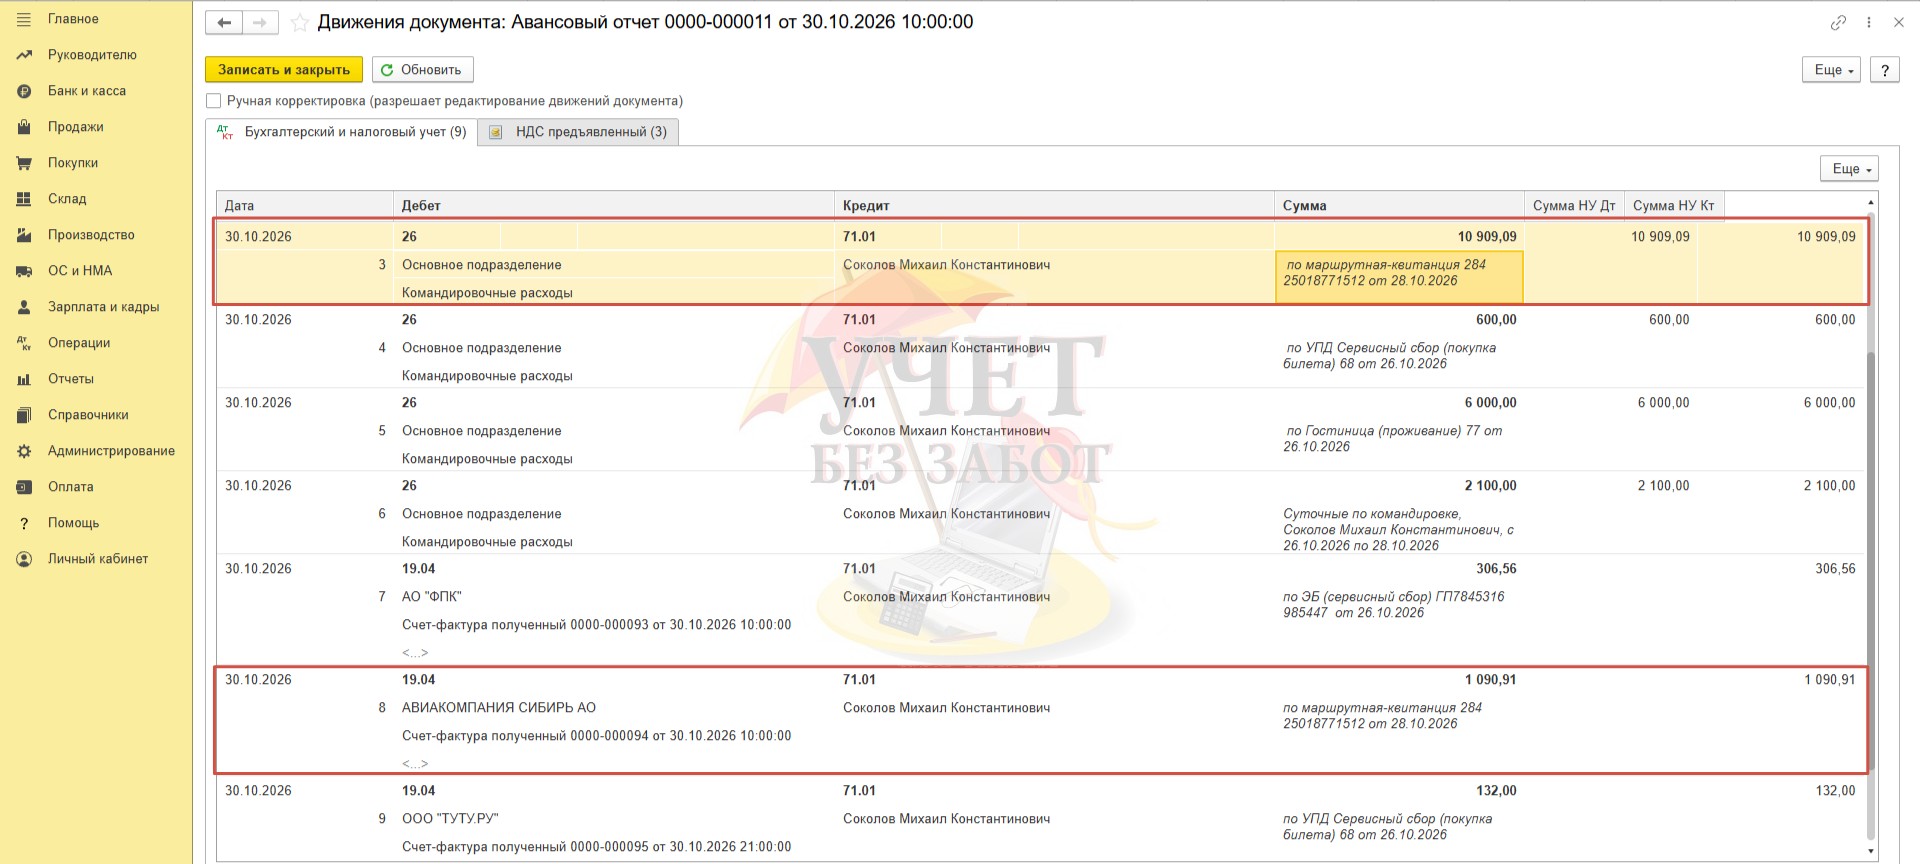
Дт 26 — Кт 71.01 — отражена стоимость авиабилета;
Дт 19.04 — Кт 71.01 — учтен входящий НДС.
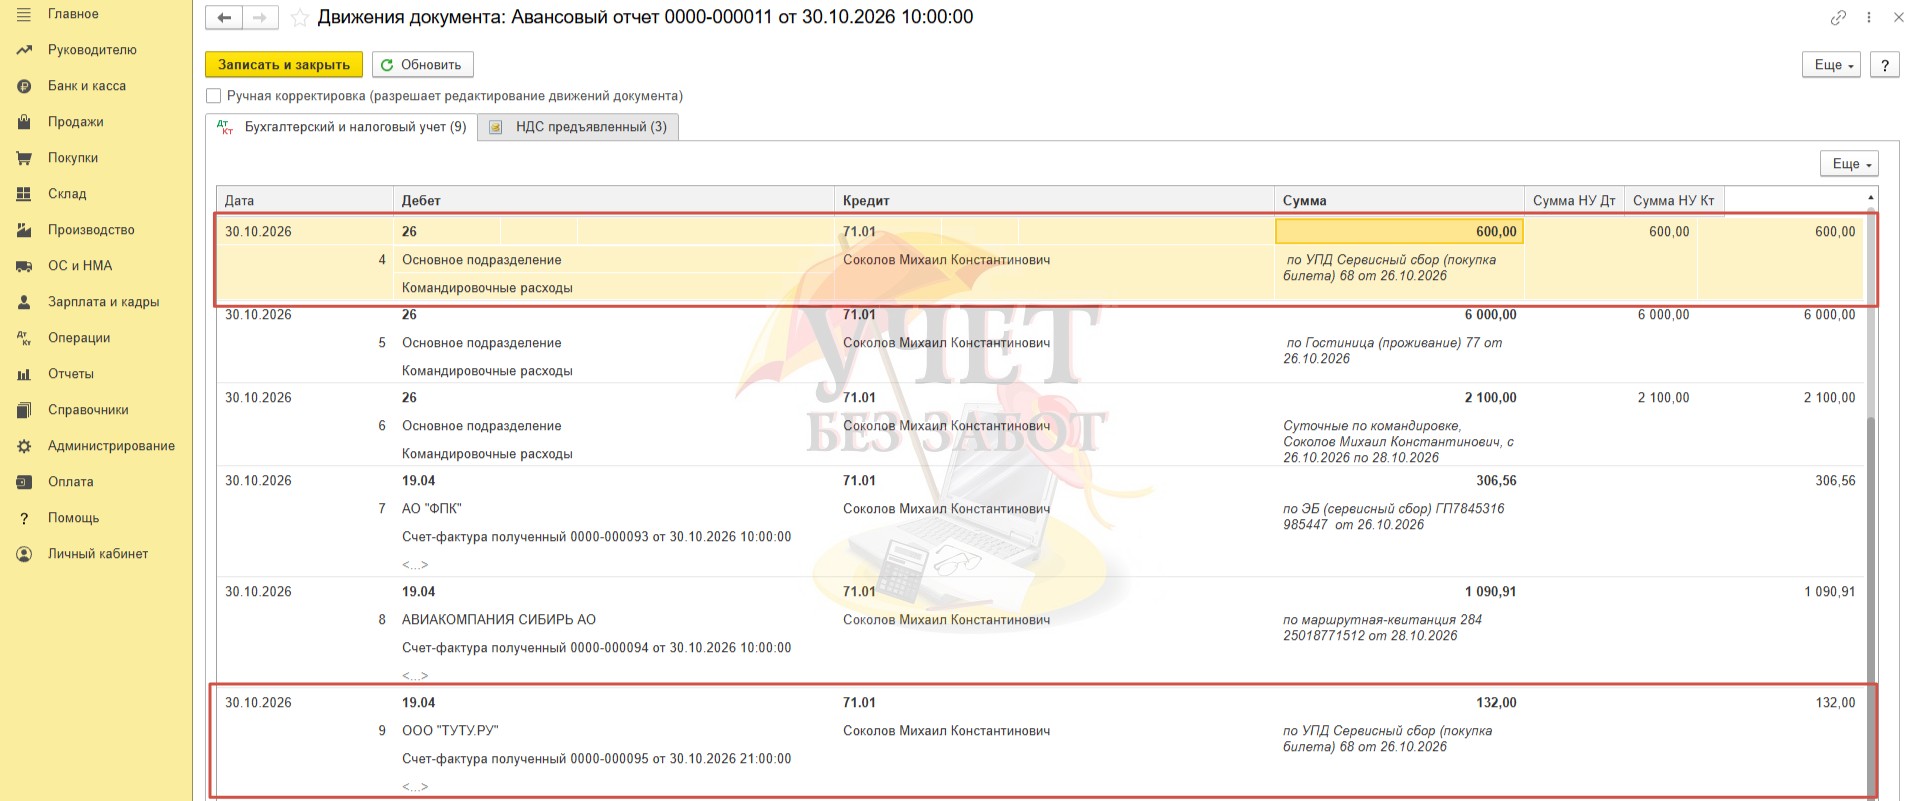
- УПД № 68 от
26.10.2026 от третьего лица (агрегатора) на оплату сервисного сбора за покупку билета 732 руб. (в т. ч. НДС 22% — 132 руб.).
Дт 26 — Кт 71.01 — на сумму сервисного сбора;
Дт 19.04 — Кт 71.01 — учтен входящий НДС.
-
Чек № 77 от
26.10.2026 , акт об оказанных услугах и справка о проживании в гостинице Соколова М.К. за период с26.10.2026 по27.10.2026 на сумму 6 000 руб.
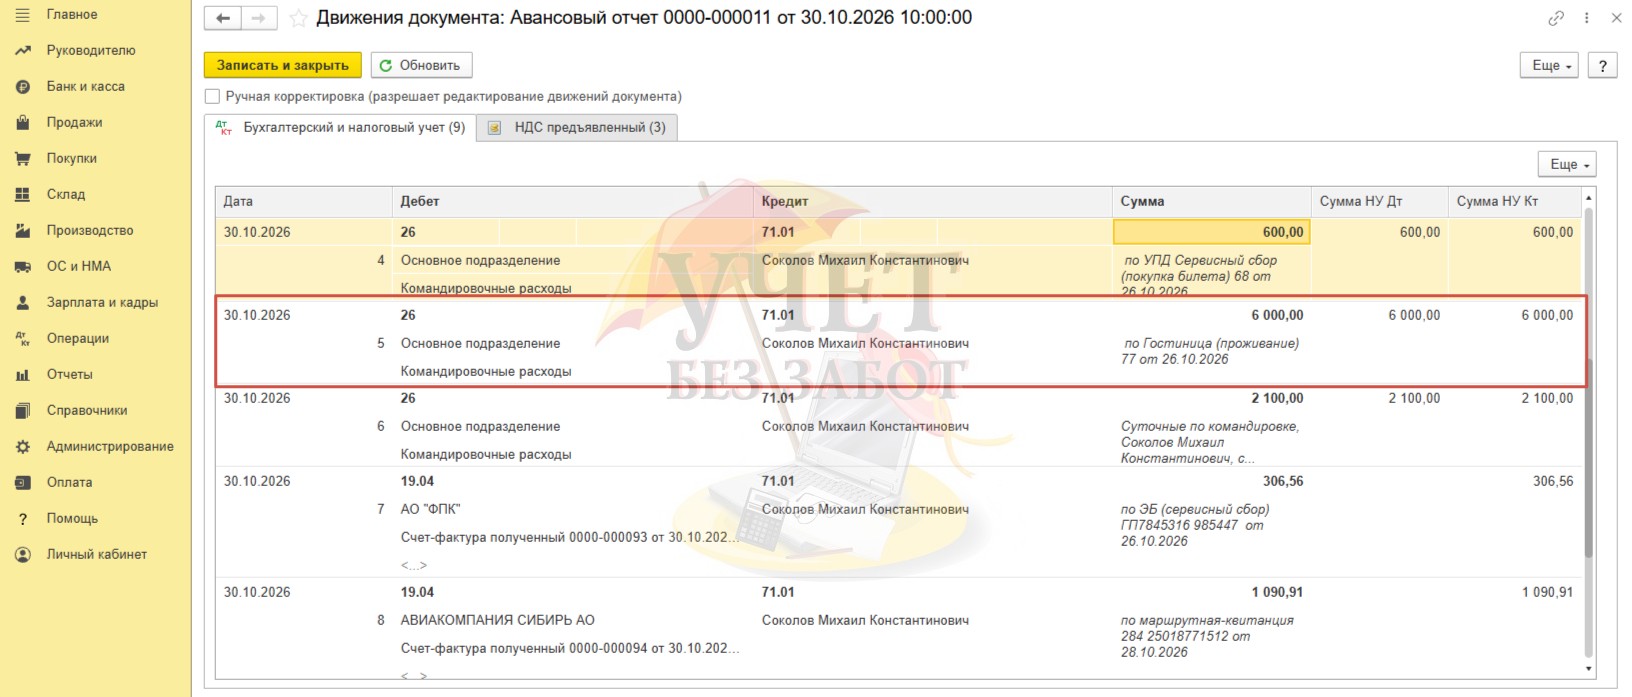
Дт 26 — Кт 71.01 — расходы на проживание в гостинице.
Обратите внимание: дополнительно вводить
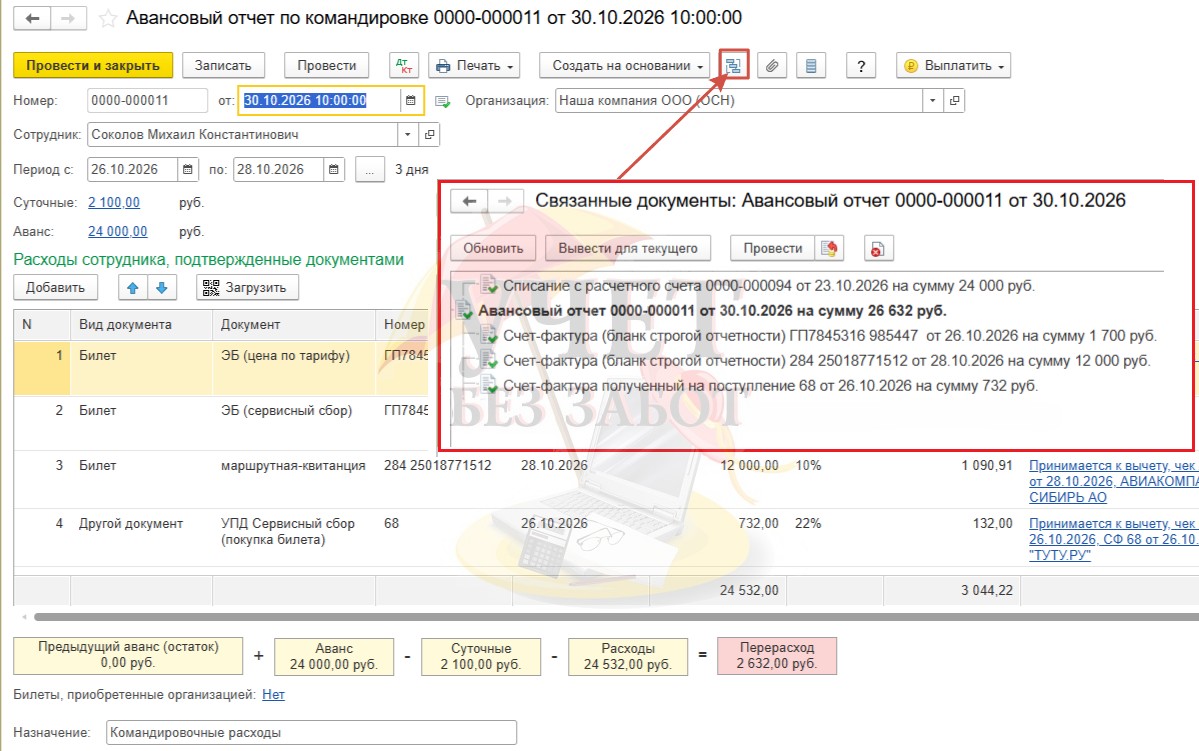
При проведении
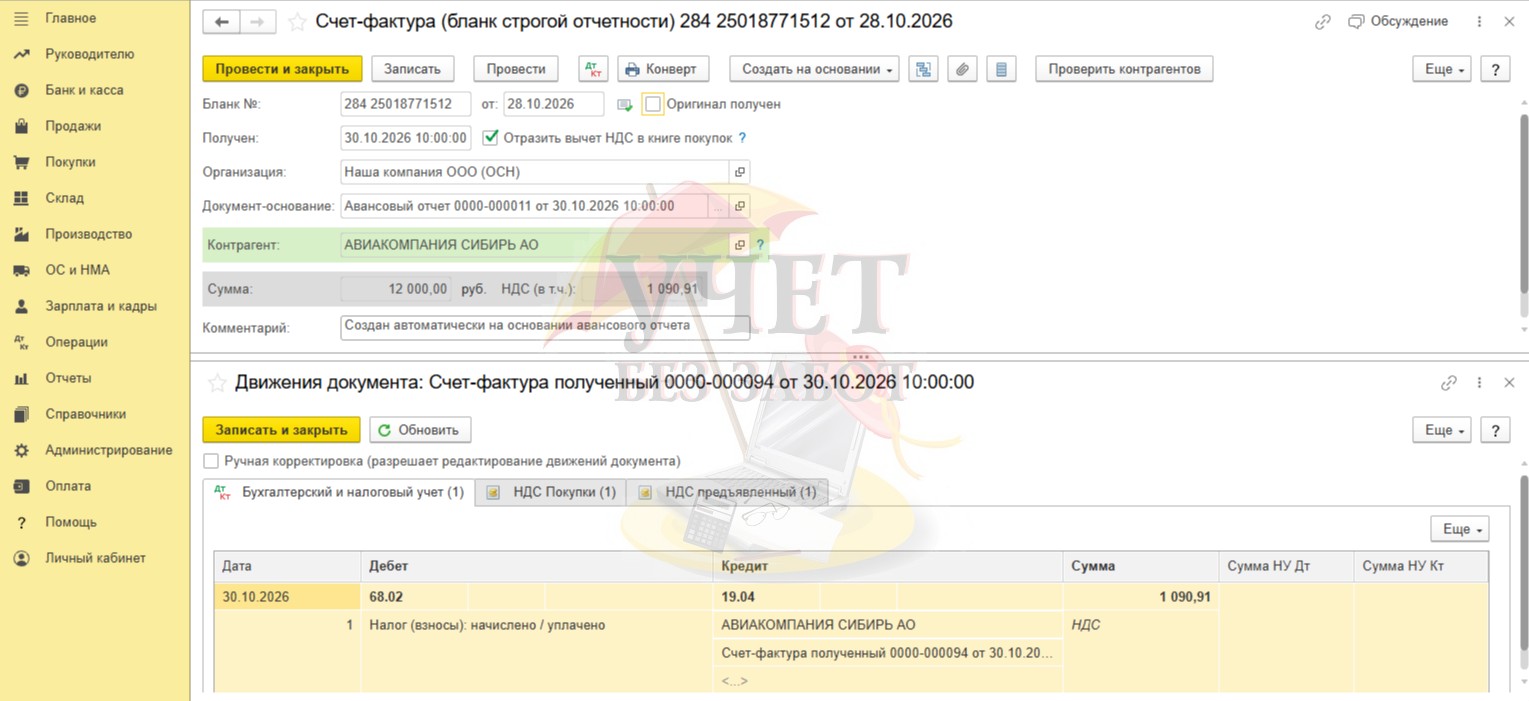
Шаг 3 — Выдача суммы перерасхода по авансовому отчету
В документе «Авансовый отчет по командировке» по кнопке «Создать на основании» создаем документ «Платежное поручение» для перечисления суммы перерасхода по утвержденному авансовому отчету.
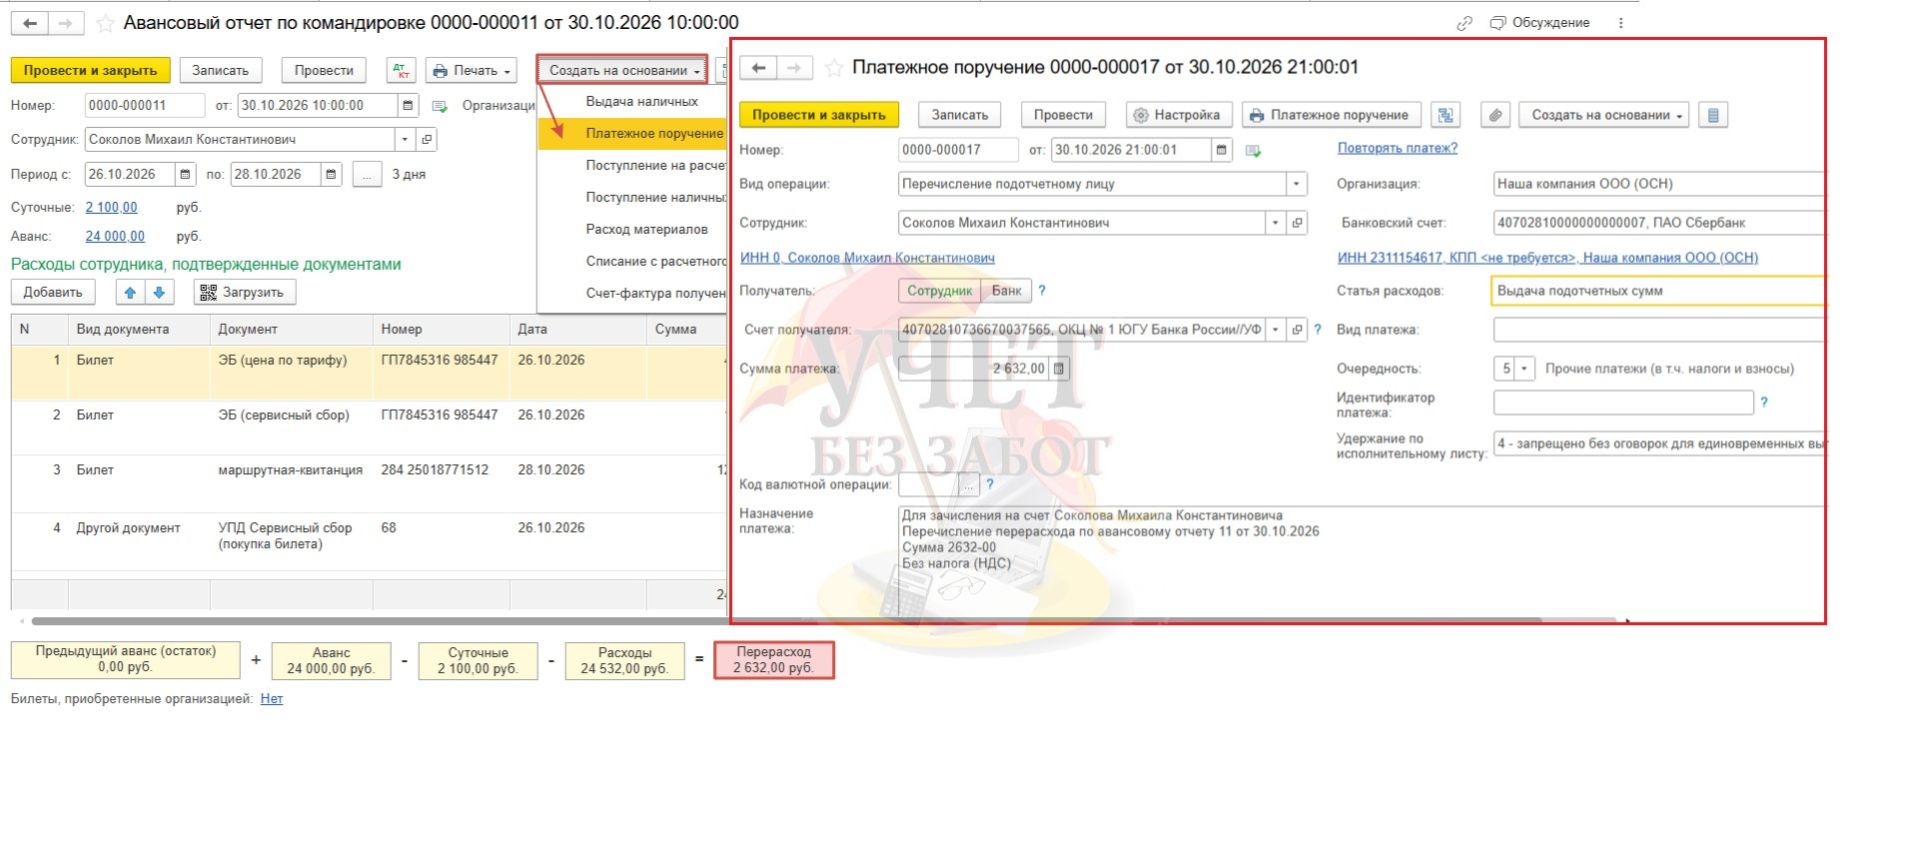
После того как будет проведена выписка банка, документом «Списание с расчетного счета» будут сформированы проводки:
Дт 71.01 — Кт 51 — на сумму перерасхода по авансовому отчету.