Как выплатить материальную помощь при рождении ребенка в 1С: Бухгалтерии предприятия с 2026 года?

Работник вправе обратиться к своему работодателю с заявлением о предоставлении материальной помощи по случаю рождения ребенка. Работодатель вправе выплатить материальную помощь, но делать это не обязан. В данной публикации рассмотрим порядок действий при выплате материальной помощи при рождении ребенка в 1С: Бухгалтерии предприятия в 2026 году.
(Обратите внимание: в данной публикации рассматривается только пошаговый алгоритм для начисления и выплаты материальной помощи при рождении ребенка в программе 1С: Бухгалтерия предприятия. С полным обзором нормативной информации по этому вопросу можно ознакомиться здесь.)
Пошаговый алгоритм в 1С: Бухгалтерии предприятия
Условия примера: Сотрудник
Шаг 1 — Настройка вида начисления
Необходимо убедиться, что настройки программы позволяют начислить материальную помощь.
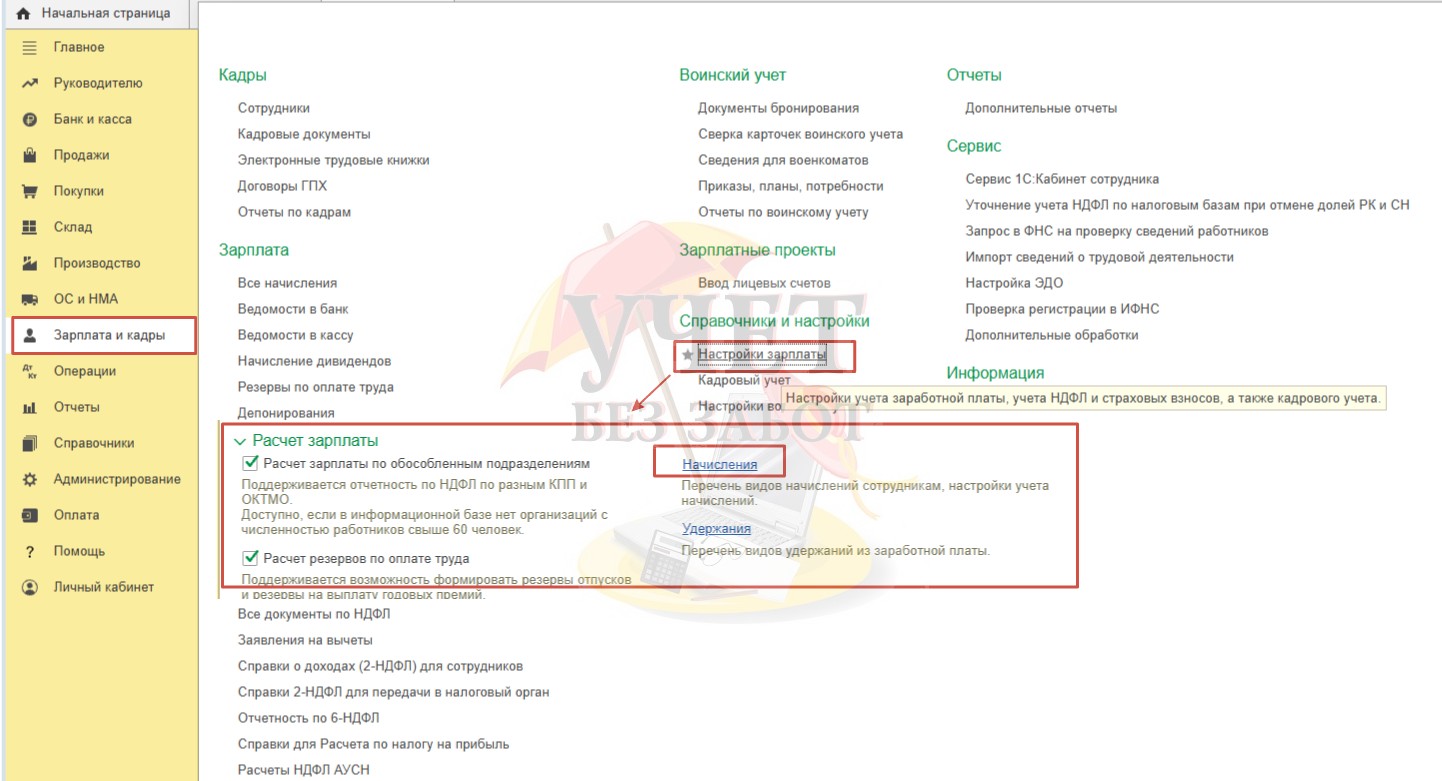
Перейдем в раздел «Зарплата и кадры» — «Настройки зарплаты» — «Расчет зарплаты». Перейдем по гиперссылке «Начисления» и создадим вид начисления «Материальная помощь при рождении ребенка с 2026 года».
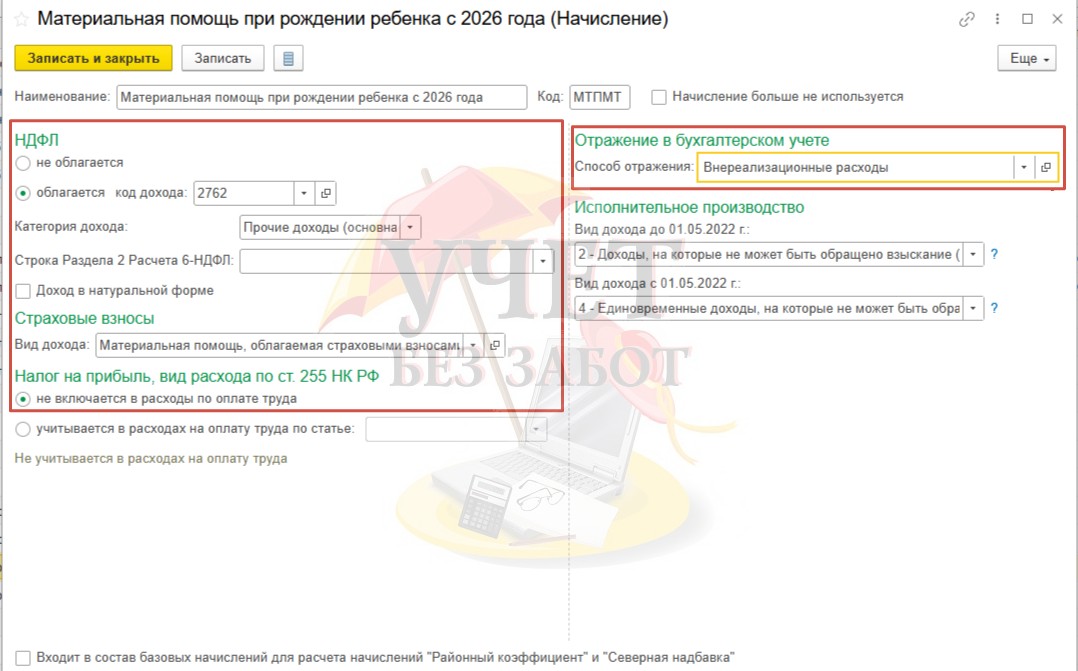
Для вида начисления «Материальная помощь при рождении ребенка с 2026 года» должны быть установлены следующие настройки:
- «НДФЛ» — код вида дохода «2762».
- «Страховые взносы» — «Материальная помощь при рождении ребенка, облагаемая страховыми взносами частично», так как освобождение в пределах 1 млн рублей закреплено в подп. 3 п. 1 ст. 422 НК РФ, а на сумму превышения взносы начисляются в обычном порядке.
- «Налог на прибыль» — вид расхода по ст. 255 НК РФ: ставим галочку «не включается в расходы по оплате труда».
- «Отражение в бухгалтерском учете» — в составе внереализационных расходов.
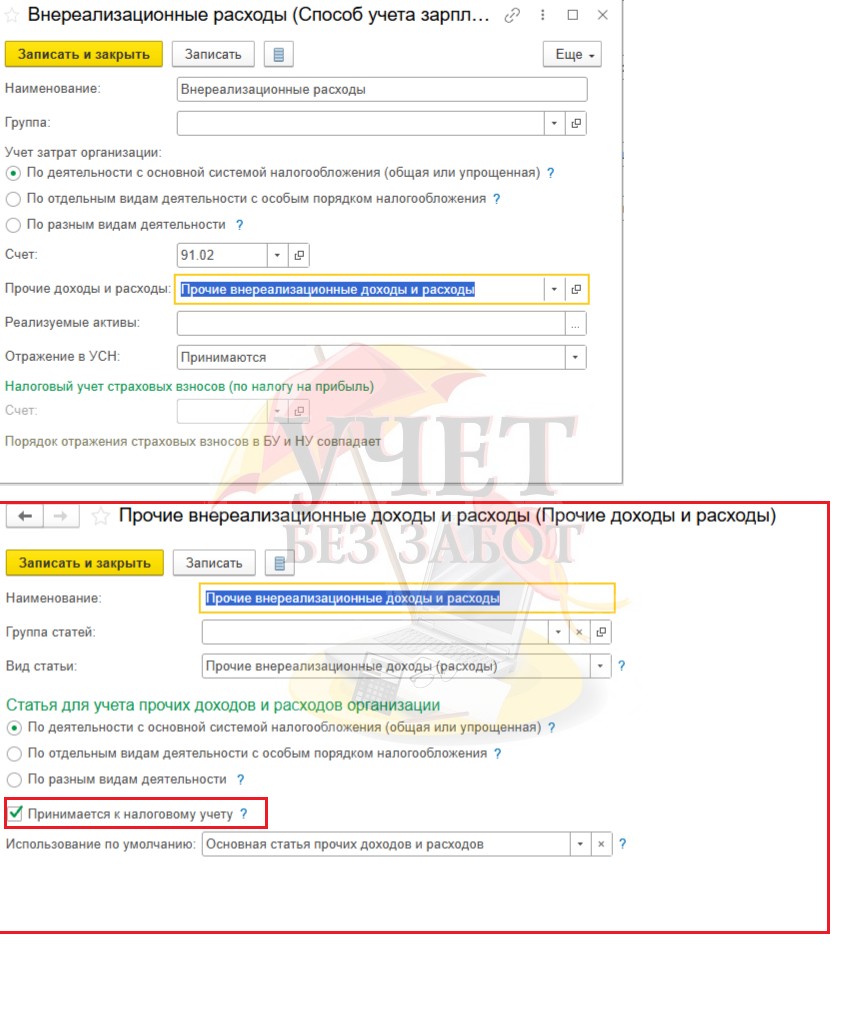
Проверяем карточку выбранной статьи расходов с видом «Внереализационные расходы» и убеждаемся, что вид расхода принимается к налоговому учету.
Шаг 2 — Начисление и выплата материальной помощи
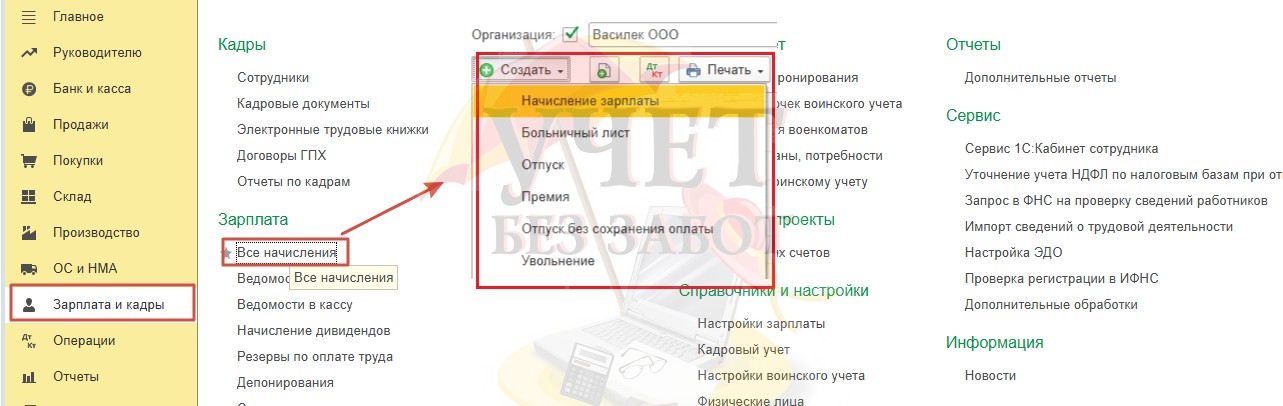
В разделе «Зарплата и кадры» — «Все начисления» создаем документ «Начисление зарплаты» с видом «Окончательный расчет».
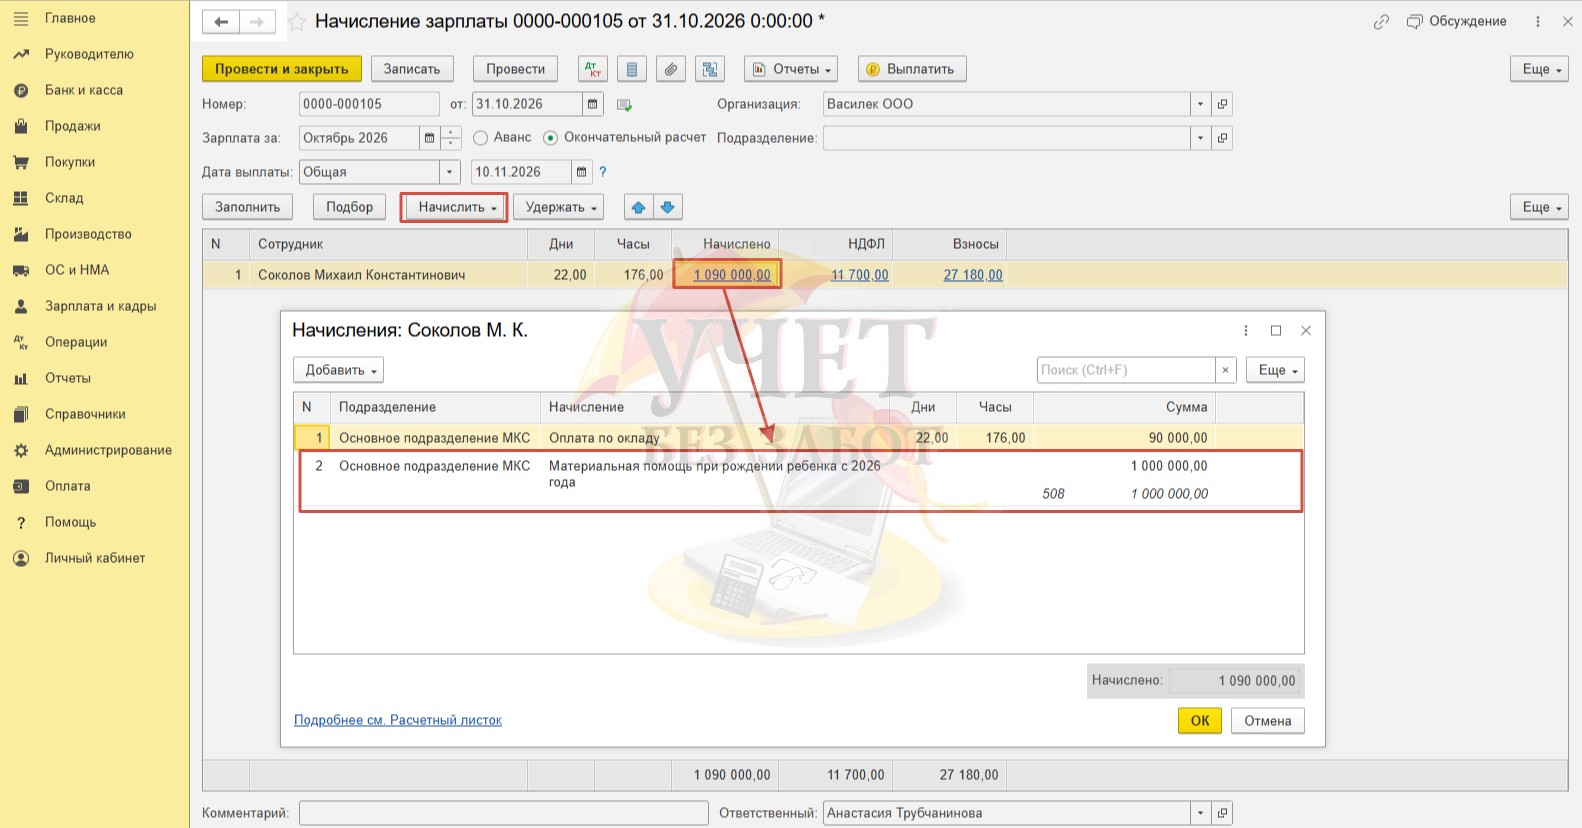
После того как в документ будут добавлены плановые начисления сотрудника (если они положены), воспользуемся кнопкой «Начислить» и выберем начисление «Материальная помощь при рождении ребенка с 2026 года». Настройки данного вида начисления рассмотрены ранее (Шаг 1). После заполнения суммы начисления сумма для вычета по коду «508» установлена автоматически.
Обратите внимание: НДФЛ и страховые взносы исчислены программой только с суммы начисления по окладу. Вычет в размере 1 млн успешно применен.
Проведем документ и посмотрим проводки. Сумма материальной помощи в размере 1 млн руб. учтена в расходах по бухгалтерскому и налоговому учету.
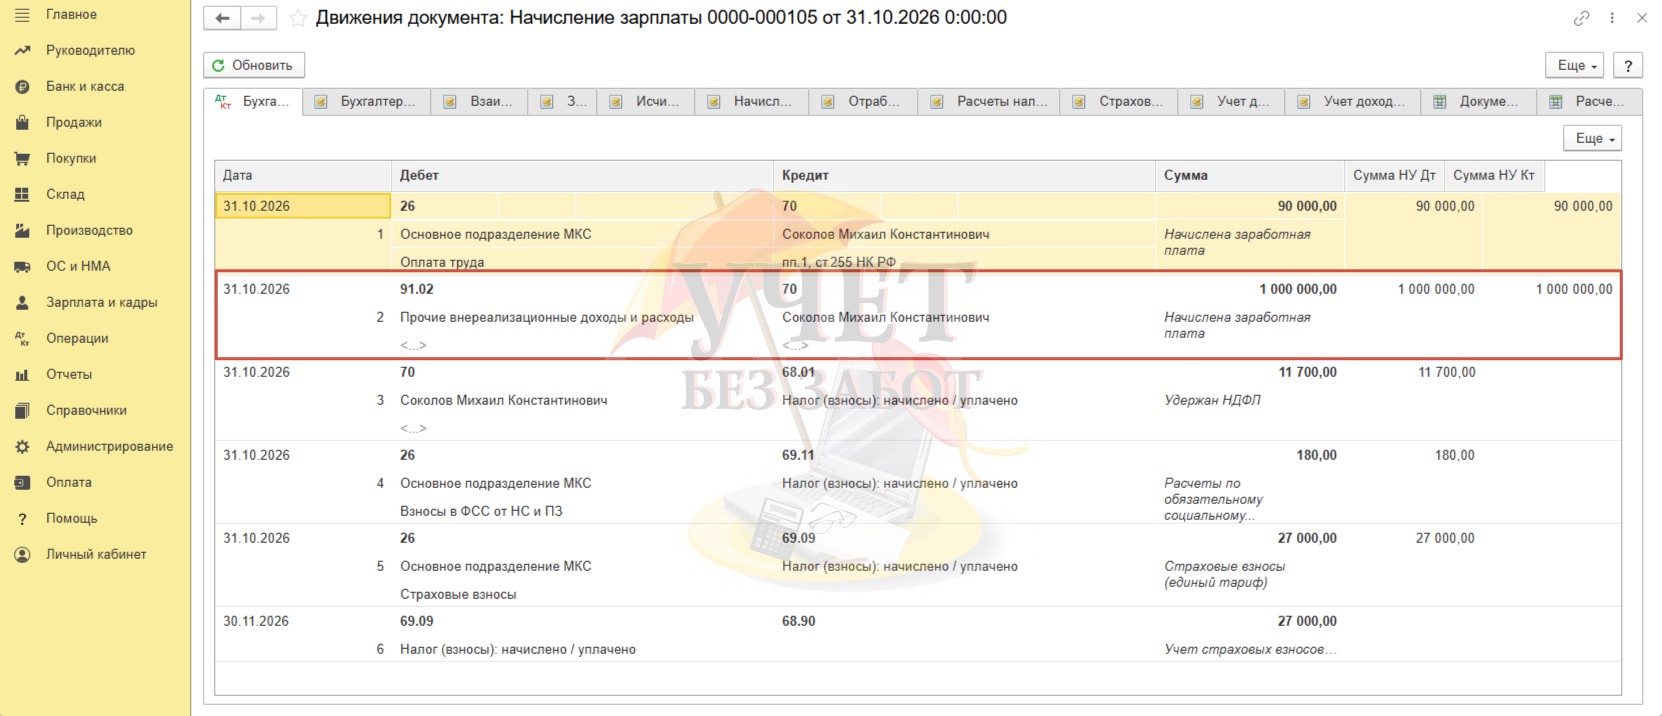
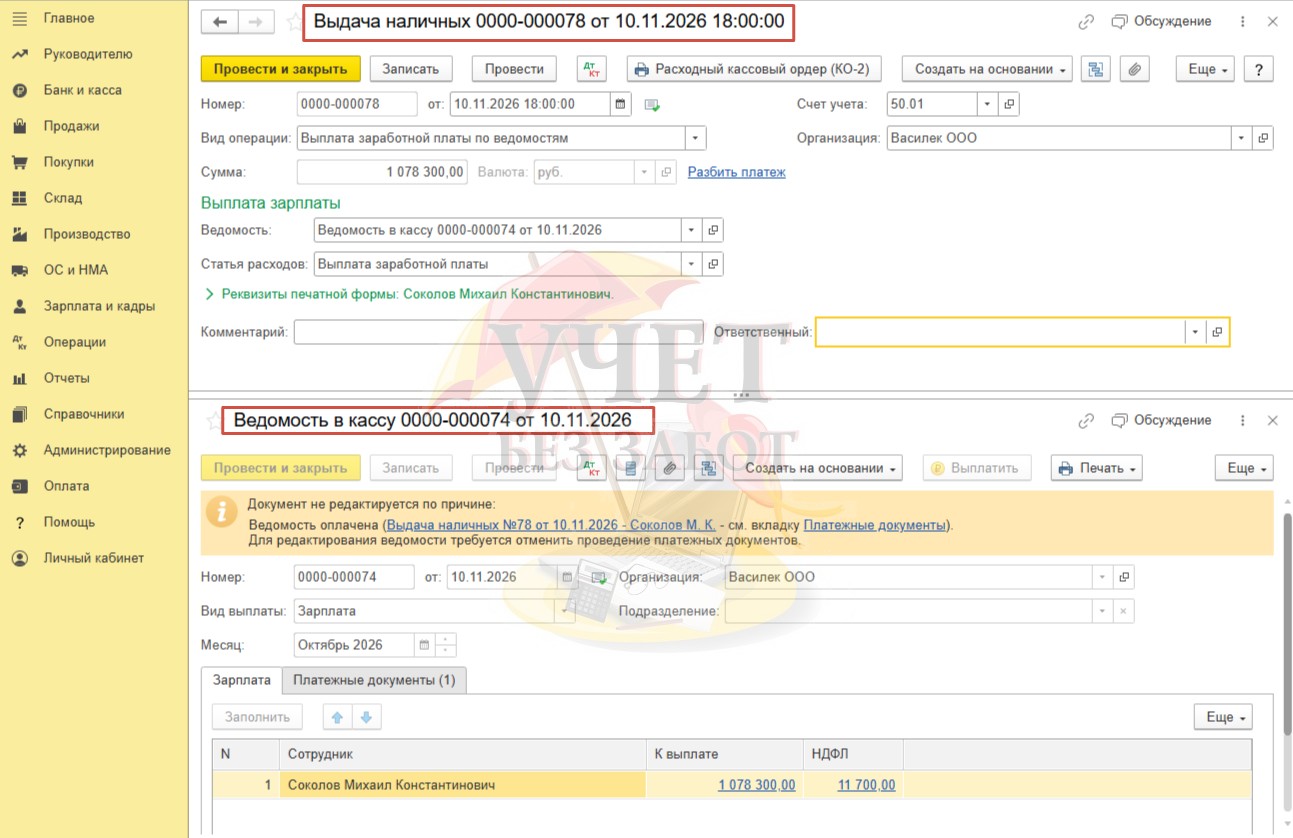
Выплату произведем из документа «Начисление заработной платы» по кнопке «Выплатить». После этого будет сформирована платежная ведомость, и в нашем случае — документ на выдачу наличных денежных средств. При выплате удерживается сумма НДФЛ, которая была исчислена только с суммы основного начисления.
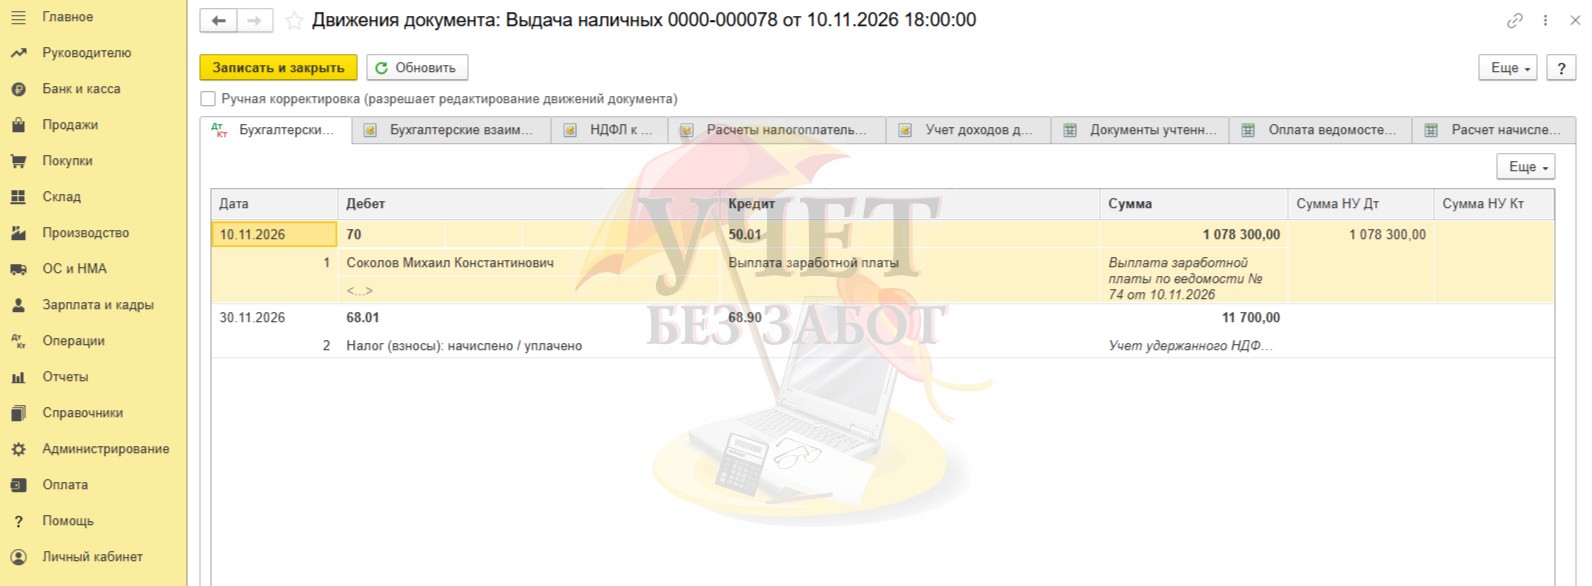
Проведем и посмотрим проводки документа «Выдача наличных». При проведении документа задолженность перед сотрудником погашается.
Шаг 3 — Отражение в отчетности
Если материальная помощь не превышает установленный лимит в размере 1 млн руб., сумма дохода не отражается в
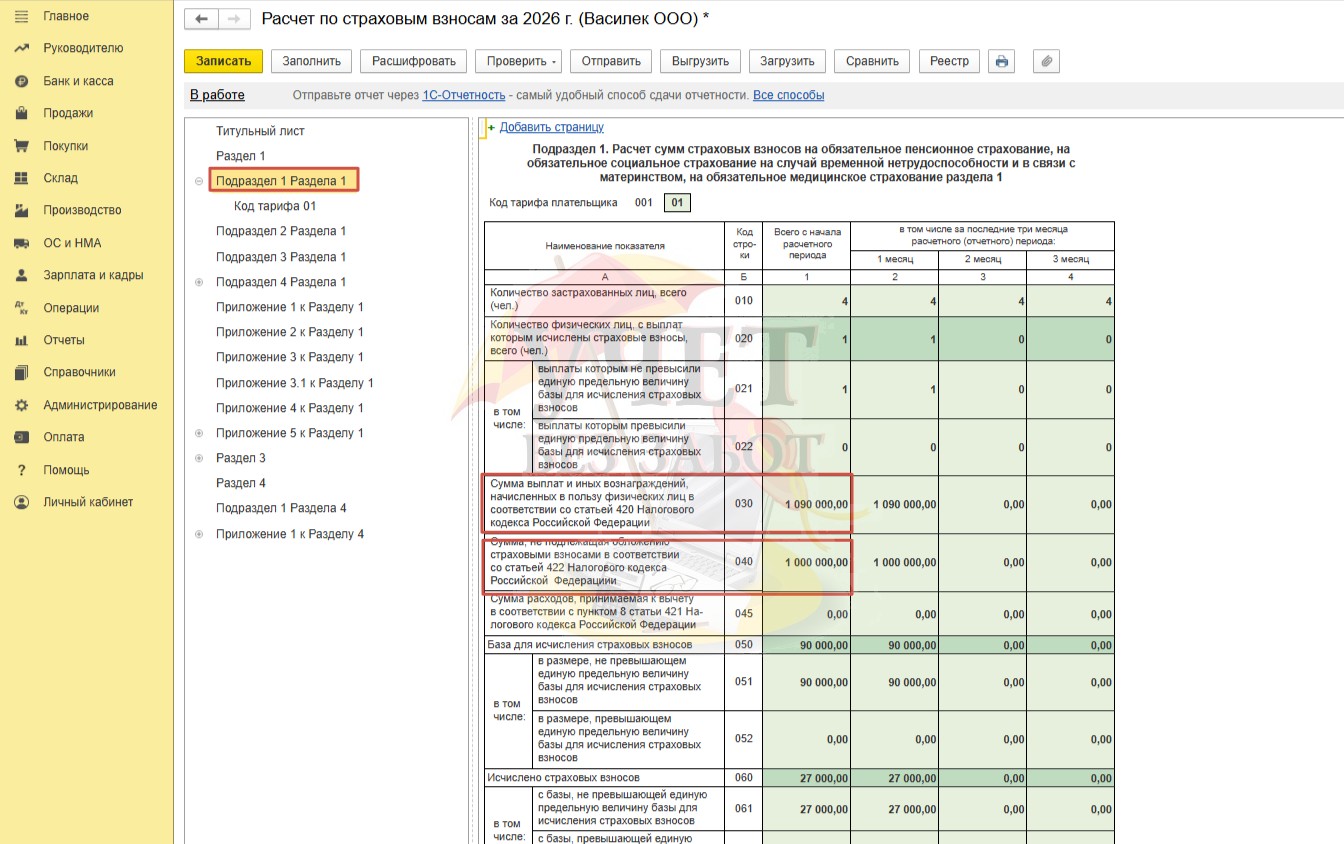
В РСВ материальную помощь при рождении ребенка нужно отразить независимо от суммы. В данном случае видим корректное заполнение формы в Подразделе 1 Раздела 1:
- по строке 030 — общая сумма материальной помощи;
- по строке 040 — не облагаемая взносами материальная помощь при рождении в пределах 1 млн руб. на одного ребенка.
В Разделе 3 нужно указать всю сумму материальной помощи при рождении ребёнка.
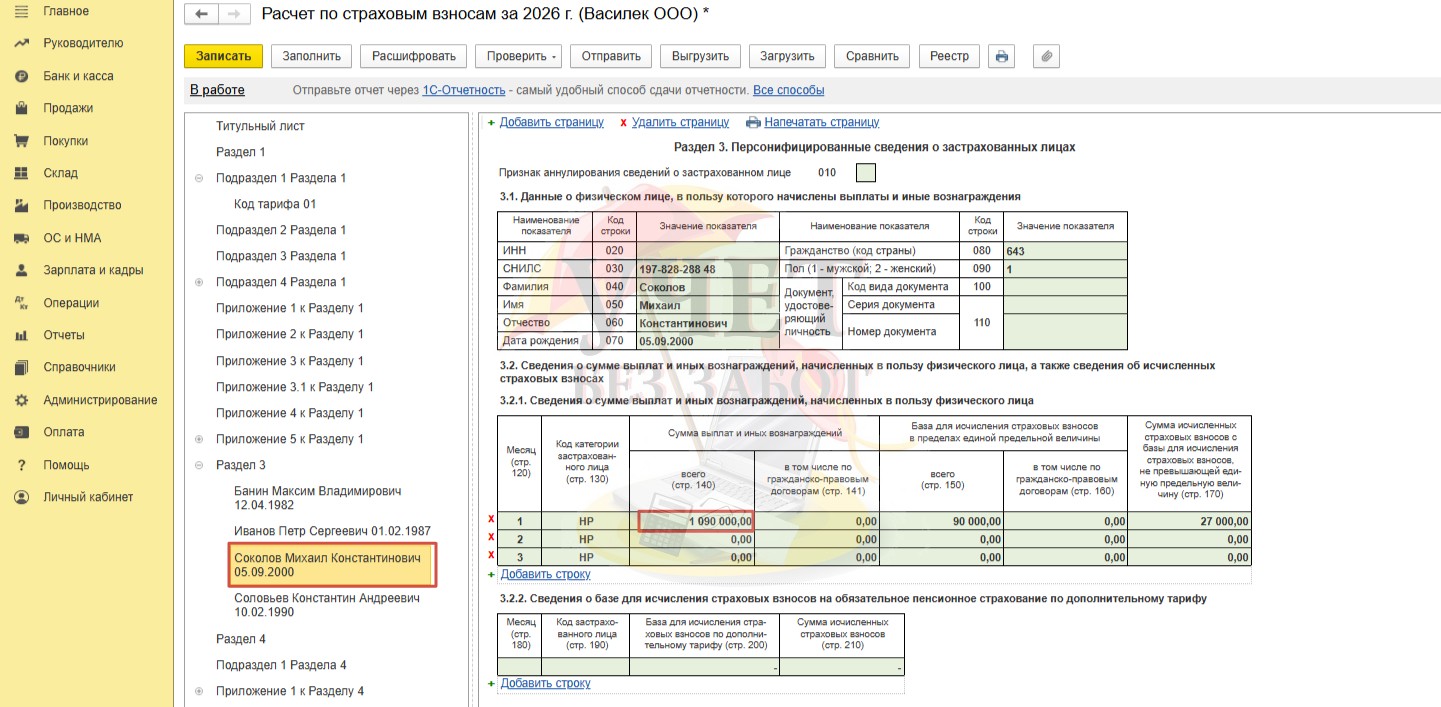
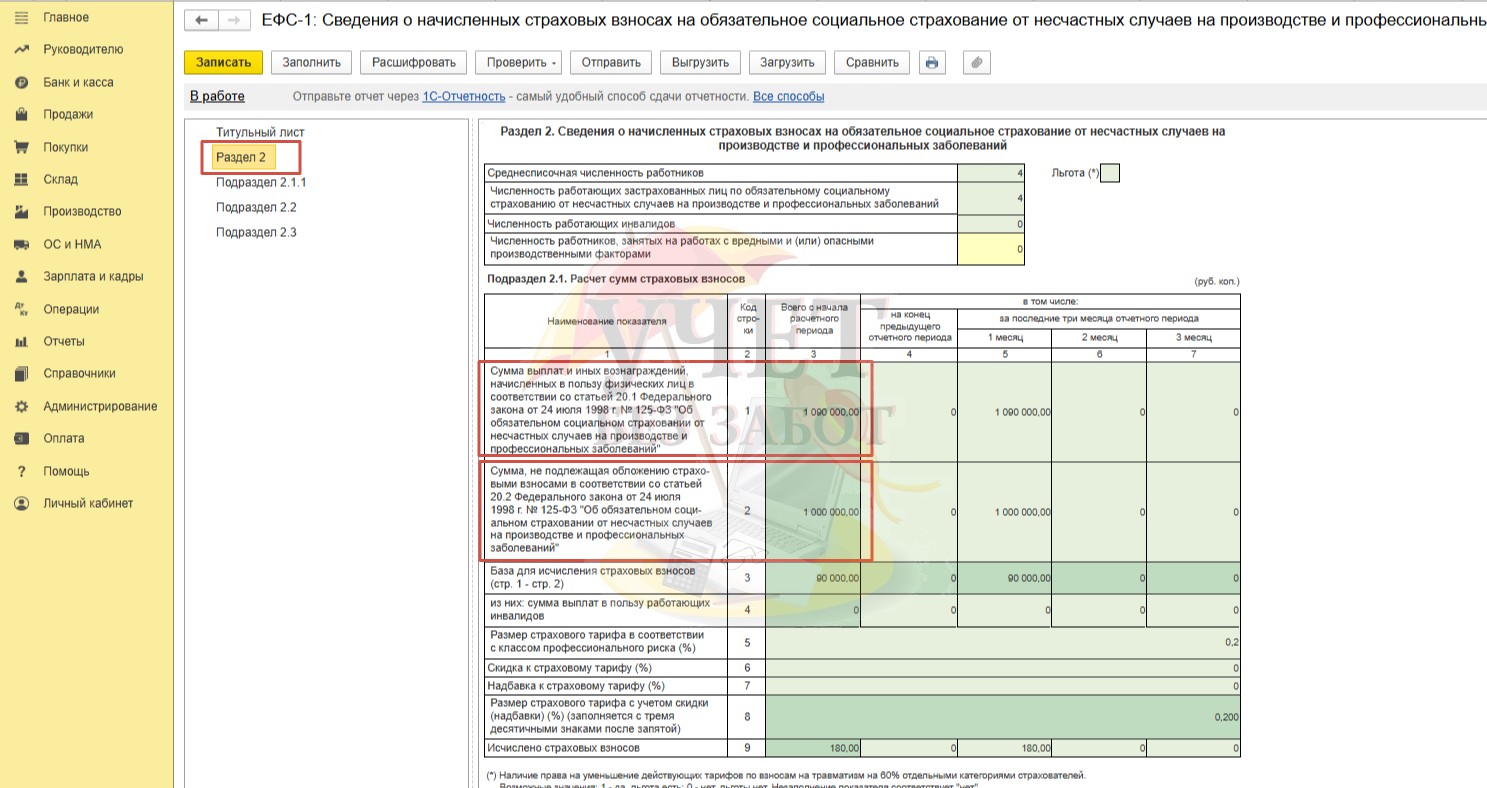
В
- по строке 1 — полная сумма материальной помощи;
- по строке 2 — сумма материальной помощи, на которую не начисляются страховые взносы на травматизм.
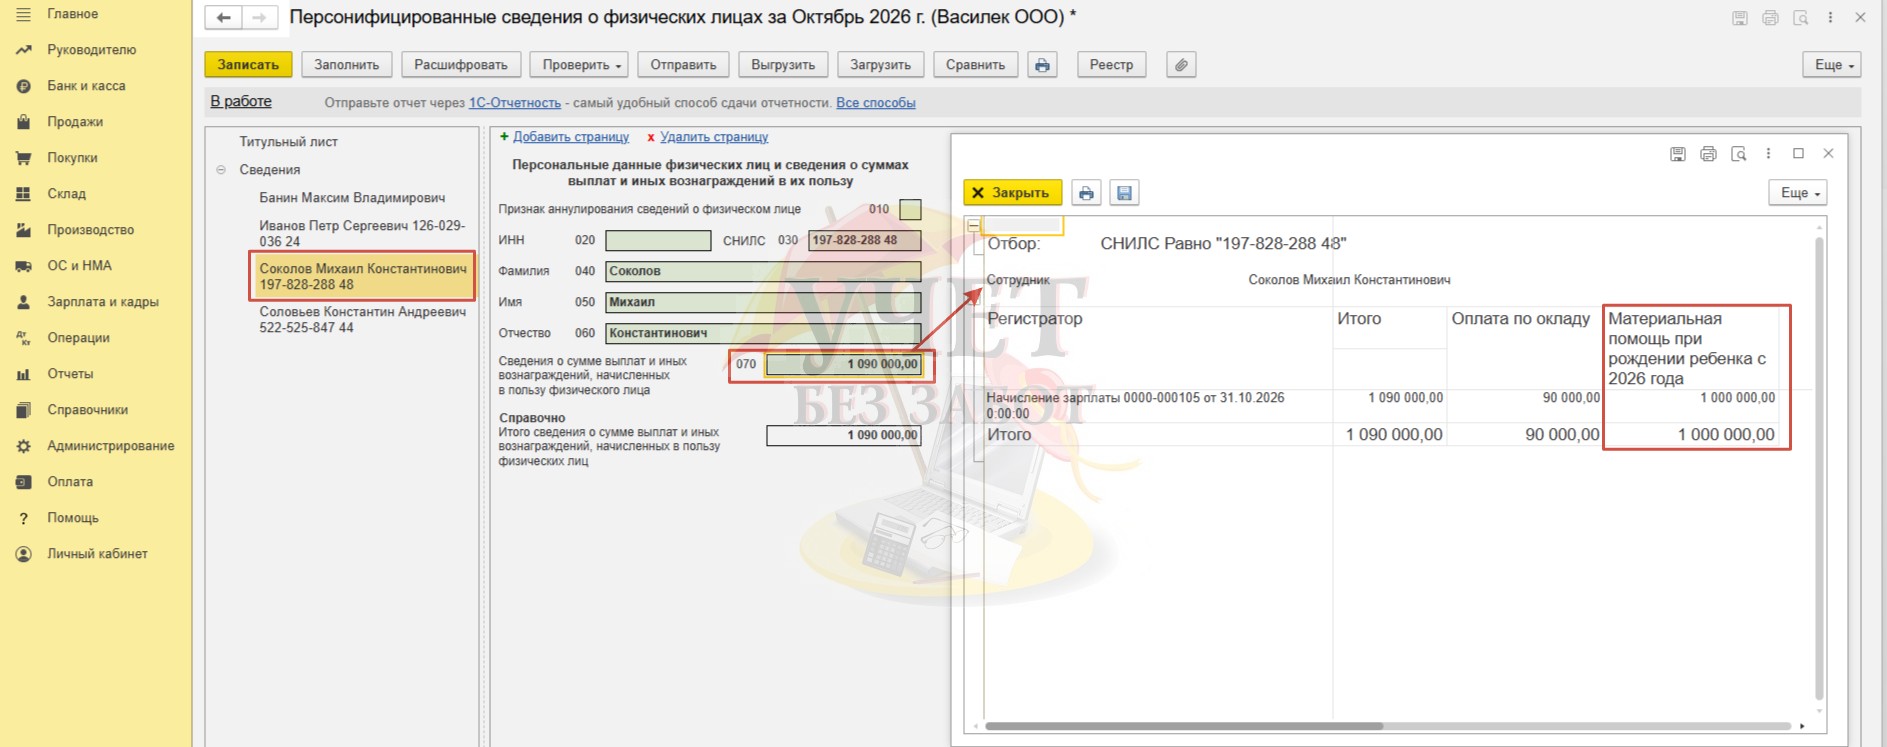
Логика отражения суммы материальной помощи в отчете Персонифицированные сведения о физических лицах совпадает.
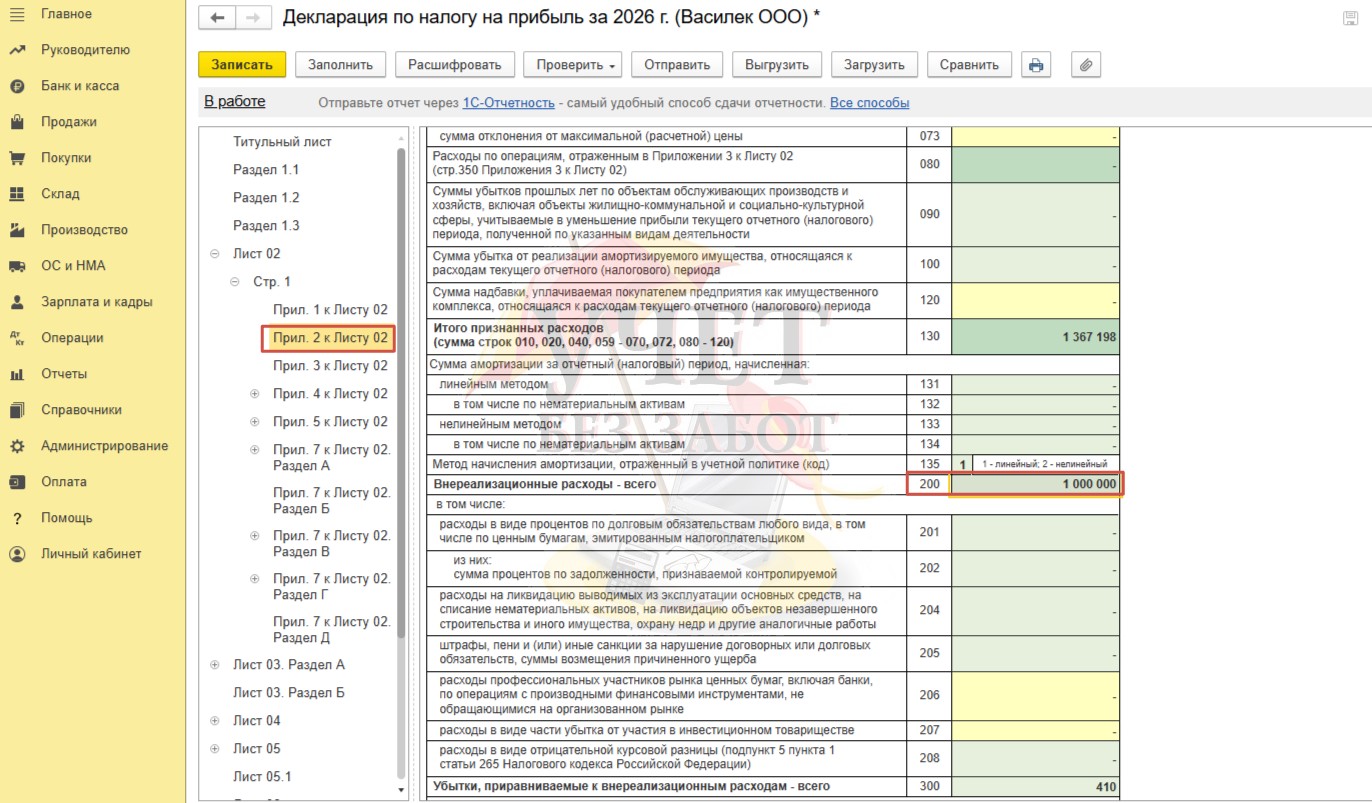
В Декларации по налогу на прибыль сумма материальной помощи, учитываемая при расчете налога на прибыль, отражена по строке 200 Прил. 2 к Листу 02.