Работа бухгалтера состоит из огромного количества рутинных операций, призванных обеспечить отражение в учете фактов хозяйственной жизни с последующим составлением отчетности, представляемой контролирующим органам. Разработчиками 1С представлено множество решений по автоматизации этих процессов. И одно из них — обработка «Регистрация счетов-фактур на аванс».
Правовая база и регламенты
Согласно п. 3 ст. 168 НК РФ, продавец обязан выписать счет-фактуру на аванс в срок, не превышающий пяти календарных дней с момента поступления денежных средств от покупателя.
П. 5.1 ст. 169 НК РФ устанавливает строгие требования к реквизитам и содержанию документа, подтверждающего получение аванса.
Правила оформления счетов-фактур, а также ведения книг покупок и продаж, регламентированы Постановлением Правительства РФ от 26.12.2011 № 1137.
Федеральный закон от 28.11.2025 № 425-ФЗ обновил нормы Налогового кодекса РФ. С 1 января 2026 года в счете-фактуре на реализацию товара (работы, услуги) при зачете ранее полученной предоплаты стала обязательной к заполнению строка 5б. В этом поле необходимо указывать идентификационные данные (номер и дату) счета-фактуры, выданного при получении аванса.
Больше информации о заполнении строки 5б в отгрузочном счет-фактуре вы узнаете из нашей статьи.
Суть автоматической регистрации счетов-фактур на аванс заключается в том, чтобы исключить ручные операции по регистрации авансов. Обработка позволяет сформировать документы сразу по множеству операций за выбранный период. На практике встречается несколько вариантов формирования этих документов. Выбранный способ закрепляется в учетной политике организации. Каждый из них может применяться при определенных условиях работы организации.
Общие настройки
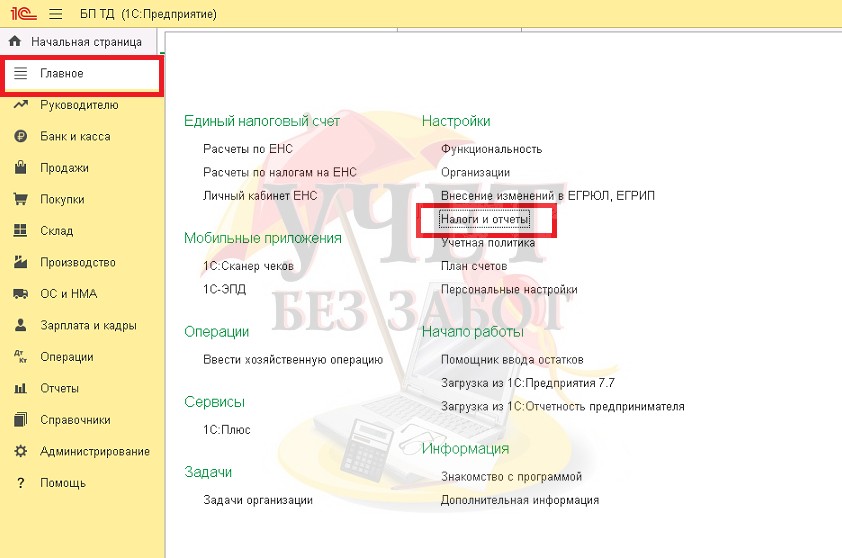
Перейдем в раздел «Главное» → «Налоги и отчеты».
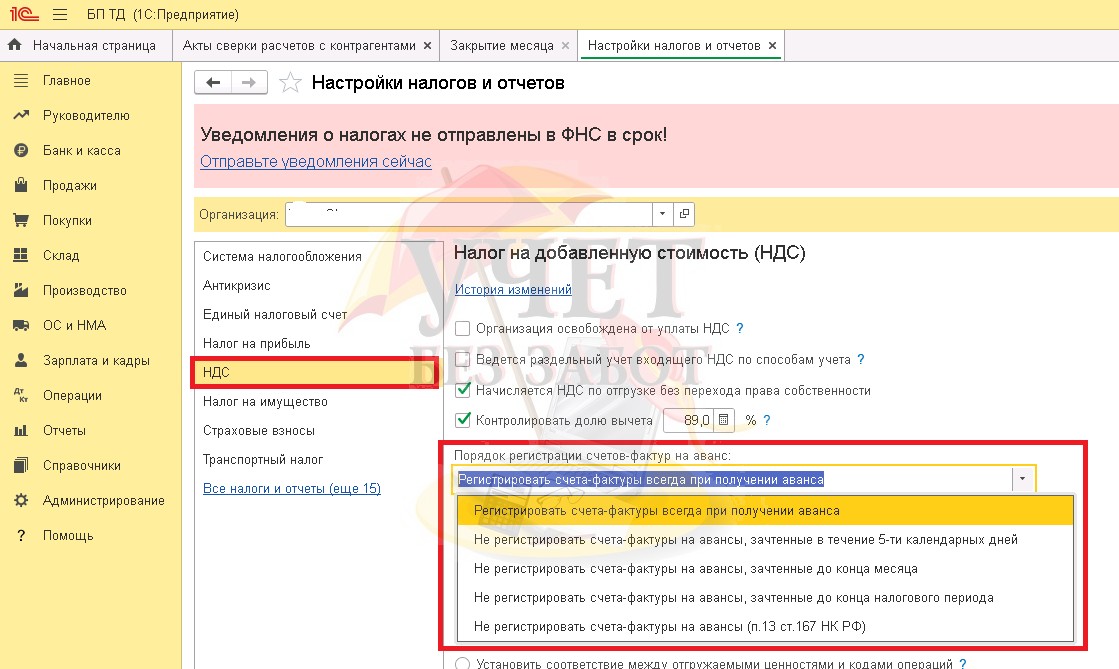
На вкладке «НДС» найдем настройку, которая регулирует порядок автоматической регистрации счетов-фактур на аванс. Программа будет проводить автоматическую регистрацию счетов-фактур в соответствии с выбранным способом.
Ниже представим доступные способы с комментариями по возможности применения.
«Регистрировать счета-фактуры всегда при получении аванса»
Это самый безопасный вариант с точки зрения налогового контроля, т. к. авансовые счет-фактуры формируются в тот же день при условии отсутствия реализации. Целесообразен при небольшом объеме операций и при отсутствии четкого графика отгрузок, когда нельзя заранее сказать, сроки и объемы закрытия авансов. Наиболее чётко выполняет регламент НК РФ.
«Не регистрировать счета-фактуры на авансы, зачтенные в течение 5-ти календарных дней»
В случае отгрузок в течение 5-ти дней после получения аванса эта настройка избавит от излишней рутины. Минфин в ряде разъяснений допускает такой подход: если аванс и отгрузка в одном квартале и между ними не более 5 дней, отдельный авансовый счёт-фактуру можно не оформлять (п. 3 ст. 168 НК РФ, Письмо Минфина от 29.03.2021 № 03-07-14/22553). Соответственно, меньше документов — меньше шансов что-то упустить при закрытии периода. Однако есть и «минусы», которые нужно принять во внимание: потенциальные споры с ФНС по поводу несоблюдения сроков формирования авансовых счетов-фактур; сложности при частичном зачете; при несоблюдении последовательности проведения документов (задним числом) система может некорректно определить момент зачета.
«Не регистрировать счета-фактуры на авансы, зачтенные до конца месяца»
Главный маркер для этого способа — непрерывные долгосрочные поставки: электроэнергия, газ, связь, аренда, т. е. платежи поступают регулярно, а отгрузка (или признание услуг оказанными) происходит постепенно в течение месяца. Письмо Минфина от 02.10.2025 № 03-07-09/95432 подтверждает: при таком способе можно не выставлять авансовые счета-фактуры по каждому платежу, а формировать один документ за месяц на сумму не зачтенного аванса. Обычно это делают не позднее 5-го числа месяца, следующего за отчётным. Закрепите это в учетной политике и пропишите сроки предоставления счет-фактуры на аванс в договоре с покупателем/заказчиком.
«Не регистрировать счета-фактуры на авансы, зачтенные до конца налогового периода»
Подходит для организаций на УСН с НДС. В своих методических рекомендациях (письмо от 30.12.2025 № СД-4-3/11836@) ФНС прямо разрешила упрощенцам: если аванс получен и планируется отгрузка в счёт него в одном квартале, можно не выставлять авансовый счёт-фактуру при получении денег. Достаточно составить один документ при отгрузке, а при частичной отгрузке — выставить счёт-фактуру только на ту часть аванса, которая не закрылась отгрузкой до конца квартала. Если аванс будет полностью закрыт отгрузкой (или актами выполненных работ) до конца текущего налогового периода (квартала), то НДС начисляется только в момент реализации и дублирования не возникает.
«Не регистрировать счета-фактуры на аванс (п. 13 ст. 167 НК РФ)»
Самый специфичный способ и применим далеко не для всех. П. 13 статьи 167 НК РФ даёт исключение: если цикл долгий, налогоплательщик-изготовительсамостоятельно определяет момент возникновения налоговой базы не в день получения аванса, а в день отгрузки (передачи) товаров, выполнения работ или оказания услуг. Соответственно, авансовый счёт-фактуру в такой ситуации не формируют. Товары, работы или услуги должны быть обозначены в перечне, утверждённом Постановлением Правительства РФ от 28.07.2006 № 468. Также нужно получить официальное заключение, подтверждающее длительность производственного цикла для вашей конкретной продукции. Это заключение выдаётся Минпромторгом России (на основании регламента из приказа Минпромторга от 07.06.2012 № 750).
Индивидуальные настройки
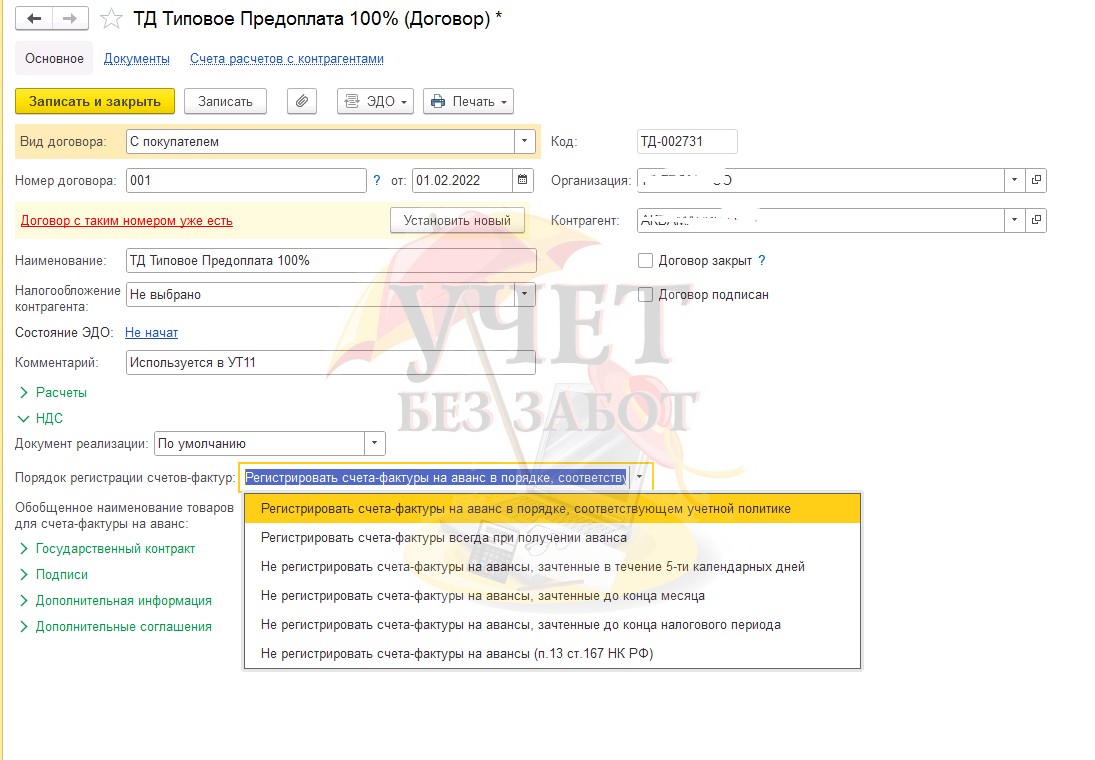
Важно! В программе предусмотрена возможность установить способ регистрации счетов-фактур, отличный от выбранного в общих настройках, для отдельных контрагентов. Для этого в карточке договора при необходимости можно указать необходимый вариант.
Таким образом, индивидуальная настройка в карточке договора будет иметь приоритет над общей из раздела «Налоги и отчеты».
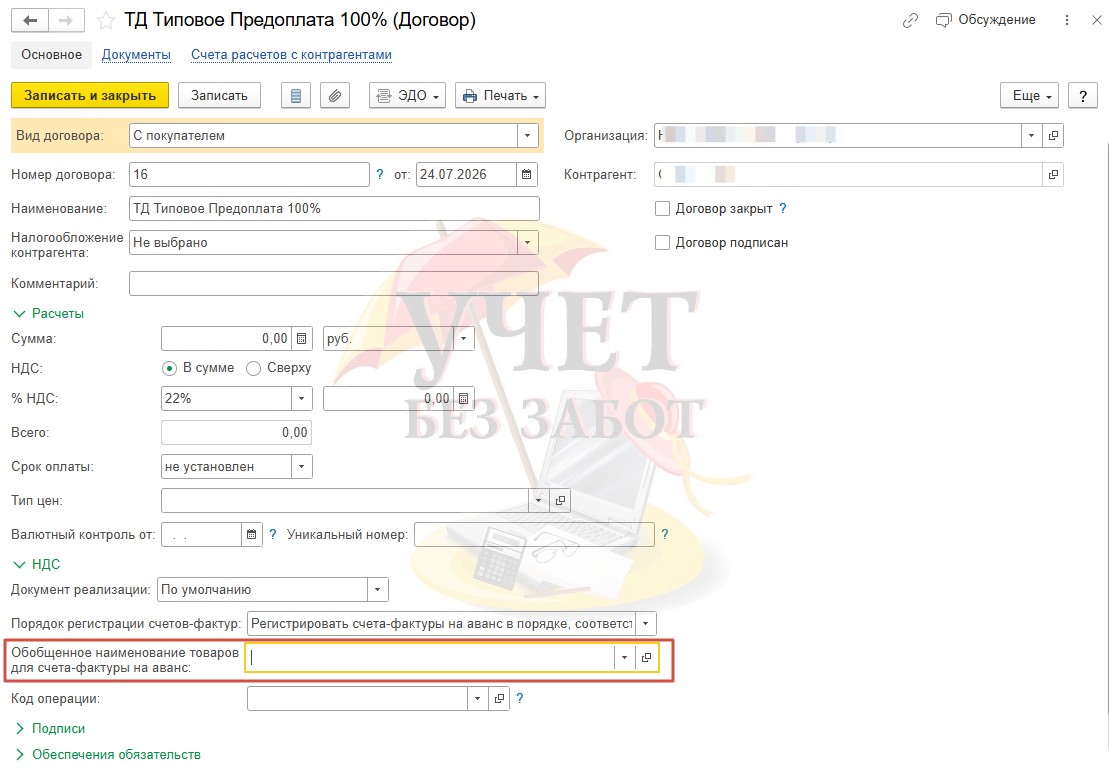
Здесь же, в карточке договора можно настроить обобщенное наименование товаров для счета-фактуры на аванс.
Пошаговый алгоритм
Важно! Во всех случаях перед запуском обработки по формированию авансовых счет-фактур в программе необходимо:
установить настройку, регулирующую порядок регистрации счетов-фактур на аванс по описанному выше алгоритму, учитывая специфику деятельности компании;
проверить ОСВ по счету 62 на отсутствие «перекрестного сальдо» по каждому из договоров;
выполнить перепроведение с восстановлением последовательности документов.
Программа проанализирует кредитовое сальдо по счетам 62.02, 62.22 (в валюте) и 62.32 (в условных единицах). Если по ним будет остаток (значит, получен аванс) в результате обработки по нему будет сформирована счёт-фактура. Счета-фактуры будут сформированы на те авансы, которые ещё не были зачтены до даты начала выбранного периода в соответствии с выбранной настройкой в разделе «Налоги и отчеты» или в договоре.
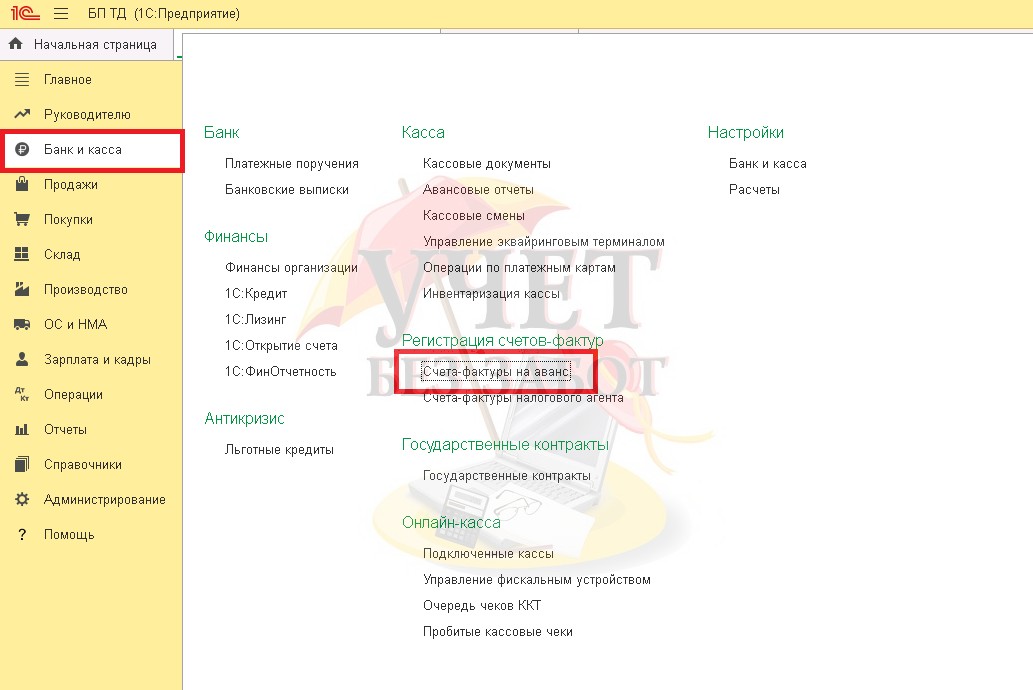
Переходим в раздел «Банк и касса» → «Счета-фактуры на аванс».
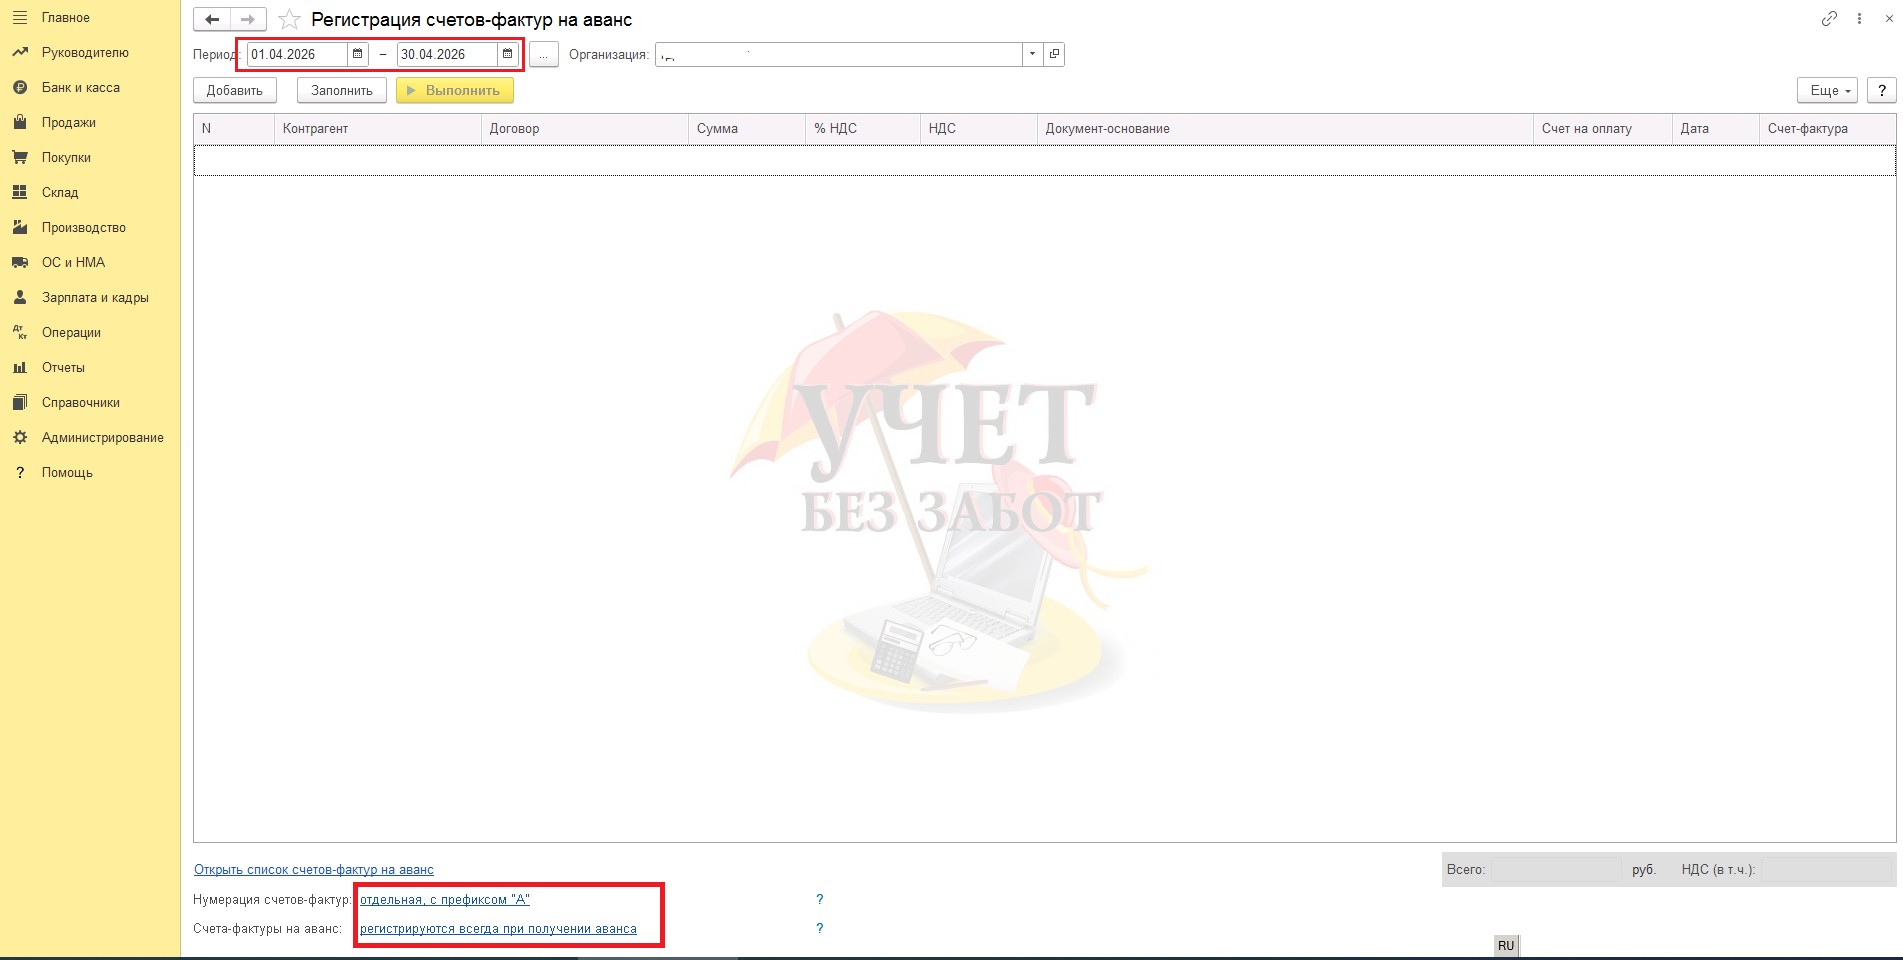
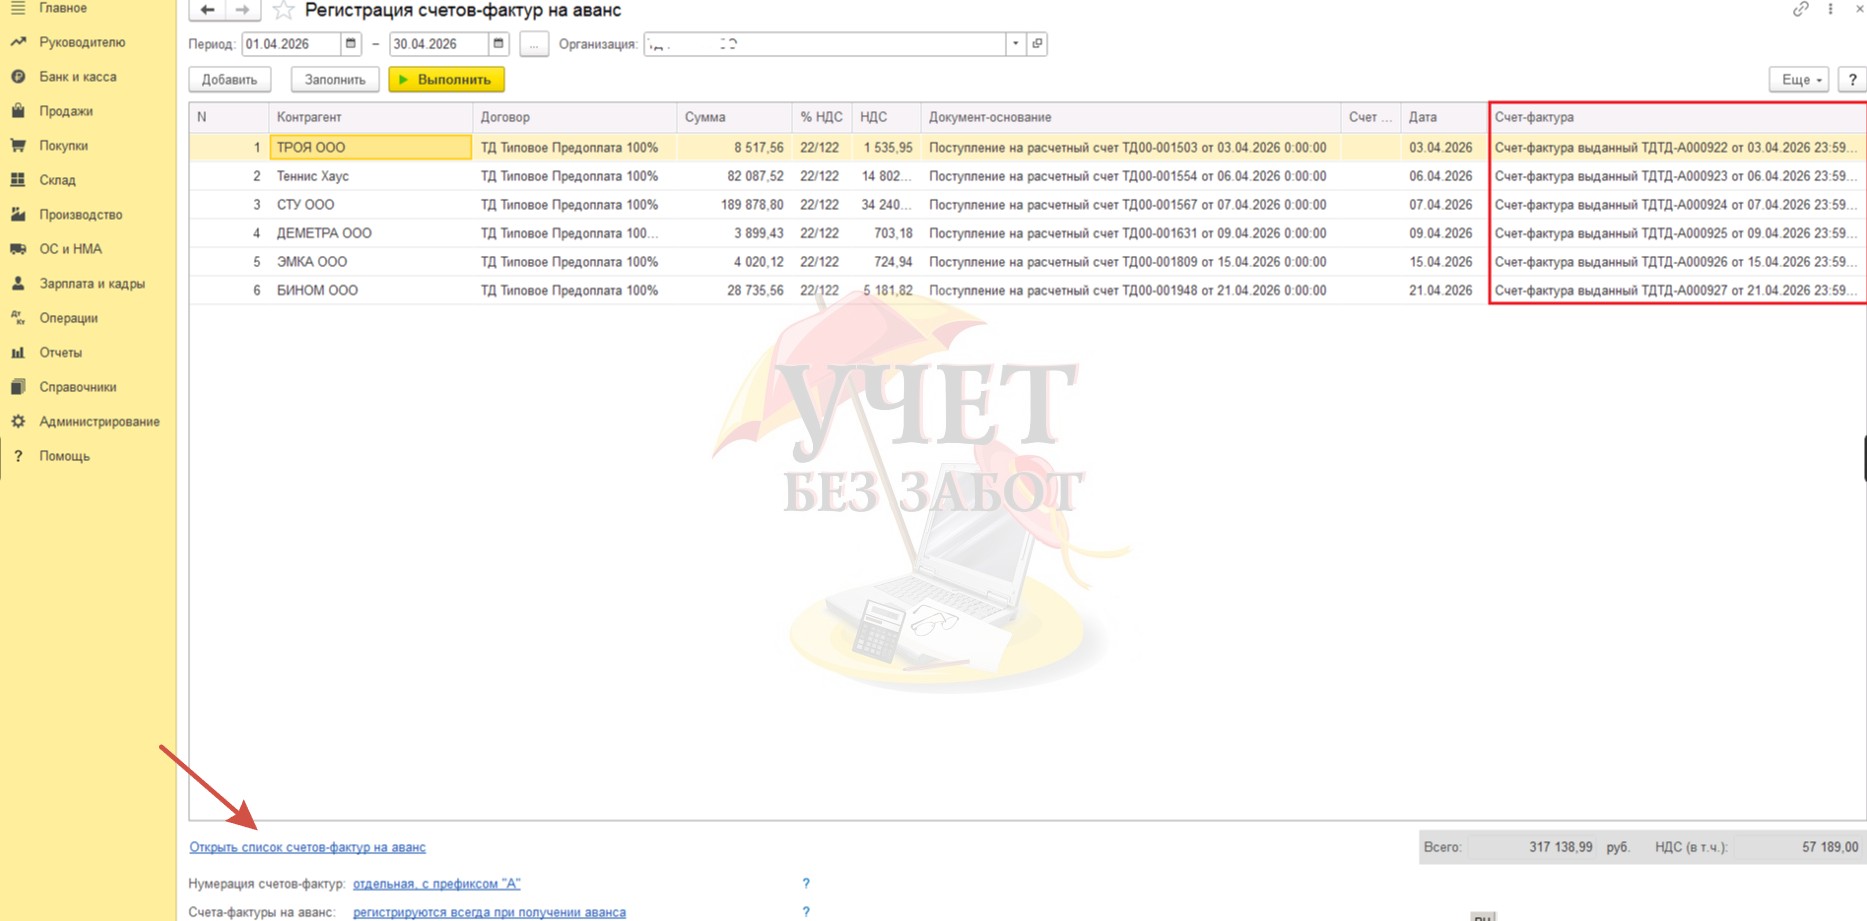
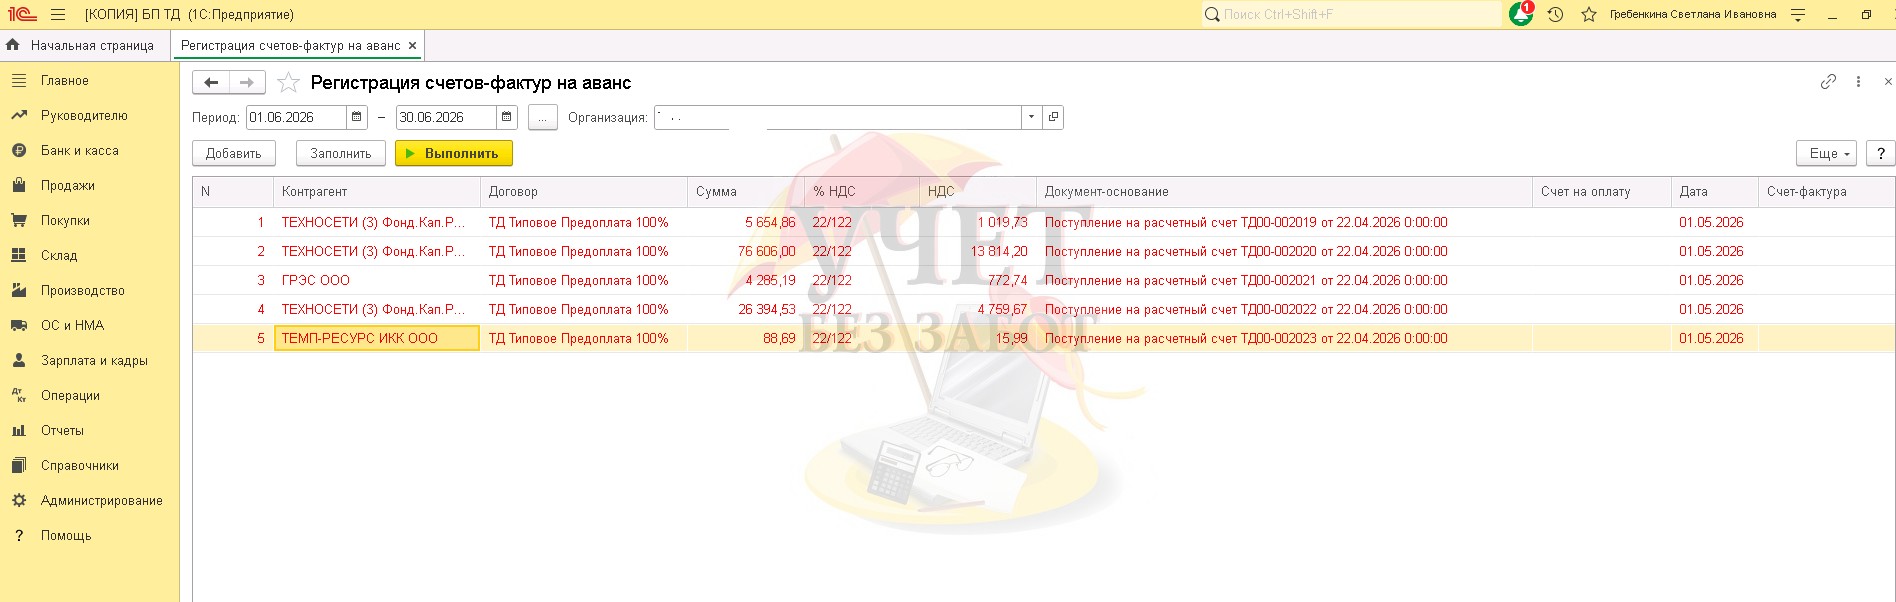
Переходим в окно «Регистрация счетов-фактур на аванс, где нужно выставить период формирования (может быть любой, в зависимости от количества операций и ваших потребностей).
Внизу формы документа есть ссылки, пройдя по которым можно еще раз проверить настройки порядка регистрации счетов-фактур, а также установить настройки нумерации. В настройках можно задать единую нумерацию со счетами-фактурами на отгрузку или отдельную — с префиксом «А» (например, А1, А2), чтобы визуально отличать авансовые документы (налоговое законодательство не содержит строгих требований к формату нумерации счетов-фактур). Также программа может автоматически подставить наименование товара из договора или счёта, но иногда требуется указать его вручную. Почему в счет-фактуре на аванс нельзя просто написать «Предварительная оплата» читайте в нашей статье.
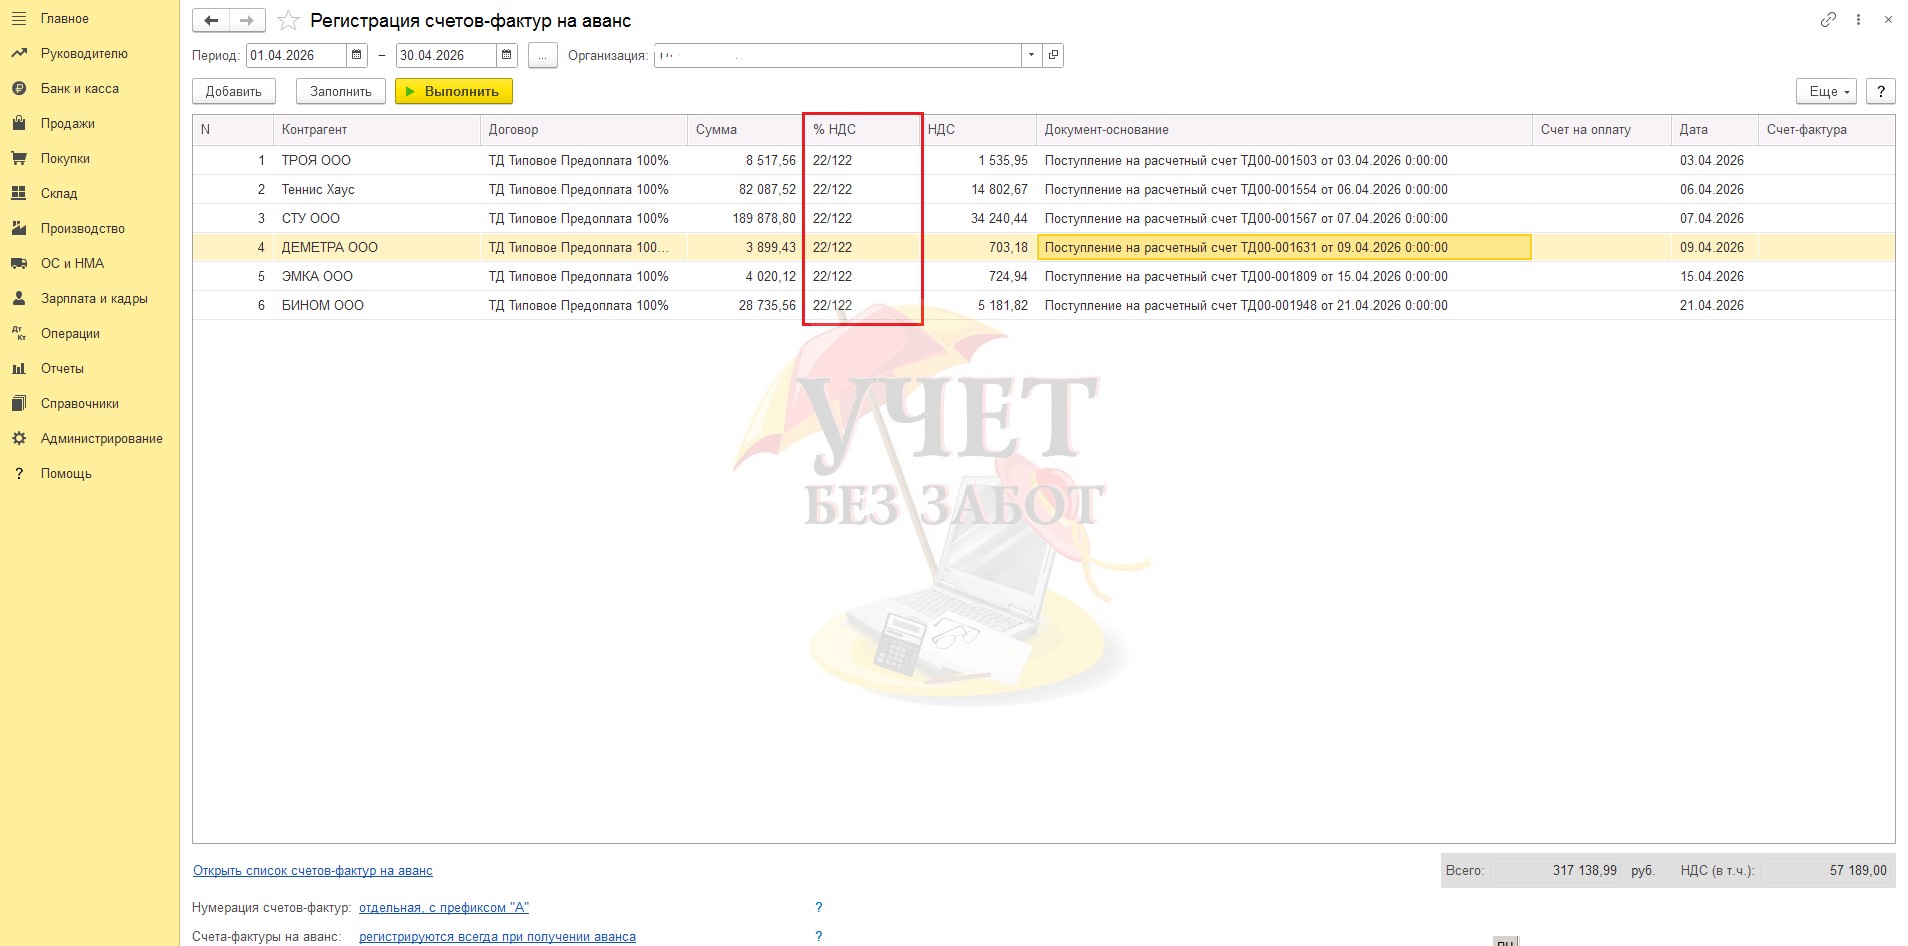
Нажимаем кнопку «Заполнить». В нашем случае программа заполнила форму данными по кредитовому сальдо счета 62.02. На этом этапе можно дополнительно проверить, чтобы колонка «% НДС» была заполнена ставкой, которая применяется в вашей организации (22/122; 10/110; 7/107; 5/105).
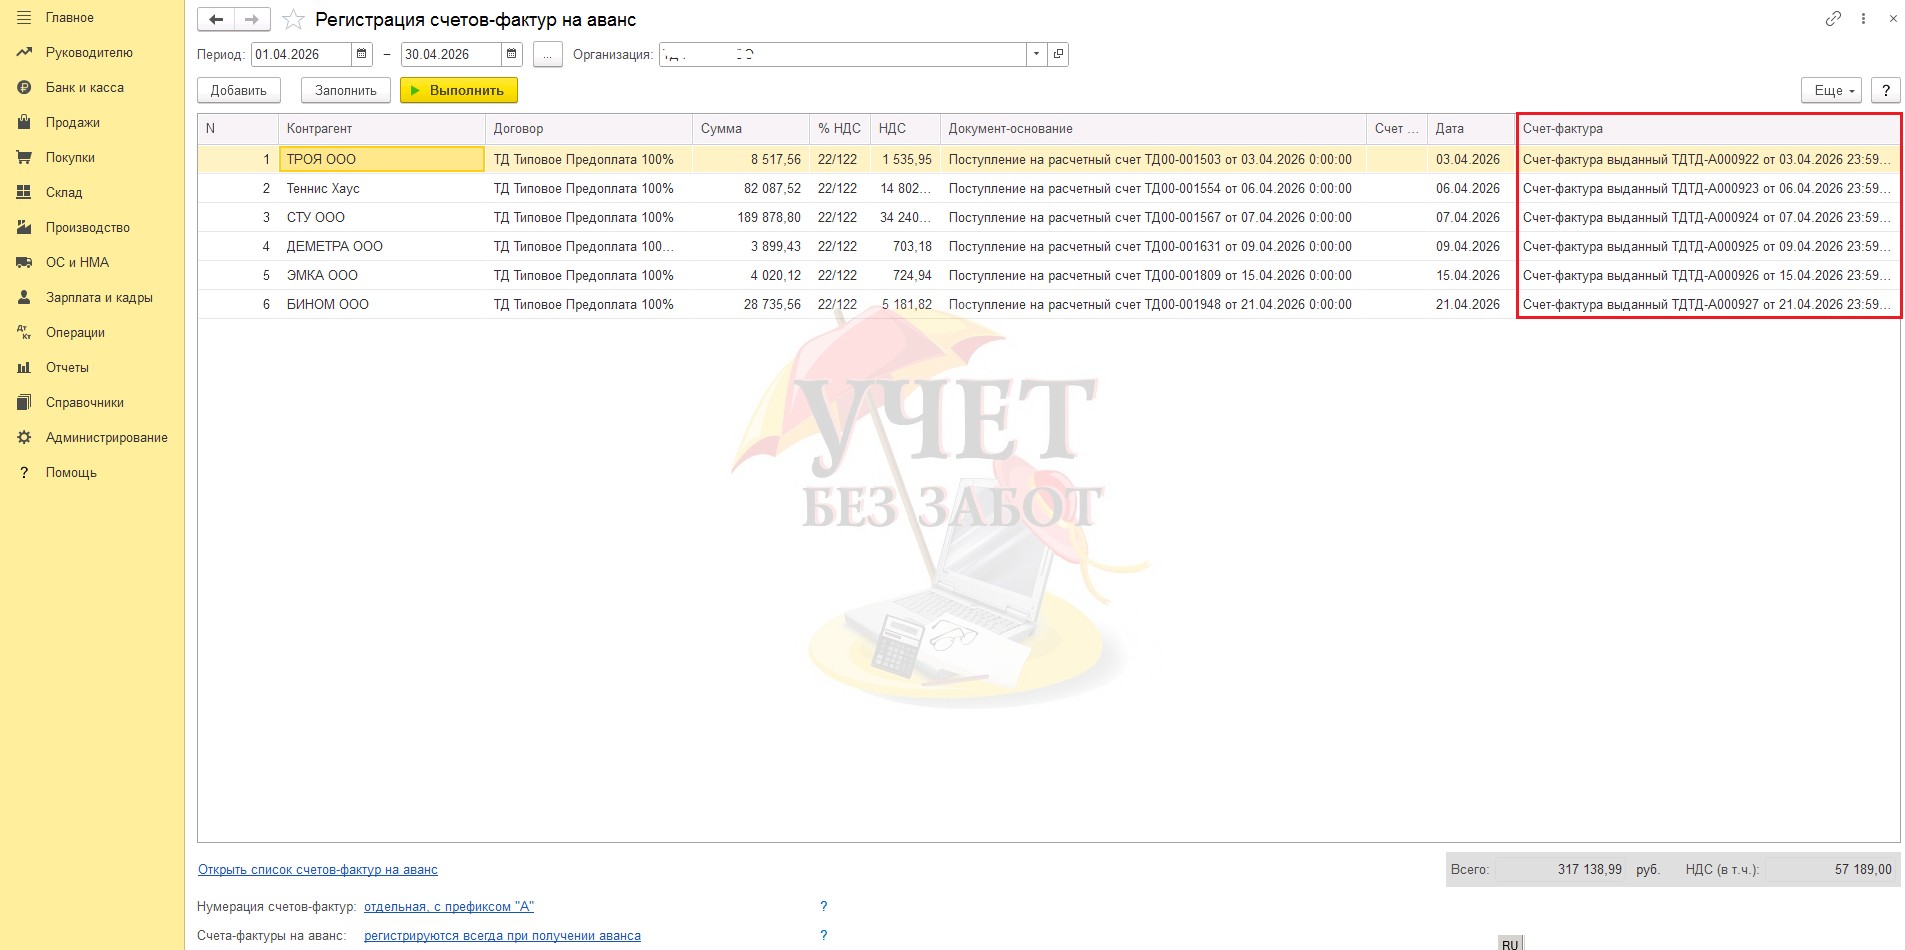
Далее нажимаем кнопку «Выполнить». Программа автоматически сформирует и проведет счет-фактуры на аванс.
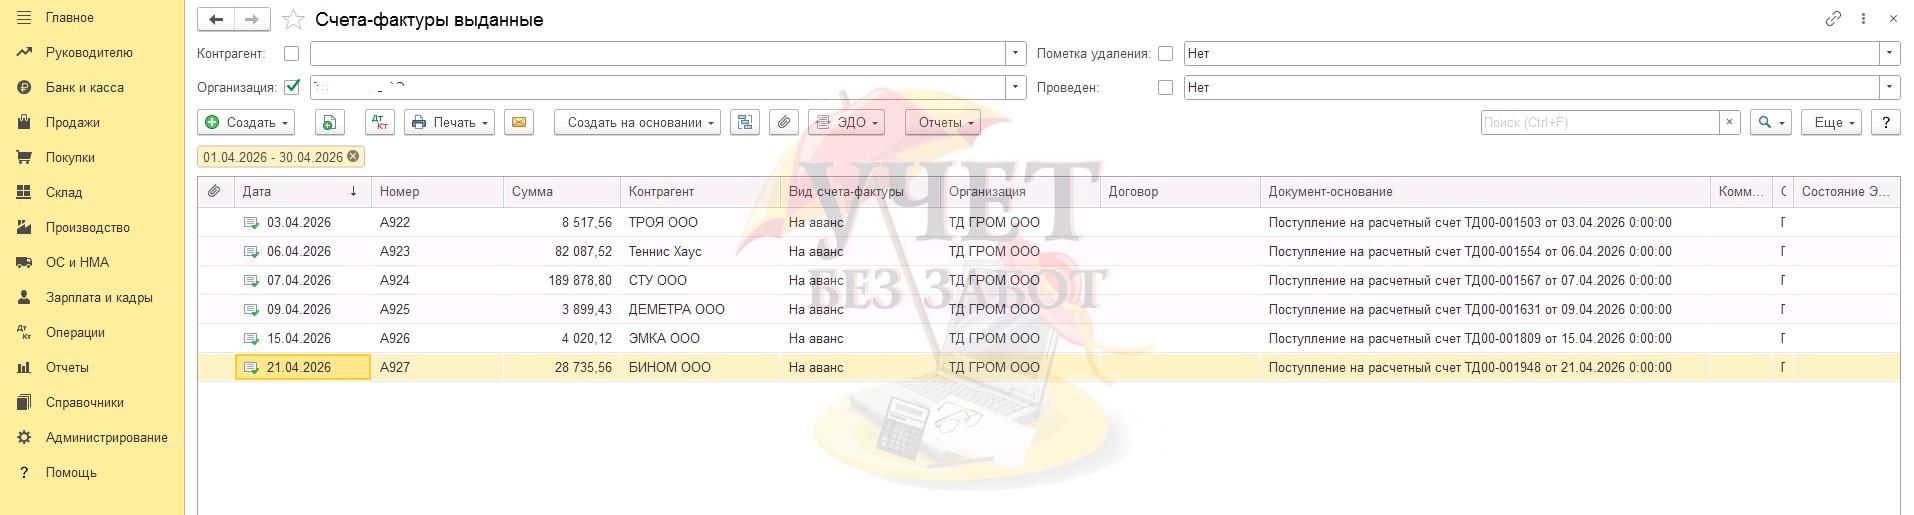
Проверить результат можно, нажав ссылку «Открыть список счетов-фактур на аванс».
Эти документы появятся в журнале «Счета-фактуры выданные» (раздел «Продажи» — «Счета-фактуры выданные»).
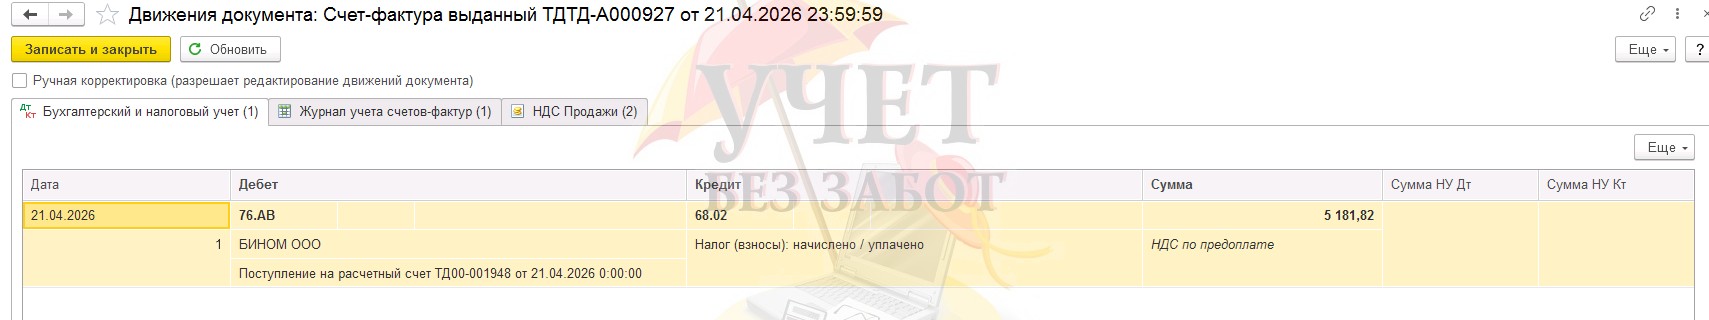
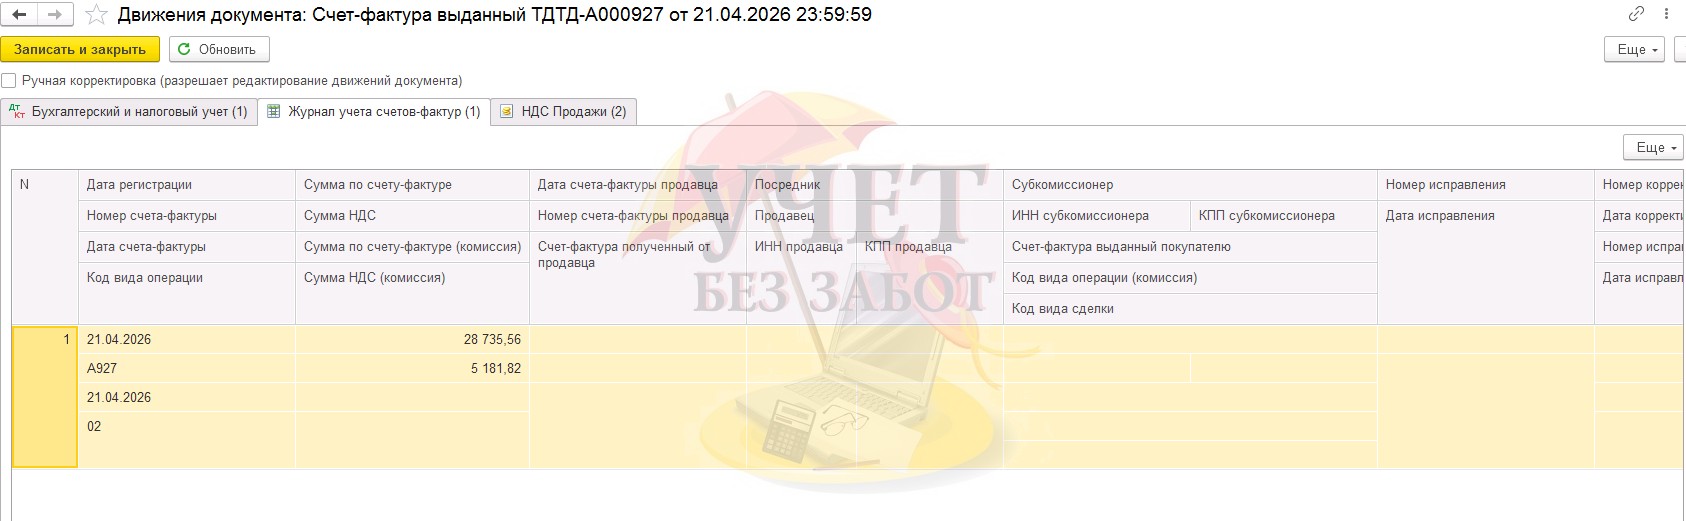
Сформированные таким образом авансовые счет-фактуры отражаются в книге продаж с КВО 02 и формируют запись по дебету счета 76АВ и кредиту счета 68.02.
Откроем одну из счет-фактур и посмотрим движения документа.
Также при проведении документа формируется запись в журнале учета счетов-фактур.
Обратите внимание! Автоматическую регистрацию счетов-фактур можно выполнять многократно. По одним и тем же авансам программа не будет создавать новые счета-фактуры на аванс.
Важно! Если в процессе заполнения данной формы у вас появляются строки красного цвета — это значит, что программа «сигнализирует» о нарушении срока регистрации счета-фактуры. То есть что у вас в учете есть авансы за прошлые периоды, по которым авансовые счета-фактуры по каким-либо причинам не были сформированы.
В этом случае бухгалтеру необходимо проверить учет прошлого периода, и, возможно, подать корректирующую декларацию по НДС, если она уже была сдана. Перенос оплаты «авансового» НДС не предусмотрен Налоговым кодексом.
Итог: автоматическая регистрация счетов-фактур на аванс является мощным инструментом для учета НДС в программе 1С: Бухгалтерия предприятия, но требует внимательного отношения к соблюдению последовательного проведения документов для корректного зачета авансов с целью избежания излишнего начисления НДС к оплате.