Модернизация ОС в 1С: Бухгалтерии предприятия

Чем модернизация ОС отличается от ремонта?
Модернизация основных средств — улучшение их качественных характеристик (наделение другими новыми свойствами) или изменение технологического (служебного) назначения оборудования, здания, сооружения или иного объекта амортизируемых основных средств. (п. 2 ст. 257 НК РФ).
Важное отличие от ремонта: ремонт возвращает оборудование к исходному, «заводскому» состоянию (замена изношенных деталей, устранение дефектов), а модернизация целенаправленно меняет характеристики — улучшает их.
Модернизация ОС в бухгалтерском учете
Как меняется бухгалтерский учет:
- увеличение первоначальной стоимости модернизируемого объекта на сумму завершенных капитальных вложений на улучшение ОС (п. 18 ФСБУ 26/2020, п. 24 ФСБУ 6/2020); затраты на модернизацию принимаются к учету без НДС;
- элементы амортизации (СПИ, ликвидационная стоимость, способ начисления амортизации) возможно пересмотреть (п. 37 ФСБУ 6/2020); ранее начисленная амортизация не пересчитывается.
Модернизация ОС в налоговом учете
Как меняется налоговый учет:
- увеличивается первоначальная стоимость на сумму завершенных капитальных вложений на улучшение ОС; это правило действует
в т. ч. для полностью самортизированных ОС (п. 2 ст. 257 НК РФ); - организации, применяющие амортизационную премию, вправе единовременно включить в расходы часть затрат на модернизацию; её размер ограничен. (п. 9 ст. 258 НК РФ);
- организация вправе увеличить СПИ объекта в пределах сроков, установленных для той амортизационной группы, в которую ранее было включено такое основное средство (п. 1 ст. 258 НК РФ).
В данной публикации рассмотрим два практических примера в программе 1С: Бухгалтерия предприятия:
- модернизация в связи с покупкой дополнительного оборудования;
- модернизация в связи с заменой детали (узла, агрегата) на более мощный.
Пример № 1. Модернизация в связи с покупкой дополнительного оборудования
Условия примера.
Основные сведения по объекту «Станок деревообрабатывающий»: принят к учету
Сведения по модернизации:
Шаг 1 — Поступление дополнительного оборудования
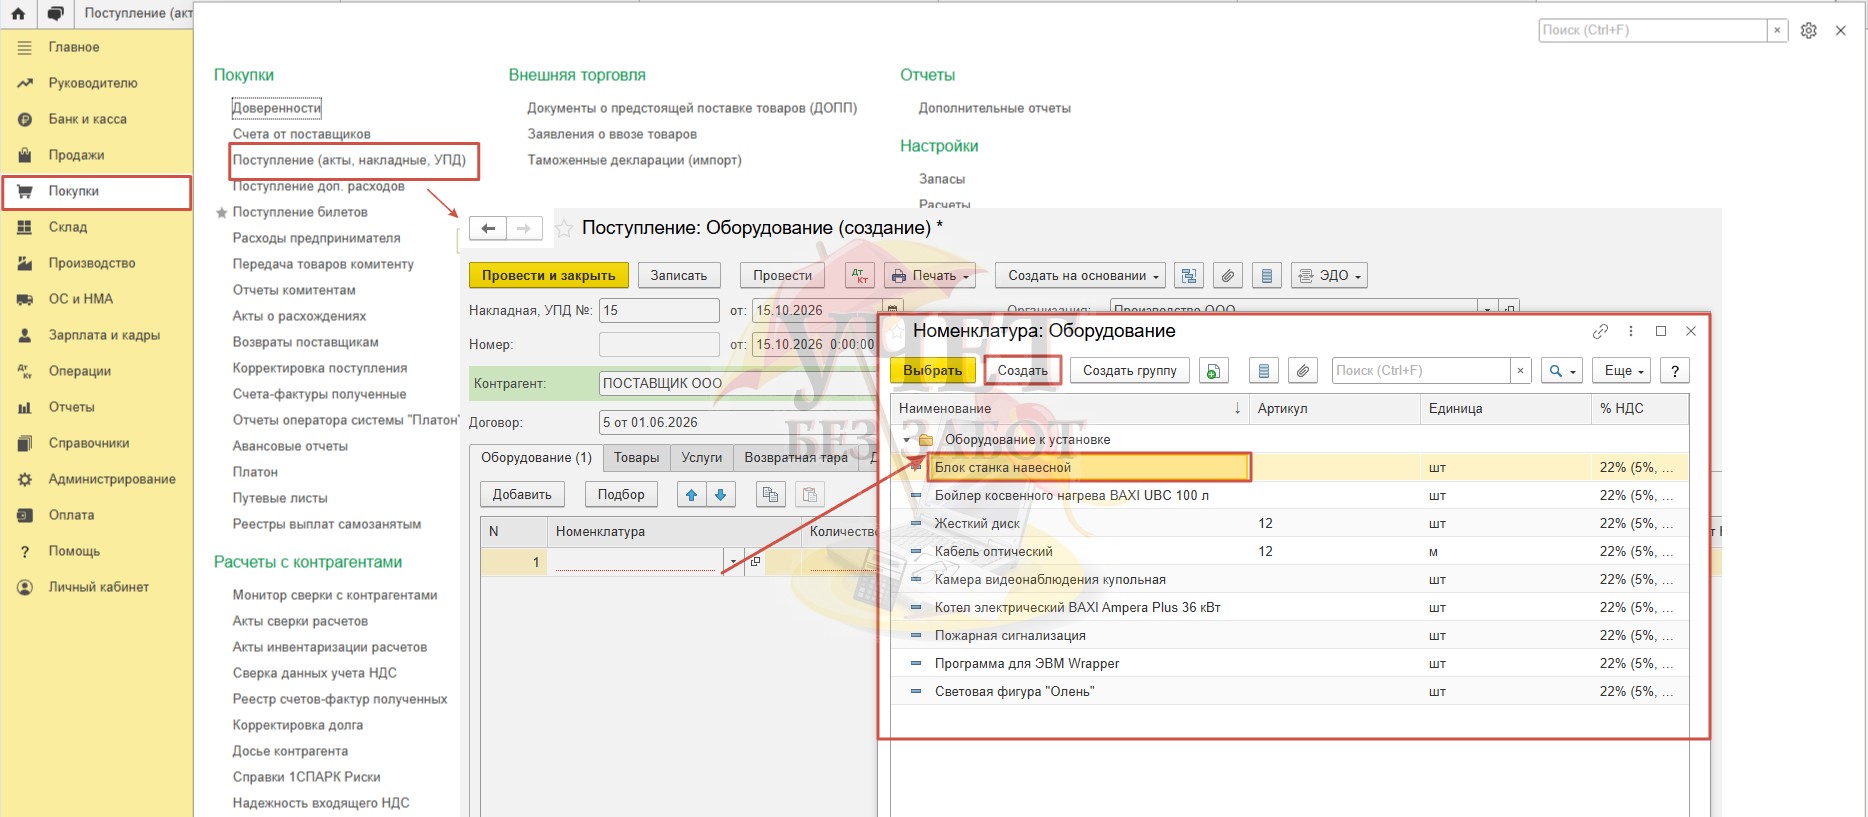
В разделе «Покупки» на вкладке «Поступление (акты, накладные, УПД)» создаем документ поступления с видом «Оборудование». В документе заполняем все обязательные реквизиты. В табличной части добавляем новую позицию номенклатуры «Блок станка навесной». Счет учета — 08.04.1.
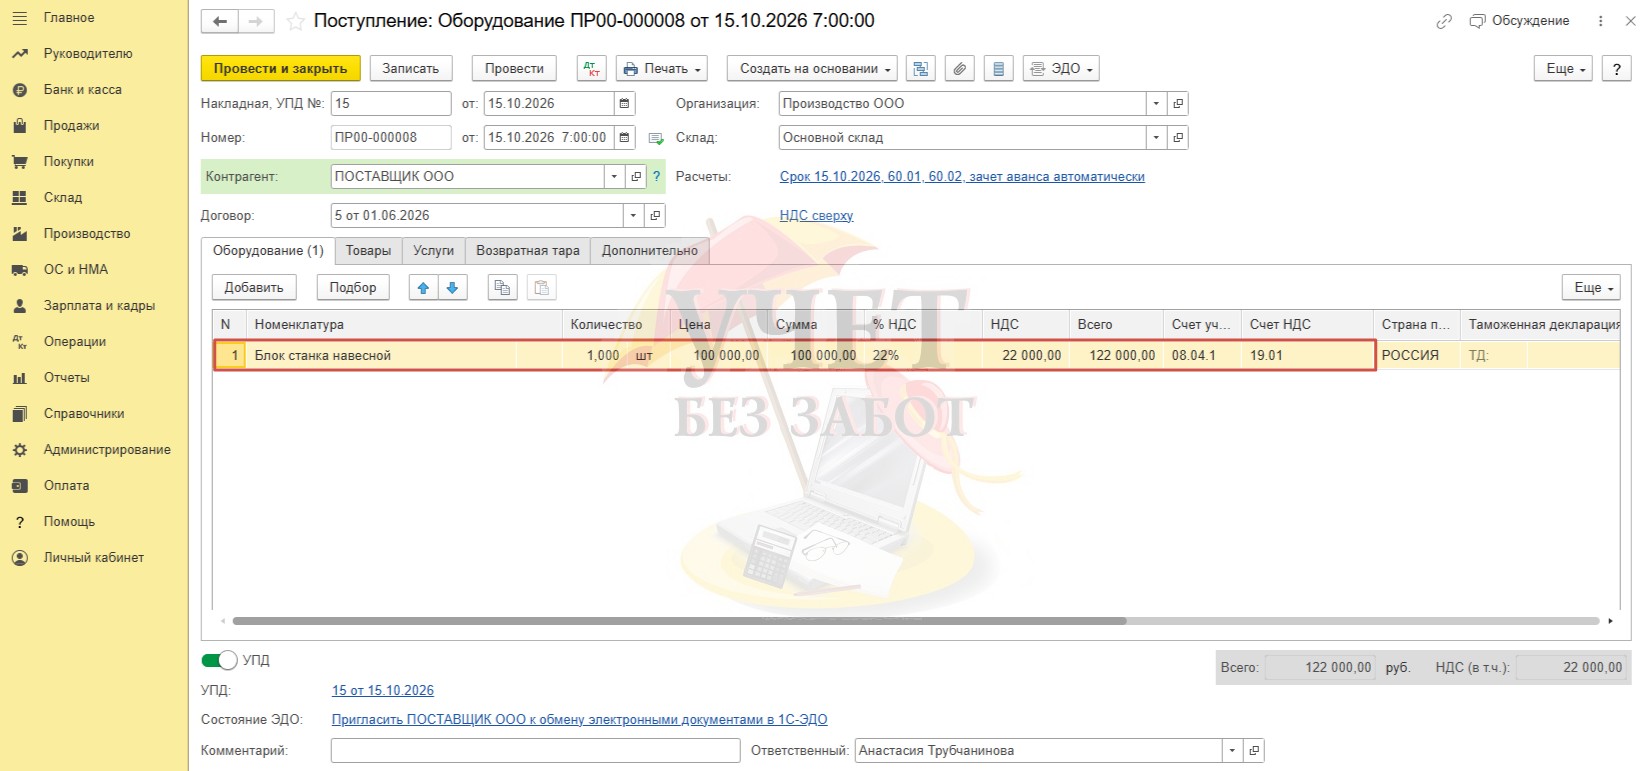
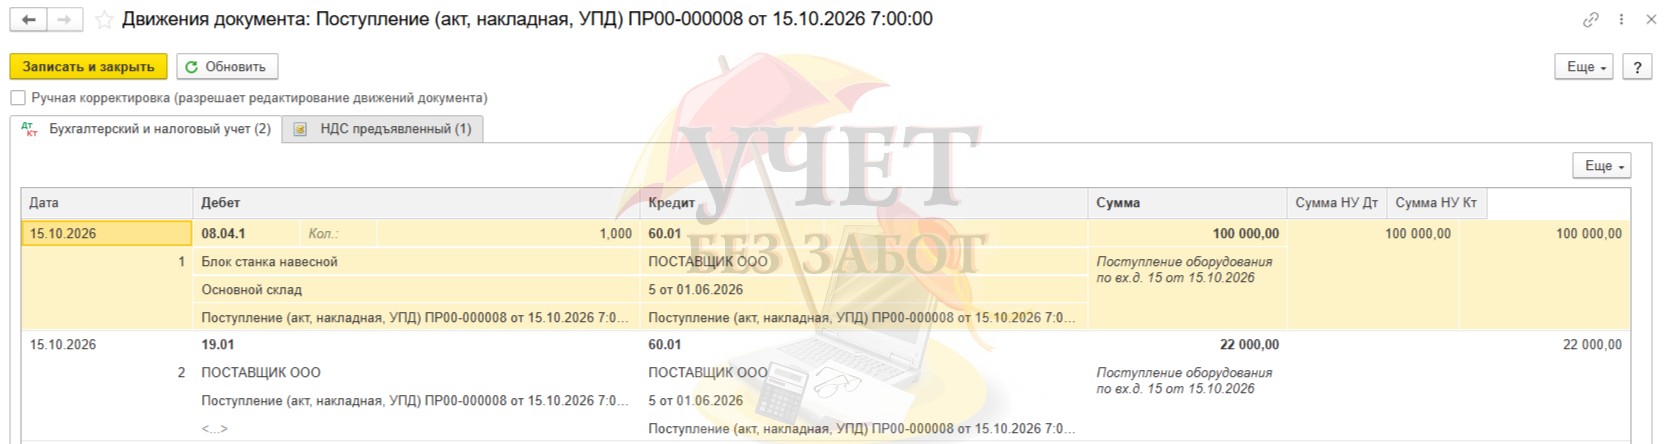
Проводим и смотрим проводки документа:
Дт 08.04.1 Кт 60.01 — отразили приобретение оборудования к установке
Дт 19.01 Кт 60.01 — учли входящий НДС.
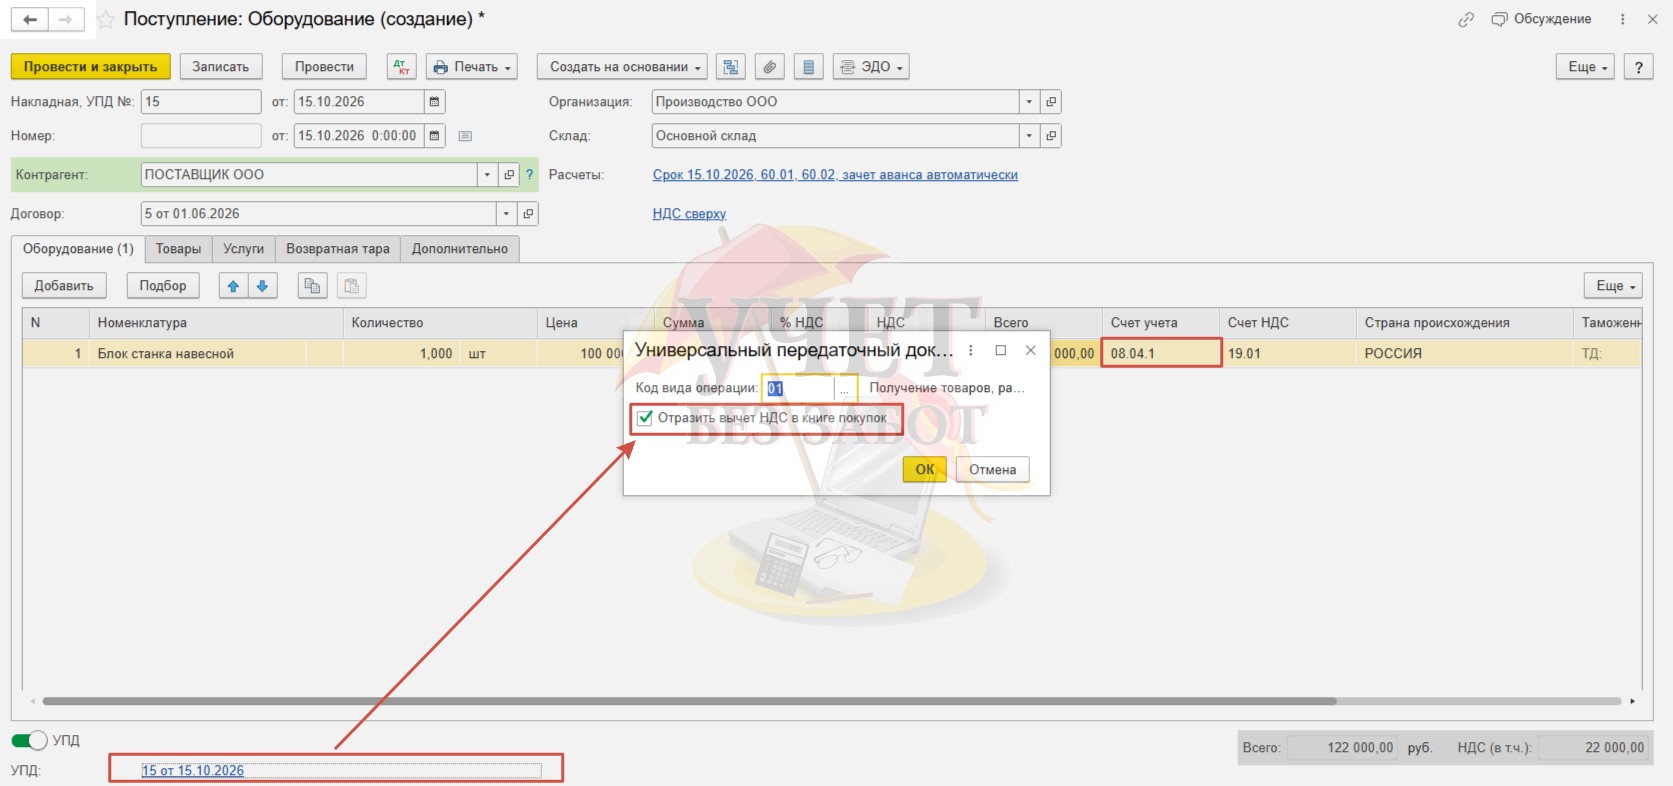
Регистрируем и проводим входящий
Шаг 2 — Поступление услуг по монтажу ОС
В разделе «Покупки» создаем документ «Поступление услуг: Акт, УПД» на сумму поступления услуг по монтажу оборудования. В колонке «Счет учета» выбираем счет 08.03. Создаем новый элемент справочника — объект строительства «Блок станка навесной».
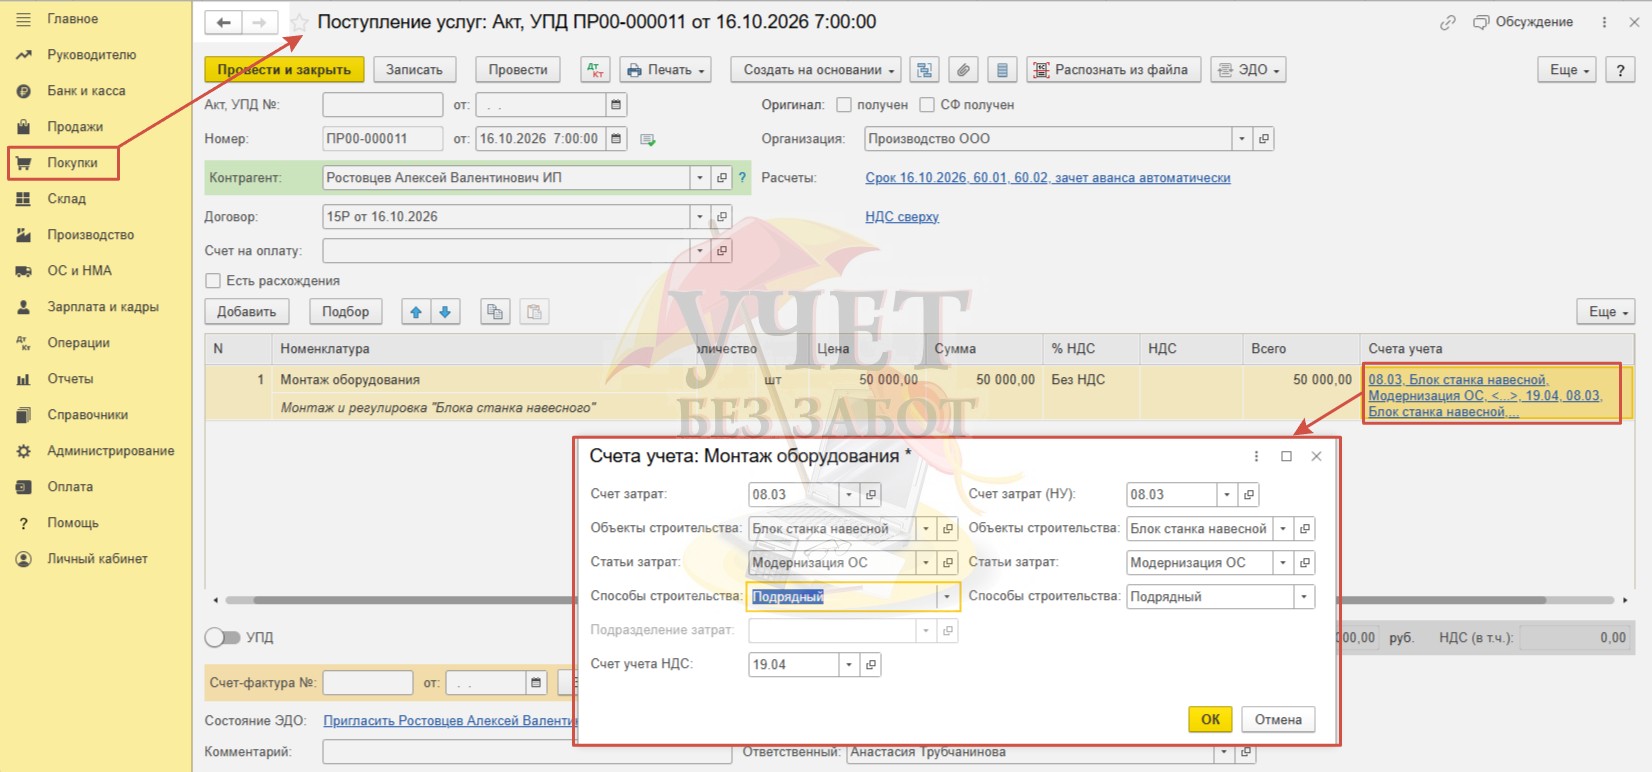
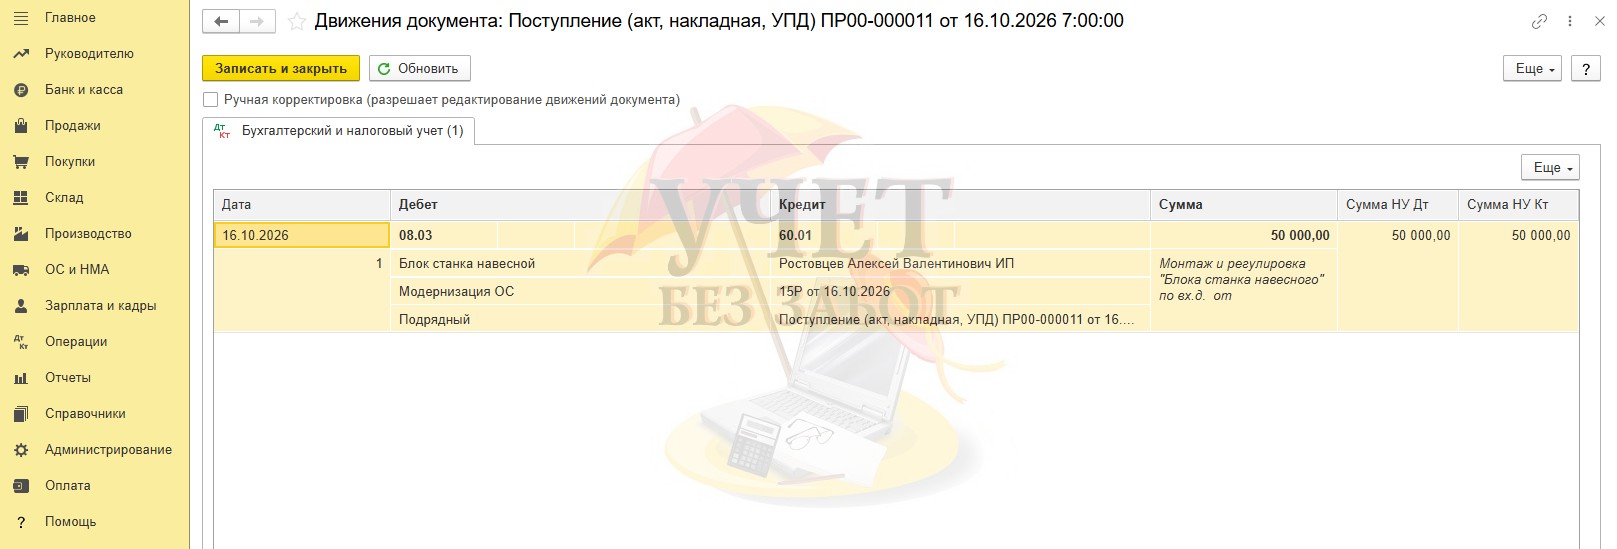
Проводим документ и посмотрим проводки.
Дт 08.03 — Кт 60.01 — на сумму затрат по монтажу.
Шаг 3 — Передача оборудования в монтаж
В документе «Поступление: Оборудование» по кнопке «Создать на основании» выбираем пункт «Расход материалов».
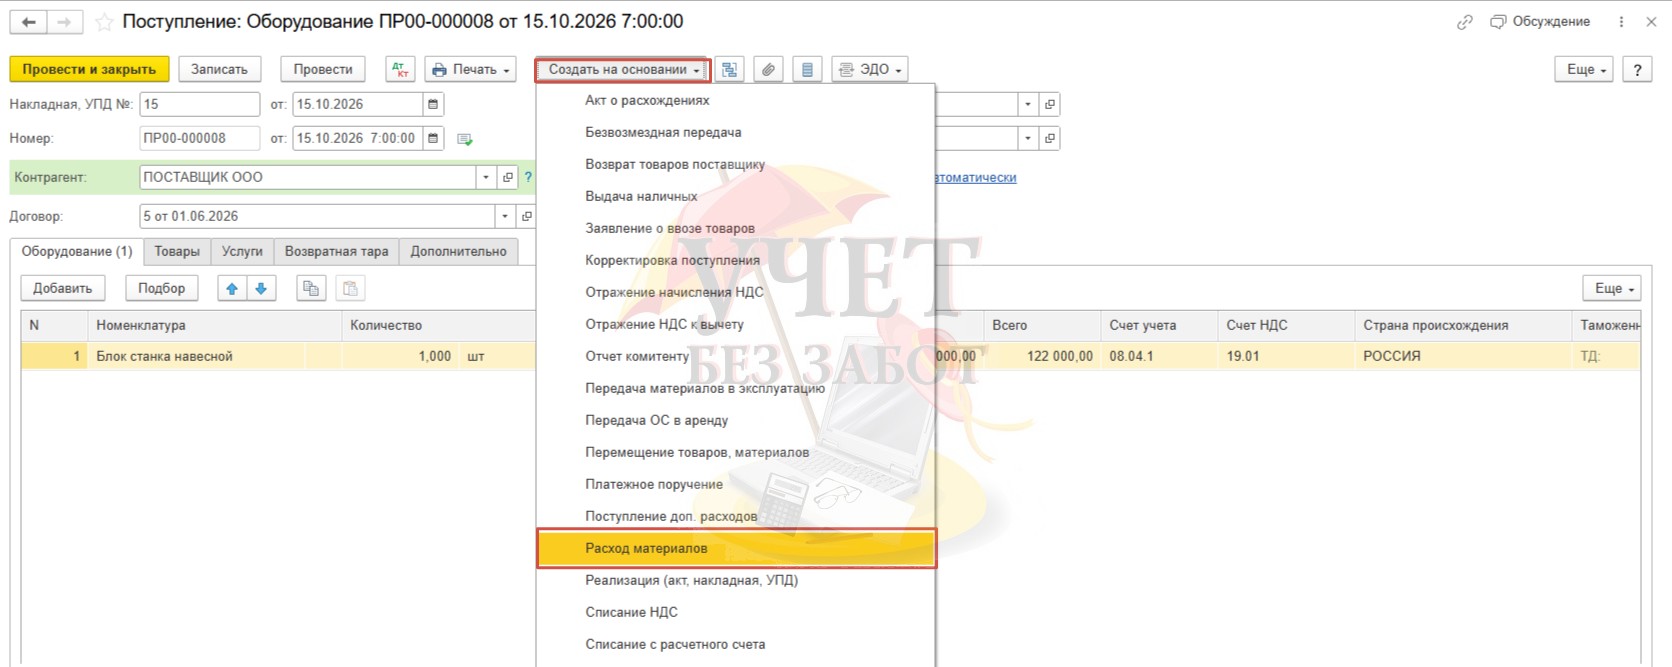
Рабочее место документа «Расход материалов» находится в разделе «Производство».
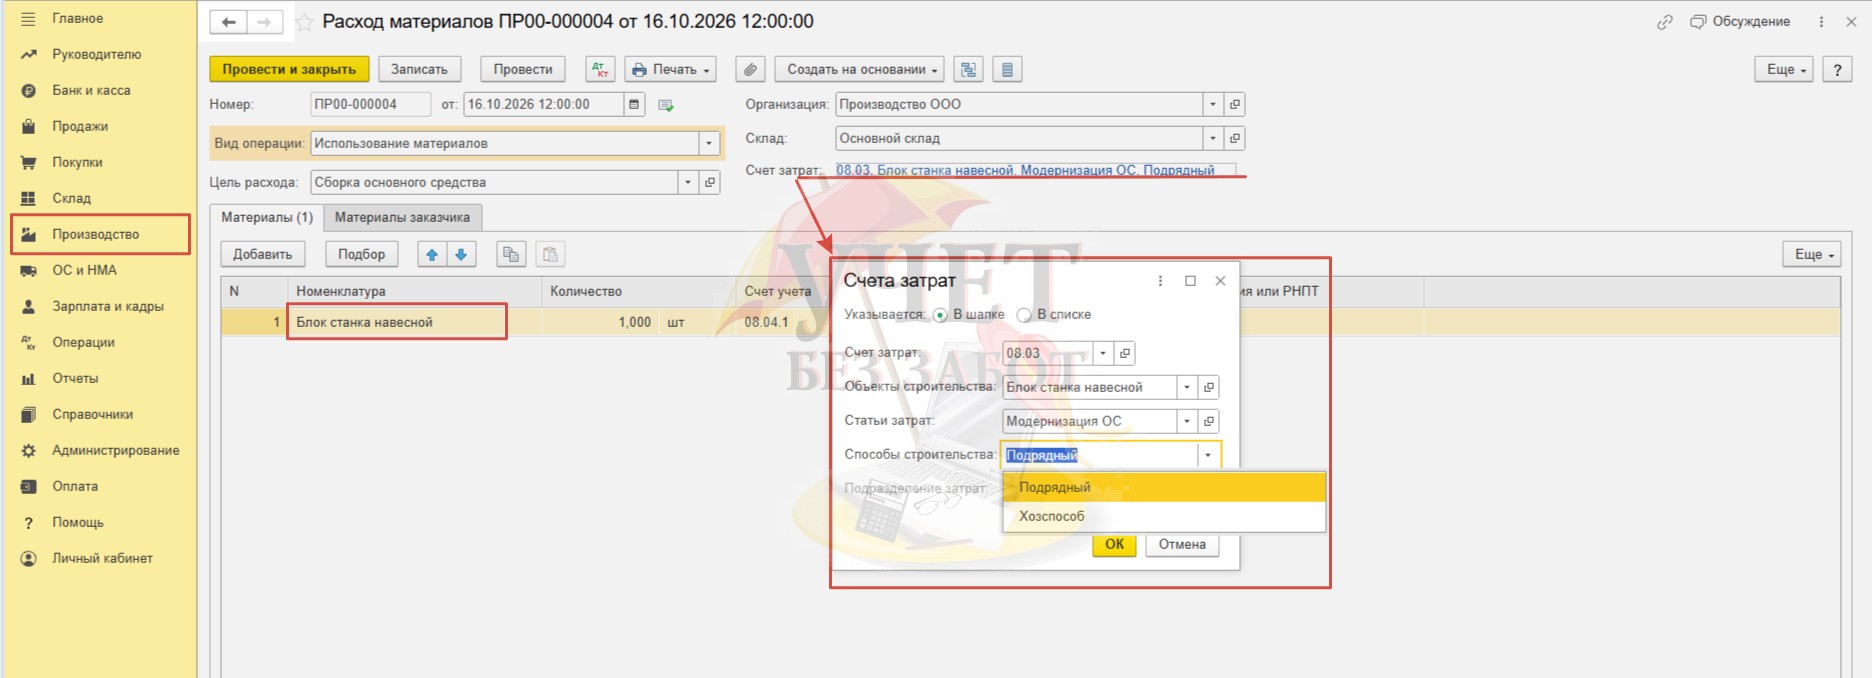
Заполняем все реквизиты документа: счет затрат — выбираем 08.03; объект строительства — «Блок станка навесной»; выбираем статью затрат; способ строительства — «Подрядный».
Важно: нужно выбрать «Подрядный» способ независимо от того, реально ли работы выполнял подрядчик или вы сделали всё сами. Это правило настройки программы, которое нужно соблюдать для корректного учёта НДС.
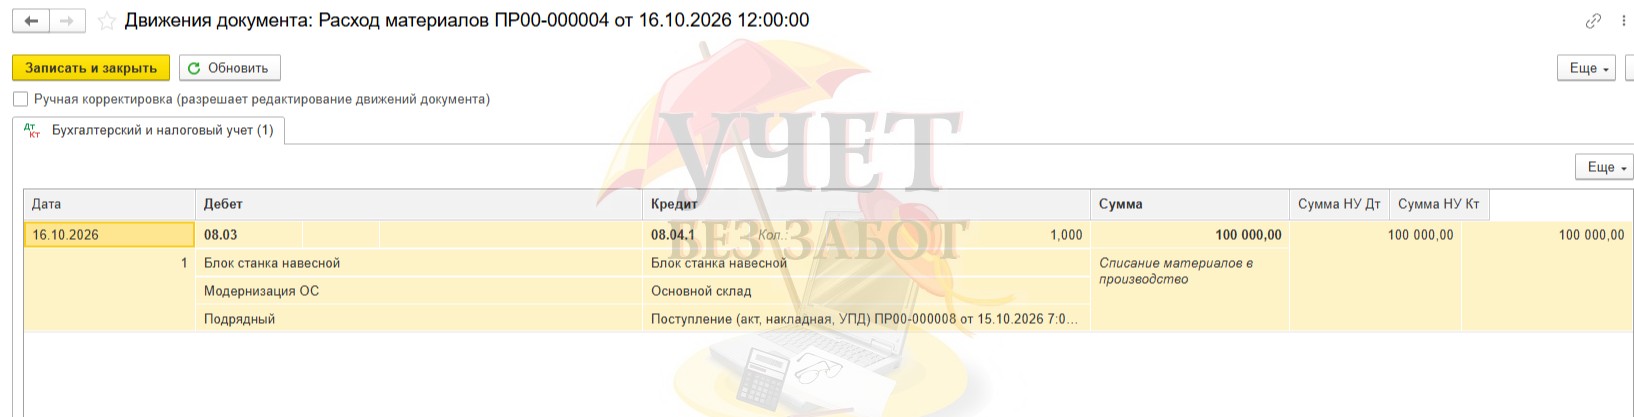
Проведем документ и посмотрим проводки.
Дт 08.03 Кт 08.04.1 — произведена перегруппировка расходов на модернизацию.
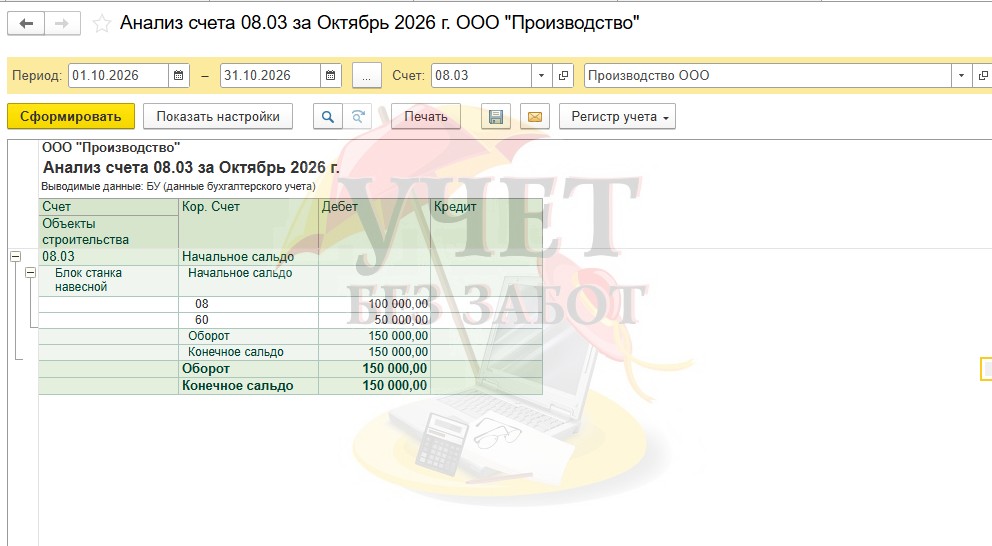
Сформируем анализ счета 08.03 и убедимся, что все наши затраты на модернизацию учтены корректно.
Шаг 4 — Увеличение стоимости ОС
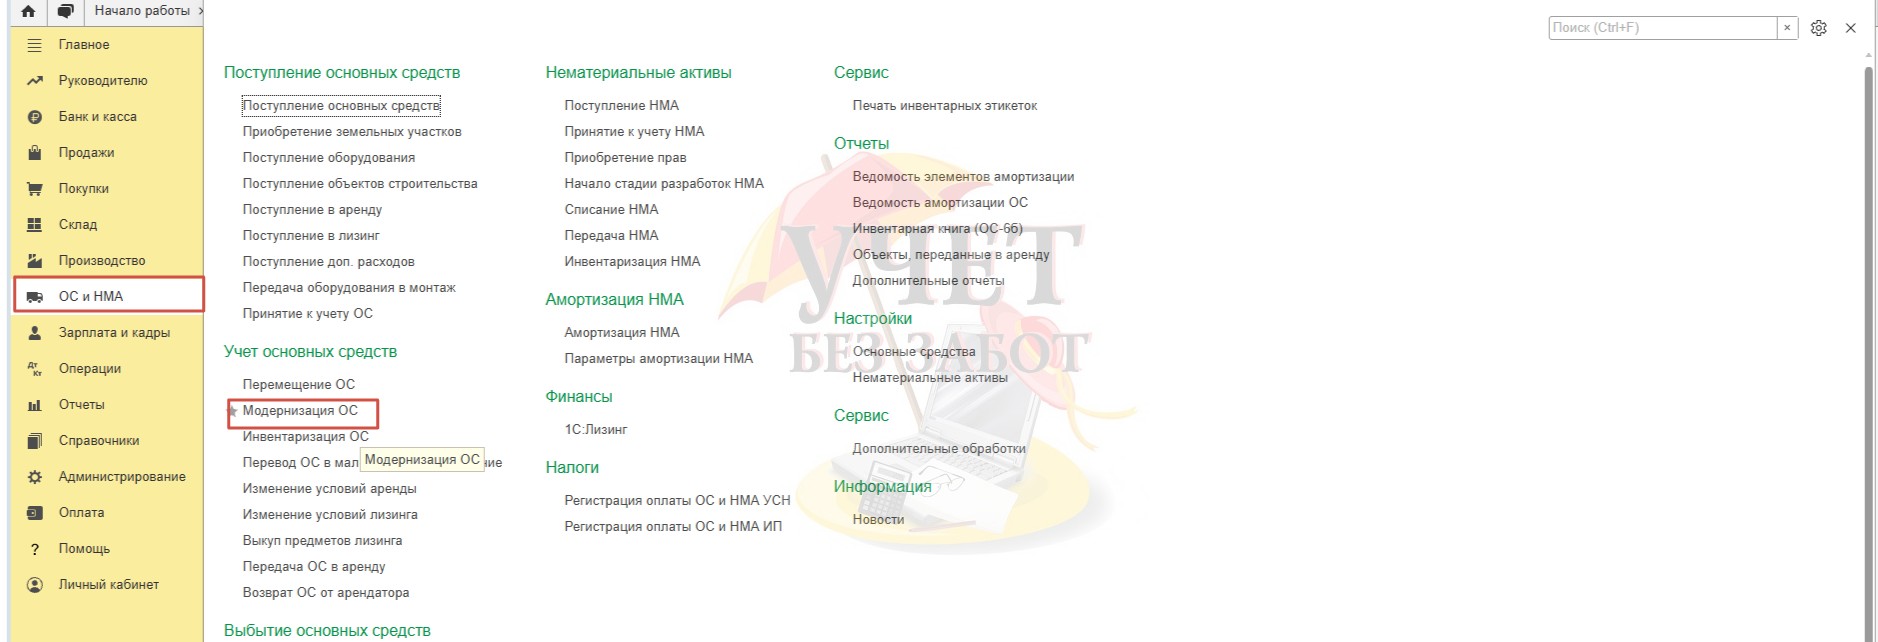
В разделе «ОС и НМА» — «Учет основных средств» создаем документ «Модернизация ОС».
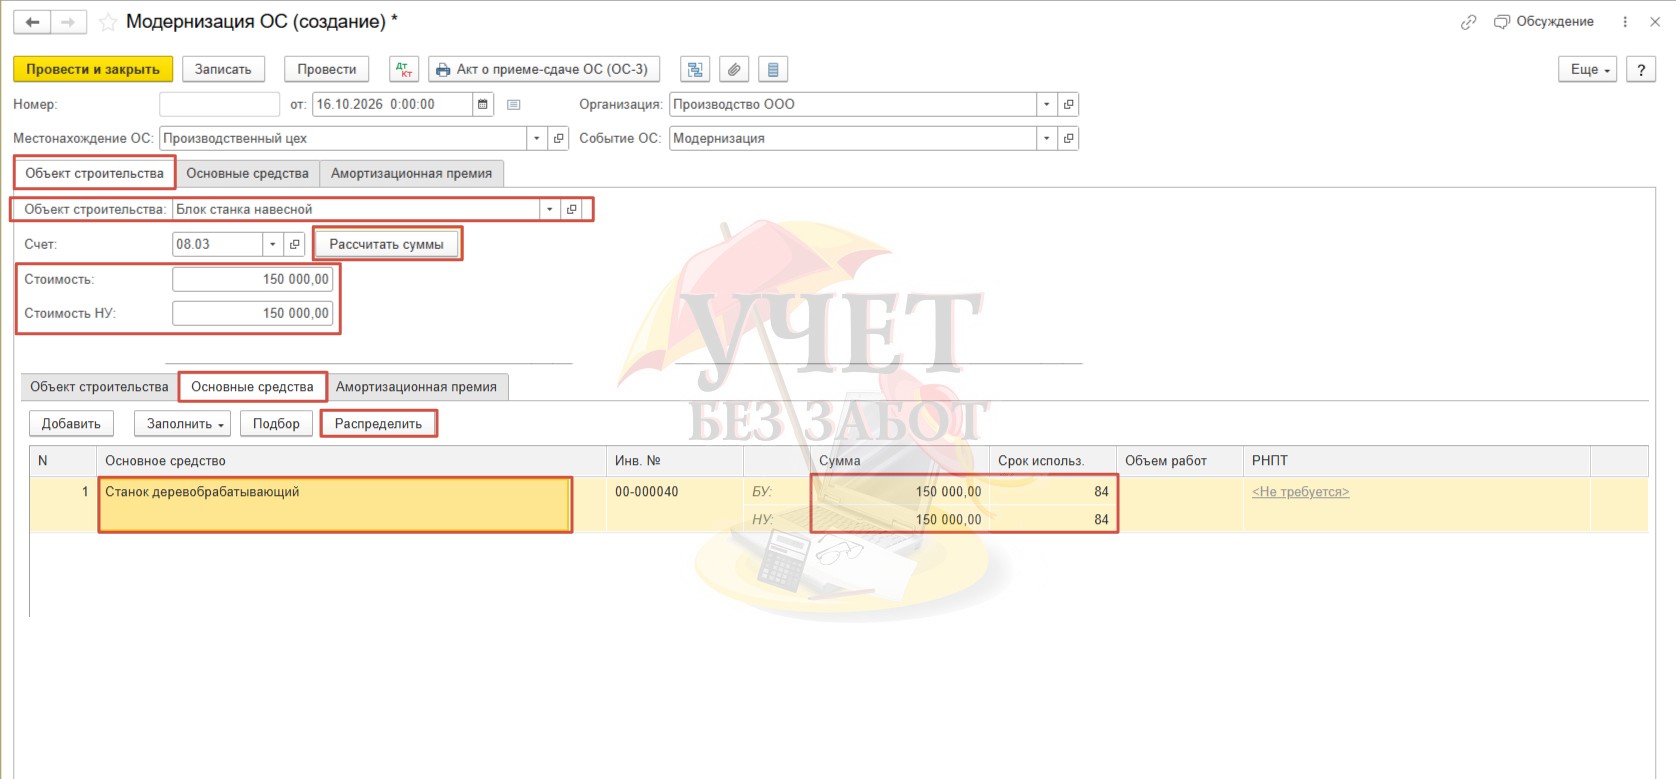
На вкладке «Объект строительства» выбираем «Блок станка навесной», нажимаем кнопку «Рассчитать суммы». Стоимость БУ и НУ рассчитывается автоматически. В нашем примере она равна.
На вкладке «Основные средства» выбираем «Станок деревообрабатывающий». Автоматически заполняется первоначальный СПИ. На этом этапе правомерно его пересмотреть и указать вручную новый, соблюдая требования законодательства. В данном примере СПИ будет пересмотрен в плановом порядке для всех объектов на
Заполняем суммы по кнопке «Распределить».
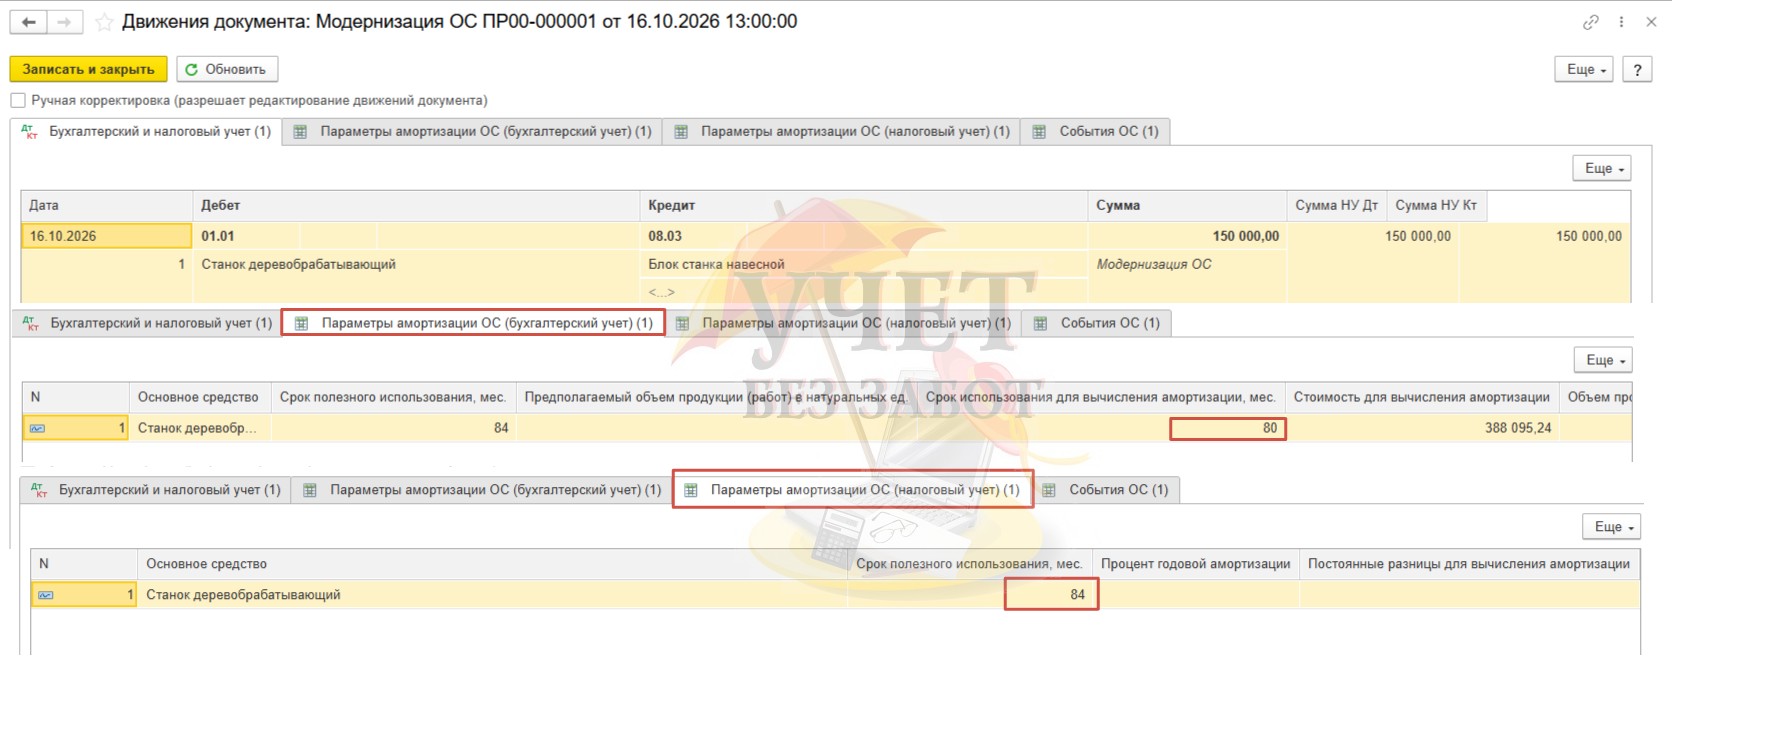
Посмотрим проводки:
Дт 01.01 Кт 08.03 — увеличилась первоначальная стоимость станка на сумму модернизации.
В регистрах «Параметры амортизации ОС»: по бухгалтерскому учету видим остаточный СПИ, по налоговому учету — первоначальный.
Шаг 5 — Проверка начисления амортизации после модернизации
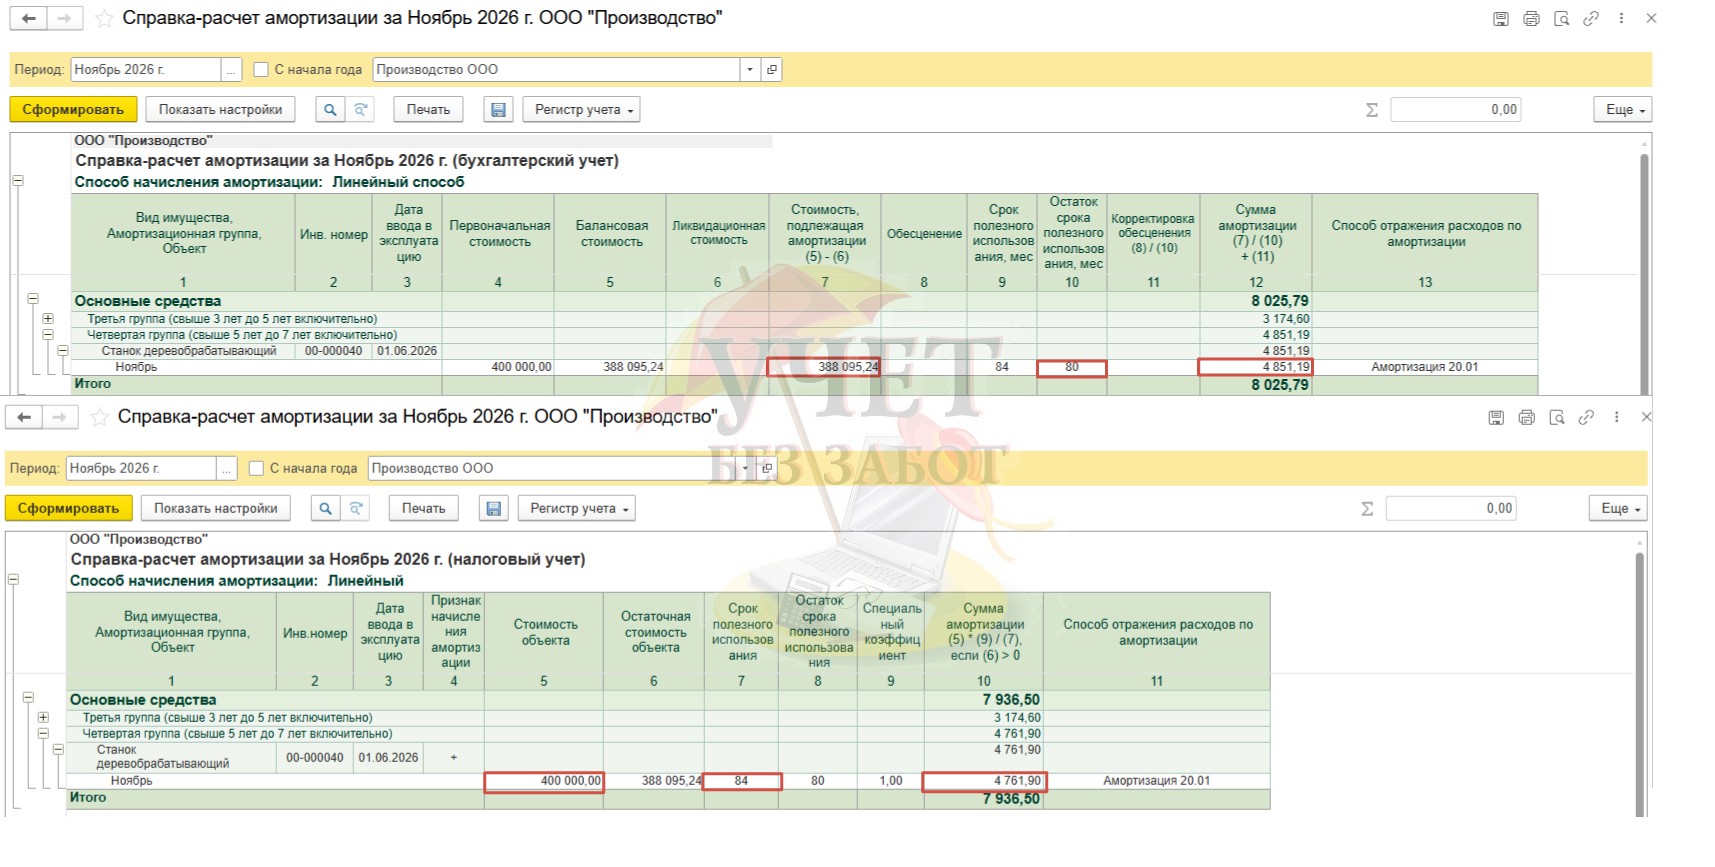
Изменение амортизации в связи с модернизацией проследим с месяца, следующего за месяцем проведения модернизации (регламентировано п. 33 ФСБУ 6/2020, п. 4 ст. 259 НК РФ).
В разделе «Операции» — «Закрытие месяца» проведем процедуру закрытия месяца по ноябрь включительно. Нажмем кнопку
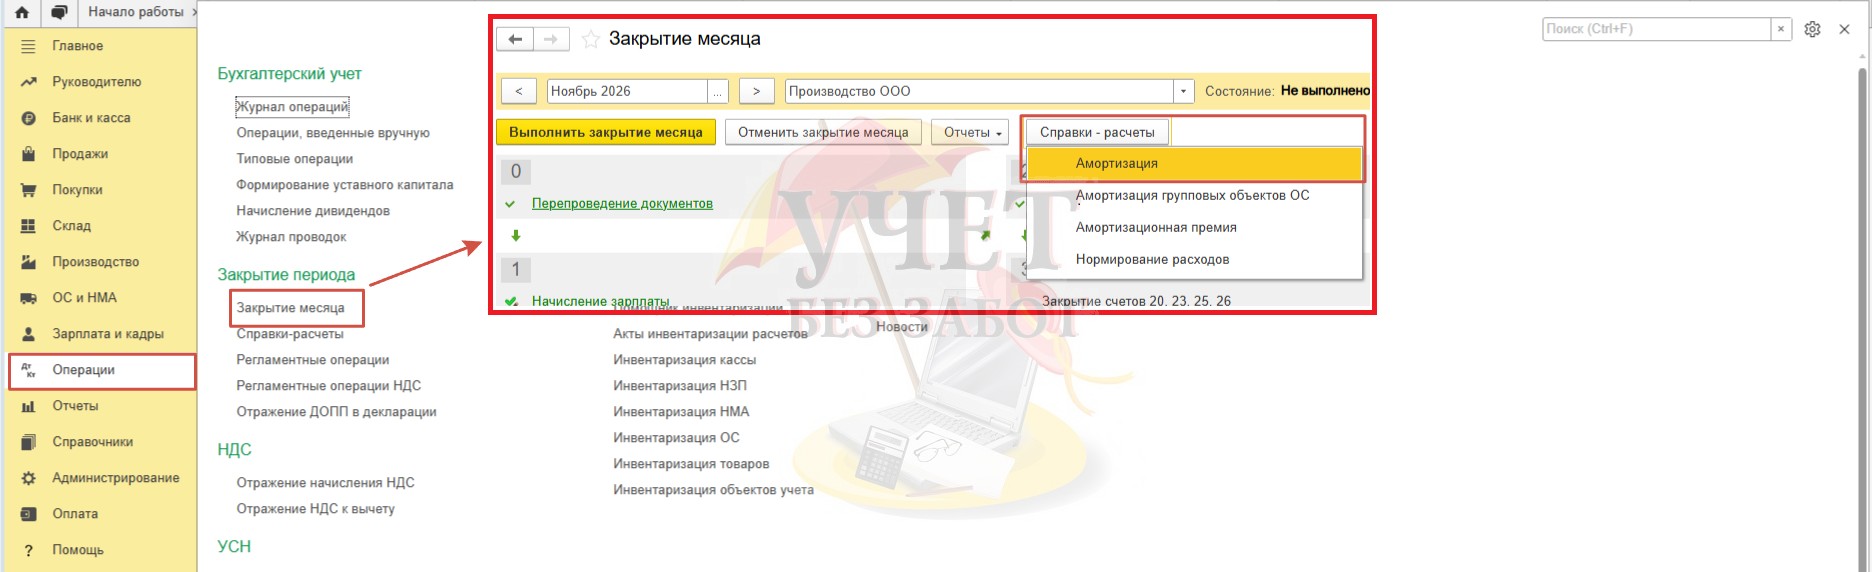
Сформируем
- по данным бухгалтерского учета: 388 095,24 / 80 = 4 851,19 (сумма остаточной стоимости / остаток СПИ);
- по данным налогового учета: 400 000 / 84 = 4 761,90 (сумма первоначальной стоимости (с учетом модернизации)/первоначальный СПИ.
Пример № 2. Модернизация в связи с заменой детали (узла, агрегата) на более мощный
Дополним наш пример новыми данными. Предположим, что для объекта «Станок деревообрабатывающий» нужна замена двигателя на более мощный для наращивания объемов производства.
Сведения по модернизации:
Шаг 1 — Поступление материалов для модернизации
В разделе «Покупки» — «Поступление (акты, накладные, УПД)» создаем документ поступления товаров.
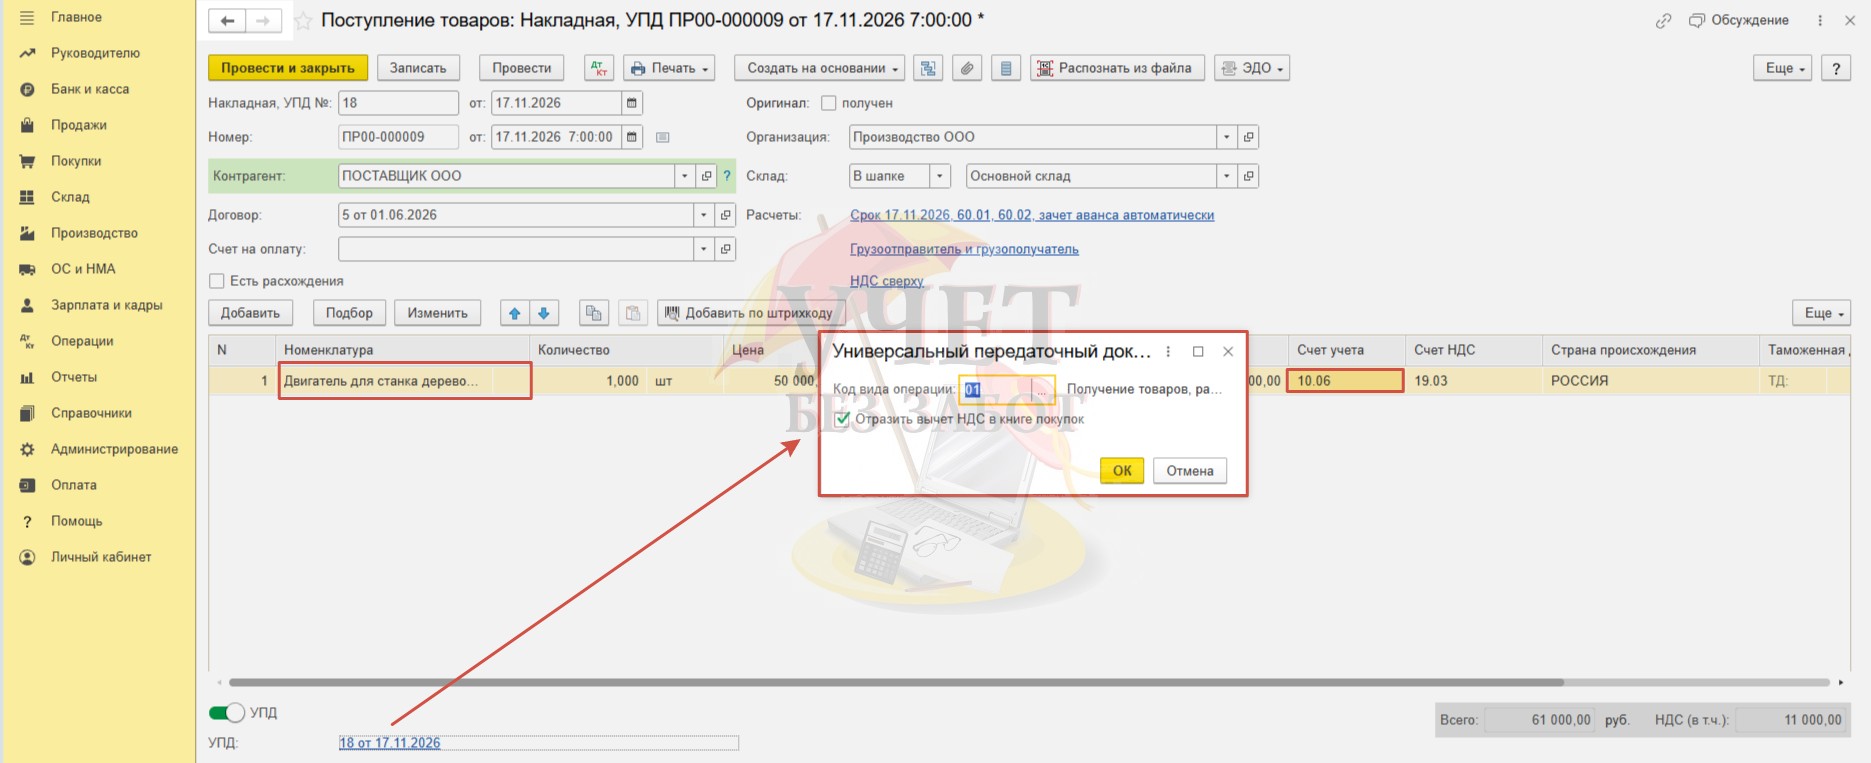
В документе заполняем все обязательные реквизиты. В табличной части добавляем новую номенклатурную позицию «Двигатель для станка деревообрабатывающего». Счет учета — 10.06. Регистрируем и проводим входящий
Проводим и смотрим проводки документа.
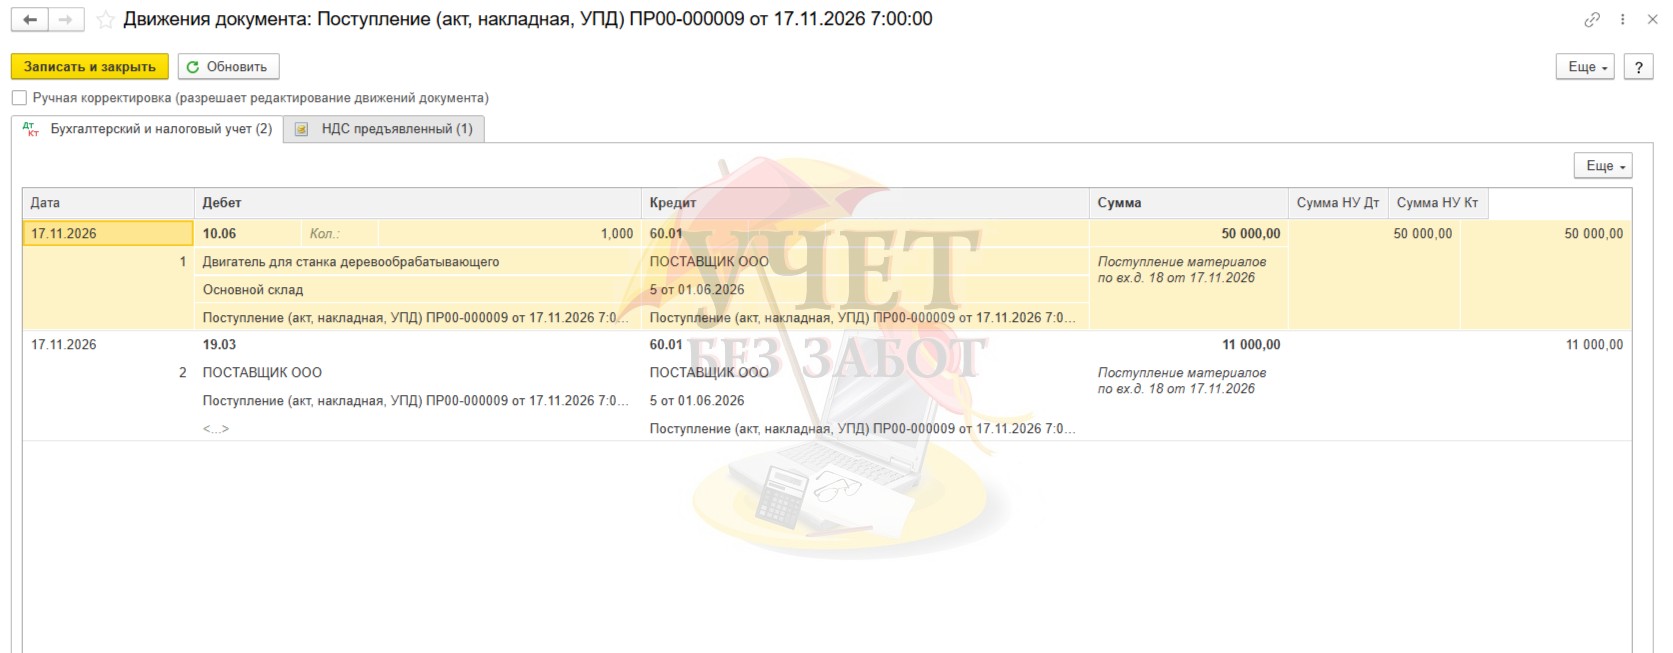
Дт 10.06 Кт 60.01 — отразили приобретение новых комплектующих.
Дт 19.01 Кт 60.01 — учли входящий НДС.
При проведении
Шаг 2 — Поступление услуг по монтажу ОС
В разделе «Покупки» — «Поступление (акты, накладные, УПД)» создаем документ поступления услуг.
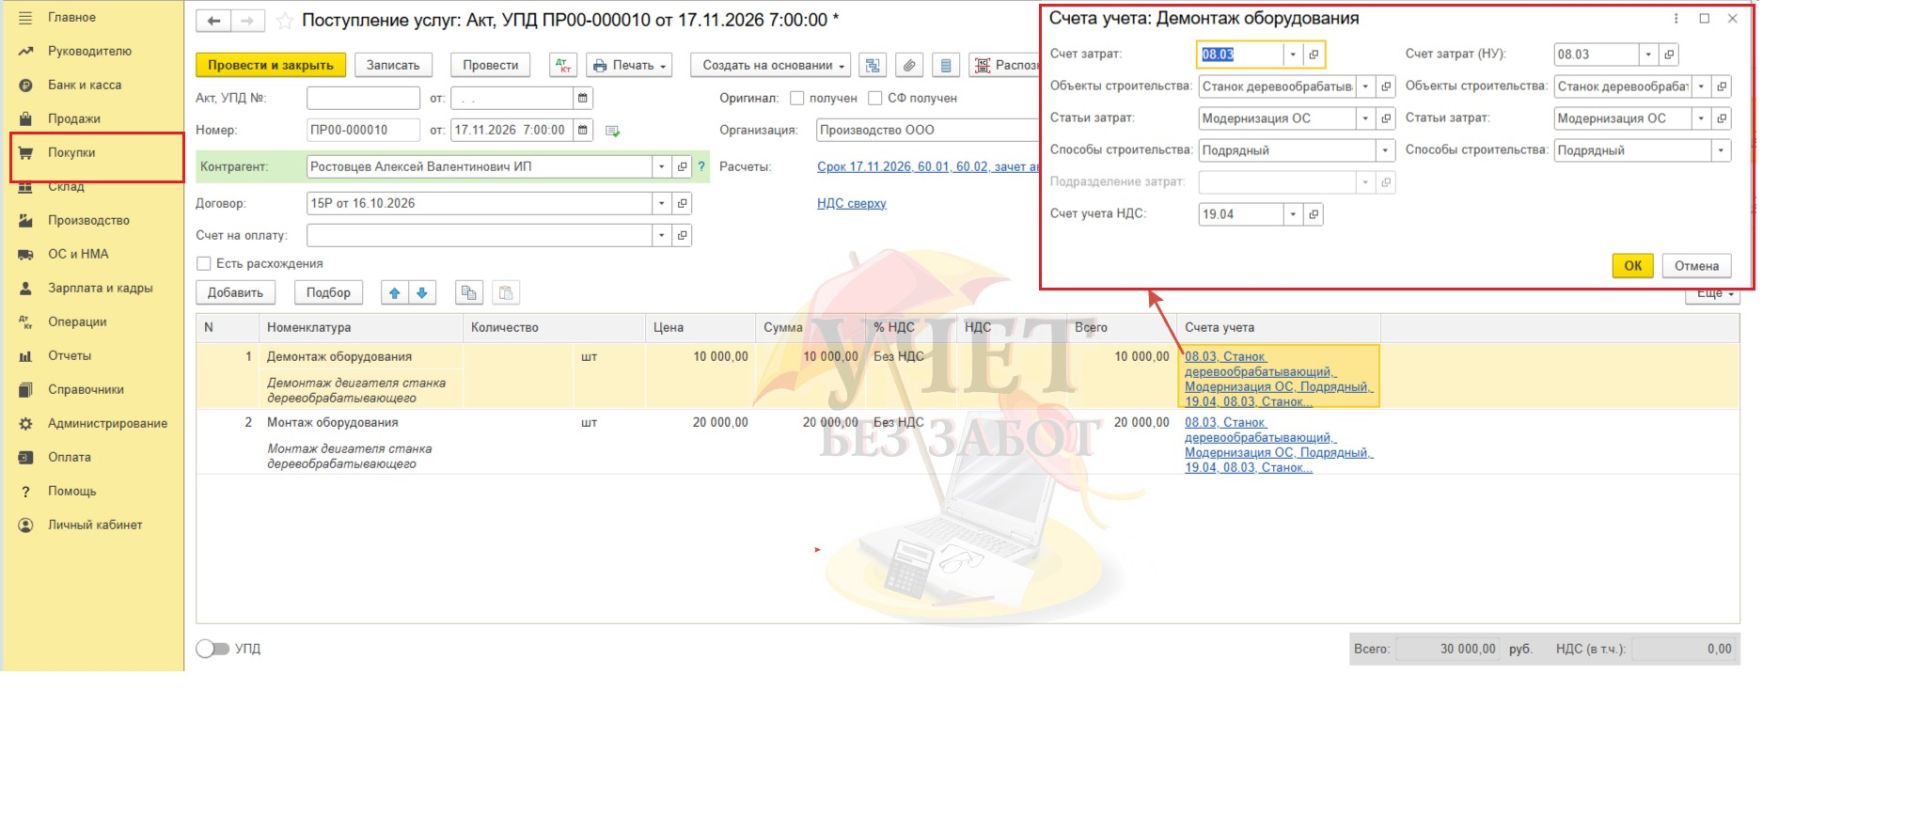
Заполняем все обязательные реквизиты документа. В табличной части выбираем номенклатуру с видом «Услуги». В колонке «Счет учета» заполняем необходимую аналитику. Затраты относим на счет 08.03 на объект строительства «Станок деревообрабатывающий».
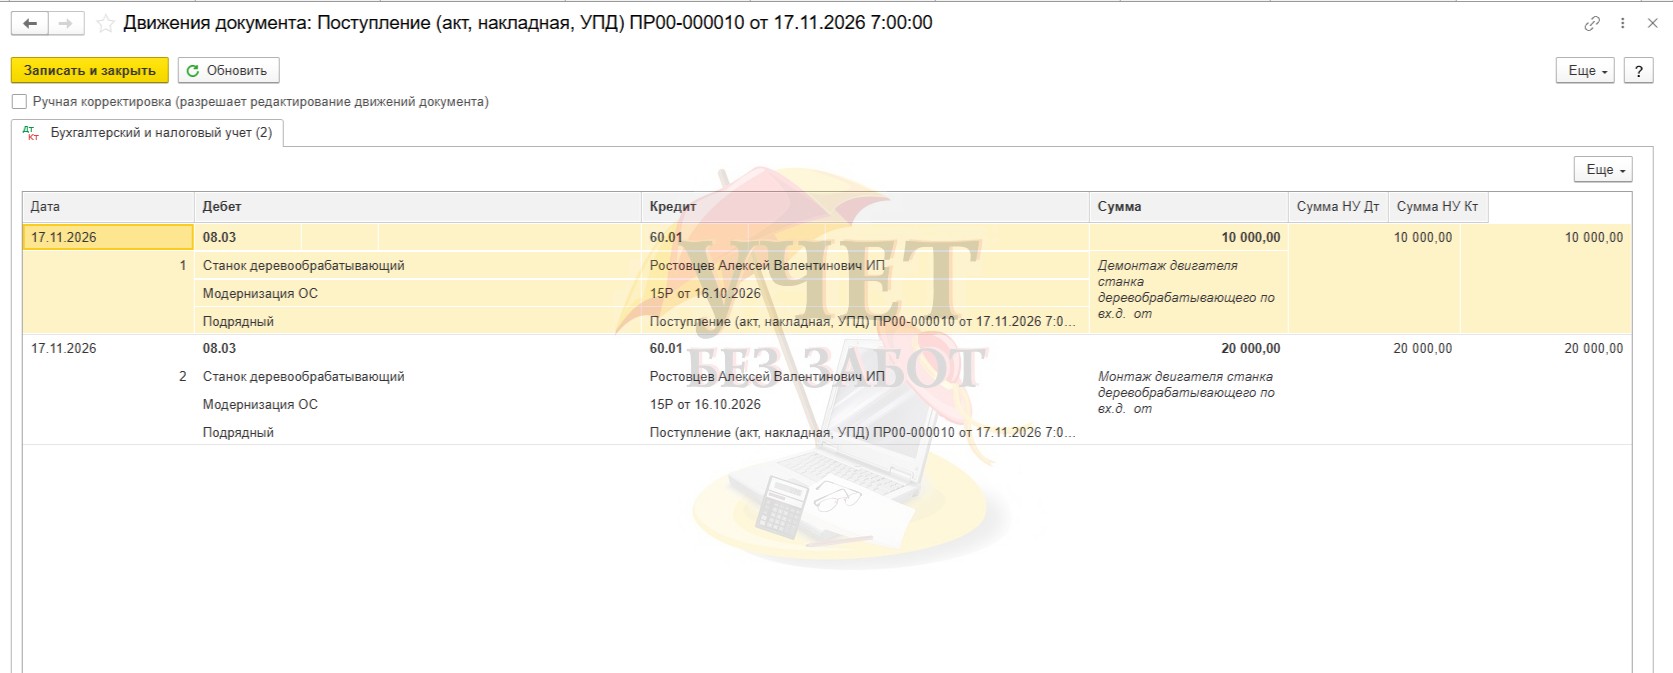
Проводим документ и смотрим проводки.
Дт 08.03 Кт 60.01 — учтены услуги поставщика в качестве затрат на модернизацию.
Шаг 3 — Передача в монтаж
В разделе «Производство» или на основании документа поступления товаров, который мы создали ранее (Шаг 1), регистрируем документ «Расход материалов».
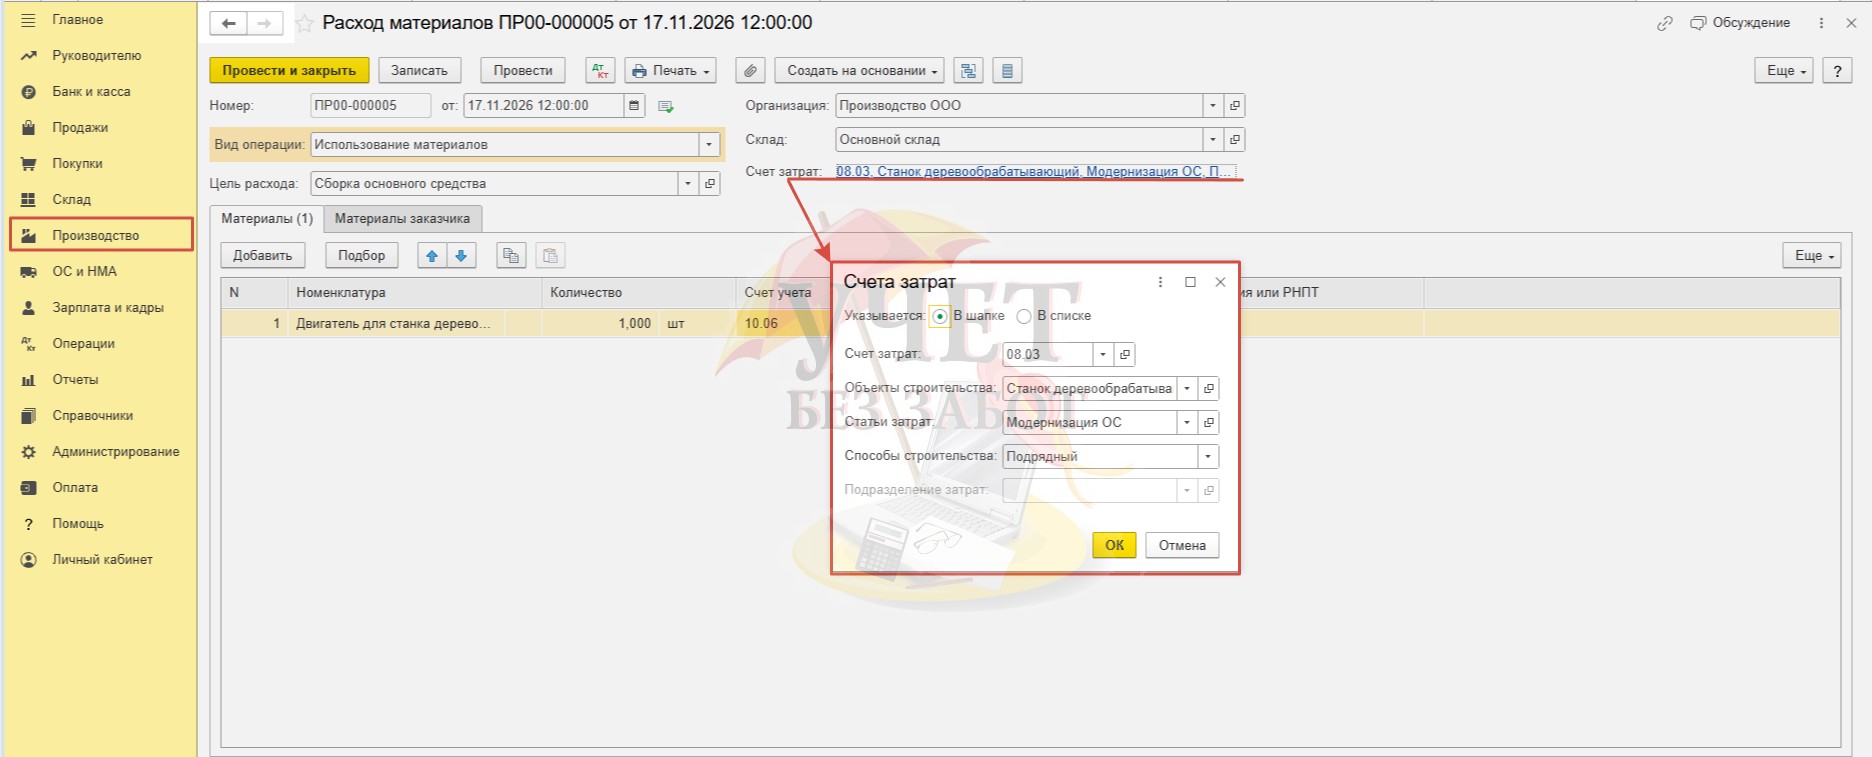
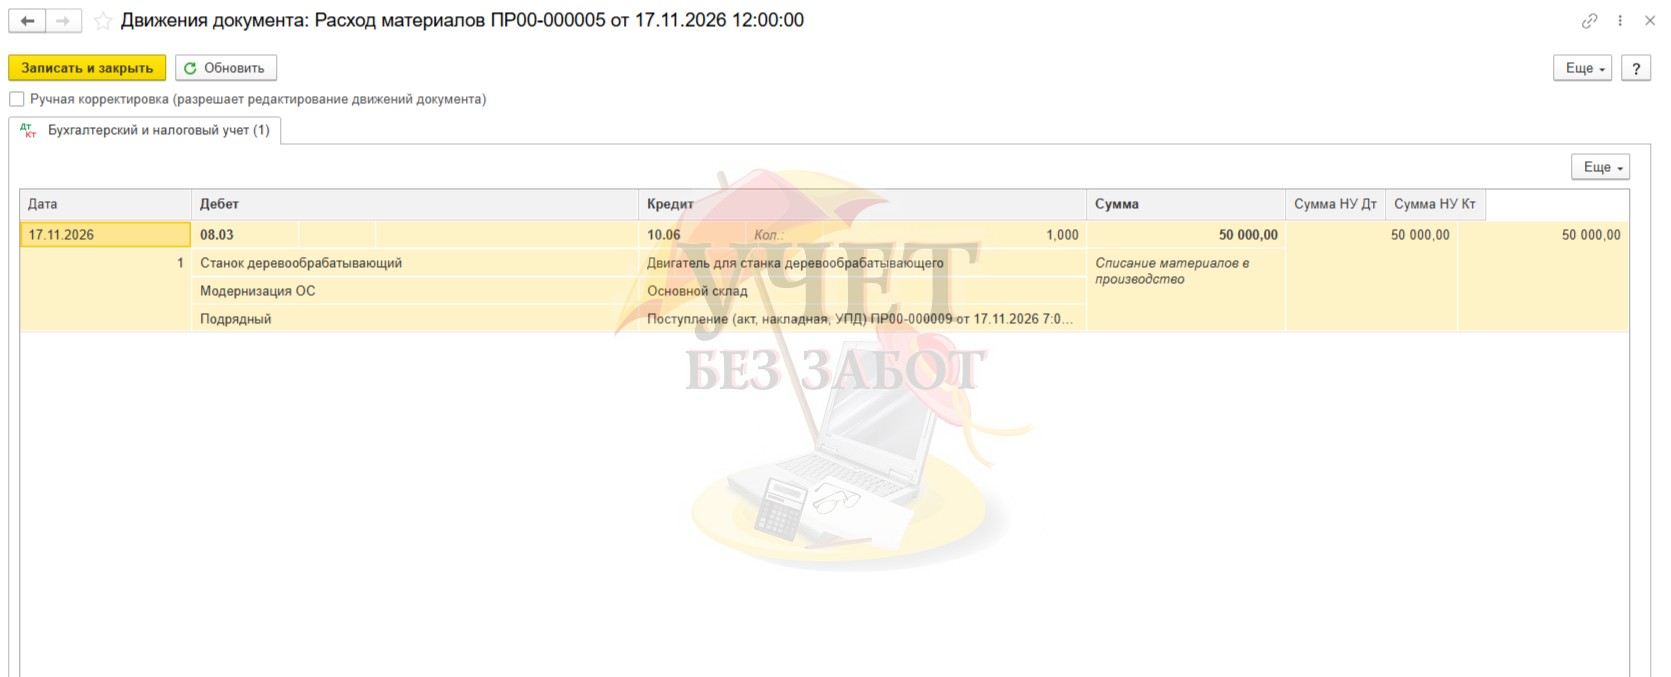
Проводим документ и смотрим проводки. Дт 08.03 Кт 10.06 — учтена стоимость комплектующих.
Шаг 4 — Оприходование извлеченной при модернизации детали
Обязательно оформите акт о демонтаже, в котором необходимо зафиксировать факт извлечения детали и все понесённые затраты.
Если деталь планируется использовать в течение не более 12 месяцев, её учитывают как запас на счёте 10.
В бухгалтерском учете извлечённую деталь учтем как запасы. Аналогичных запасов на балансе организации нет. Ориентируемся на наименьшую из величин и рассчитаем стоимость для нашего примера (п. 16 ФСБУ 5/2019):
- Балансовая стоимость объекта «Двигатель для станка деревообрабатывающего» (в составе объекта) — 0 руб.;
- затраты на демонтаж объекта «Двигатель для станка деревообрабатывающего» — 10 000 руб.;
- рыночная стоимость аналогичного объекта «Двигатель для станка деревообрабатывающего» — 25 000 руб.;
- стоимость объекта «Двигатель для станка деревообрабатывающего» с учетом срока СПИ: 25 000 / 84 * 80 = 23 809,52 руб.
То есть фактическая себестоимость «Двигателя для станка деревообрабатывающего» в бухгалтерском учете равна 10 000 руб.
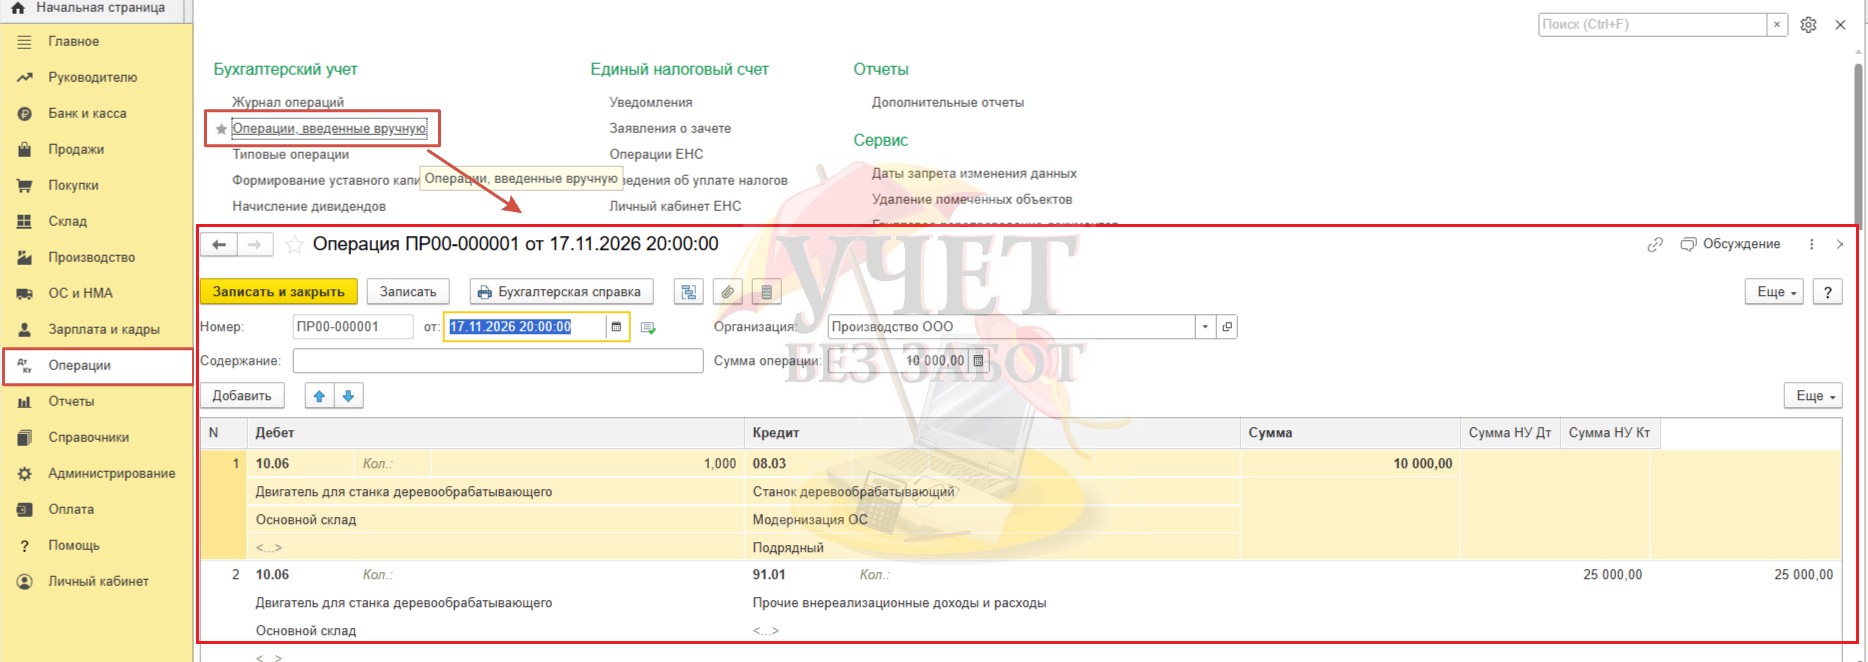
В налоговом учете стоимость извлечённого запаса оценим по рыночной стоимости. Рыночная стоимость «Двигателя для станка деревообрабатывающего» — 25 000 руб. Рыночную цену нужно включить во внереализационные доходы на дату оформления акта о демонтаже (п. 13 ст. 250, п. 5–6 ст. 274 НК РФ)
В разделе «Операции» — «Операции, введенные вручную», создаем документ «Операция». Отражаем на счетах учета нашу операцию.
Шаг 5 — Реализация извлеченной детали
В разделе «Продажи» — «Реализация (акты, накладные, УПД)», создаем документ «Реализация товаров». Заполняем все основные реквизиты, выбираем нужную номенклатуру. Цена совпадает с рыночной оценкой в сумме 25 000 руб. (без НДС).
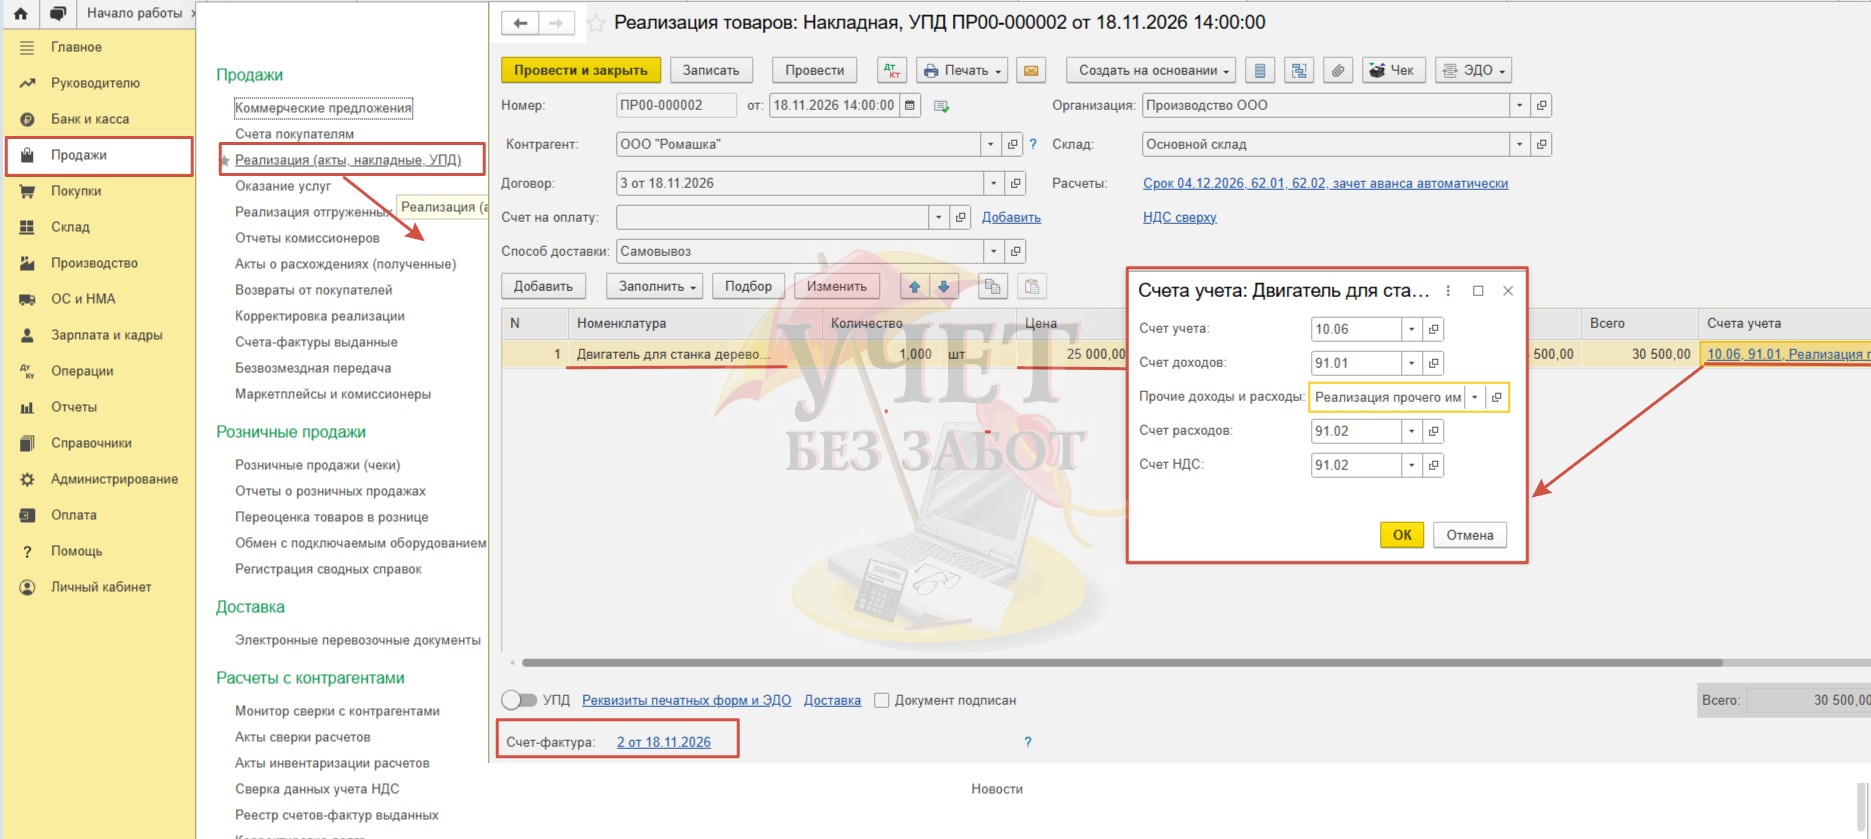
Заполняем счета учета. Для нашего примера продажа детали не относится к обычным видам деятельности. Доход от неё отразим на счёте 91.01 «Прочие внереализационные доходы».
В карточке вида внереализационного дохода важно проверить наличие установленной галочки «Принимается к налоговому учету».
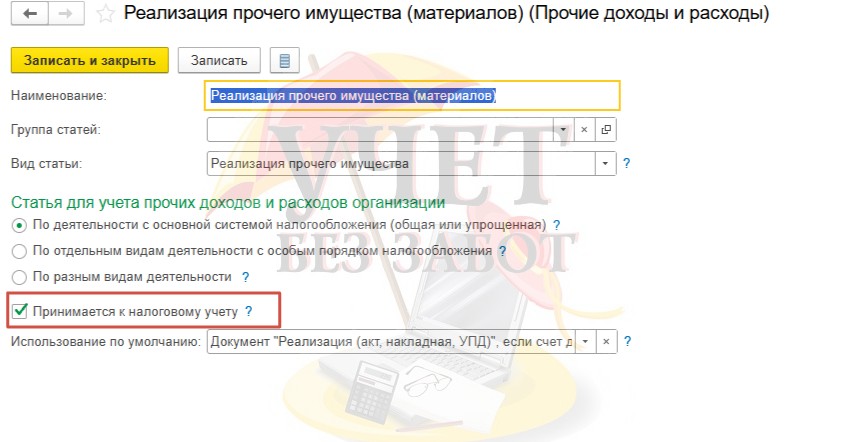
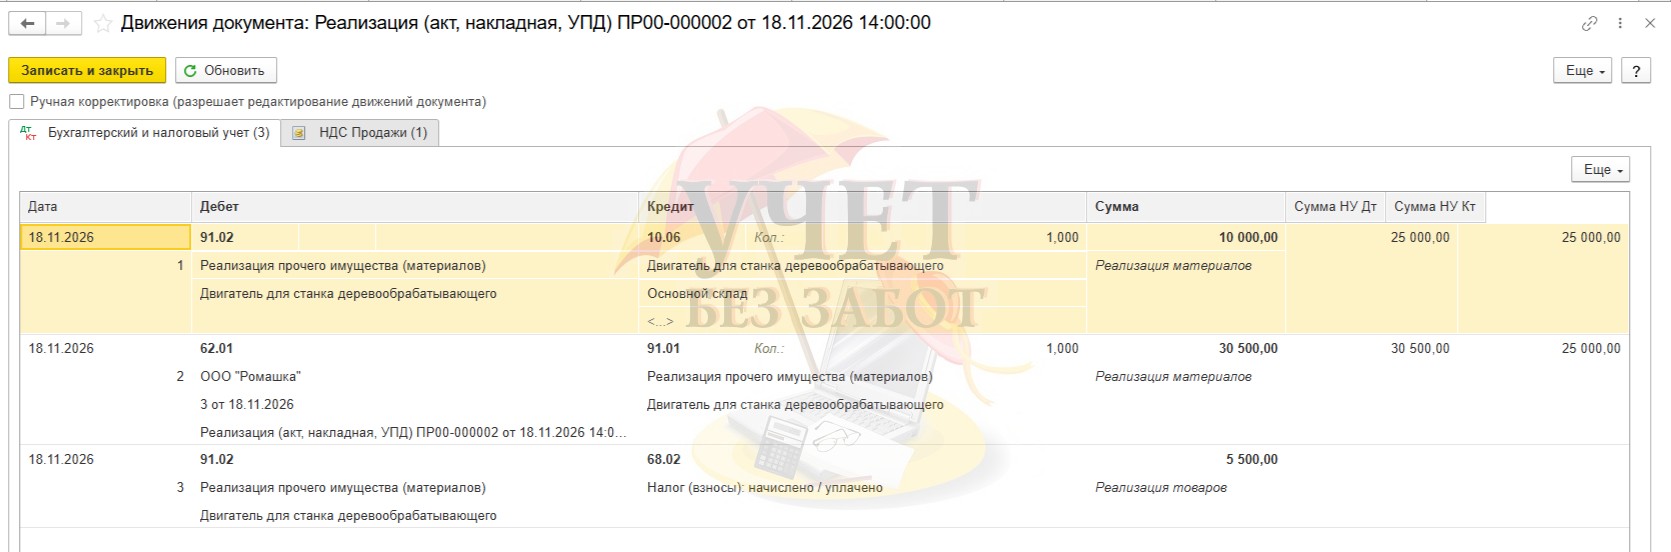
Проводим документ. Выписываем и проводим
Дт 91.02 Кт 10.06 — списана себестоимость детали;
Дт 62.01 Кт 91.01 — учтена выручка от реализации детали;
Дт 91.02 Кт 68.02 — исчислен НДС.
Шаг 6 — Увеличение стоимости ОС
В разделе «ОС и НМА» — «Учет основных средств» создаем документ «Модернизация ОС».
Заполняем все обязательные реквизиты: выбираем объект строительства, основное средство; заполняем все графы аналогично алгоритму, описанному в примере № 1.
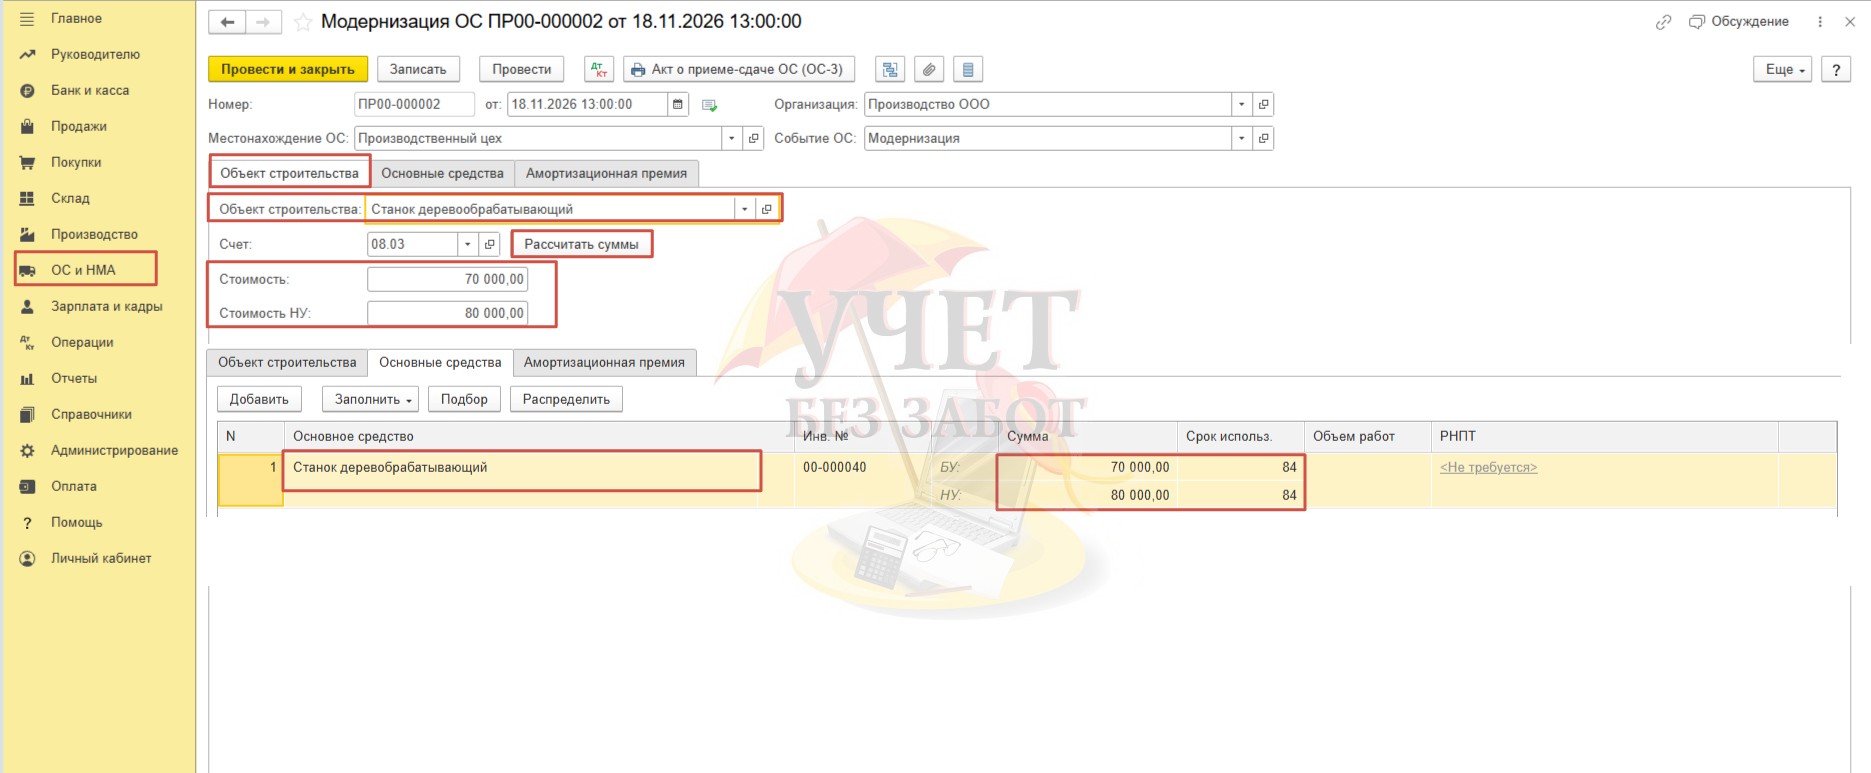
Проводим документ и посмотрим проводки.
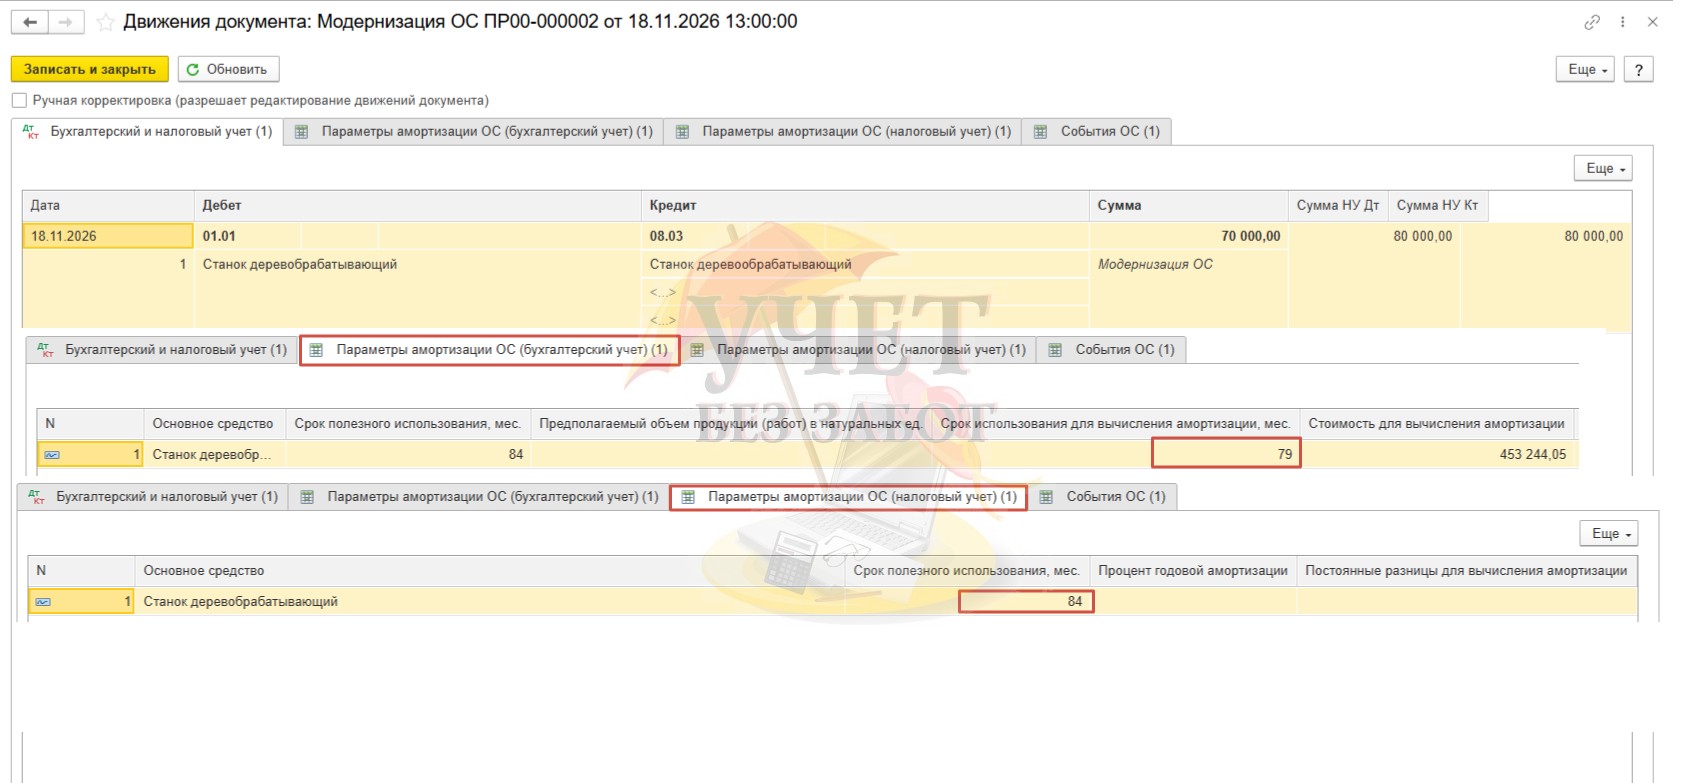
Дт 01.01 Кт 08.03 — увеличилась первоначальная стоимость станка на сумму модернизации.
В регистрах «Параметры амортизации ОС»: по бухгалтерскому учету видим остаточный СПИ, по налоговому учету — первоначальный.
Шаг 7 — Проверка начисления амортизации после модернизации
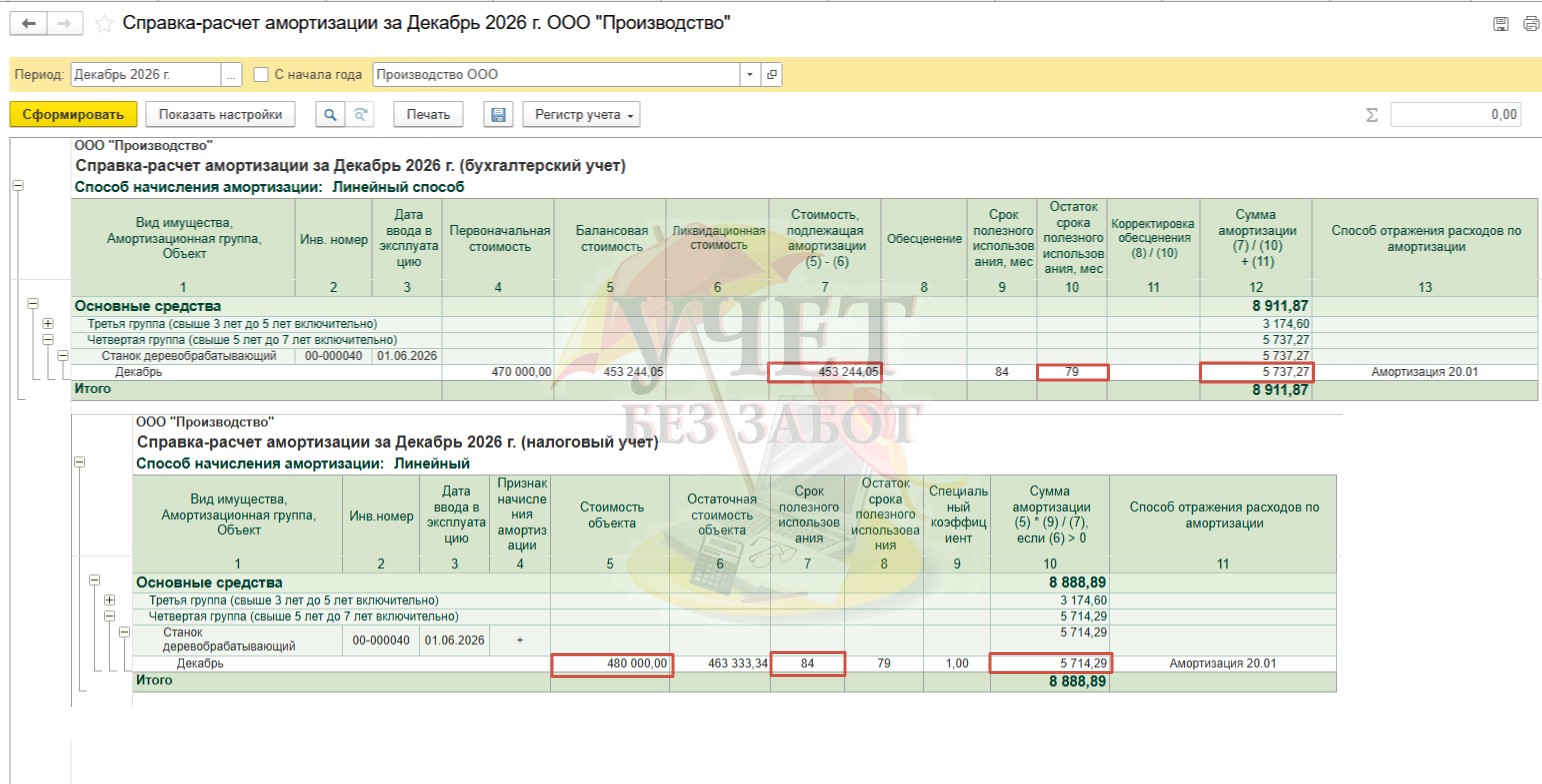
Изменение амортизации в связи с модернизацией проследим с месяца, следующего за месяцем проведения модернизации. В разделе «Операции» — «Закрытие месяца» проведем процедуру закрытия месяца по декабрь включительно.
Как и для примера № 1, сформируем
Расчетным путем проверим начисление амортизации после модернизации:
- по данным бухгалтерского учета: 453 244,05 / 79 = 5 737,27 (сумма остаточной стоимости / остаток СПИ);
- НУ = 480 000 / 84 = 5 714,29 (сумма первоначальной стоимости (с учетом модернизации)/первоначальный СПИ.
В таких ситуациях,