Учет транспортных расходов в торговле на ОСН в 1С: Бухгалтерии предприятия

Учет транспортных расходов в торговой организации часто становится источником ошибок. В сегодняшней публикации разберем, как выстроить учет расходов на доставку, чтобы избежать претензий налоговой инспекции и ошибок в программе.
При отражении транспортных расходов следует разграничивать затраты на доставку: от поставщика до склада торговой организации и от склада до покупателя.
Как отразить расходы на доставку от поставщика до склада?
Статья 320 НК РФ для организаций, торгующих покупными товарами, предусматривает два способа учета расходов на доставку от поставщика:
-
доставка включается в стоимость приобретения товаров (счет 41) (по п. 1 ст. 320 НК РФ налогоплательщик вправе сформировать стоимость приобретения с учетом расходов, связанных с приобретением; в дальнейшем эти суммы расходуются по мере реализации — подп. 3 п. 1 ст. 268 НК РФ);
-
доставка учитывается обособленно, в составе издержек обращения (счет 44), тогда она относится к прямым расходам и ежемесячно распределяется между реализованными товарами и остатком нереализованных по формуле среднего процента.
Алгоритм распределения описан в п. 5 ст. 320 НК РФ:
-
определяется сумма прямых (транспортных) расходов, приходящихся на остаток нереализованных товаров на начало месяца, плюс транспортные расходы, осуществленные в текущем месяце;
-
определяется стоимость приобретения товаров, реализованных в текущем месяце, и стоимость приобретения остатка нереализованных товаров на конец месяца;
-
рассчитывается средний процент как отношение первой величины ко второй;
-
сумма прямых расходов, относящаяся к остатку на конец месяца = произведение среднего процента на стоимость остатка.
Один из указанных способов следует закрепить в учетной политике. Выбранный метод должен применяться непрерывно не менее двух налоговых периодов (п. 1 ст. 320 НК РФ). Менять способ каждый год не получится.
Как отразить расходы на доставку от склада до покупателя?
Сумма затрат учитывается на счете 44 и включается в состав косвенных расходов, которые полностью уменьшают доходы месяца (пп. 49 п. 1 ст. 264 НК РФ, п. 2 ст. 253 НК РФ, ст. 320 НК РФ).
Ниже рассмотрим несколько возможных вариантов учета расходов на доставку товаров в 1С: Бухгалтерии предприятия. В основе всех примеров — компания на основной системе налогообложения.
Транспортные расходы от поставщика до склада в 1С: Бухгалтерии предприятия (с использованием счета 44)
Условия примера:
В соответствии с положениями учетной политики организации затраты на доставку товаров учитываются на счете 44 и распределяются ежемесячно, по мере реализации товаров. Способ отражения для бухгалтерского и налогового учета совпадает.
Шаг 1 — Настройка учетной политики
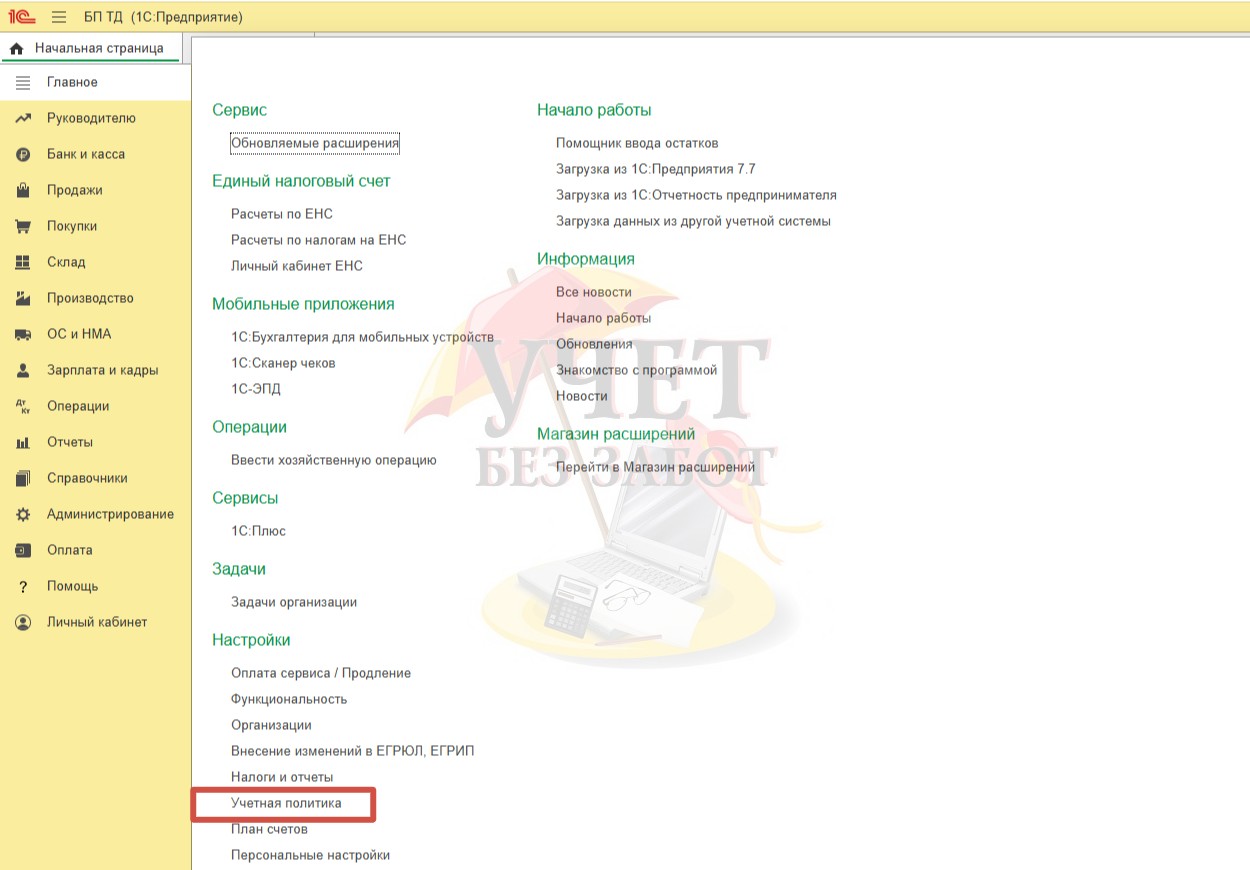
Заходим в раздел «Главное» — «Учетная политика».
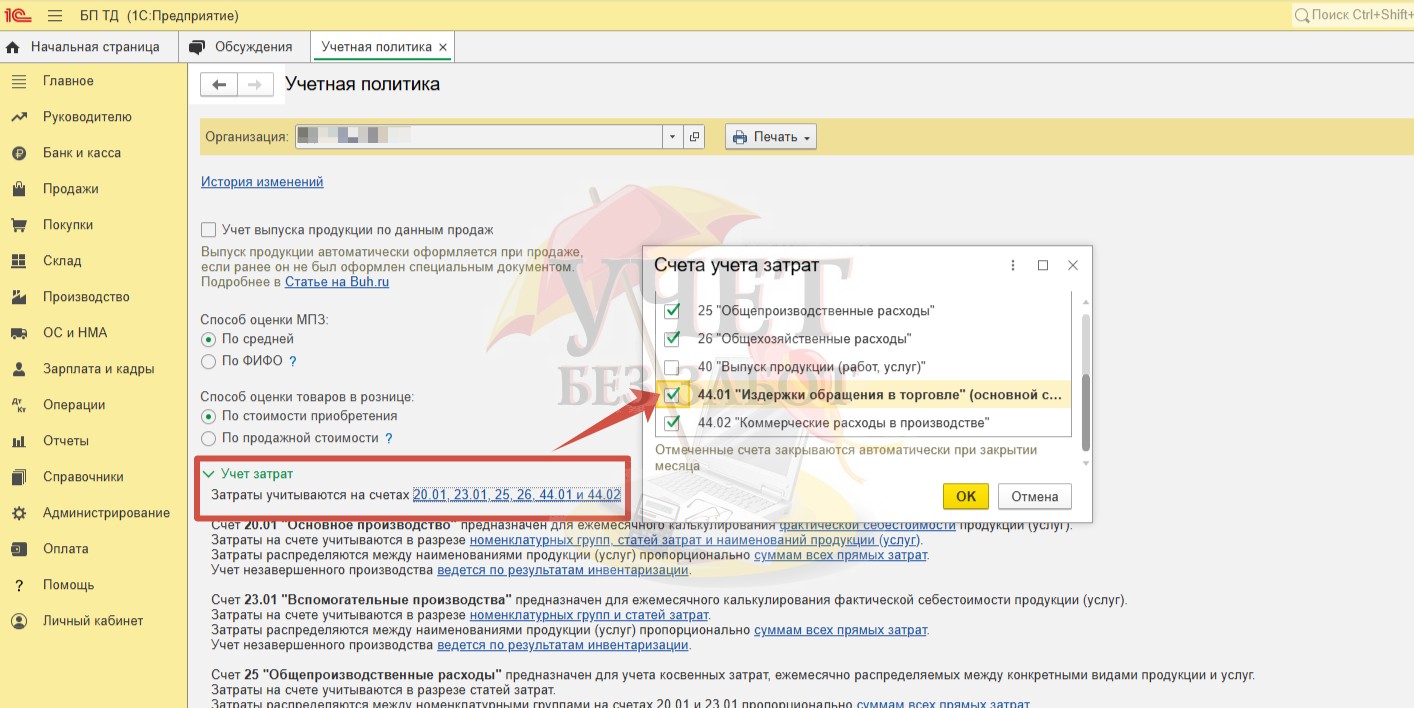
На вкладке «Учет затрат» проверяем, что флажок для счета 44.01 «Издержки обращения в торговле» установлен.
Чуть ниже находим настройку, регулирующую бухгалтерский учет затрат на доставку товаров от поставщика.
По условию примера учетной политикой организации закреплено включение затрат на доставку товаров от поставщика в расходы ежемесячно, по мере реализации. Выбираем именно этот вариант.
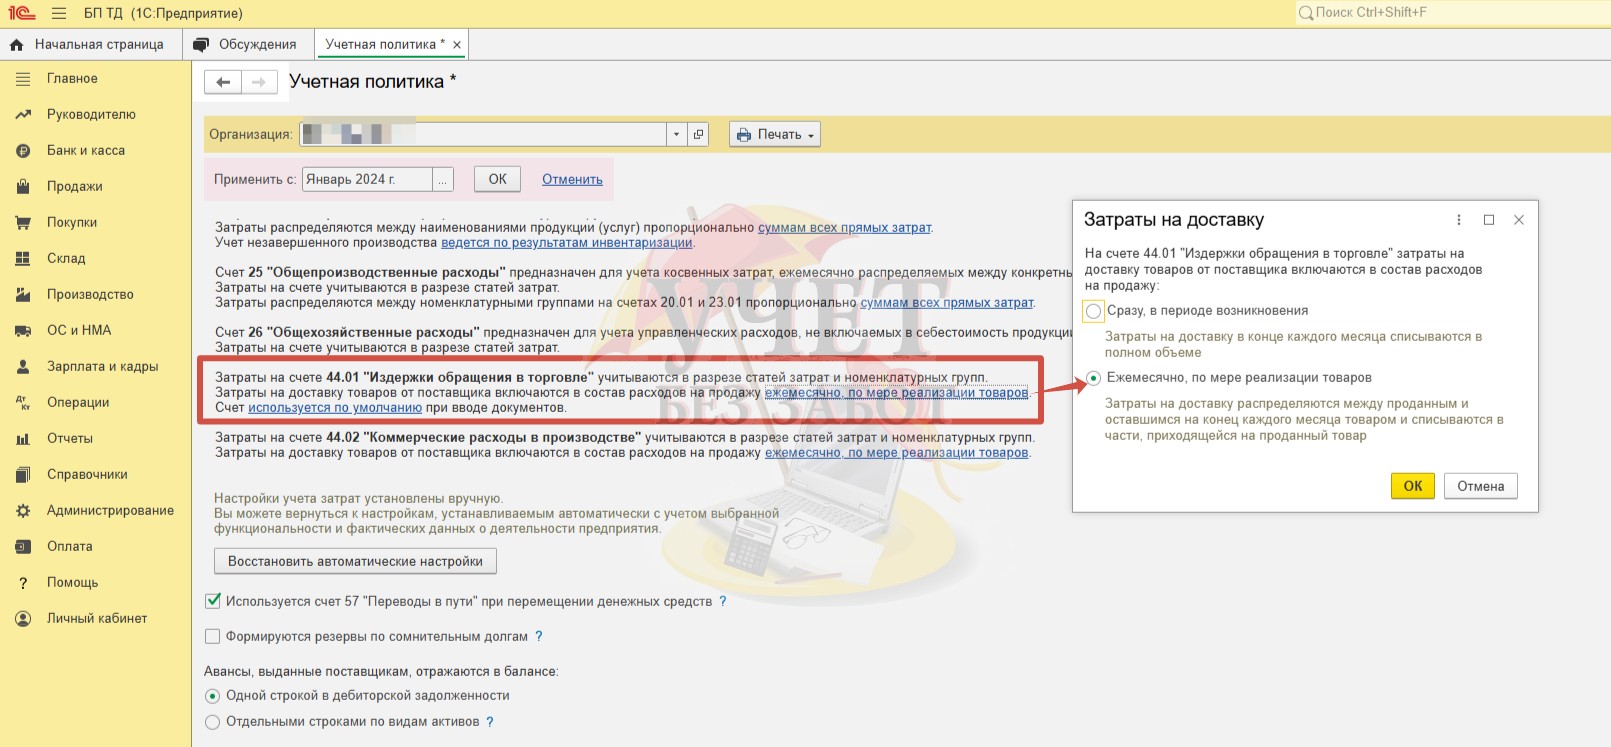
При такой настройке программа автоматически произведет расчет суммы для включения транспортных затрат в расходы пропорционально реализованным товарам и остатком нереализованных.
Если в вашем случае требуется выбрать вариант «Сразу, в периоде возникновения», программа спишет сумму понесённых затрат в полном объёме по бухгалтерскому учету. В налоговом учете транспортные затраты всё равно будут включаться в прямые расходы пропорционально реализованным товарам и остатку на конец месяца по формуле среднего процента. Таким образом, при такой настройке между бухгалтерским и налоговым учетом возникнут разницы.
Шаг 2 — Поступление транспортных услуг
После получения документа от поставщика отразим поступление транспортных услуг в программе. Создаем документ «Поступление (акты, накладные, УПД)» с видом операции «Услуги (акт, УПД)».
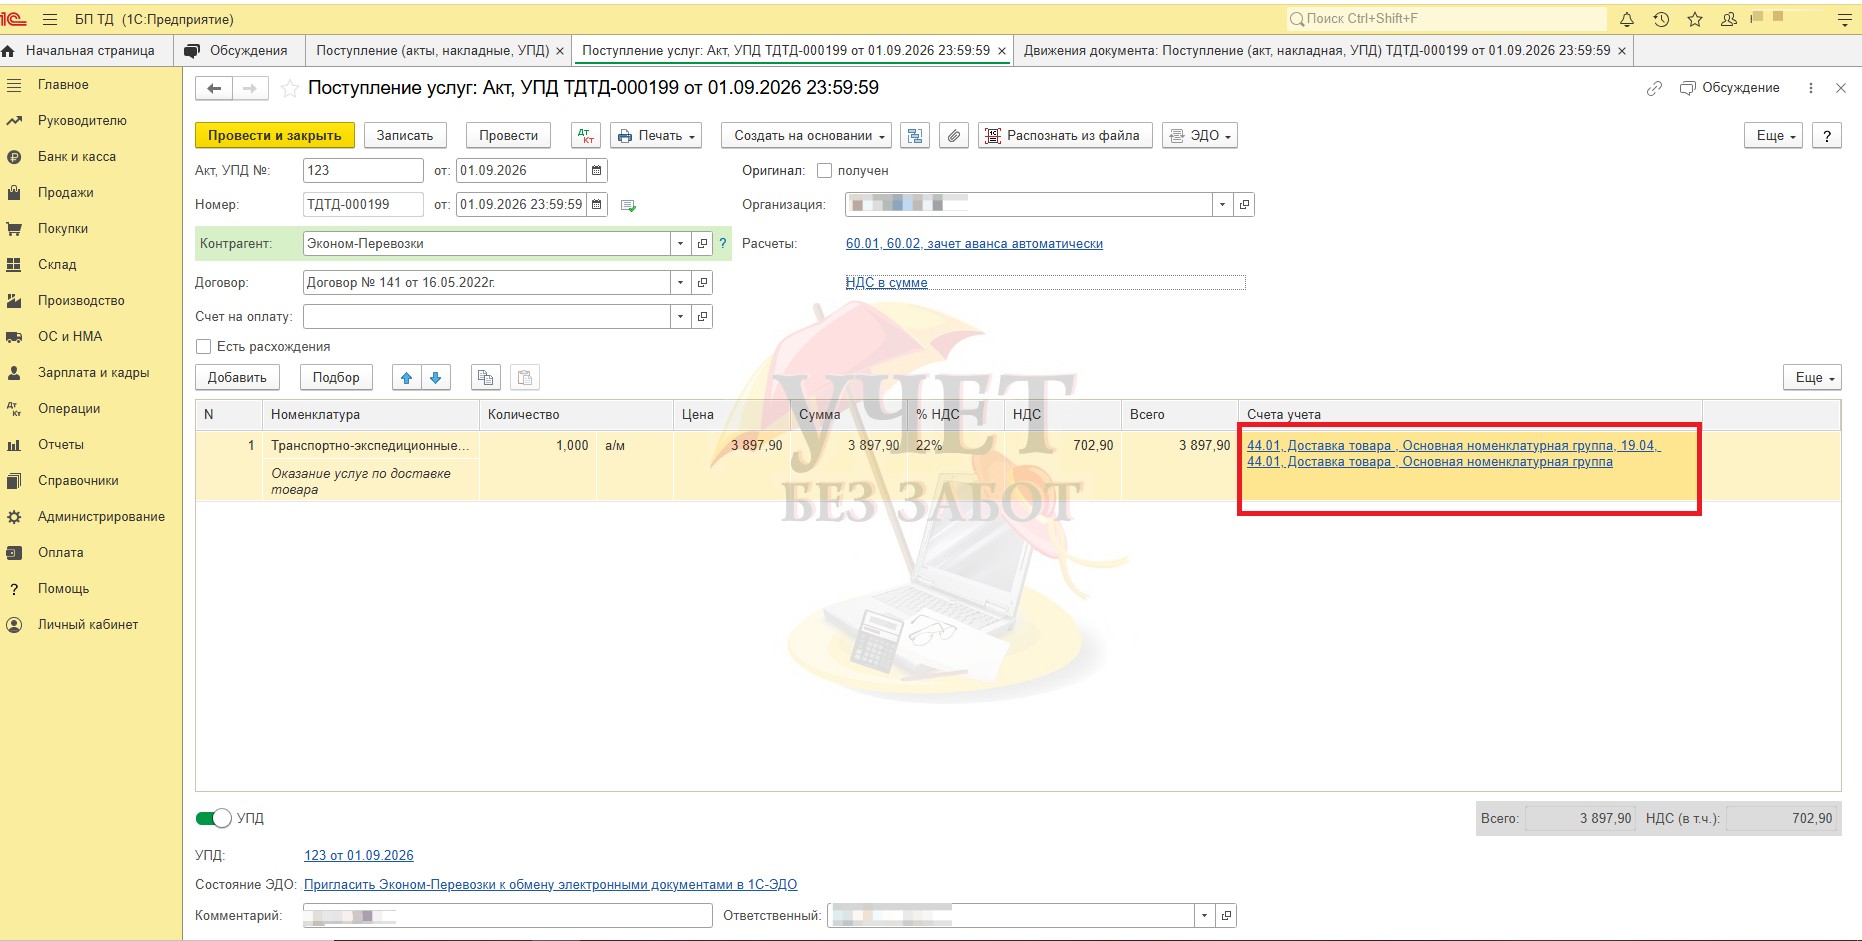
Никаких дополнительных настроек распределения внутри этого документа делать не нужно — 1С запомнит общую сумму затрат на доставку за месяц.
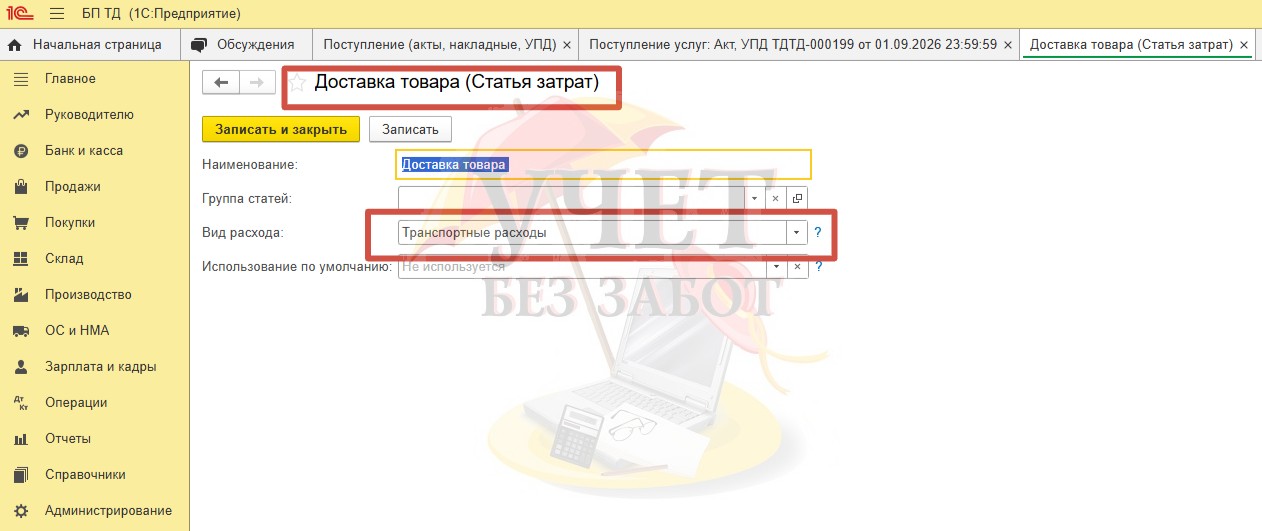
Важно: обязательно проверьте, что вид расхода в статье затрат указан верно — «Транспортные расходы». Именно этот вид относит сумму к прямым расходам и влияет на формирование налога на прибыль. Если для доставки на счете 44.01 выбрана статья с другим видом расхода, программа не применит распределение по ст. 320 НК РФ, и расходы в налоговом учете спишутся единовременно. Это может привести к занижению базы по налогу на прибыль.
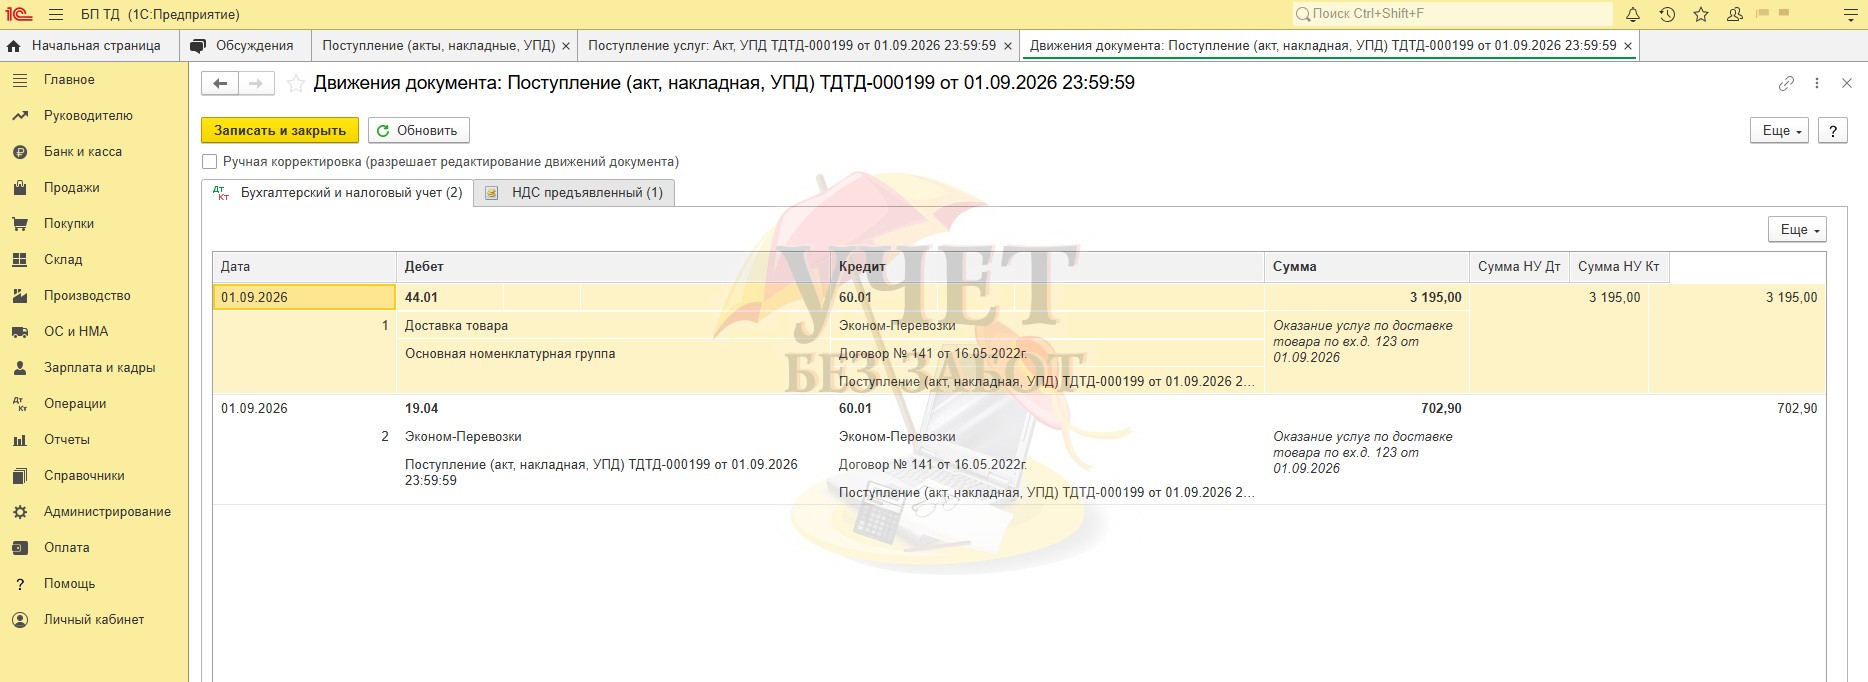
При проведении документа сформированы следующие проводки:
Дт 44.01 Кт 60.01 — отражена стоимость доставки без НДС;
Дт 19.04 Кт 60.01 — отражен входящий НДС.
Шаг 3 — Расчет суммы для включения в расходы
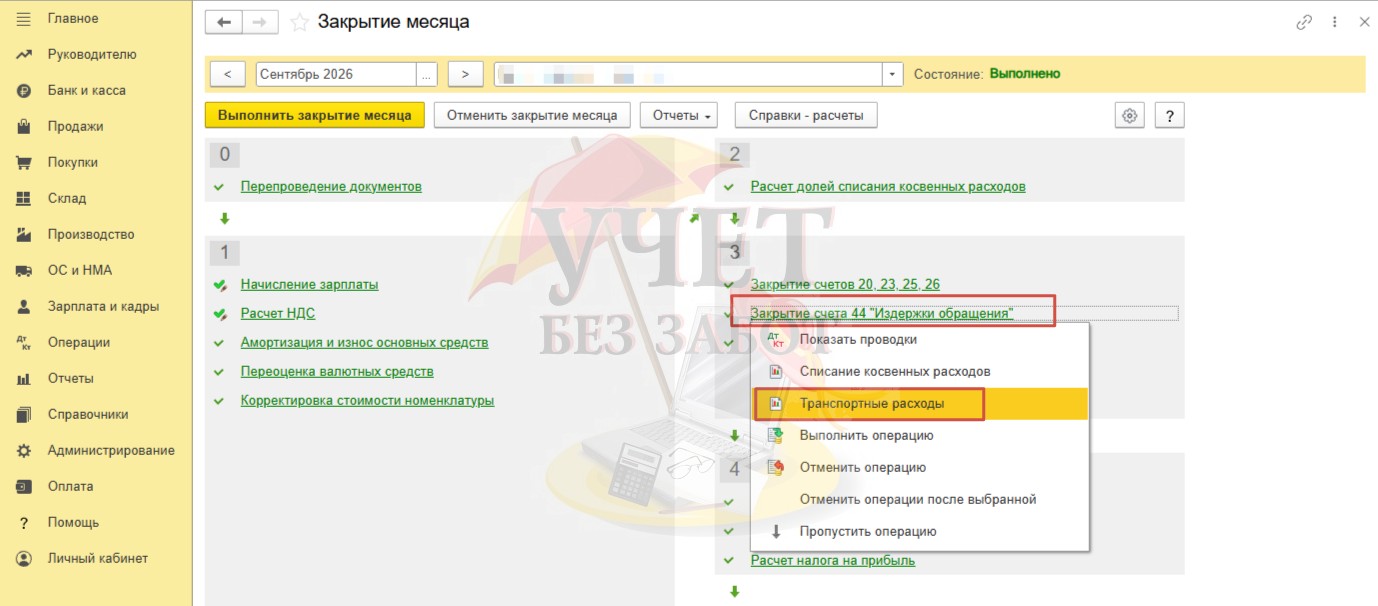
Одной из регламентных операций процедуры «Закрытие месяца» является операция «Закрытие счета 44 „Издержки обращения“».
Чтобы проверить расчет, после закрытия месяца нажмите на операцию «Закрытие счета 44 „Издержки обращения“» и выберите пункт «Транспортные расходы».
Здесь можно увидеть детализацию расчета. В данном случае сформирован расчет по данным бухгалтерского учета. Для анализа данных по налоговому учету можно перейти в настройки по кнопке «Показать настройки» и активировать переключатель в положение «НУ» на вкладке «Показатели».
В нашем примере данные по бухгалтерскому и налоговому учету совпадают.
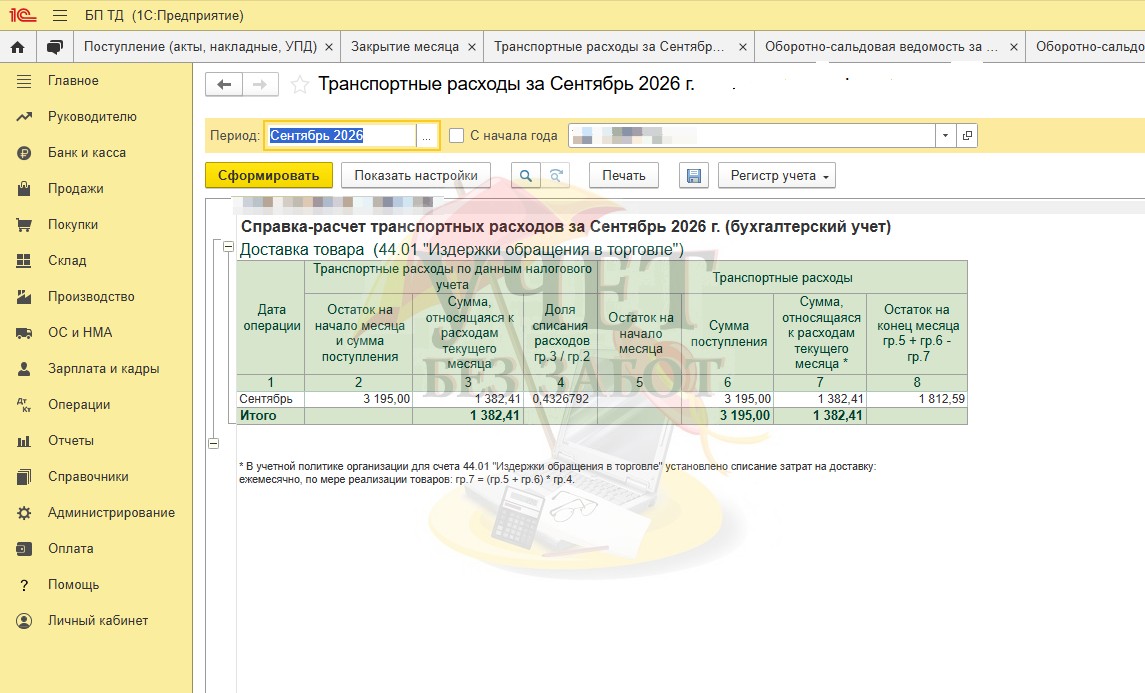
Программа берет общую сумму транспортных расходов за месяц, прибавляет к ней остаток с прошлого месяца, делит на общую стоимость остатка товаров на начало месяца плюс стоимость поступивших за месяц товаров. Получается средний процент. Этот процент умножается на себестоимость реализованных товаров.
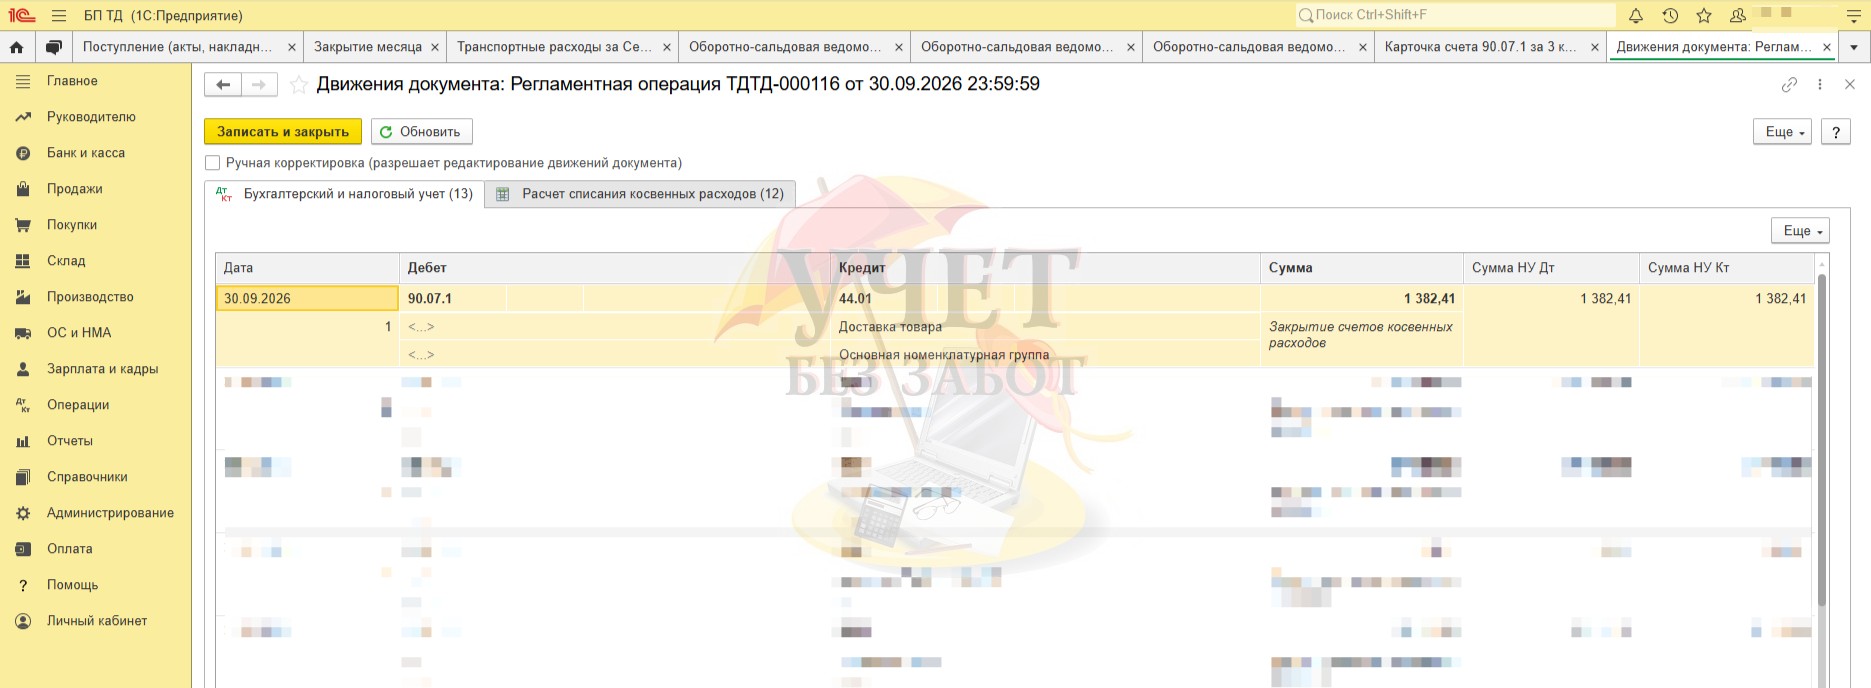
Далее программа списывает ту часть транспортных расходов, которая относится к проданным товарам, на счет 90.07.1 «Расходы на продажу по деятельности с основной системой налогообложения». Сумма, которая относится к товарам на складе на конец месяца, остаётся на счете 44.
Операция «Закрытие счета 44 „Издержки обращения“» в части списания транспортных расходов формирует проводку Дт 90.07.1 Кт 44.01.
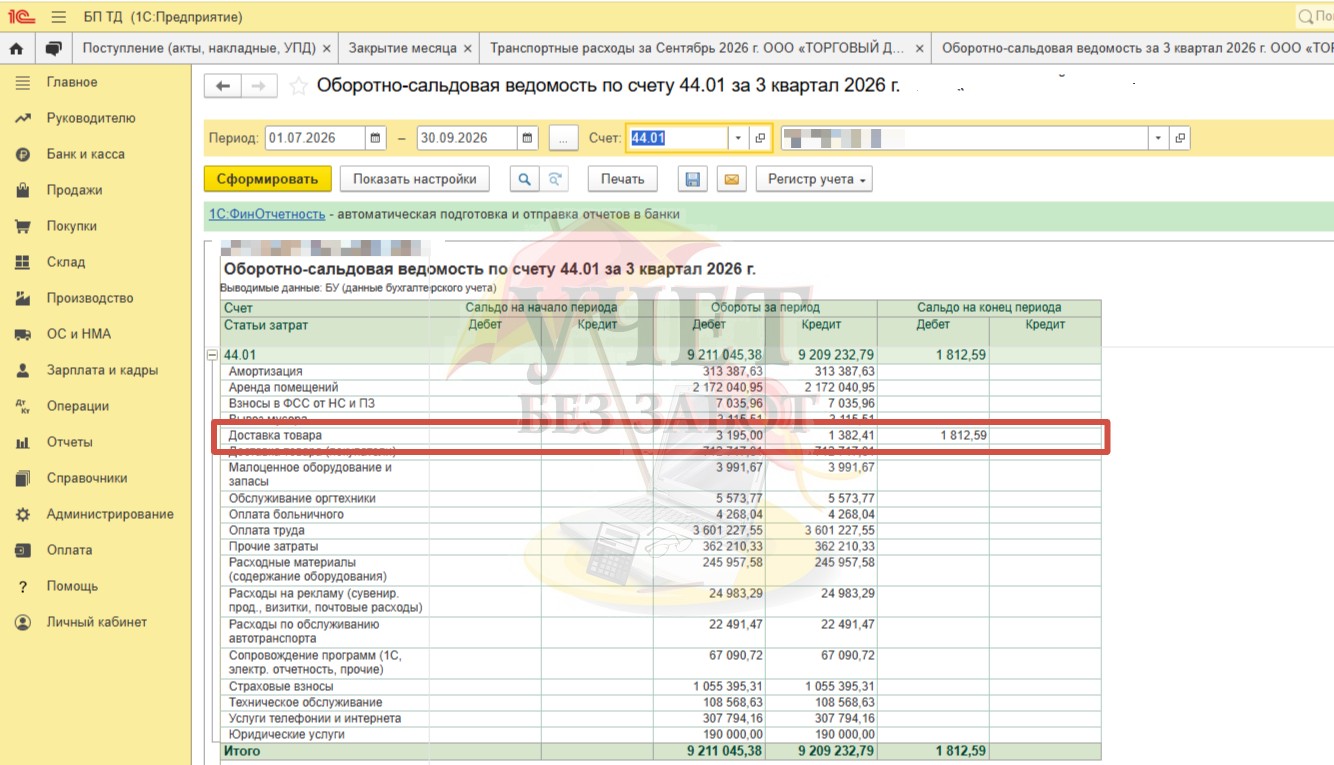
Остаток на 44 счете подтверждает ОСВ, которую можно сверить с данными
В Декларации по налогу на прибыль сумма списания в размере 1 382 руб. 41 коп. отразится по строке 020 Прил. 2 к Листу 02 в составе прямых расходов.
Транспортные расходы от поставщика до склада в 1С: Бухгалтерии предприятия (с использованием счета 41)
Условия примера:
В соответствии с положениями учетной политики организации затраты на доставку товаров учитываются на счете 41 и распределяются пропорционально стоимости их приобретения. Способ отражения для бухгалтерского и налогового учета совпадает.
Шаг 1 — Поступление товаров
Сначала вводим само поступление товаров. Заходим в раздел «Покупки» — «Поступление (акты, накладные, УПД)». Оприходуем товар на счет 41.01. На этом этапе доставка в документе не фигурирует.
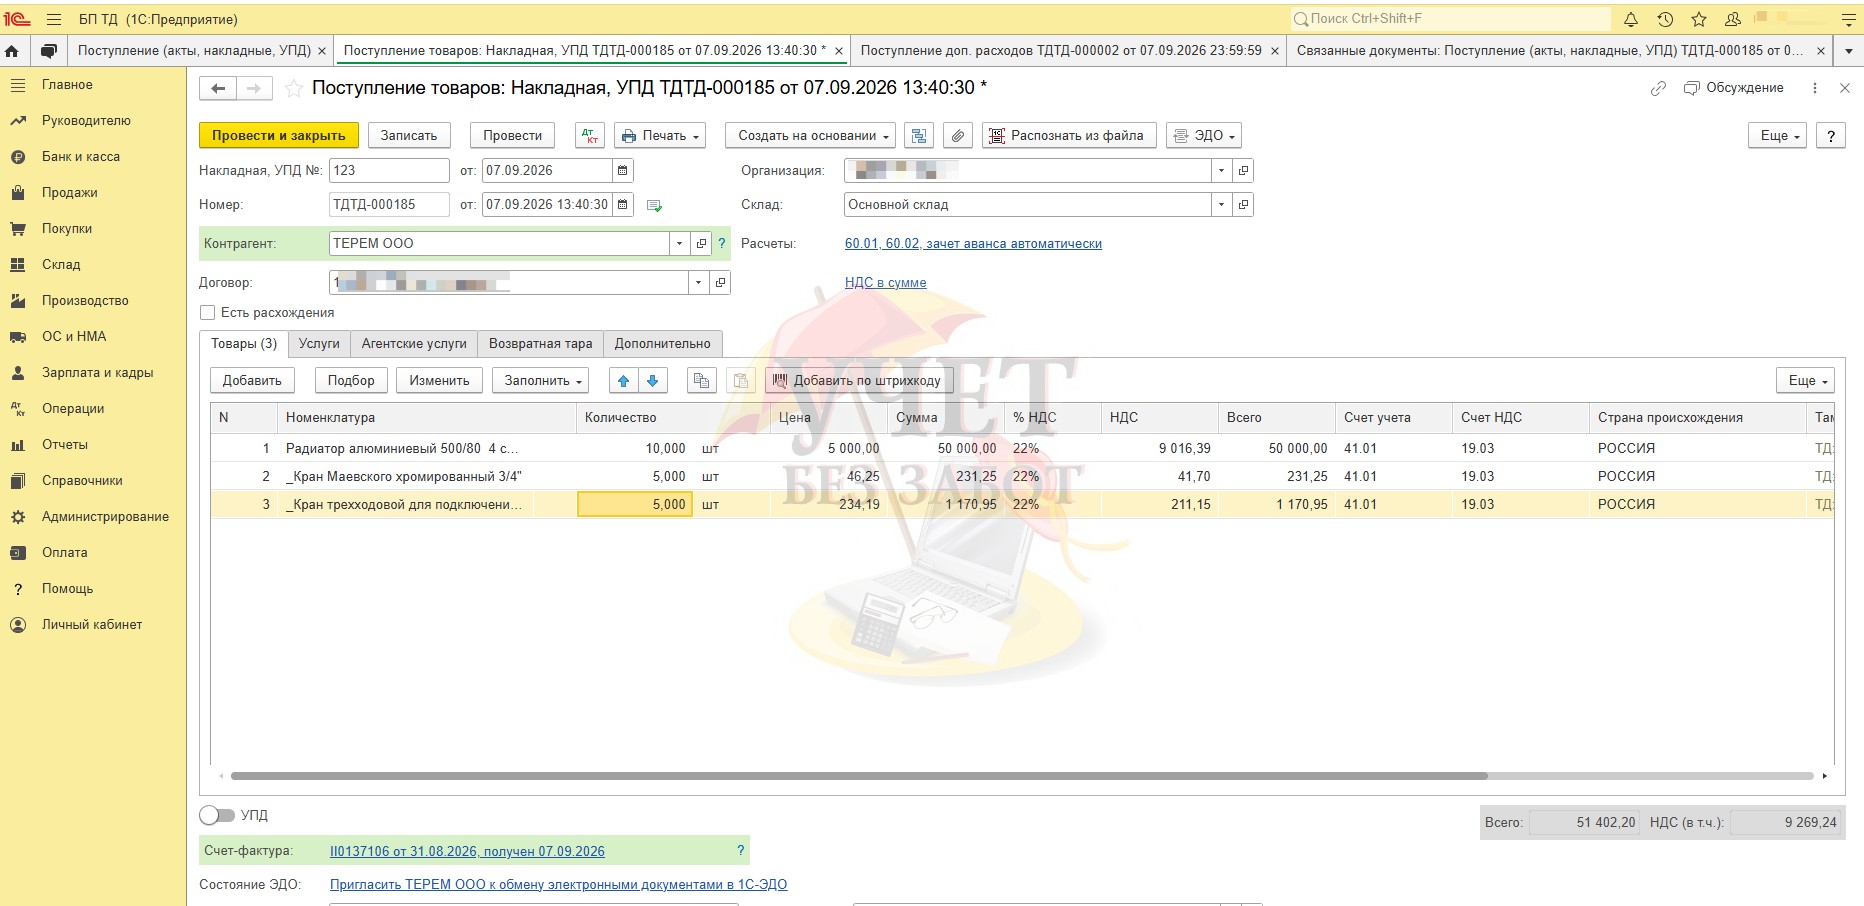
Шаг 2 — Поступление доп. расходов
Иногда поставщик выставляет один общий документ (УПД или накладную), где отдельной строкой прописана стоимость доставки или он же выставляет отдельный документ на услуги доставки этой партии товара. Бухгалтеры часто совершают ошибку: просто вносят вторую строку в документе поступления или отдельное поступление услуги по доставке и выбирают там счет 44.01. Но, если ваша учетная политика требует включать доставку в себестоимость товаров (счет 41), такой подход исказит учет.
Правильный и самый надежный способ в 1С — использовать документ «Поступление доп. расходов». Он позволяет включить сумму перевозки в стоимость товара. Программа сама распределит сумму по товарам, и себестоимость каждой позиции станет корректной.
Документ «Поступление доп. расходов» можно создать прямо из документа поступления.
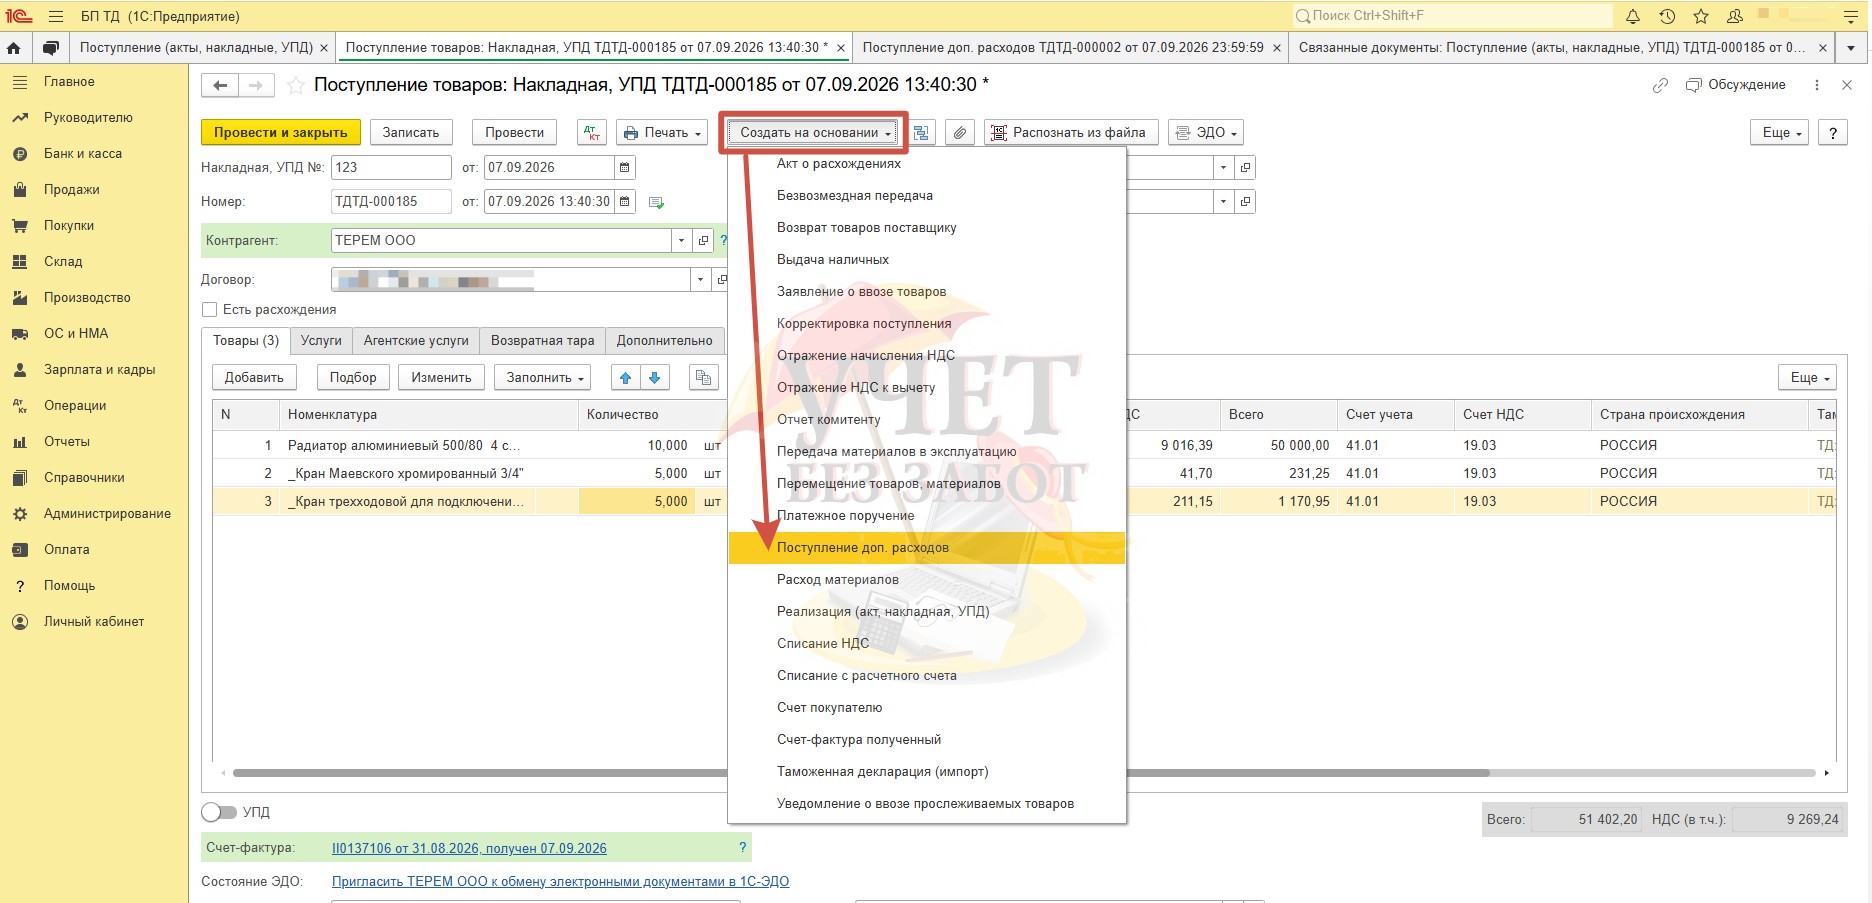
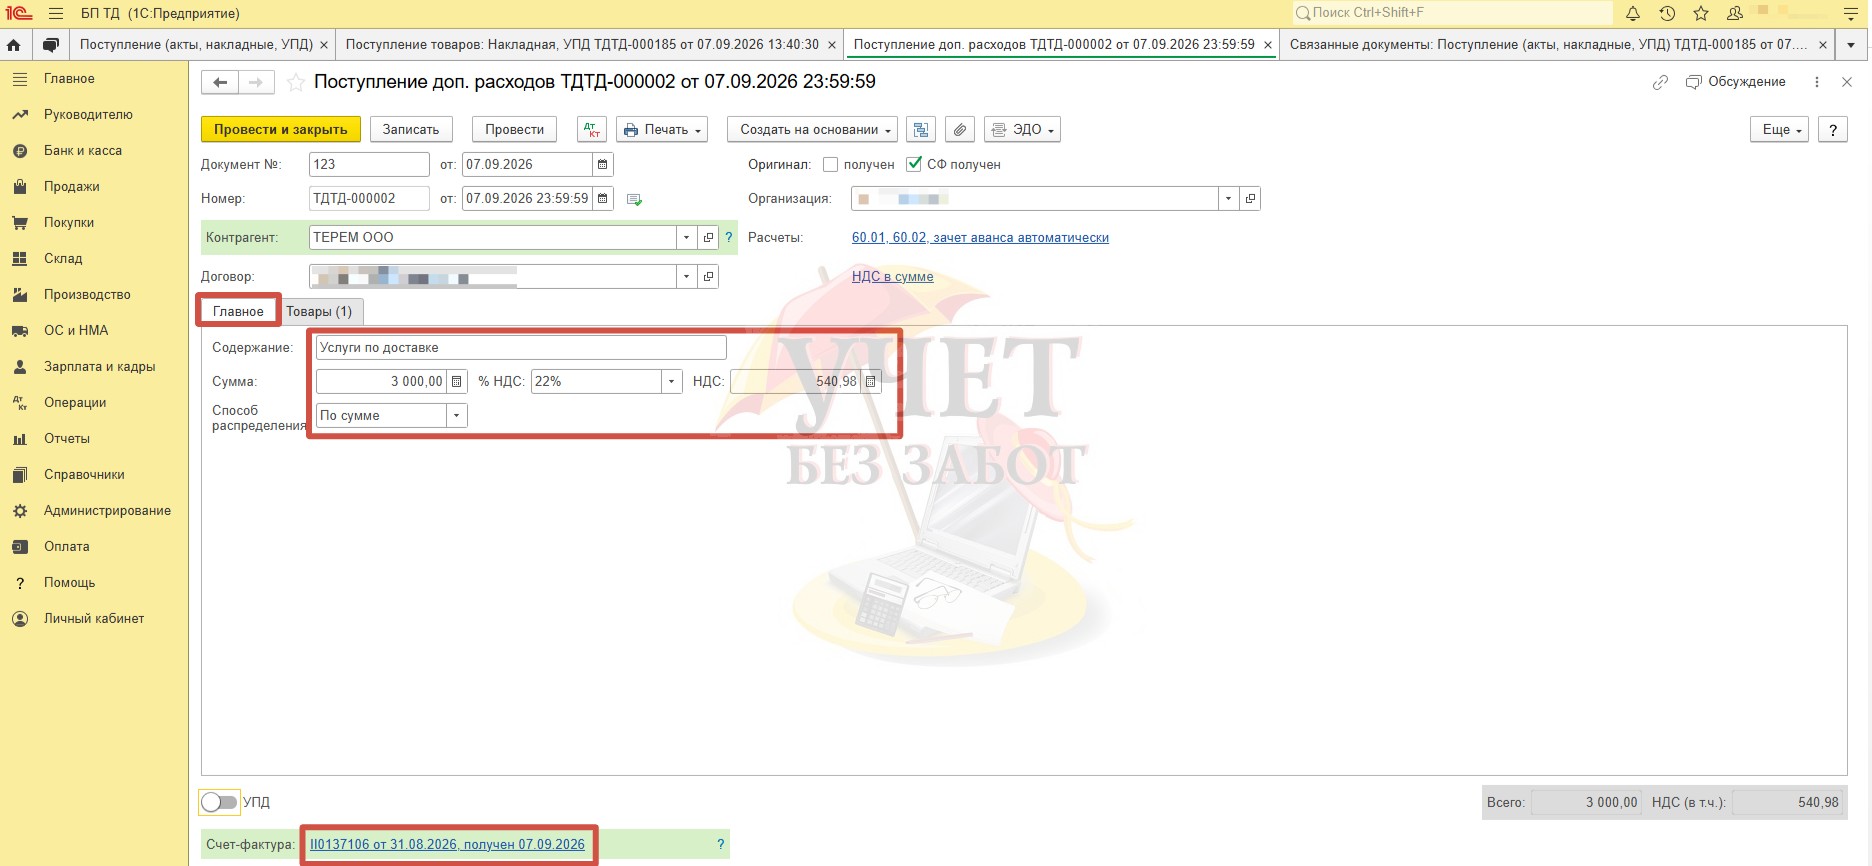
Программа автоматически подставит поставщика и договор. Нам останется заполнить номер и дату акта на услуги доставки. На вкладке «Главное» заполняем поле «Сумма» (указываем стоимость перевозки, например, 3 000 руб.). При необходимости указываем ставку НДС и вводим данные
Обратите внимание на поле «Способ распределения». По умолчанию выбран вариант «По сумме». При необходимости можно выбрать способ распределения «По количеству», но в торговых организациях он используется реже.
Переходим на вкладку «Товары». Здесь появляется список номенклатуры из основной накладной, на которую будут распределены затраты по доставке.
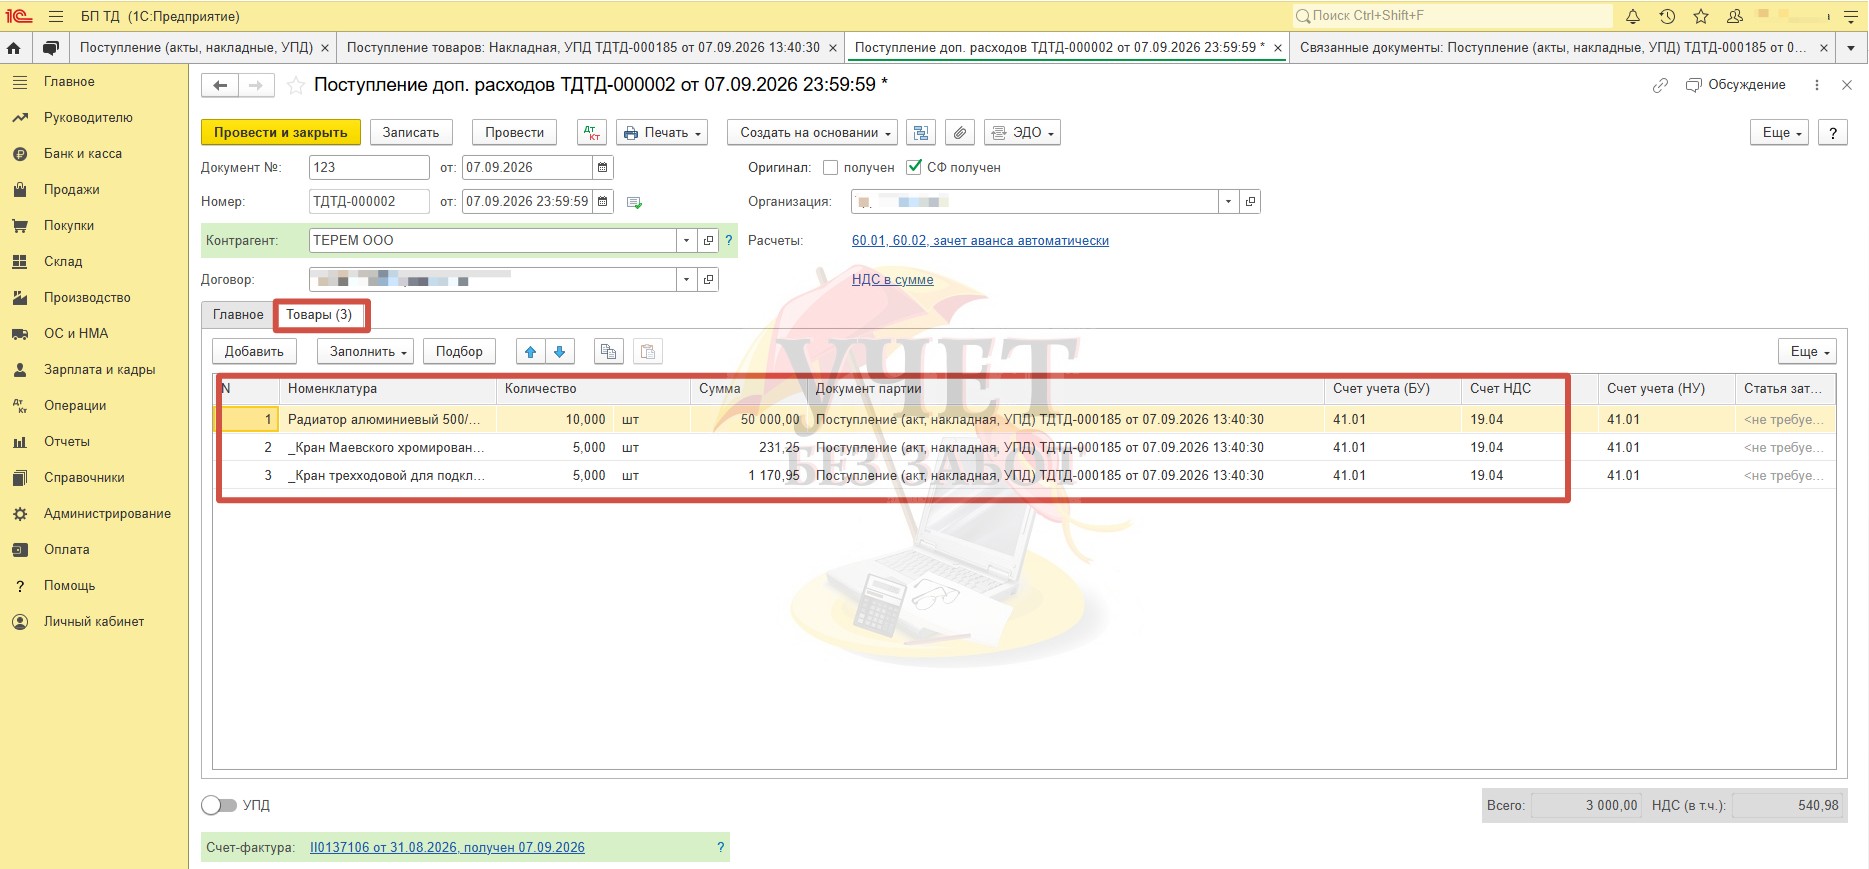
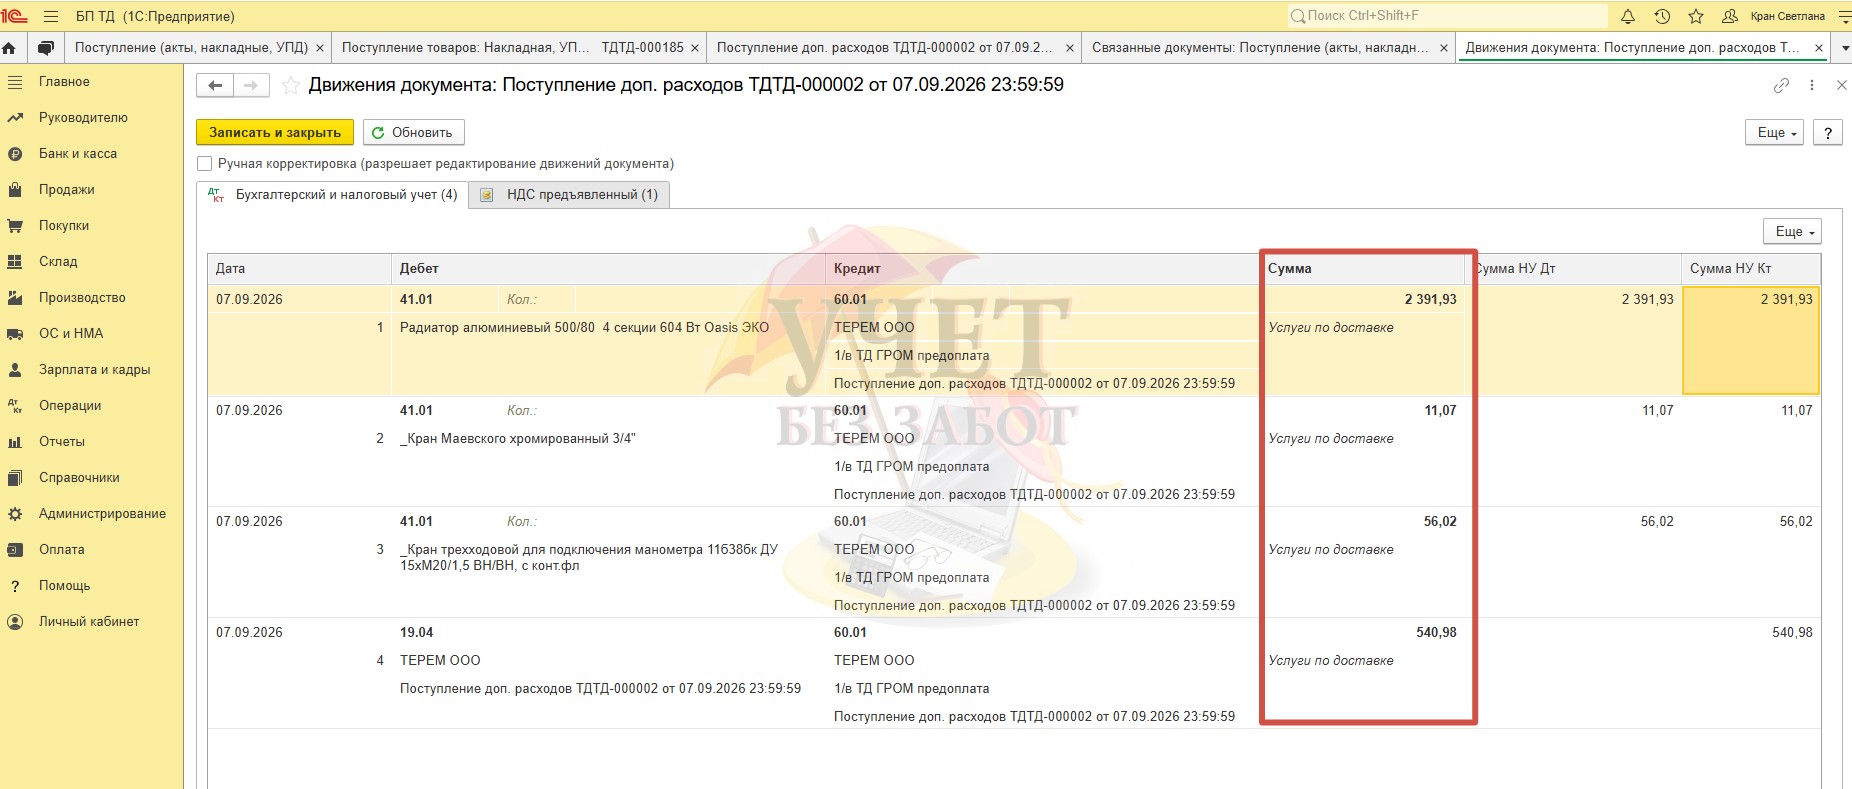
Документ сформирует проводку: Дт 41.01 Кт 60.01. Но сумма отразится не одной строкой, а распределится по каждой номенклатурной позиции пропорционально её стоимости.
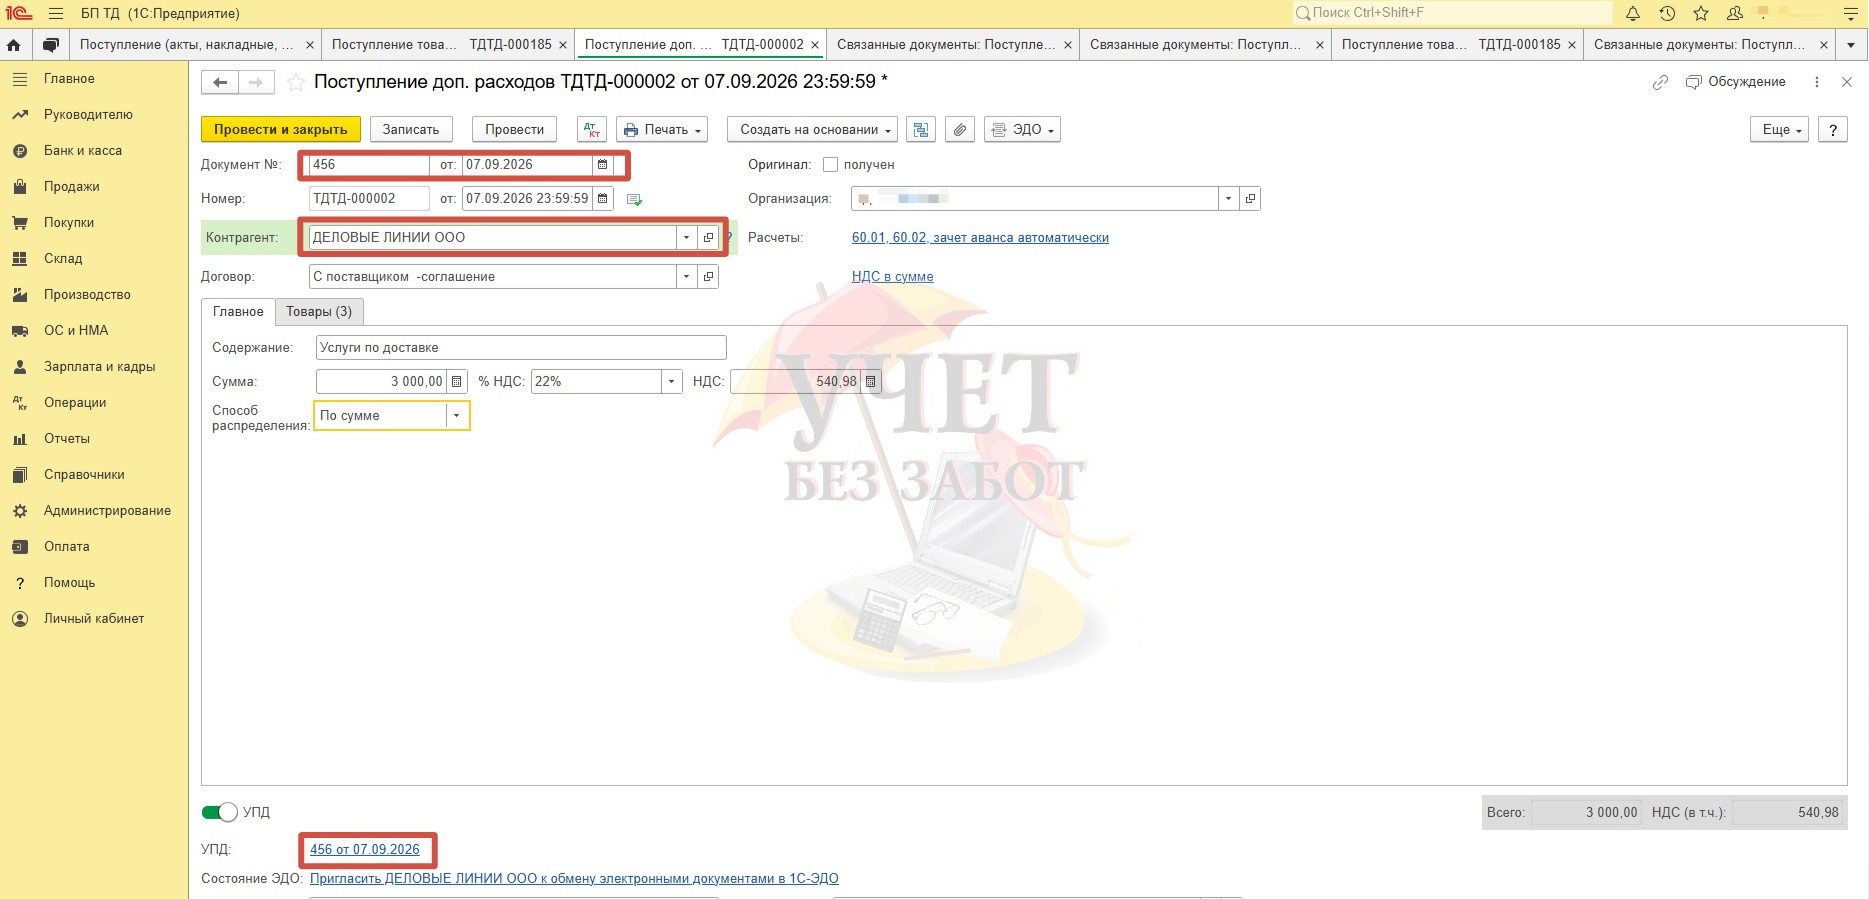
Выше мы рассмотрели пример, когда сам поставщик доставляет товар до вашего склада. Если товар доставляет сторонняя компания, алгоритм действий практически не изменится. При создании документа «Поступление доп. расходов» на основании поступления товаров нужно указать наименование поставщика транспортных услуг (например, «Деловые линии») и внести актуальные данные акта и
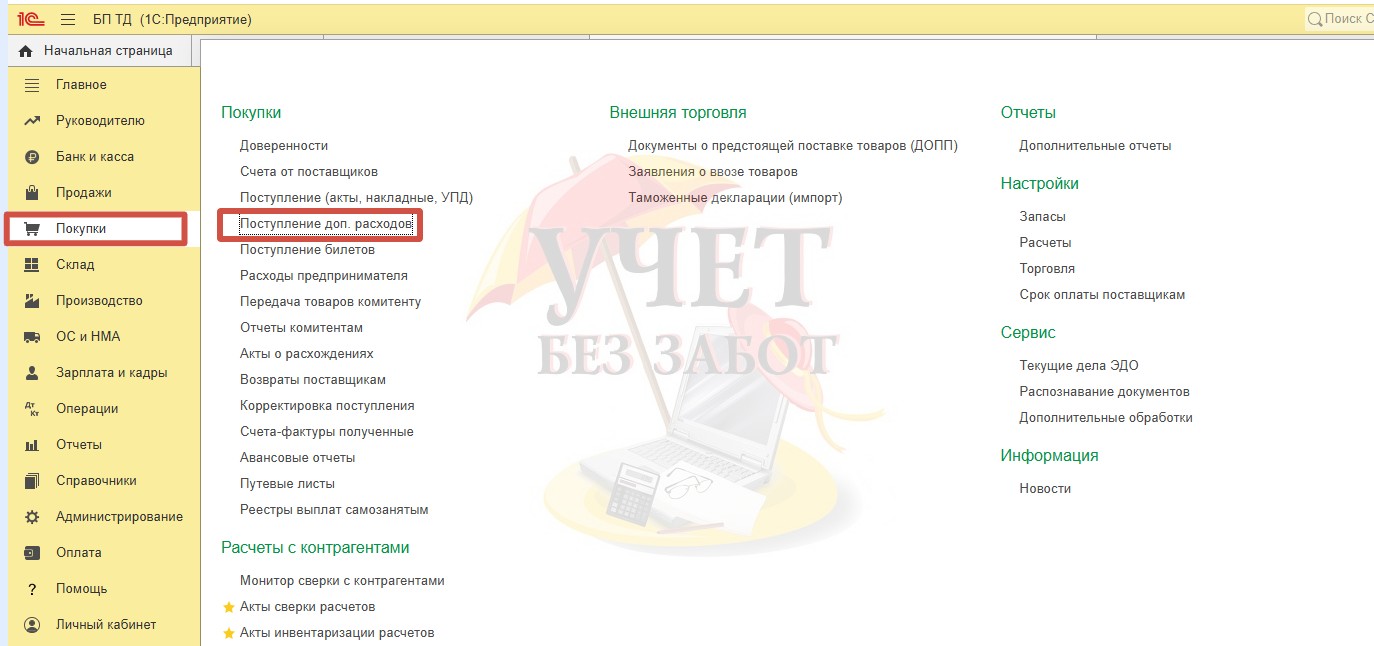
Есть альтернативный способ оприходования доп. расходов в разделе «Покупки» — «Поступление доп. расходов».
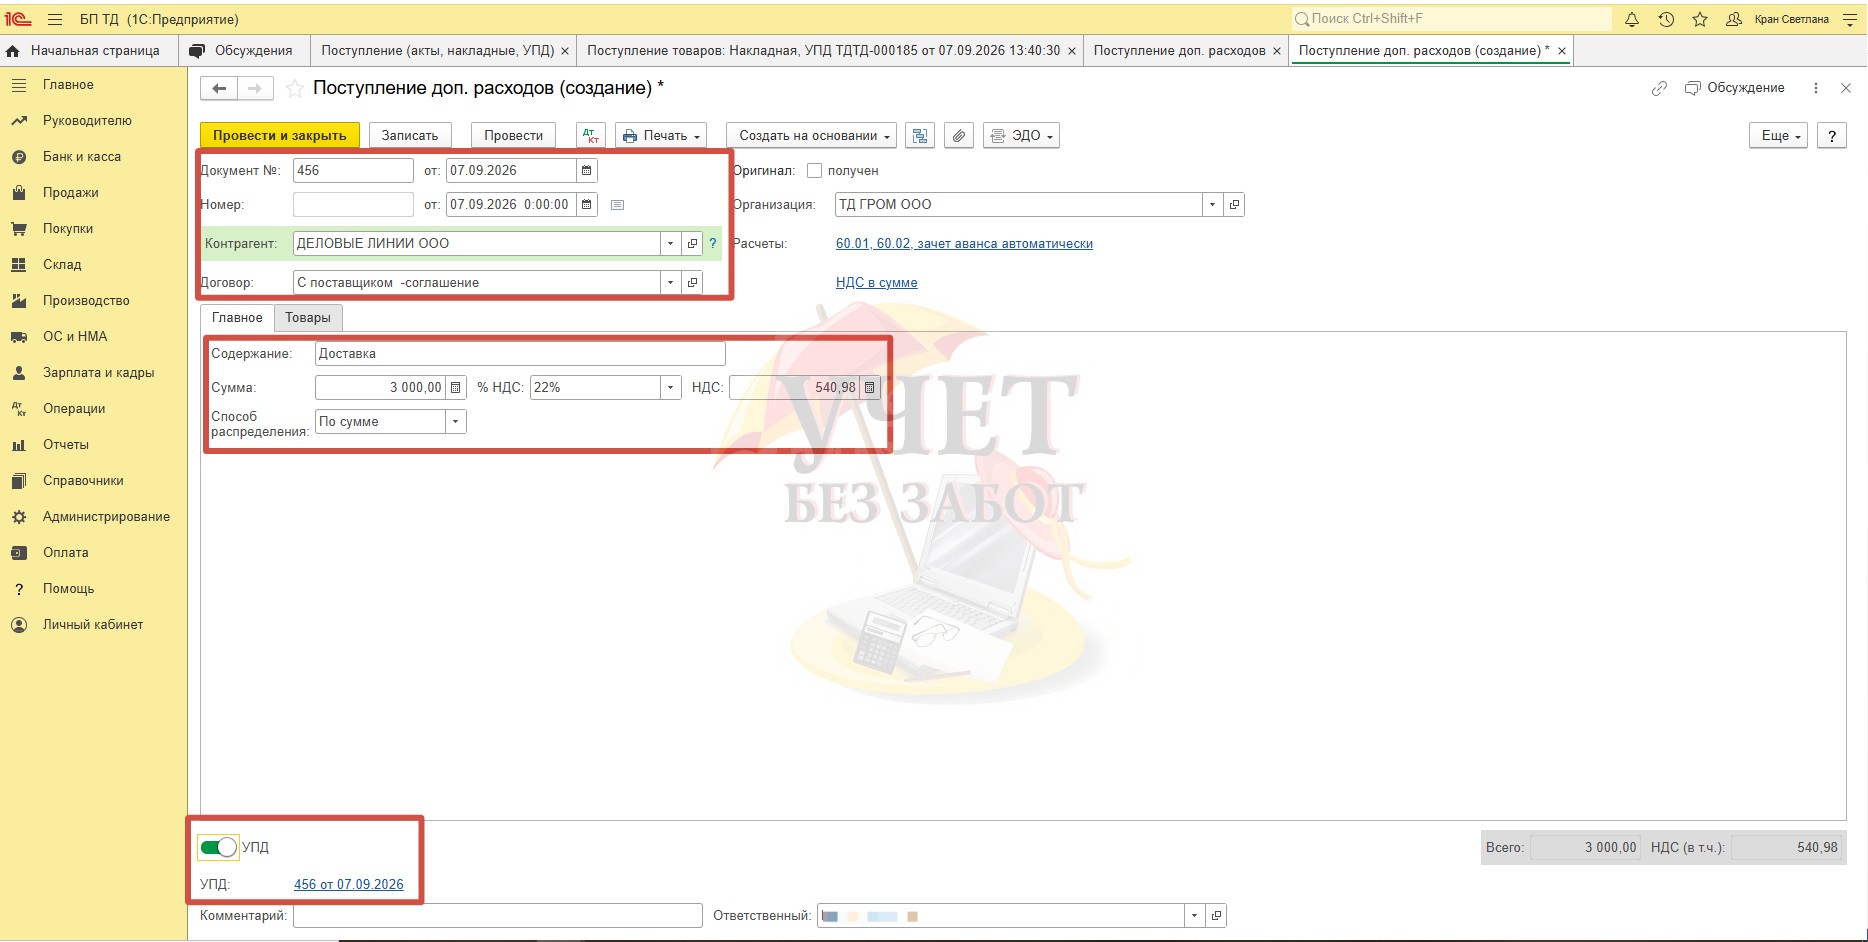
Используя команду «Создать», переходим к заполнению нового документа. Заполняем «шапку» документа и вкладку «Главное».
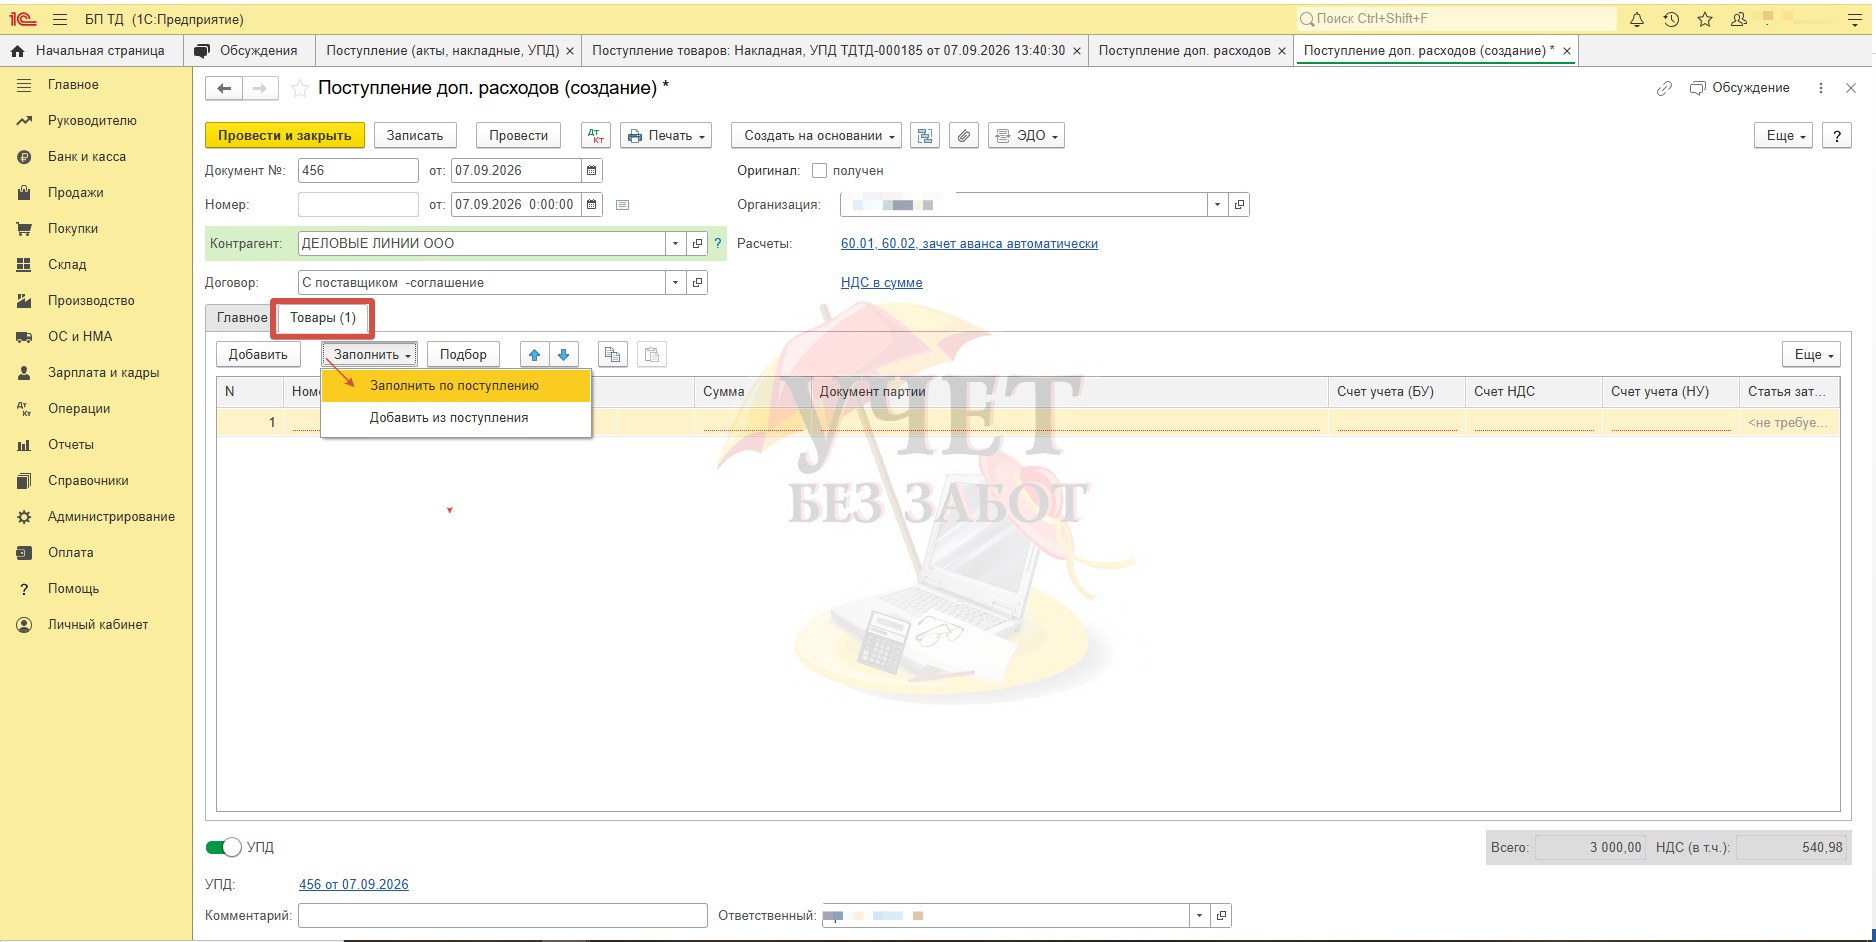
Переходим на вкладку «Товары». Далее используем кнопку «Заполнить» — «Заполнить по поступлению» (если распределяем на один приходный документ) или нажимаем «Добавить из поступления» (если при доставке было несколько документов поставщика). Далее выбираем документы поступления, на которые нужно распределить эти услуги.
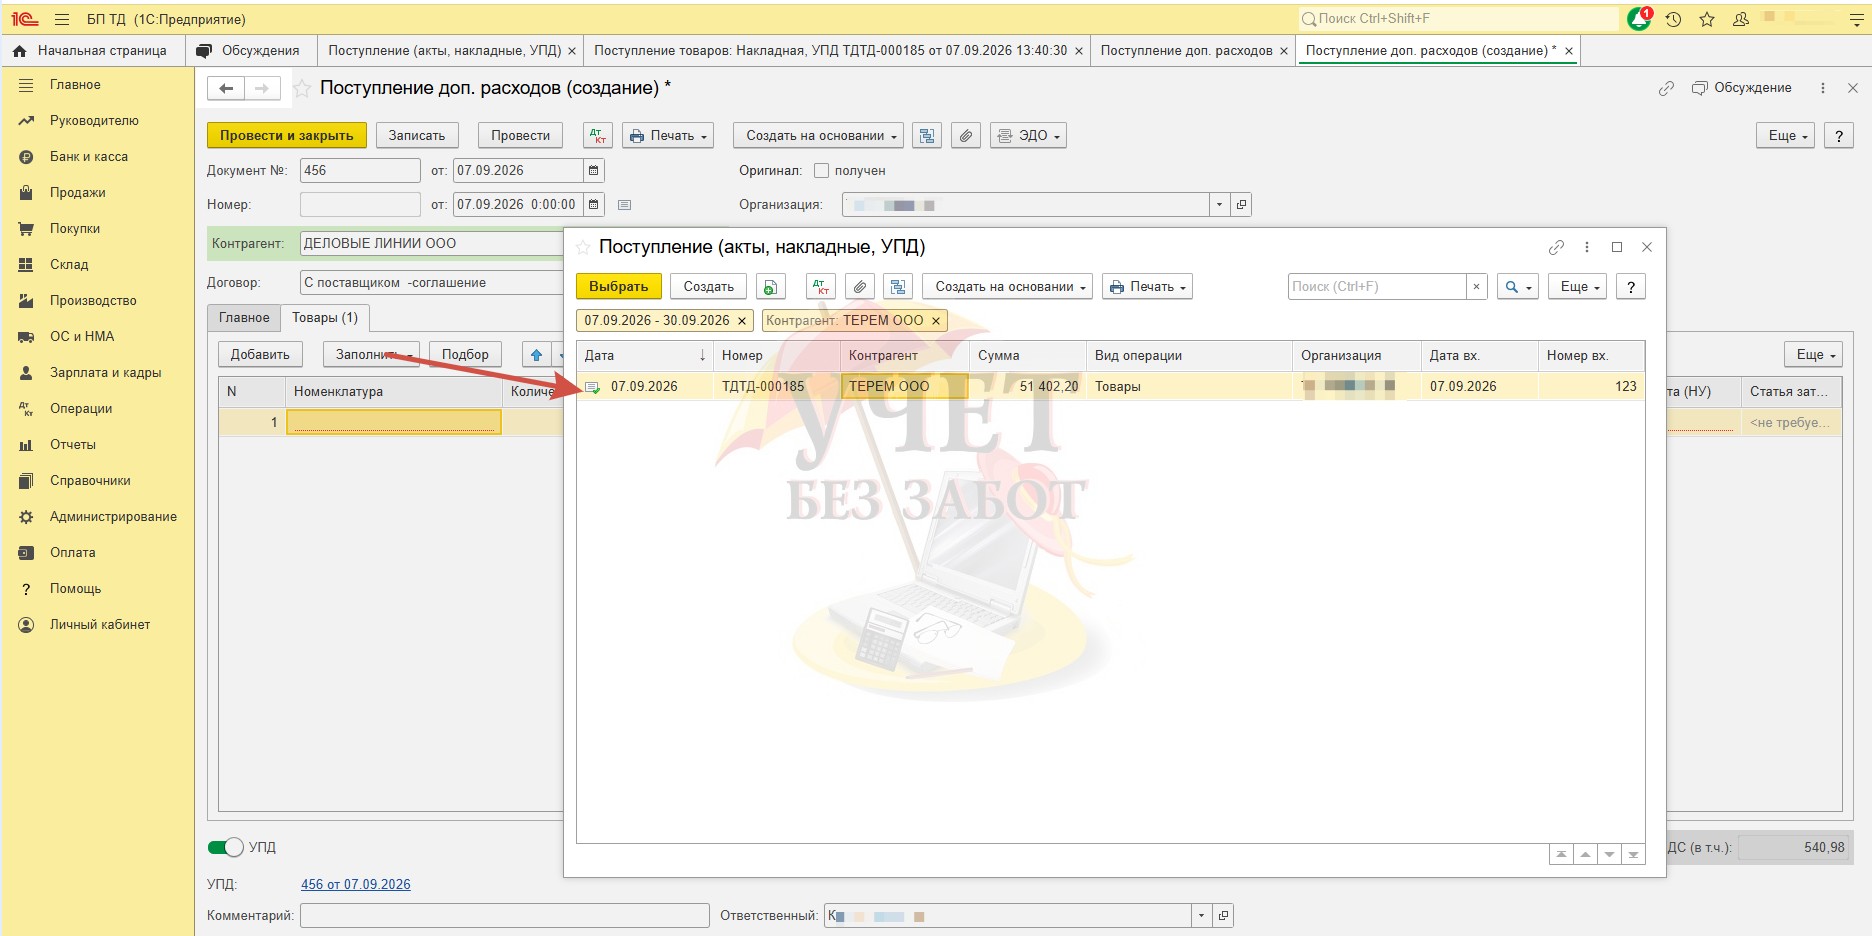
В документ попадают товары из выбранного документа поступления
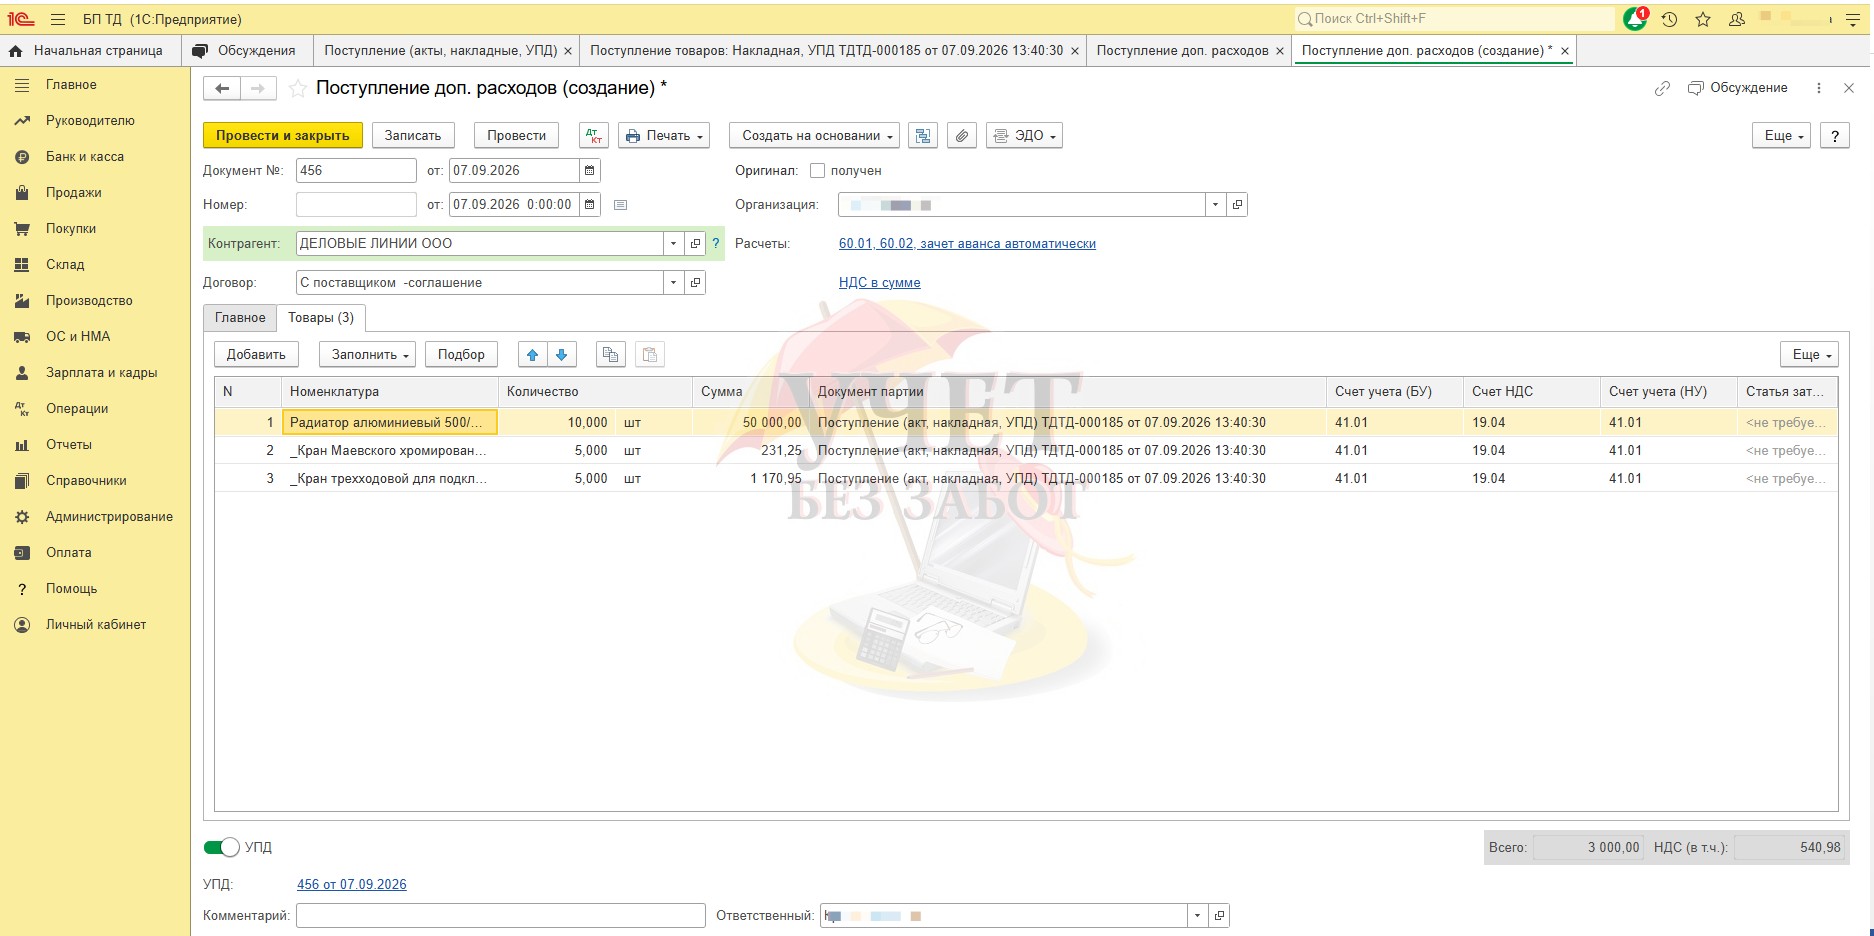
При проведении формируются проводки, аналогичные тем, которые были показаны ранее.
Таким образом, при продаже товара себестоимость с учетом доставки будет учтена на счете 90.02.1 и в бухгалтерском, и в налоговом учете. При этом в налоговом учете они автоматически сформируют стоимость прямых расходов.
Транспортные расходы от склада до покупателя в 1С: Бухгалтерии предприятия
Выше мы разобрали доставку товара от поставщика на склад. А как быть с расходами на доставку от склада до клиента? Здесь всё проще. Это классические коммерческие расходы.
Если доставку делает сторонний перевозчик, оформляем документ поступления с видом «Услуги (акт, УПД)». Также выбираем счет затрат — 44.01, статья «Доставка товара (покупатели)».
Обратите внимание: вид расхода «Прочие расходы», не «Транспортные расходы». При такой настройке сумма не будет распределяться, а спишется единовременно в текущем месяце.
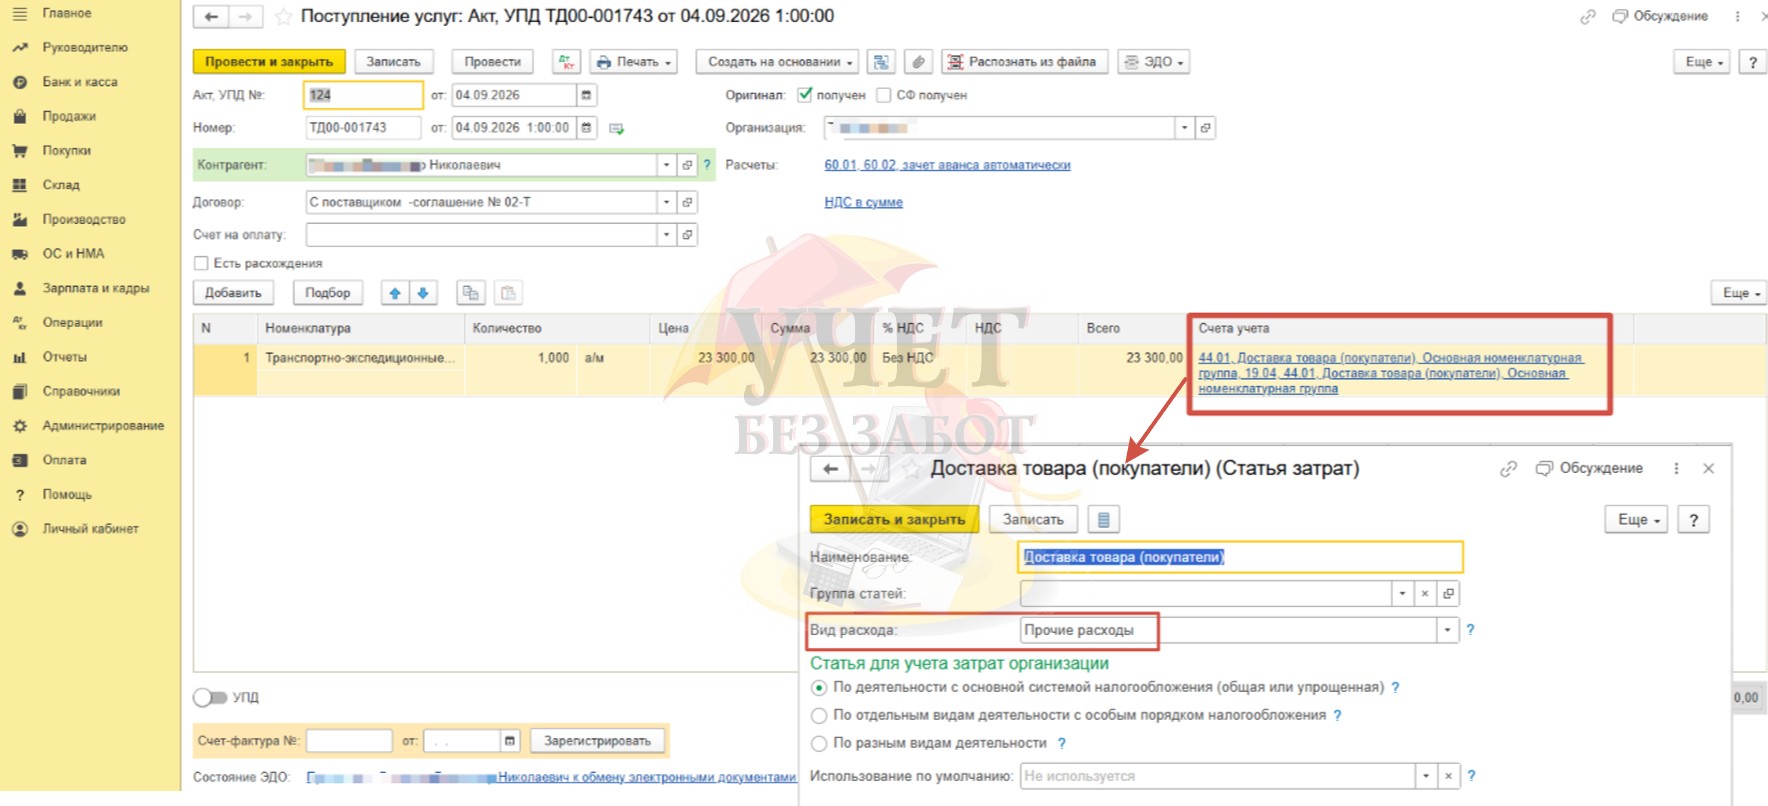
Эти расходы в налоговом учете являются косвенными (ст. 320 НК РФ). Их можно списывать в полной сумме в текущем месяце, не дожидаясь реализации товаров (Дт 90.07.1 Кт 44.01 при закрытии месяца). Никакого распределения по среднему проценту здесь нет. В декларации они попадут в строку 040 Прил. 2 к Листу 02.
Типичные ошибки при учете транспортных расходов
1. Путаница между доставкой от поставщика и доставкой клиенту.
Для налога на прибыль (ст. 320 НК РФ) доставка от поставщика до склада — это прямые расходы. Это значит, что вы не имеете права списать всю сумму доставки в расходы месяца, если у вас остались нераспроданные остатки на складе.
Для корректного отражения расходов в 1С нужно выбрать один из способов:
-
использование документа «Поступление доп. расходов» (счет 41);
-
использование документа поступления с видом «Услуга (акт, УПД)» с отнесением затрат на счет 44 с видом расхода «Транспортные расходы».
Типичная ошибка: бухгалтер видит на 44 счете в оборотке сумму и вручную списывает её, чтобы «закрыть счет». В налоговом учете это приведет к завышению расходов и занижению налога на прибыль. Остаток на счете 44 в этой ситуации — не ошибка, если на складе остался нереализованный товар.
Доставка от склада до покупателя — это косвенные расходы, их можно списать сразу, не дожидаясь реализации.
Для корректного отражения расходов в 1С нужно использовать документ поступления с видом «Услуга (акт, УПД)» с отнесением затрат на счет 44 с видом расхода «Прочие расходы».
Здесь обратная ошибка: «транспортный» вид расхода у статей для доставки покупателям или перемещений между складами даст необоснованный остаток на счете 44.01 и занижение расходов месяца. Для логистики, не связанной с закупкой, заводите отдельные статьи затрат с другим видом расхода.
2. Фактический учет транспортных расходов не соответствует положениям учетной политики.
Если учетной политикой определено, что транспортные расходы учитываются в стоимости товара, то не нужно относить затраты на счет 44 с последующим распределением на остаток непроданных товаров.
И наоборот, если определено, что расходы учитываются на счете 44 с распределением, не нужно их относить на счет 41.
В учетной политике необходимо закрепить один из способов и использовать в работе именно его, не смешивая на практике разные методы. При этом выбранный порядок формирования стоимости приобретения товаров организация должна применять не менее двух налоговых периодов (п. 1 ст. 320 НК РФ).
3. Отсутствие документального оформления.
Для подтверждения транспортных расходов для целей налога на прибыль и принятия НДС к вычету, необходимы корректно оформленные документы: договор,
Напоминаем, что с 1 сентября 2026 года вступил в силу Федеральный закон от
Чек-лист для самопроверки перед сдачей отчетности
-
Сформируйте «
Оборотно-сальдовую ведомость» по счету 44.01. Если вы включаете доставку от поставщика в себестоимость, то остатка на 44 счете быть не должно. -
Сформируйте «
Справку-расчет транспортных расходов» за период. Проверьте, что сумма списания в налоговом учете логично соотносится с оборотом по реализации. -
Если вы включаете доставку в стоимость товара (41 счет), проверьте карточку счета 41. Себестоимость при продаже будет формироваться с учетом затрат на доставку.
-
Убедитесь, что НДС по транспортным услугам принят к вычету (счет 19 закрыт).