Удержание за неотработанные дни отпуска при увольнении в 1С: ЗУП: правовые аспекты и практические решения

Ежегодный оплачиваемый отпуск — одно из ключевых прав работника, гарантированных Трудовым кодексом. Однако на практике нередки ситуации, когда сотрудник уходит в отпуск авансом, а затем увольняется, не отработав полный рабочий год. В этом случае у работодателя возникает законное право удержать излишне выплаченные отпускные. Как это сделать правильно с точки зрения закона и корректно отразить в программе 1С: Зарплата и управление персоналом — разберём в этой статье.
Правовое основание для удержания
Возможность удержания за неотработанные дни отпуска прямо предусмотрена абзацем 5 части 2 статьи 137 Трудового кодекса. Работодатель вправе произвести такое удержание при увольнении сотрудника до окончания того рабочего года, в счёт которого он уже получил ежегодный оплачиваемый отпуск.
Важно понимать: это право работодателя, а не обязанность. Если работодатель не воспользуется им при увольнении, взыскать излишне выплаченные отпускные через суд уже не удастся — это подтверждено, в частности, Определением Верховного Суда РФ от
Исключения: когда удержание невозможно
Законодательство устанавливает исчерпывающий перечень случаев, когда удержание за неотработанные дни отпуска не производится (абз. 5 ч. 2 ст. 137 ТК РФ). Это увольнение по следующим основаниям:
- п. 8 ч. 1 ст. 77 ТК РФ (отказ работника от перевода на другую работу по медицинскому заключению);
- п. 1, 2 или 4 ч. 1 ст. 81 ТК РФ (ликвидация, сокращение, смена собственника имущества организации);
- п. 1, 2, 5, 6, 7 ст. 83 ТК РФ (призыв на военную службу, восстановление на работе предыдущего сотрудника по решению суда, признание полностью нетрудоспособным, смерть работника или работодателя, наступление чрезвычайных обстоятельств).
Обратите внимание: увольнение по собственному желанию, по соглашению сторон или за прогул не входит в этот перечень, поэтому удержание в таких случаях законно.
Ограничение размера удержания
Ключевое ограничение установлено статьёй 138 ТК РФ: общий размер всех удержаний при каждой выплате заработной платы не может превышать 20% от суммы, причитающейся работнику к выплате на руки после удержания НДФЛ. Это правило распространяется и на удержание за неотработанный отпуск. Сумму в пределах установленного лимита можно удержать без согласия работника. Суммы, превышающие 20% порог, могут быть удержаны только при наличии письменного согласия сотрудника.
Если суммы, причитающейся сотруднику при увольнении, недостаточно для полного погашения задолженности, работник может вернуть оставшуюся часть добровольно (например, внести в кассу или на расчётный счёт). Взыскать остаток в судебном порядке работодатель не сможет (Определение Верховного Суда РФ от
Особый случай: превышение лимита 20%
Рассмотрим ситуацию, когда сумма удержания за неотработанный отпуск превышает 20% от выплат при увольнении.
Пример: сотруднику при увольнении начислено 50 000 руб. (после вычета НДФЛ к выдаче — 43 500 руб.). Сумма долга за отпуск — 12 000 руб. 20% от 43 500 руб. составляют 8 700 руб. Работодатель может удержать только 8 700 руб. Остаток 3 300 руб. не может быть удержан принудительно.
Действия бухгалтера:
- В документе «Увольнение» вручную уменьшить сумму удержания до 8 700 руб.
- Предложить сотруднику добровольно вернуть остаток (3 300 руб.) через кассу или на расчётный счёт с оформлением документа «Возврат сотрудником задолженности».
- Если сотрудник отказывается возвращать долг, организация может простить долг (списать его). Но в этом случае сумма прощенного долга признается доходом работника, с которого нужно удержать и перечислить НДФЛ (а если удержать не из чего — сообщить в ФНС). Либо можно оформить эту сумму как материальную помощь (если это применимо) и удержать НДФЛ.
Пошаговый алгоритм в 1С: ЗУП
Условия примера:
Сотрудник подал заявление на увольнение
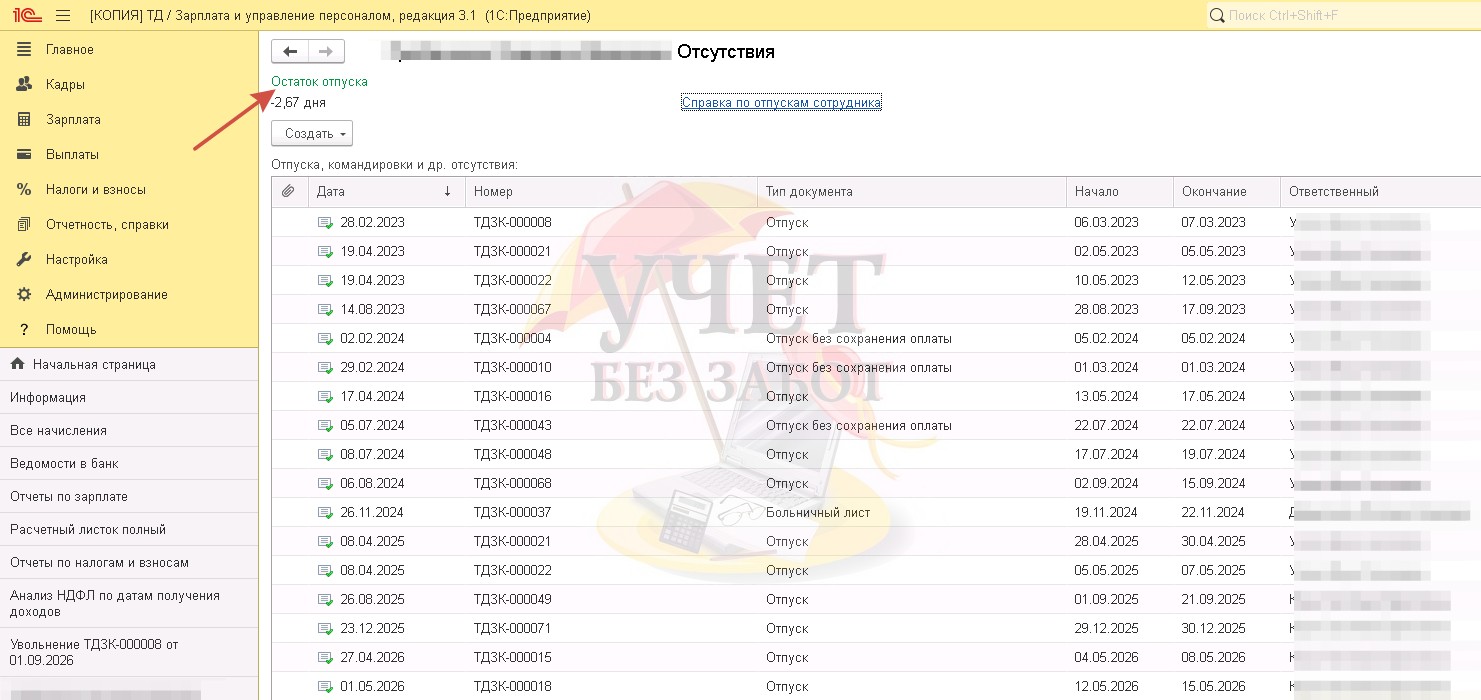
Посмотреть использование дней отпуска в программе 1С: Зарплата и управление персоналом можно, перейдя в карточку сотрудника по ссылке «Отсутствия». Количество дней указывается в данном случае с минусом.
В программе 1С: ЗУП предусмотрено два варианта отражения удержания за неотработанные дни отпуска. Выбор зависит от учётной политики организации и должен быть закреплён в локальных нормативных актах.
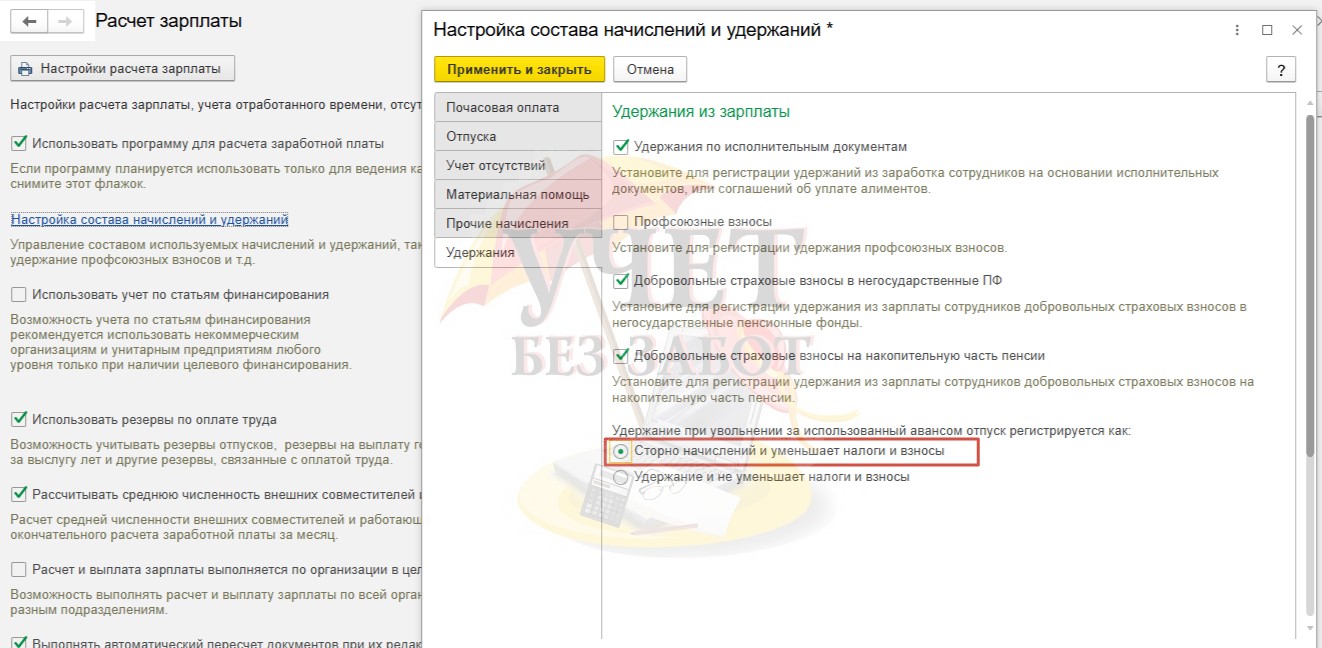
Настройка выполняется в разделе: «Настройка» — «Расчёт зарплаты» — «Настройка состава начислений и удержаний» — вкладка «Удержания».
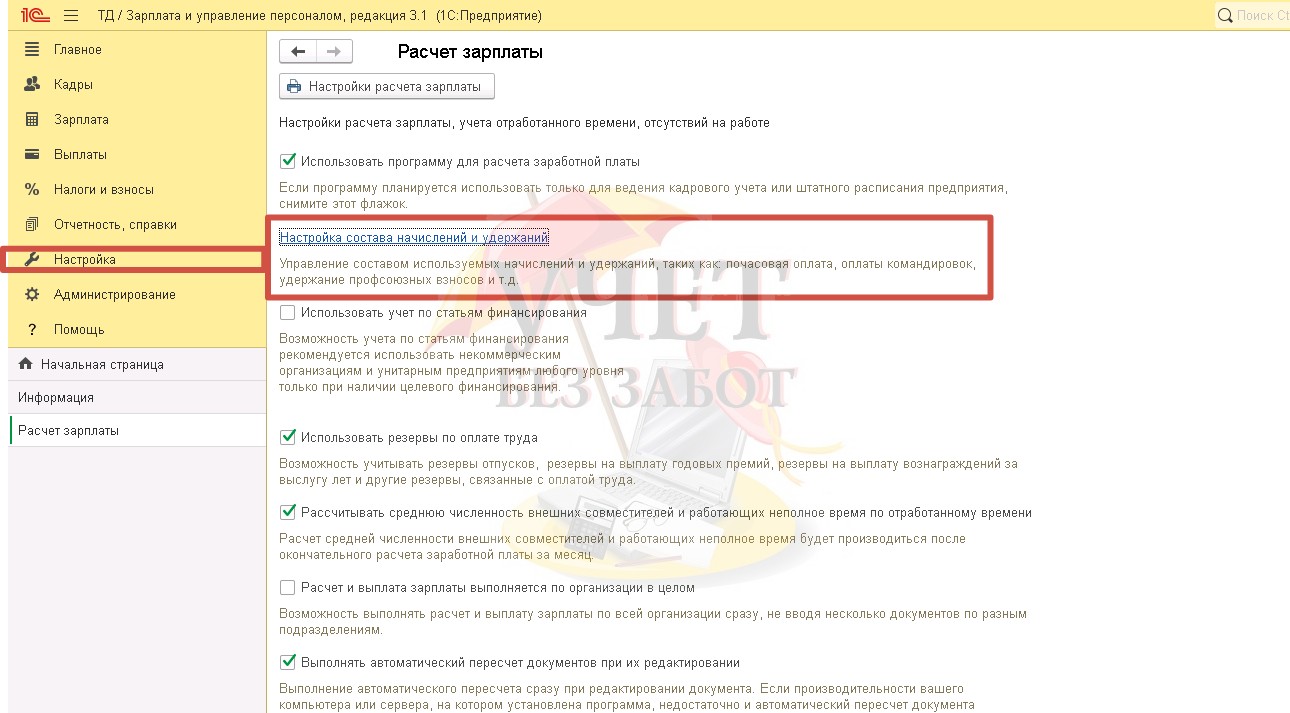
Для выбора доступны две настройки: «Сторно начислений и уменьшает налоги и взносы» и «Удержание и не уменьшает налоги и взносы».
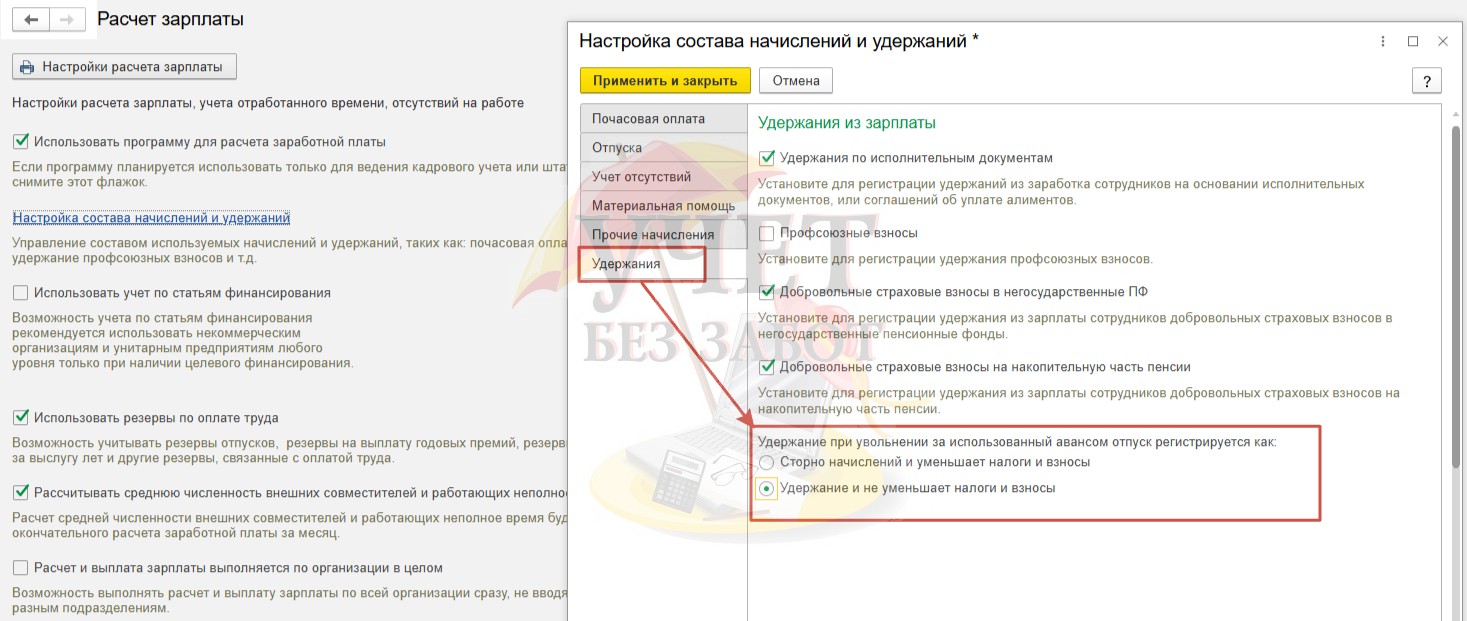
Рассмотрим два разных подхода к учету на основе заданного условия примера.
Способ № 1. Удержание и не уменьшает налоги и взносы
Шаг 1 — Настройка программы
В разделе «Настройка» — «Расчет зарплаты» — «Настройка состава начислений и удержаний» — вкладка «Удержания» установлена соответствующая настройка.
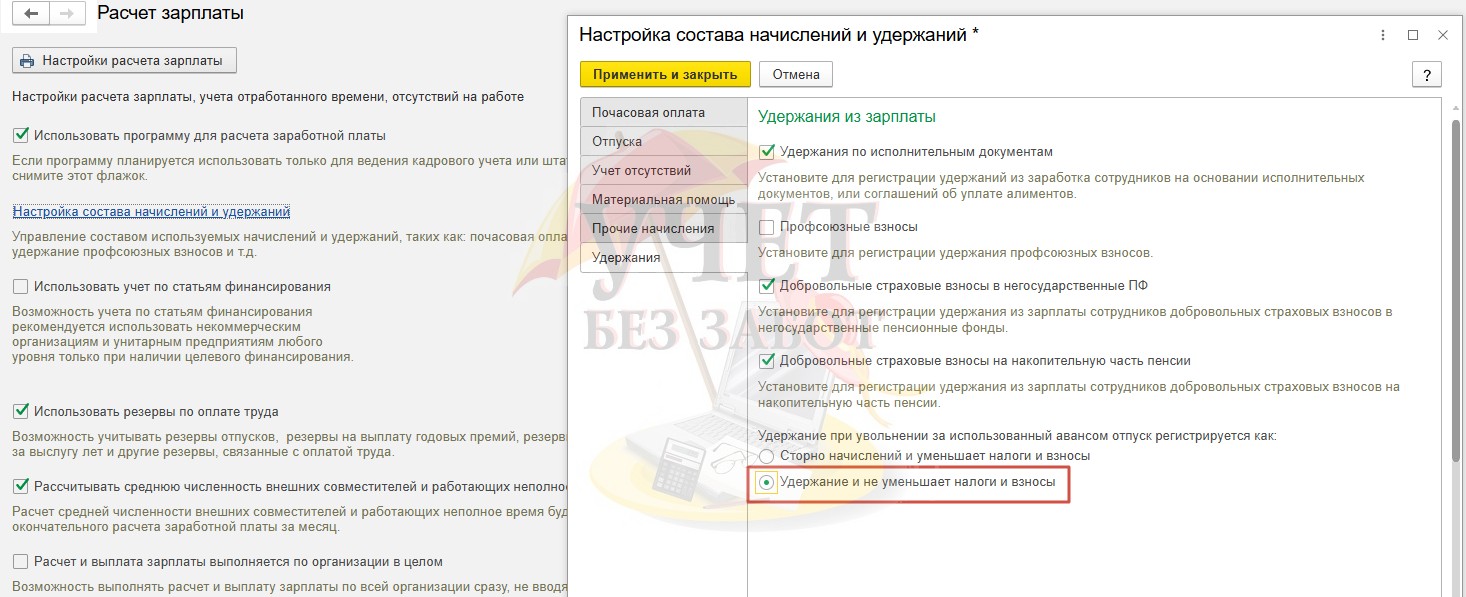
При этом варианте сумма удержания просто вычитается из выплат сотруднику при увольнении. НДФЛ и страховые взносы не пересчитываются.
Программа рассчитывает задолженность и удерживает её из суммы к выдаче. Это более простой способ с точки зрения учёта, но у него есть существенный налоговый нюанс: НДФЛ остаётся исчисленным с полной суммы отпускных, включая неотработанные дни. Фактически сотрудник уплатил налог с дохода, который не получил (поскольку часть отпускных возвращается работодателю). Налоговые органы могут не согласиться с таким подходом, поэтому применять его следует с осторожностью, особенно если речь идёт о крупных суммах.
Шаг 2 — Расчет удержания
Создадим документ «Увольнение» в разделе «Кадры» — «Приемы, переводы, увольнения».
В нашем примере установлен флаг «Начислить зарплату» за август (месяц, предшествующий месяцу увольнения). При такой настройке в данном документе помимо начислений за текущий месяц будет рассчитана зарплата за прошлый месяц. Обратите внимание: при такой настройке возможны ошибки при расчете НДФЛ. Мы писали об этом в нашей отдельной публикации: Полная инструкция по увольнению в 1С: ЗУП: от расчета до отчетности в СФР.
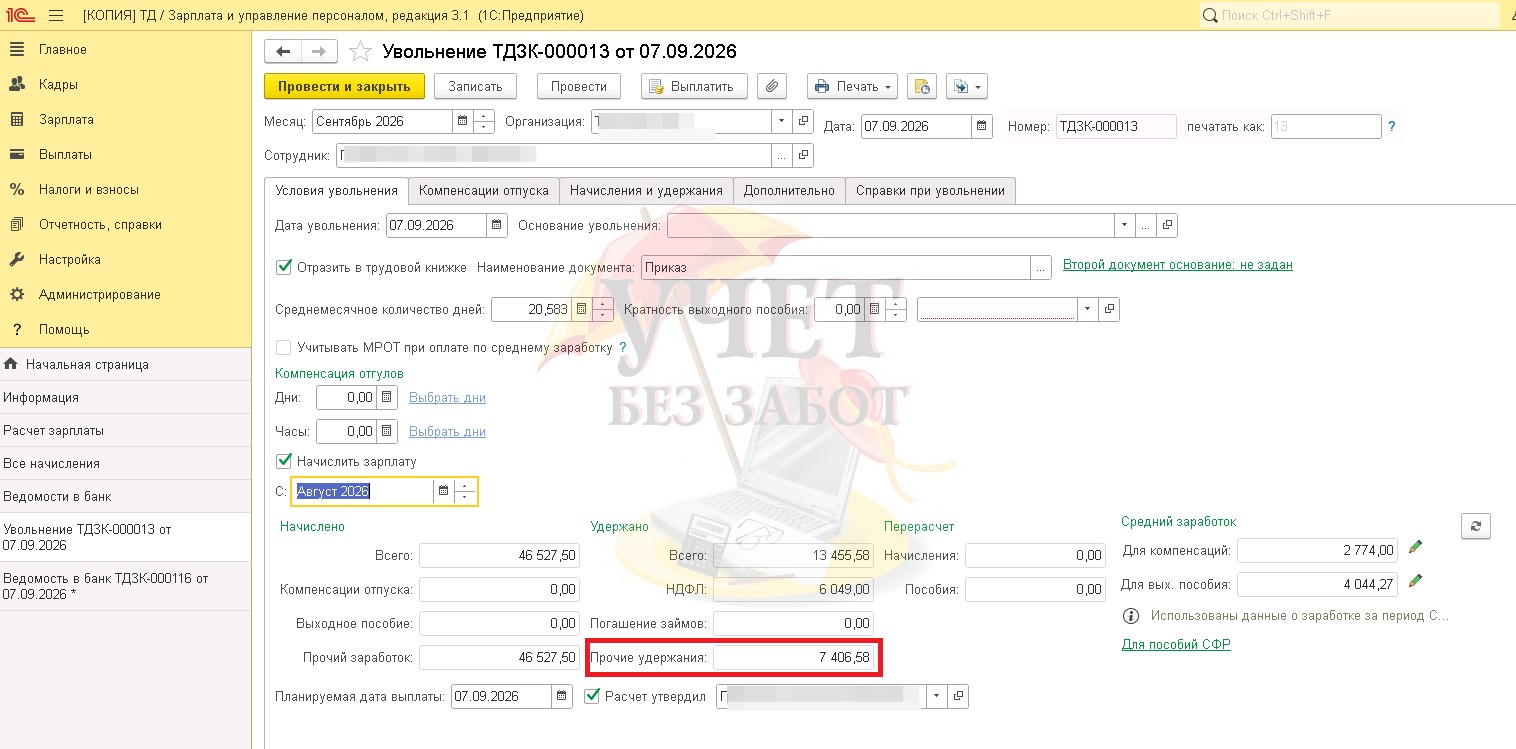
На вкладке «Условия увольнения» в окошке «Прочие удержания» программа автоматически заполнила сумму в размере 7 406 руб. 58 коп.
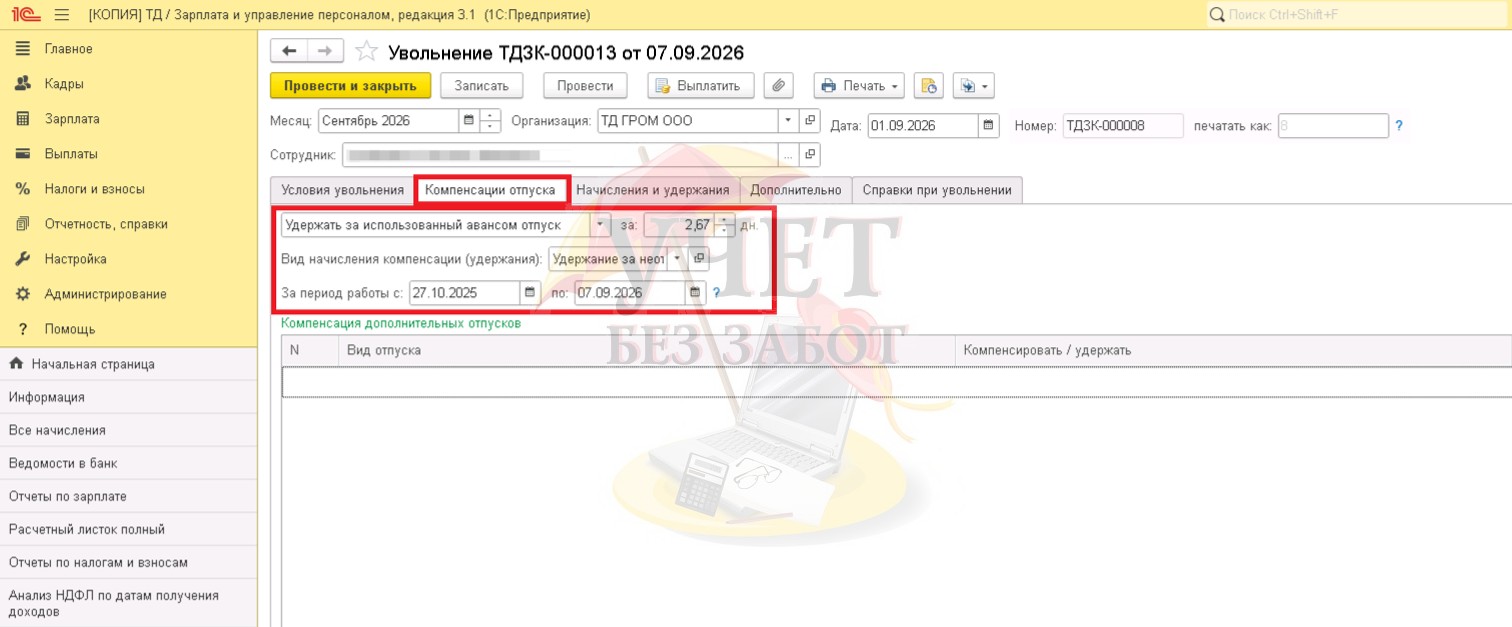
На вкладке «Компенсации отпуска» также видим данные, которые программа заполнила автоматически. Определено количество дней, использованных авансом.
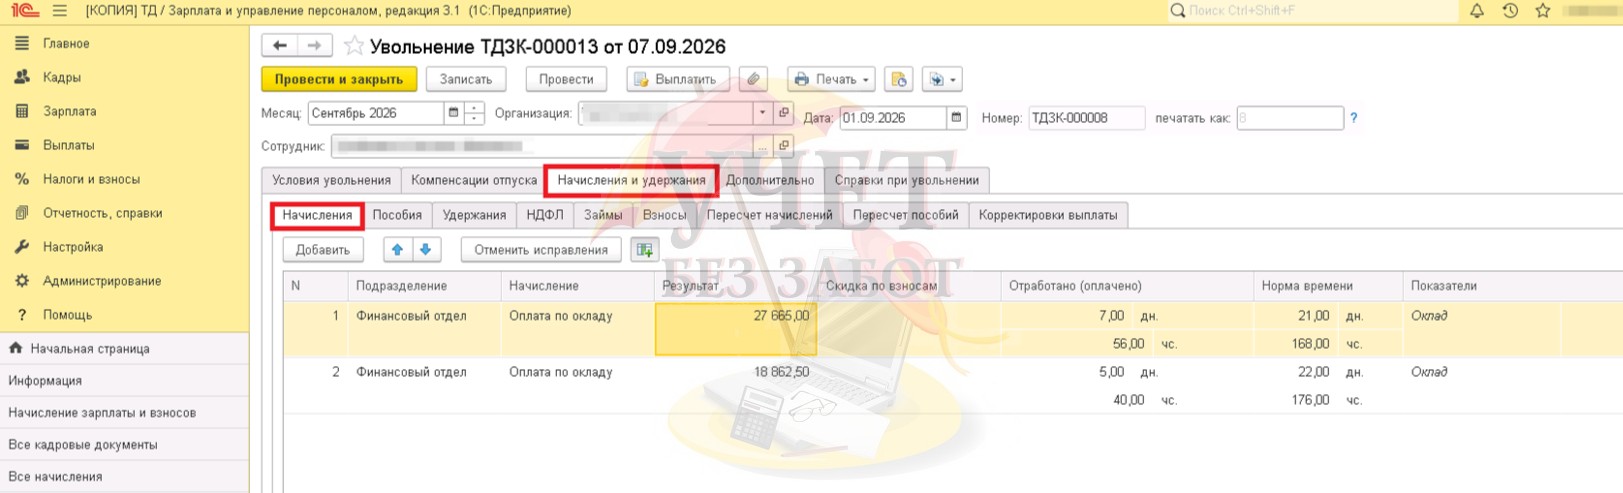
На вкладке «Начисления и удержания», «Начисления» представлен подробный расчет начислений. В данном случае здесь оплата по окладу за август и сентябрь.
Перейдем на закладку «Удержания». В табличной части появляется строка с суммой удержания, которую мы уже видели на вкладке «Условия увольнения». Еще раз отметим, что эта запись появляется только в случае, если в настройках выбран вид удержания «Удержание и не уменьшает налоги и взносы». При выборе способа «Сторно начислений и уменьшает налоги и взносы» эта строка заполняться не будет.
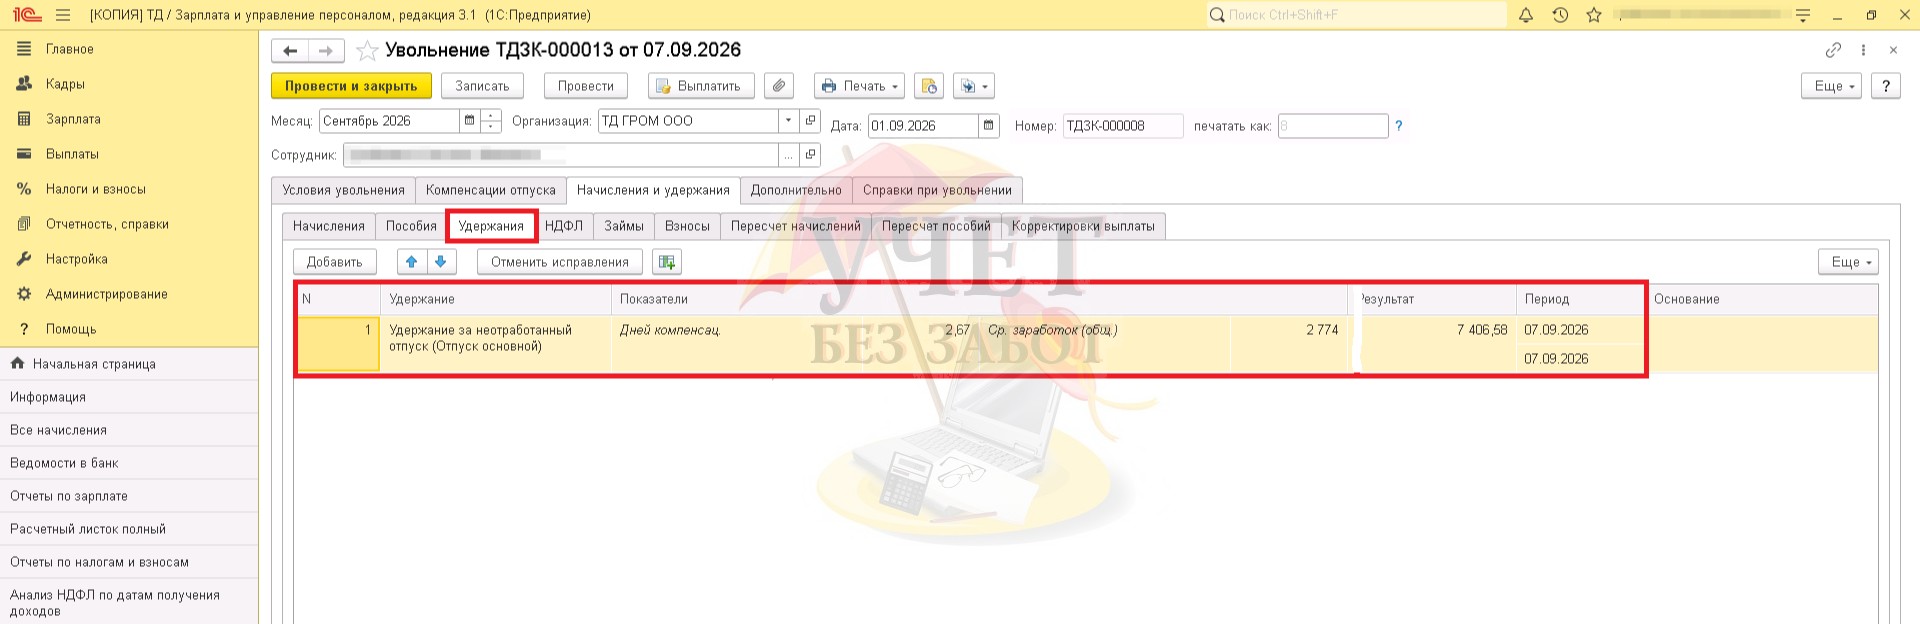
Сумма удержания в данном примере составила: средний заработок на дату увольнения *
Поскольку при расчете удержания учитывается средний заработок на дату увольнения, удерживаемая сумма может отличаться от начисленных ранее отпускных.
В рассматриваемом примере средний заработок на дату увольнения меньше, чем на момент выплаты отпускных.
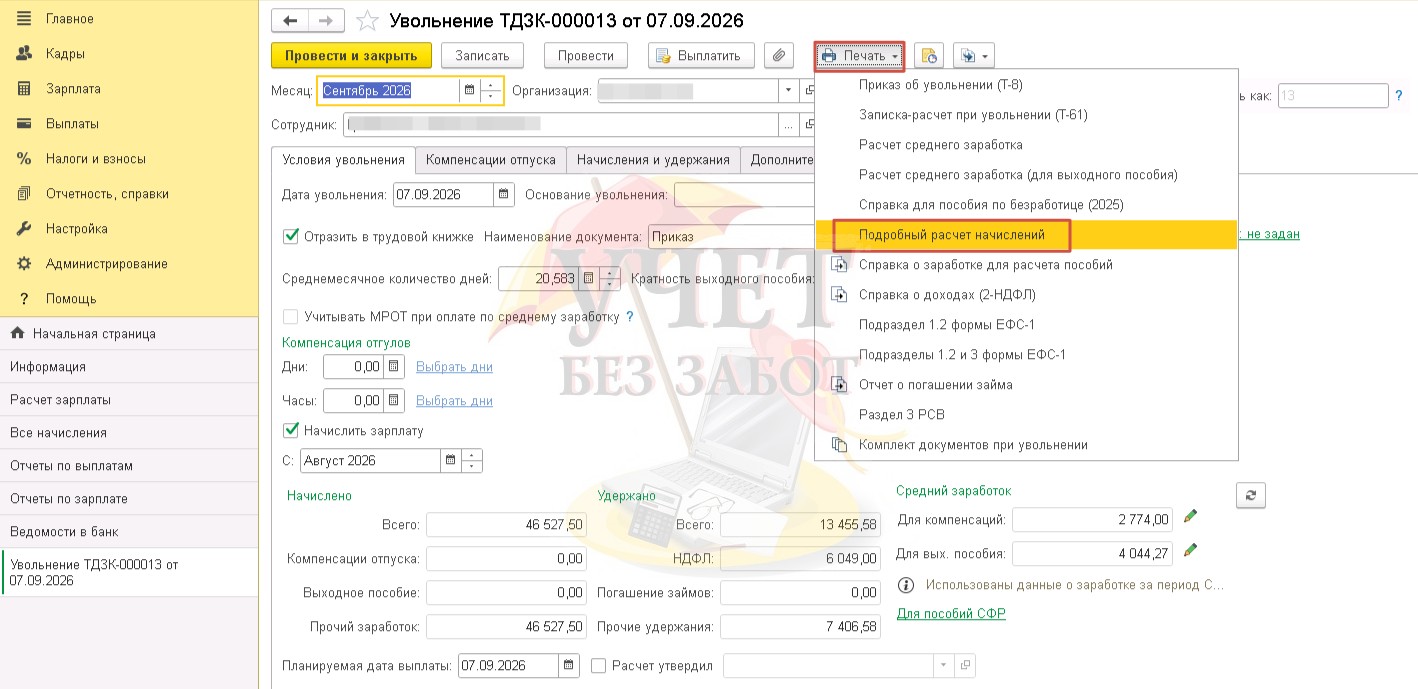
Расчет среднего заработка, а также подробный расчет начислений можно посмотреть и распечатать из документа «Увольнение».
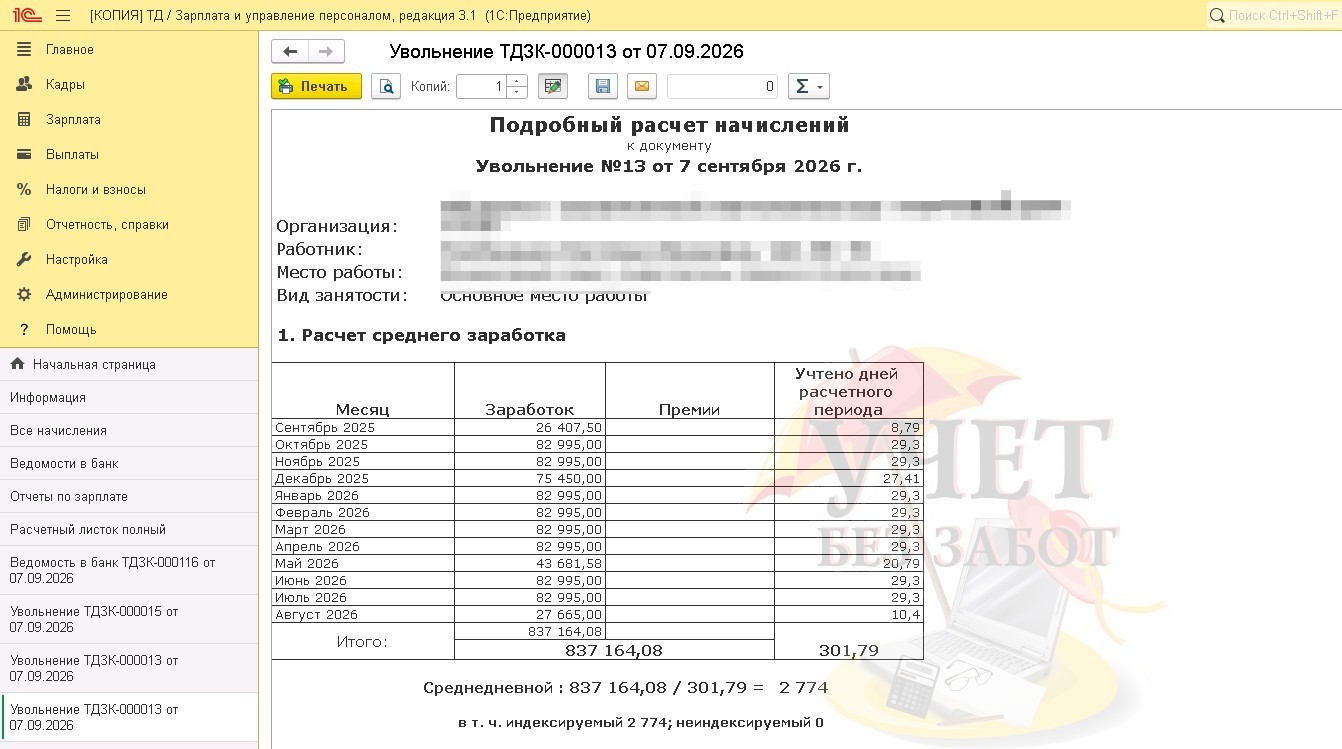
Раскрыв печатную форму, можно сверить данные для расчета среднего заработка.
По умолчанию в настройках начисления «Удержание за неотработанный отпуск» флаг «Является взысканием» не установлен. Если флаг активирован, то программа произведет расчет с учетом 20% порога.
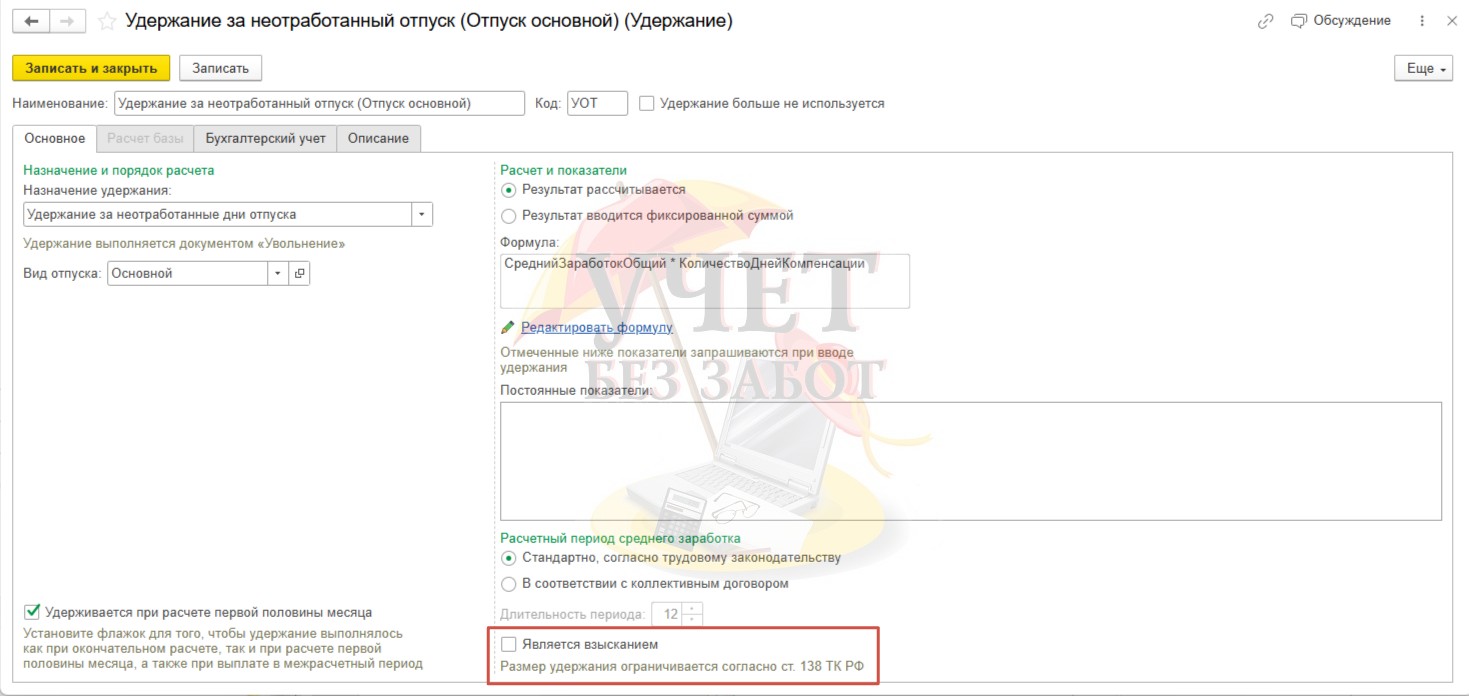
В нашем случае рассчитаем 20% порог для удержания вручную. Для этого нужно сумму, причитающуюся к выплате, умножить на 20%.
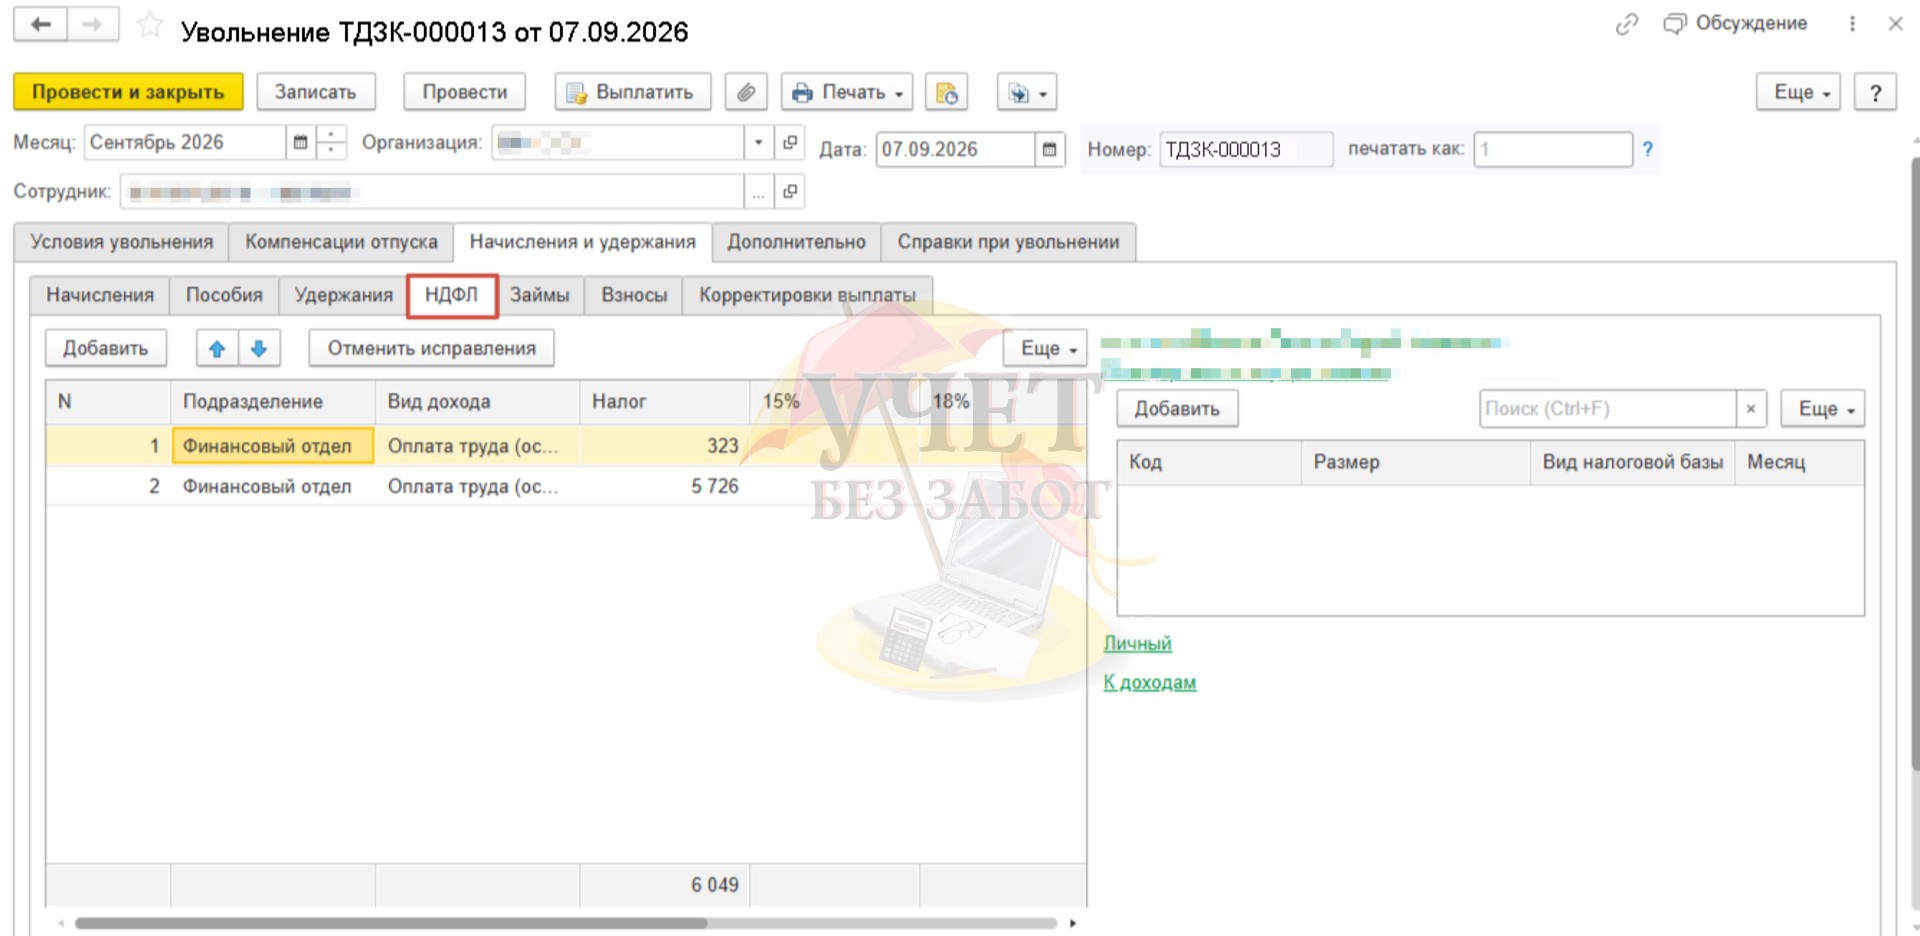
По документу «Увольнение» начислена сумма 46 527,50. НДФЛ 13% составил 6 049,00. Учтем, что ранее также был выплачен аванс за август в сумме 2 164 руб.
46 527,50 — 6 049,00 (НДФЛ) — 2 164 (аванс за август) = 38 314,50. Сумма, допустимая для удержания составит: 38 314,50 * 20% = 7 662,90.
В нашем случае сумма удержания не превышает исчисленный порог: 7 662,90 > 7 406,58. Если бы сумма оказалась больше, её нужно было откорректировать вручную.
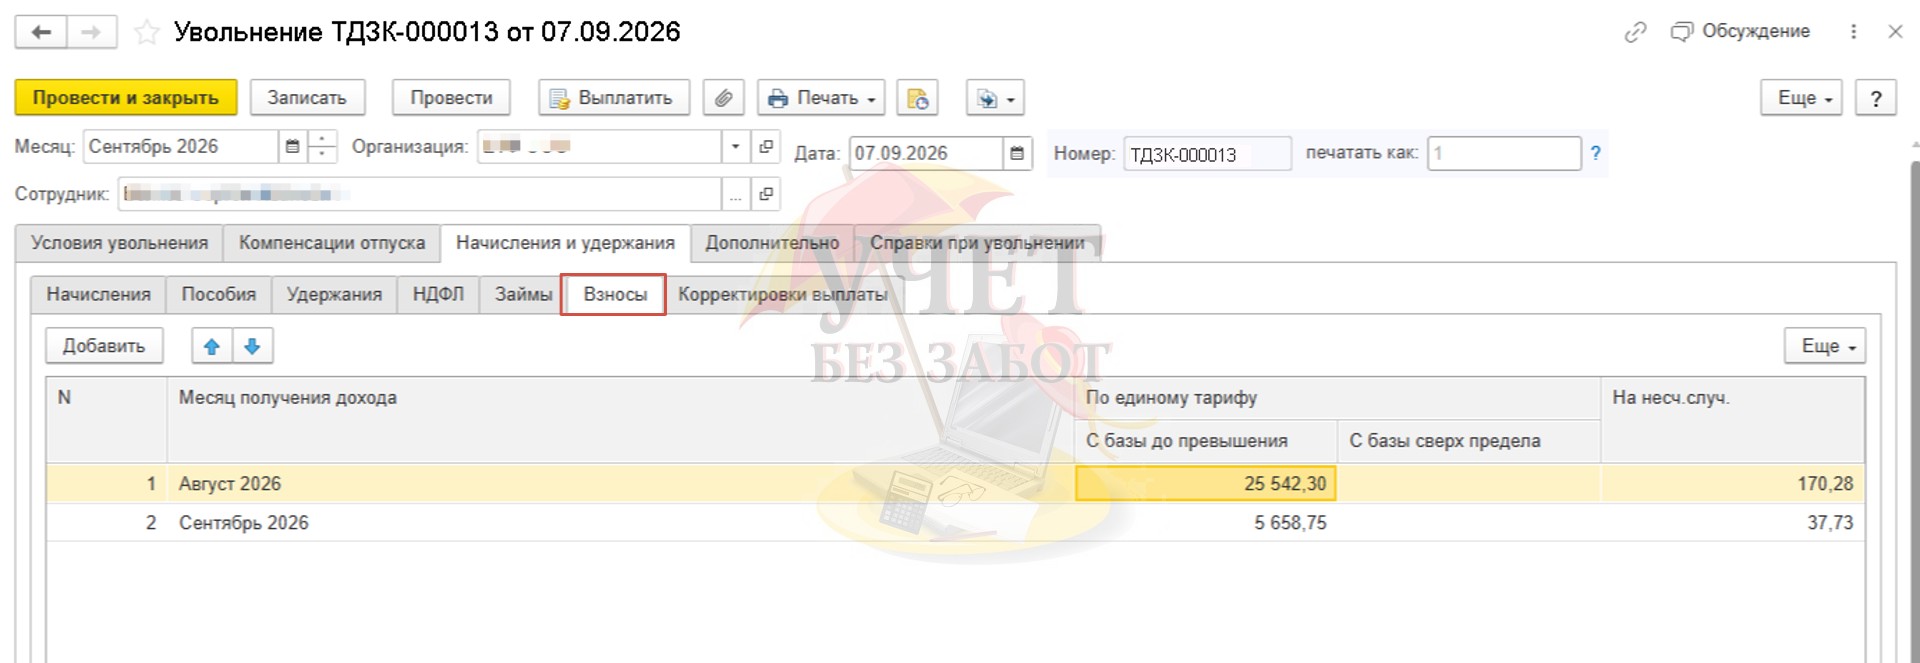
При выбранной настройке удержание не влияет на расчет НДФЛ и взносов.
Шаг 3 — Выплата расчета при увольнении
Сформируем ведомость на выплату расчета при увольнении с учетом удержания за излишне использованный отпуск.
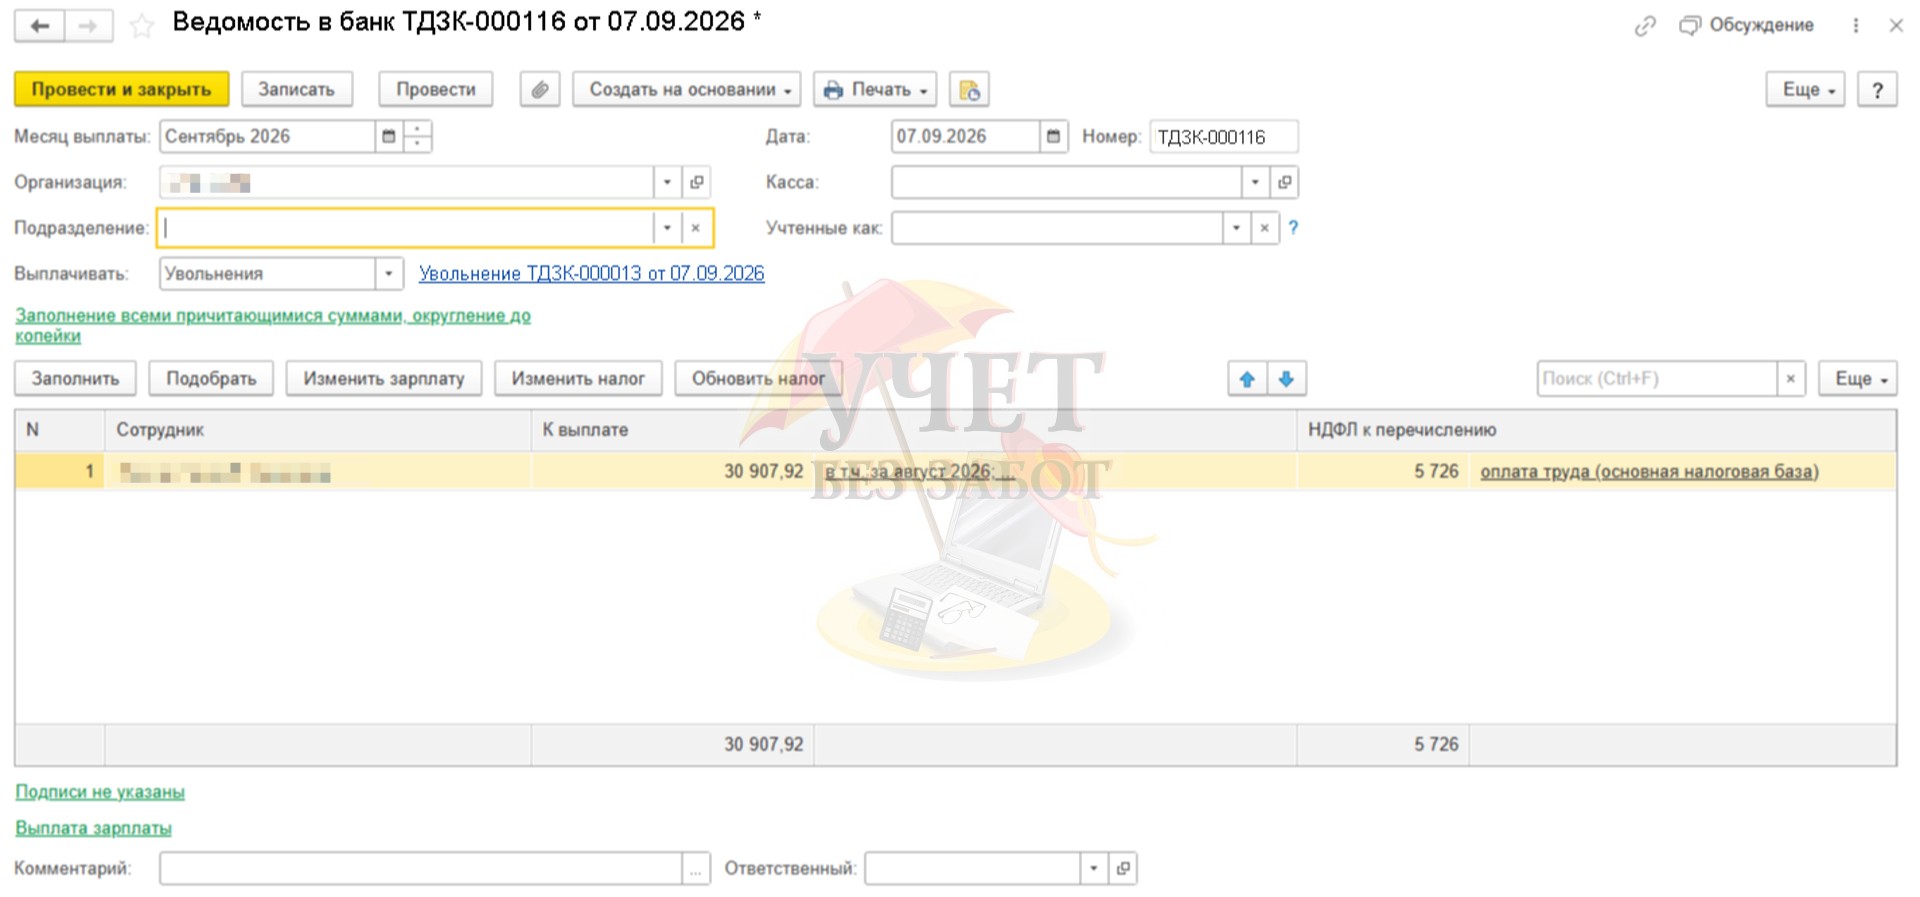
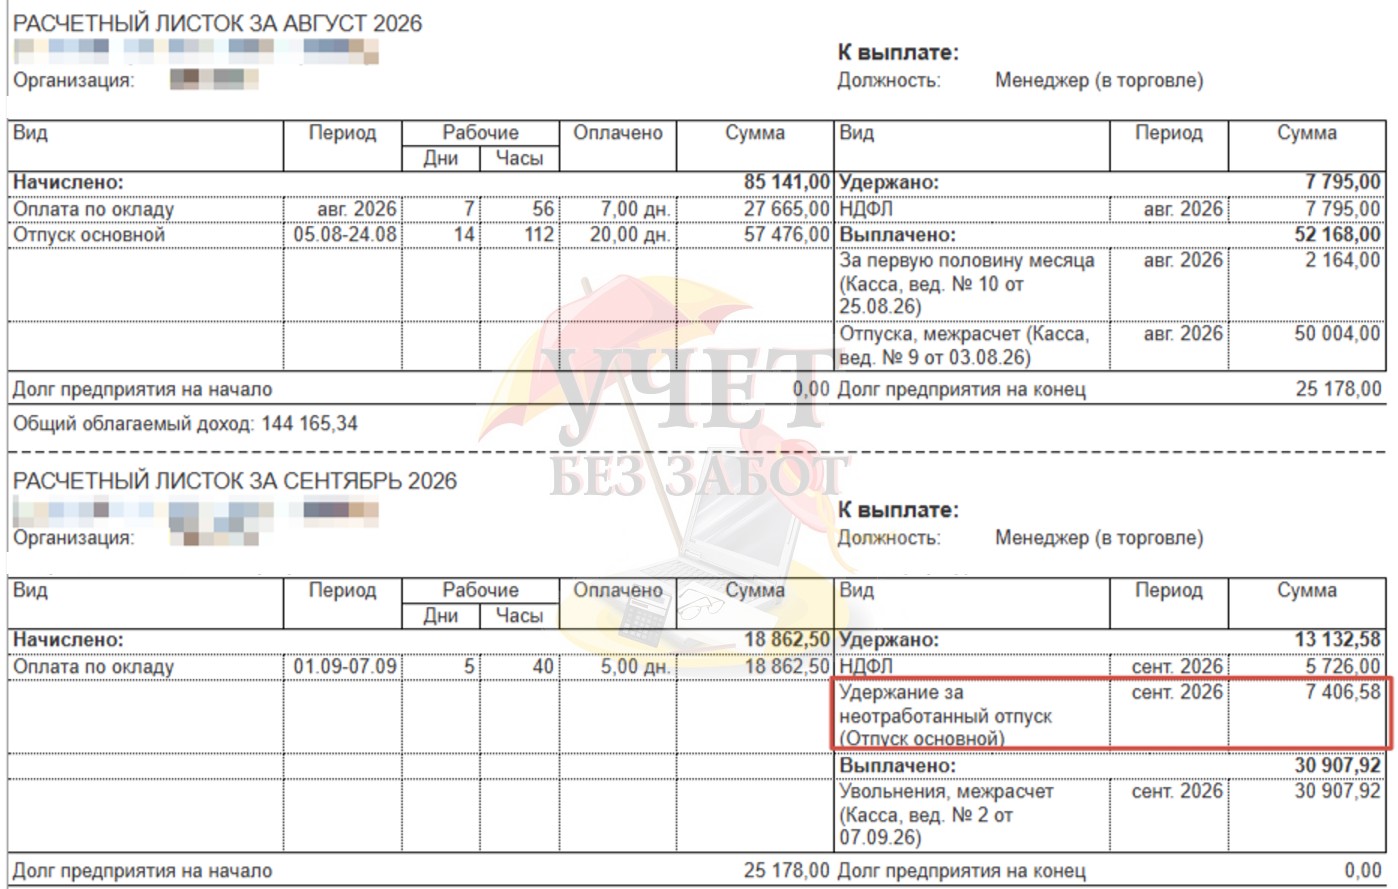
Удержанная сумма корректно отражена в расчетном листке в блоке «Удержано:».
Шаг 4 — Отражение в бухучете
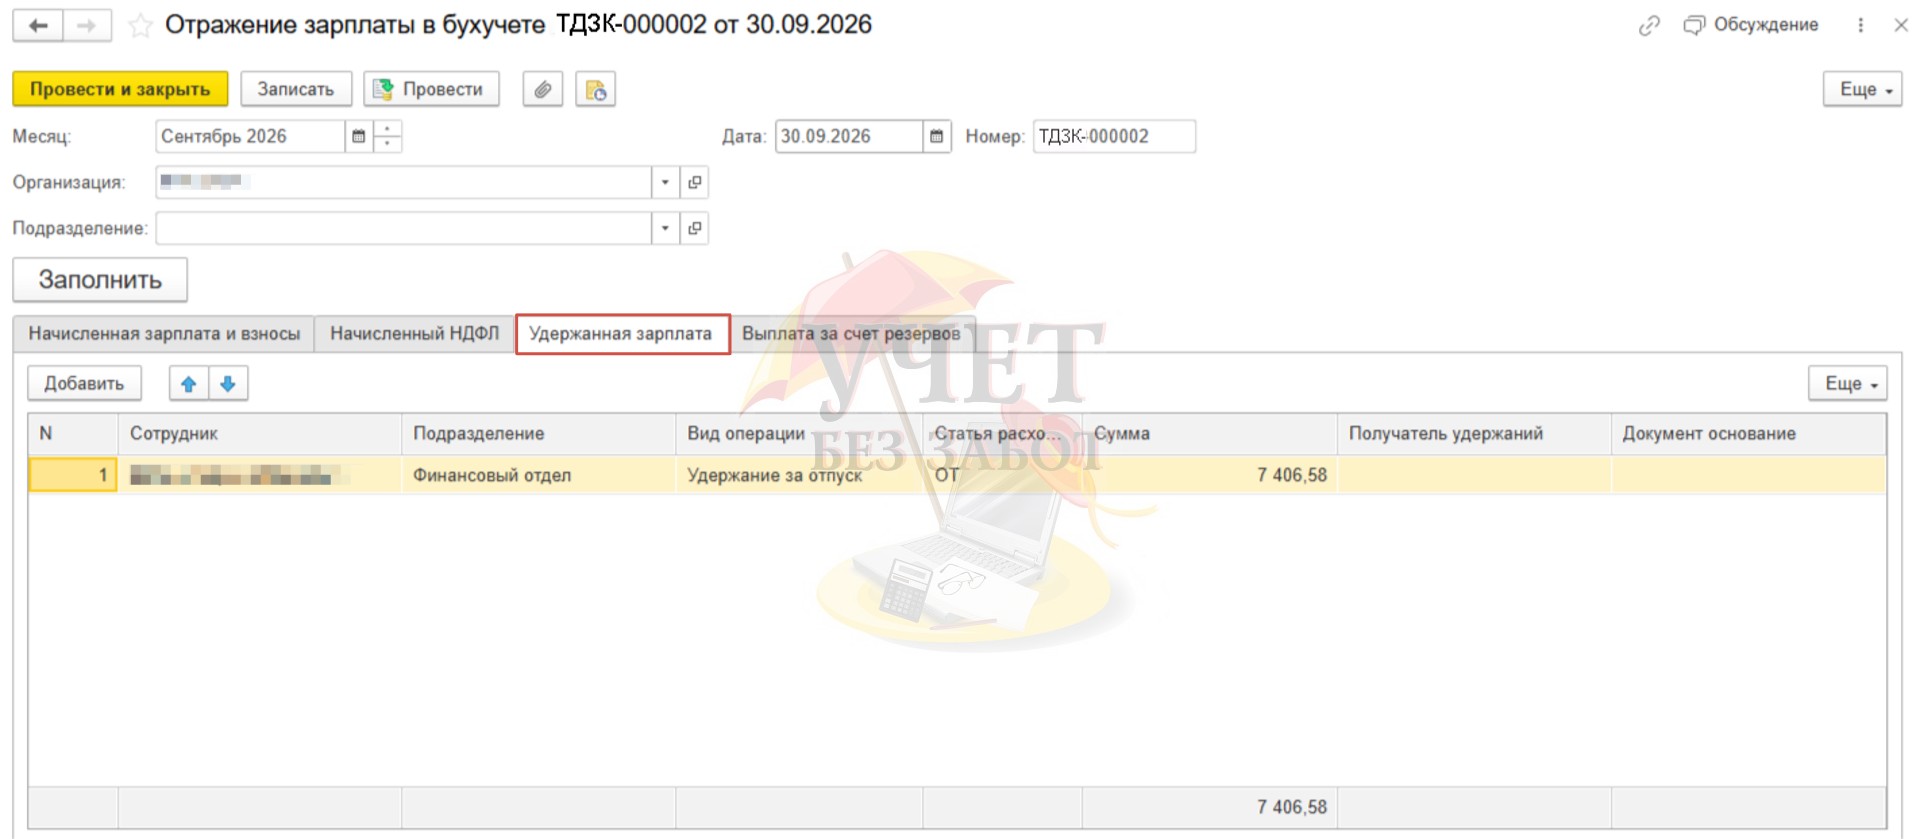
В разделе «Зарплата» — «Отражение зарплаты в бухучете» сформируем документ «Отражение зарплаты в бухучете» для дальнейшей синхронизации с программой 1С: Бухгалтерия предприятия. Сумма удержания отражается на вкладке «Удержанная сумма».
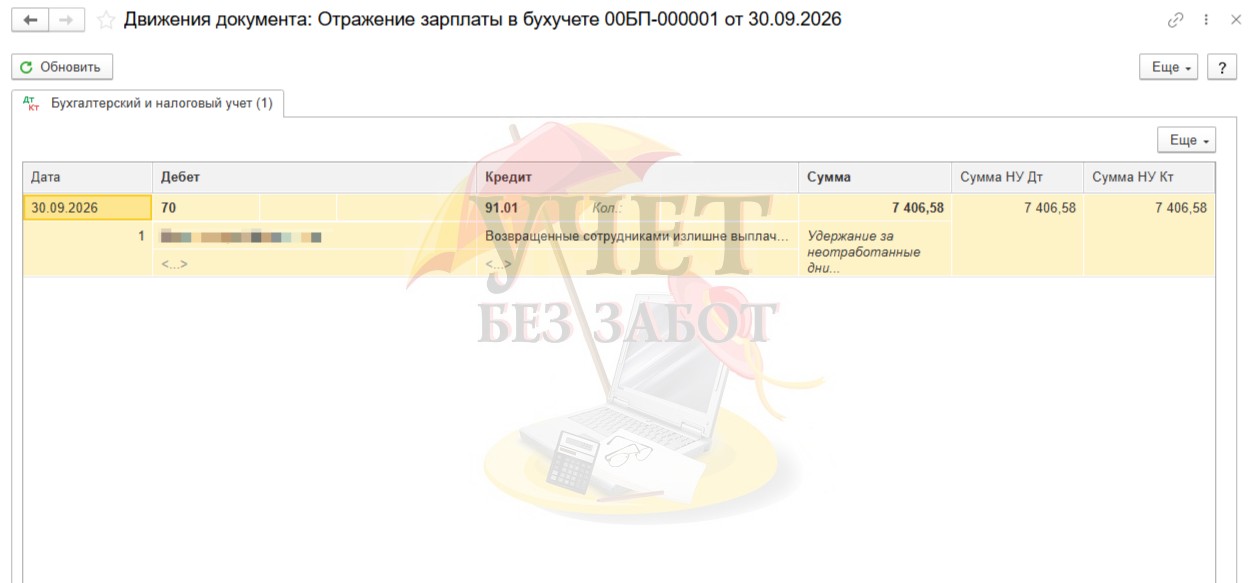
После проведения синхронизации в программе 1С: Бухгалтерия предприятия в разделе «Зарплата и кадры» будет зарегистрирован документ «Отражение зарплаты в бухучете». При его проведении будет сформирована проводка Дт 70 Кт 91.01. Удержанная сумма включается в состав внереализационных доходов при расчете налога на прибыль (письмо УФНС по г. Москве от
Способ № 2. Сторно начислений и уменьшает налоги и взносы
Шаг 1 — Настройка программы
В разделе «Настройка» — «Расчет зарплаты» — «Настройка состава начислений и удержаний» — вкладка «Удержания» установлена соответствующая настройка. По умолчанию в программе установлен именно этот вариант. При нём программа сторнирует (отменяет) ранее начисленные отпускные и пересчитывает НДФЛ и страховые взносы.
Аргументация: поскольку сотрудник не отработал эти дни, начисление отпускных было излишним, соответственно, должна быть скорректирована и налоговая база. При увольнении программа сторнирует ранее начисленные отпускные и пересчитывает НДФЛ и страховые взносы за тот период, когда отпуск был начислен.
Шаг 2 — Сторно начислений
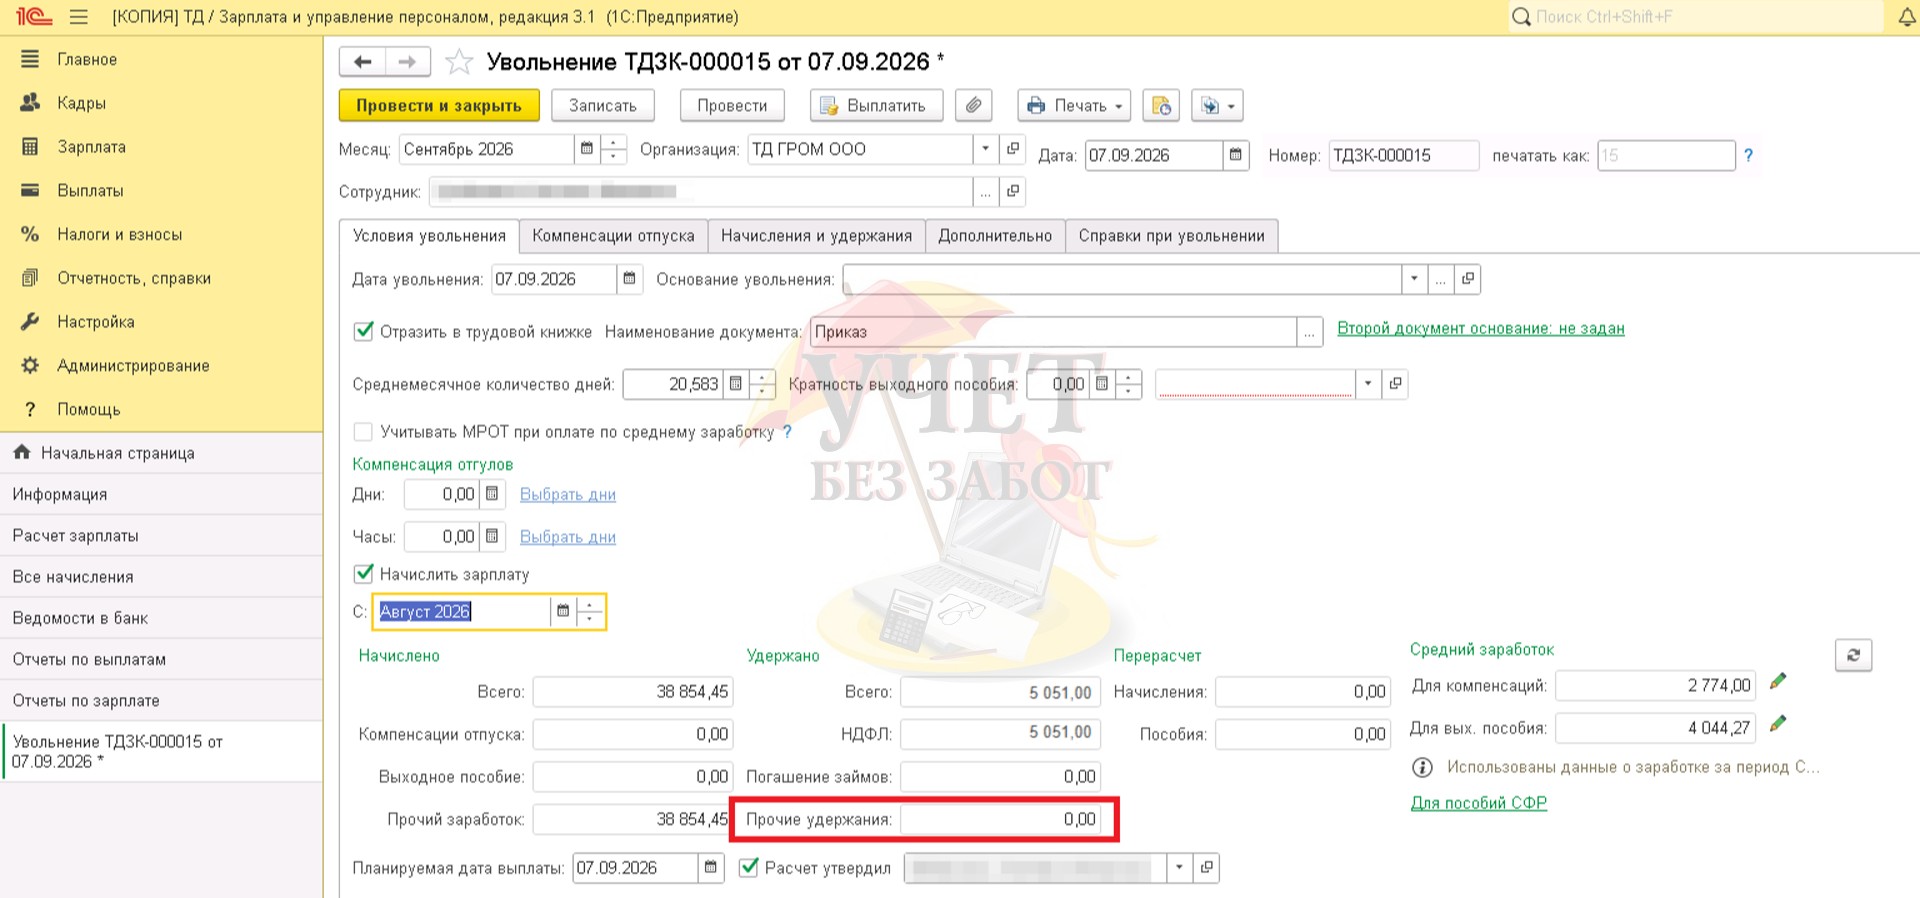
Создаем документ «Увольнение». Теперь строка «Прочие удержания» на вкладке «Условия увольнения» пуста.
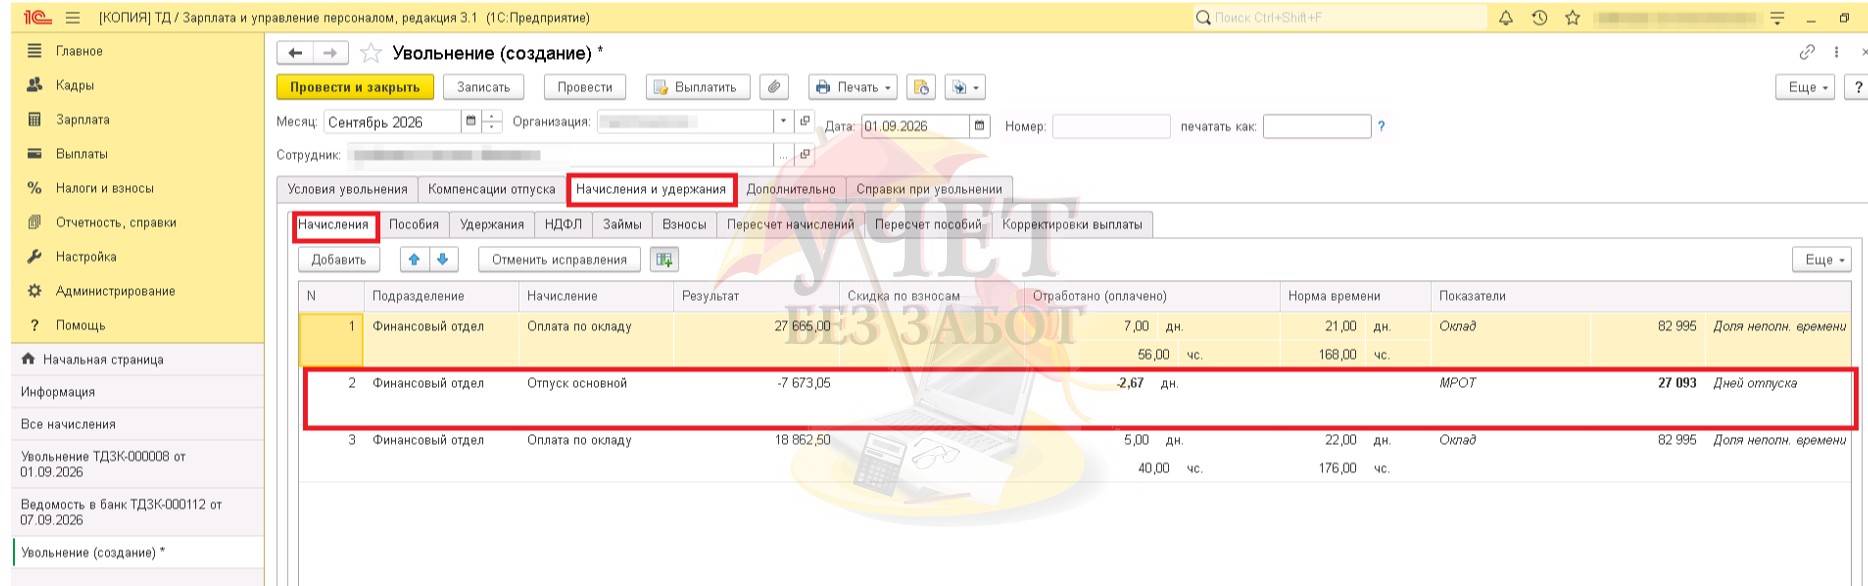
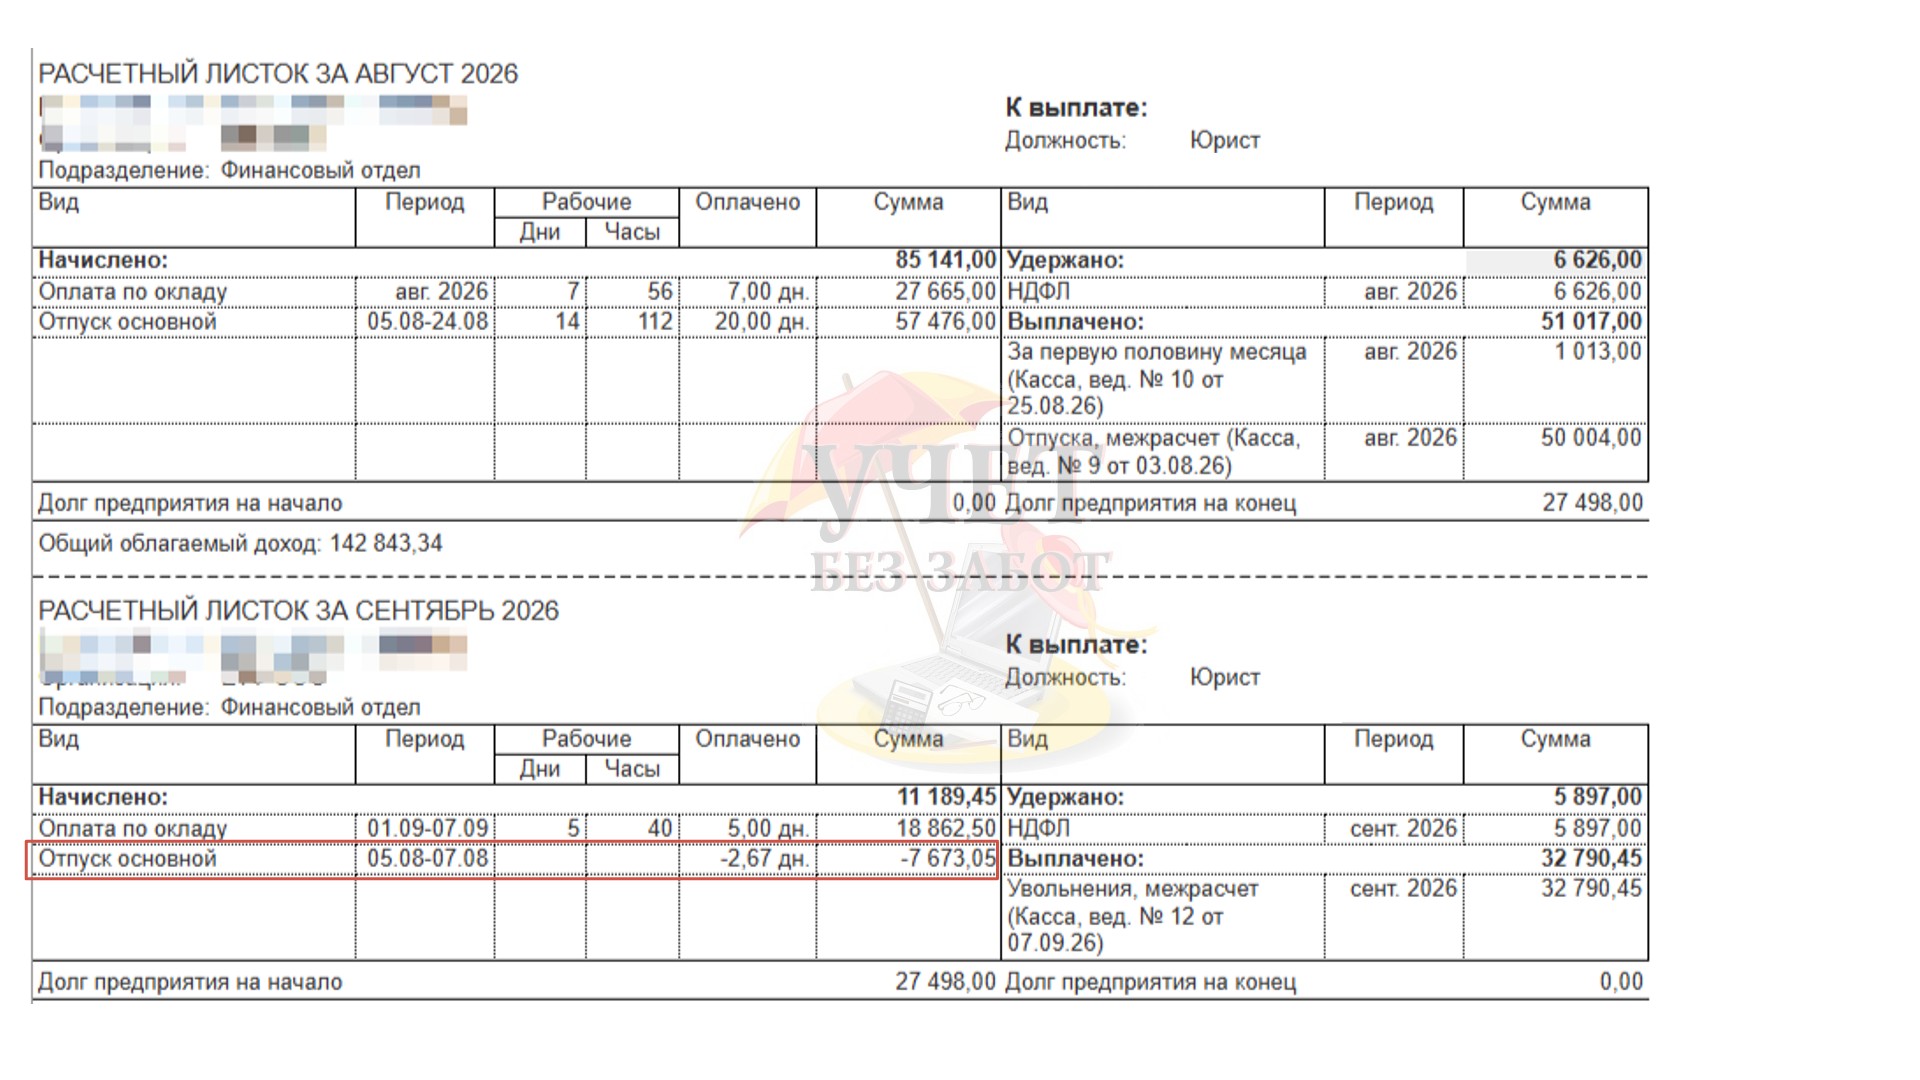
На вкладке «Начисления и удержания» произведен расчет начислений. Обратите внимание: программа формирует сторнирующую запись начисления отпускных. При этом учитывается средний заработок на дату начала сторнируемого отпуска. По условиям примера средний заработок для расчета отпуска в августе составил 2 873 руб. 80 коп.
Сумма сторно = 2 873,80 * 2, 67 = 7 673,05.
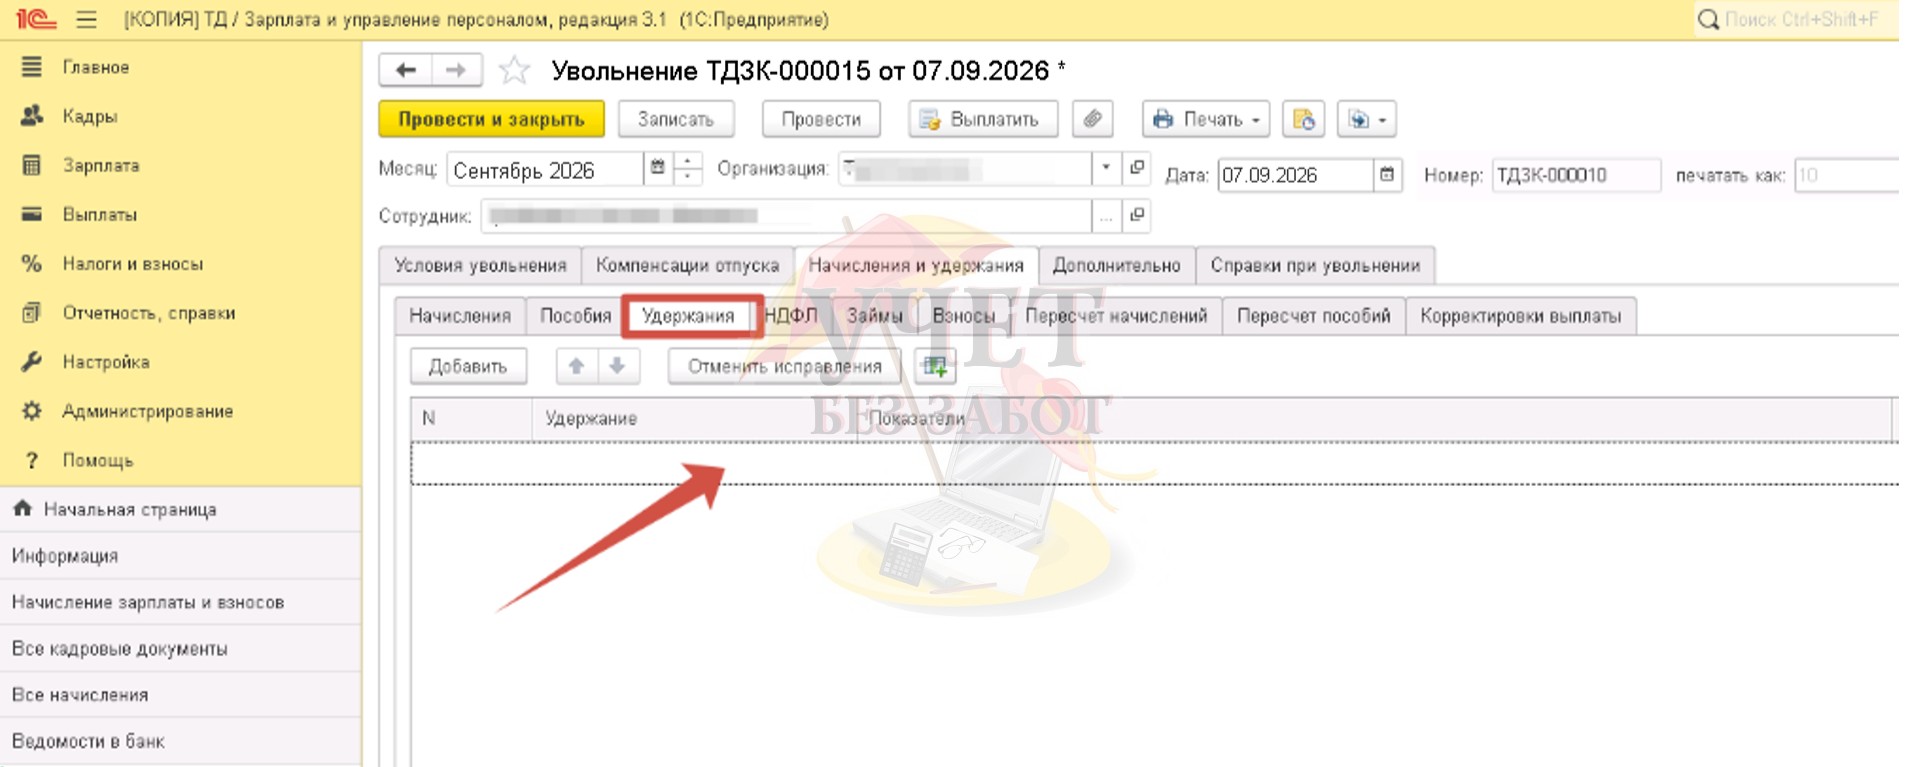
При этом удержаний как таковых программа не формирует, в отличие от способа № 1.
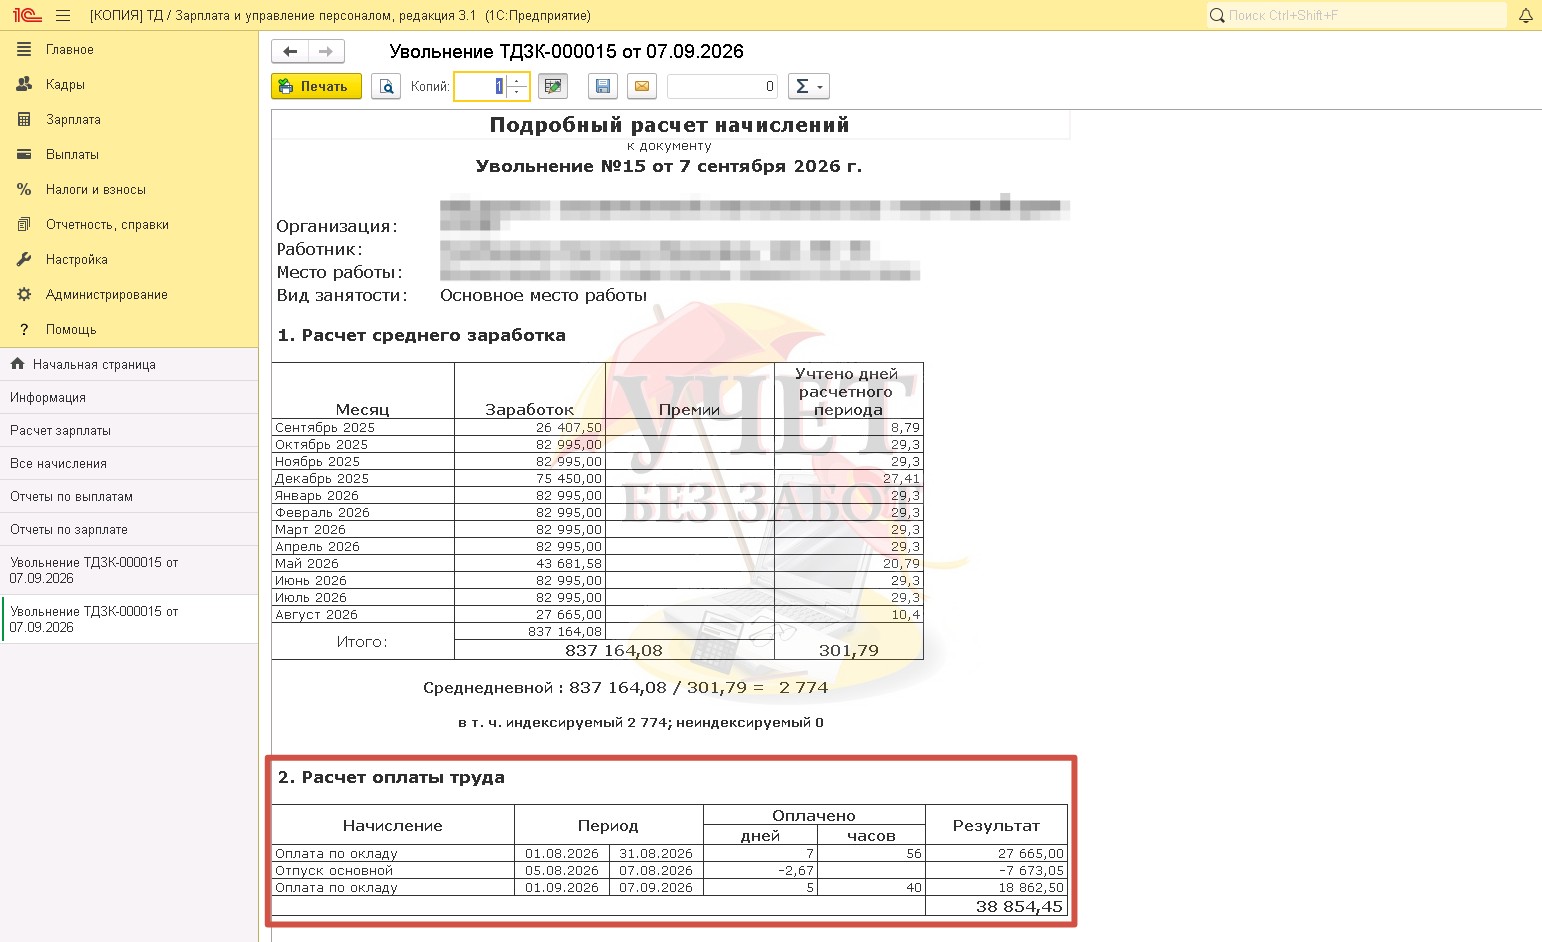
Подробный расчет начислений показывает, что программа сторнирует начисление отпускных за август.
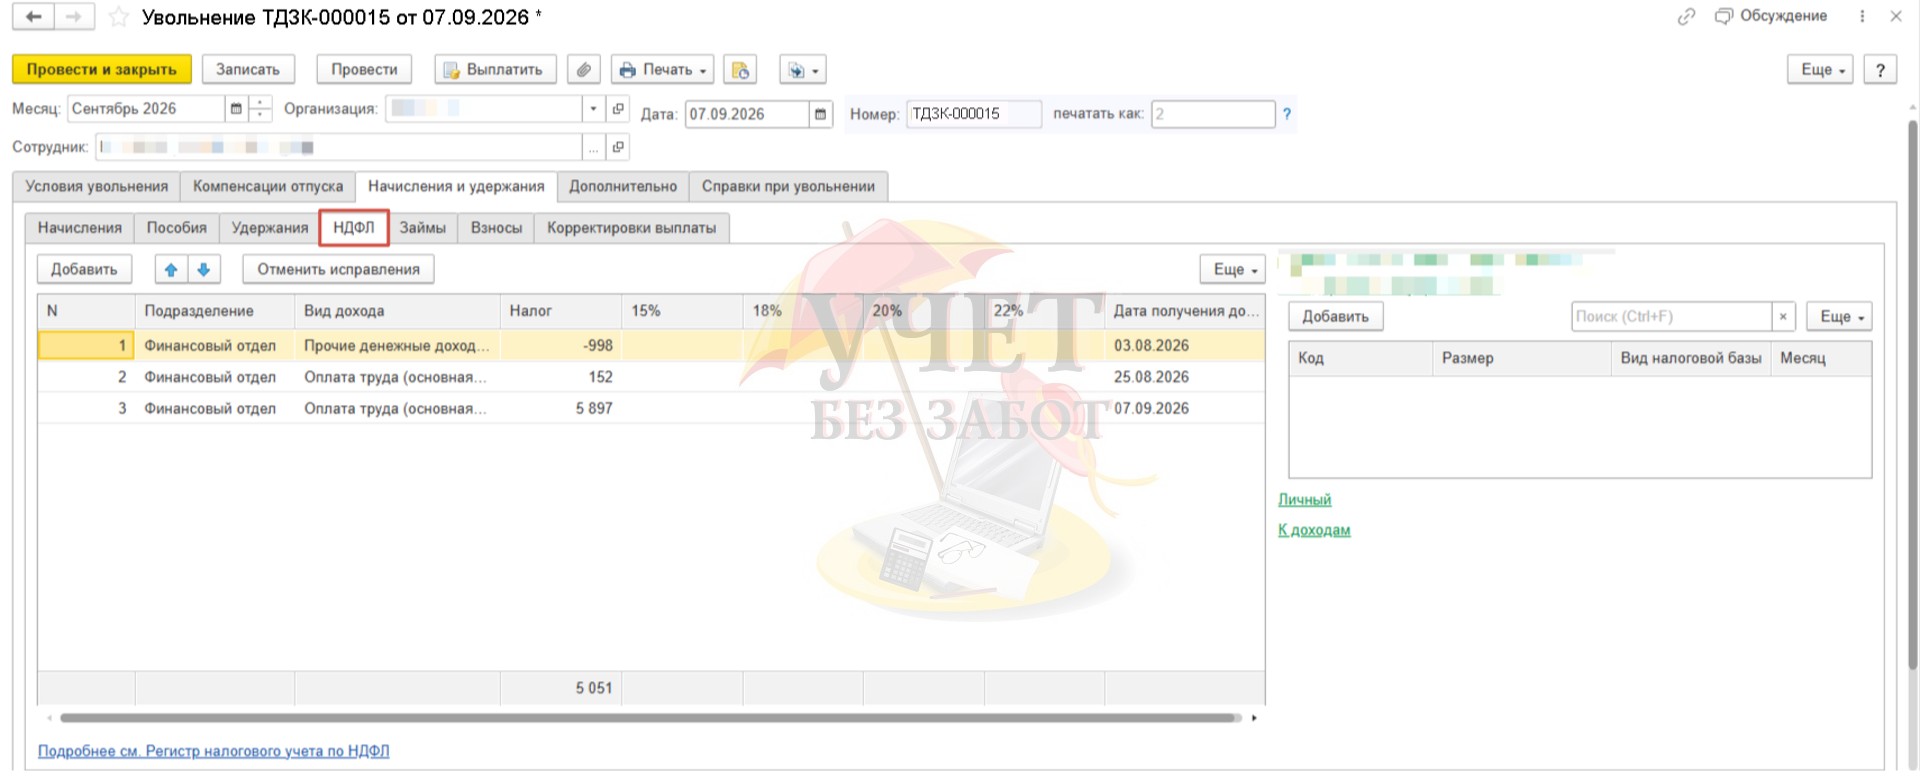
При этом сформированы сторнирующие записи по НДФЛ.
Сумма сторно НДФЛ = 7 673,05 (сумма сторно начисления отпускных) * 13% = 998.
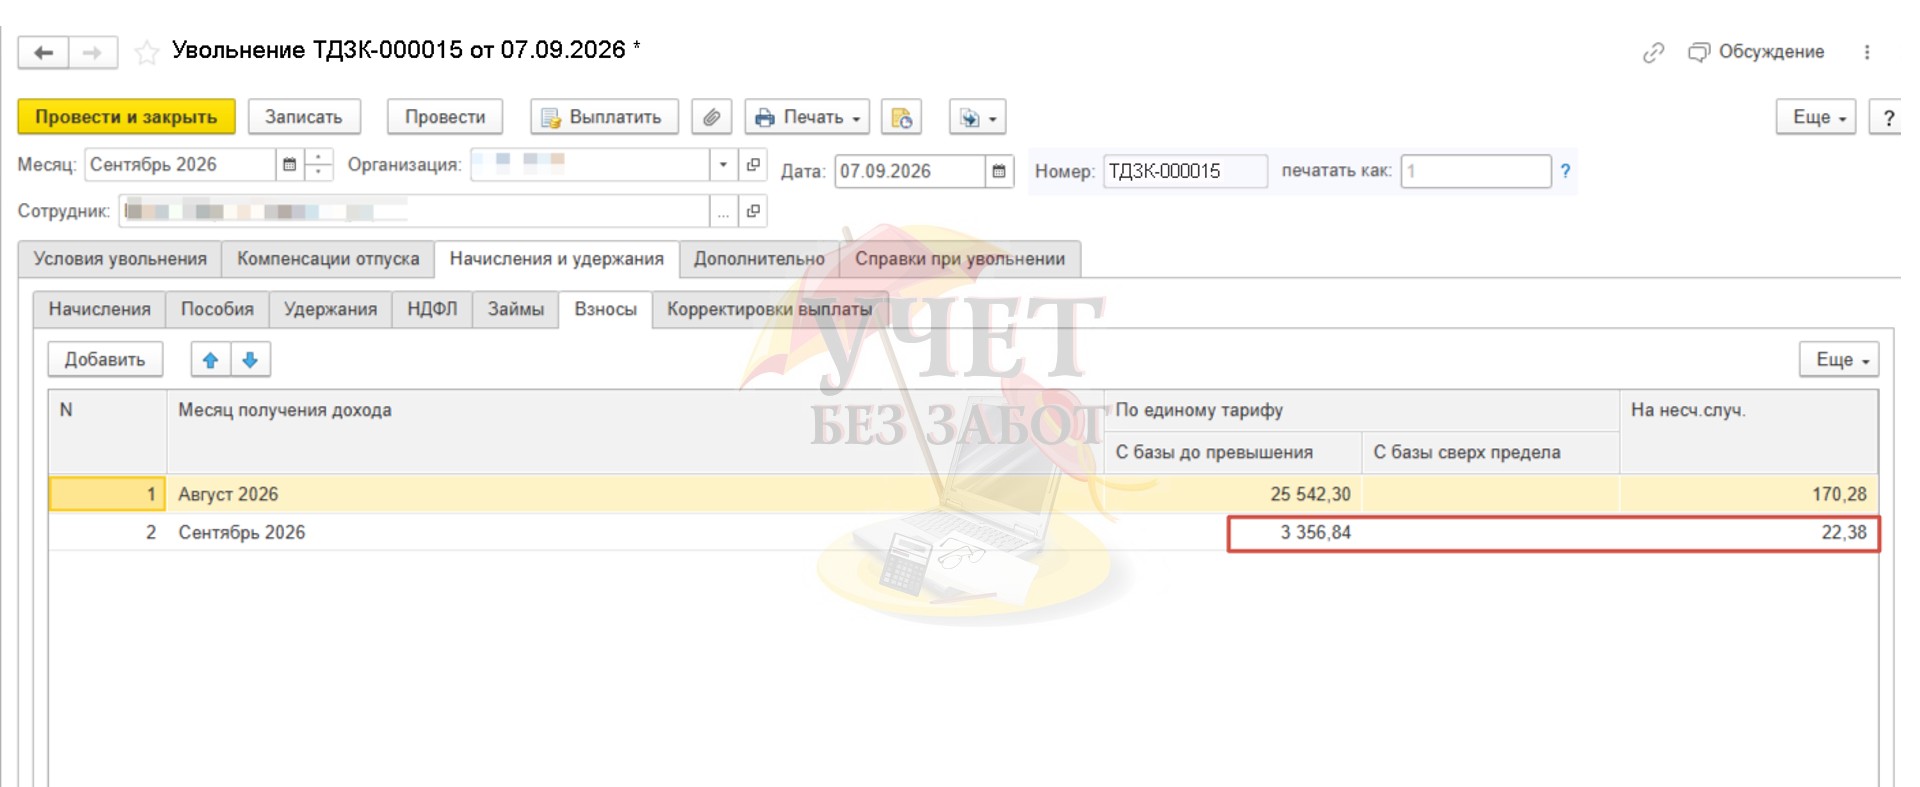
Пересчет страховых взносов отличается от пересчета НДФЛ.
Обратите внимание: страховые взносы за сентябрь начислены уже с учетом уменьшения, поскольку в месяце корректировки доходов хватило для проведения сторнирования.
Шаг 3 — Выплата расчета при увольнении
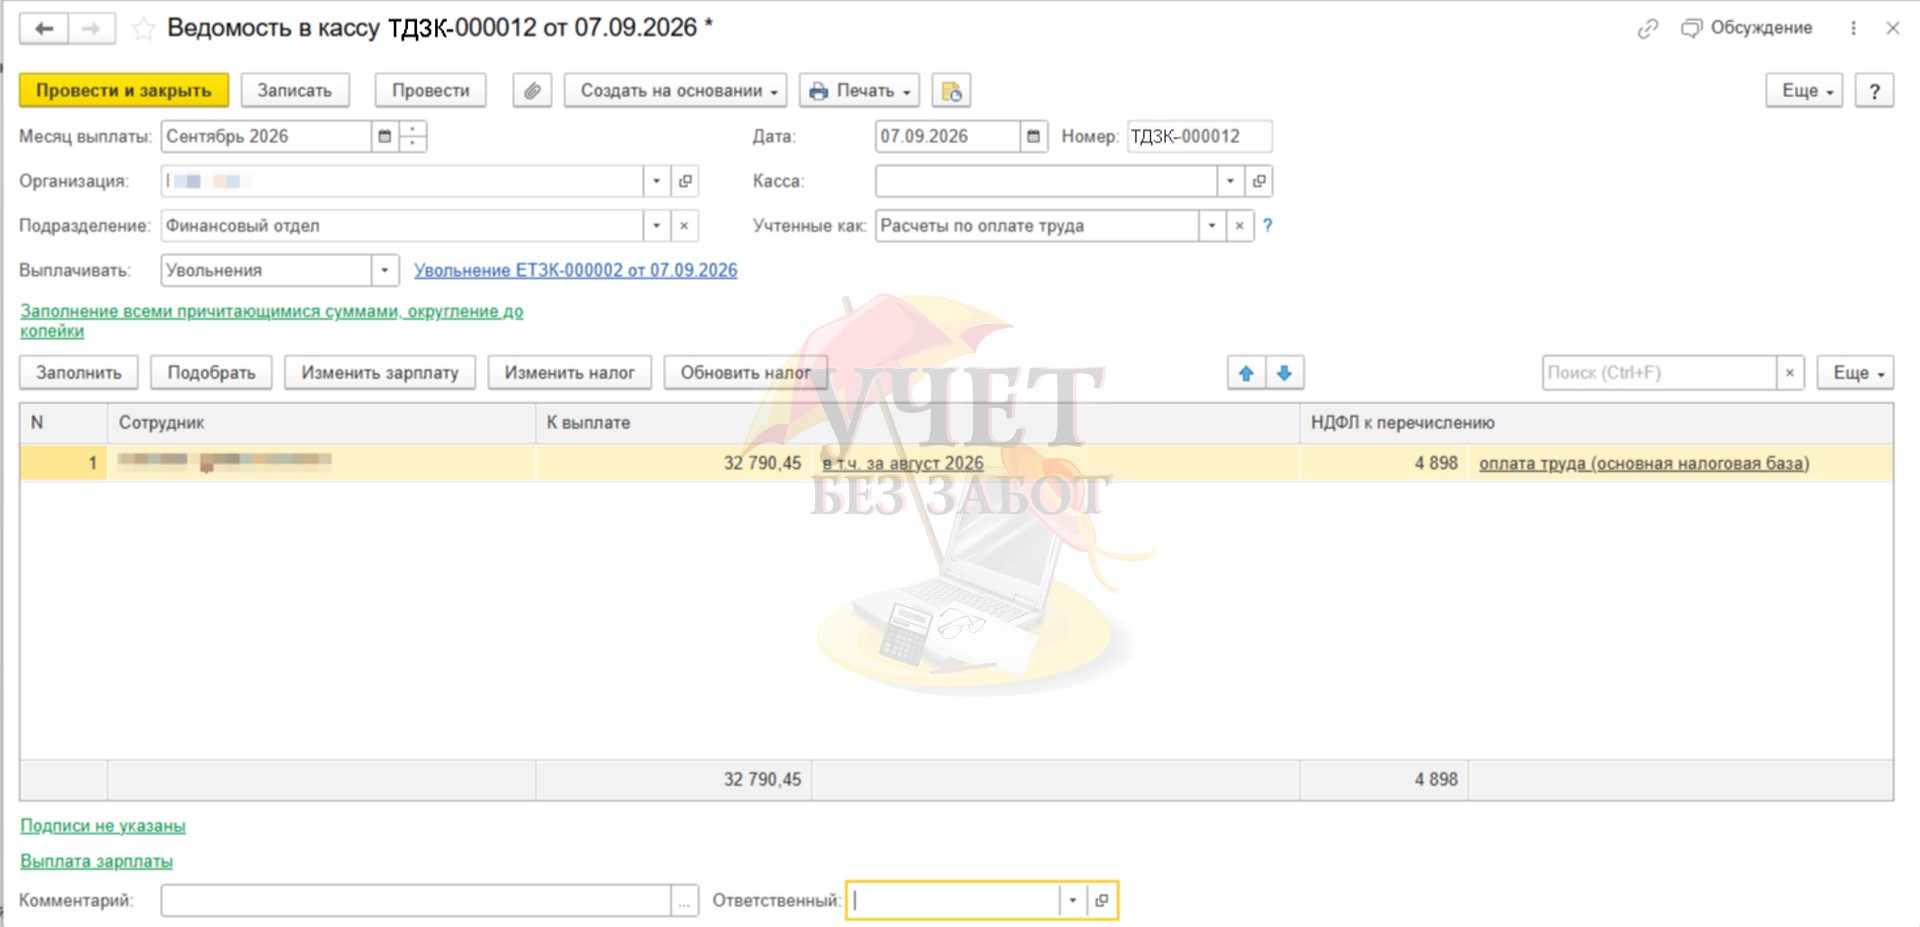
Для выплаты окончательного расчета сформируем ведомость в разделе «Выплаты» — «Все ведомости на выплату зарплаты». Сумма к выплате сформирована с учетом отсторнированной суммы.
В расчетном листке также отражена сторнирующая запись.
Шаг 4 — Отражение в бухучете
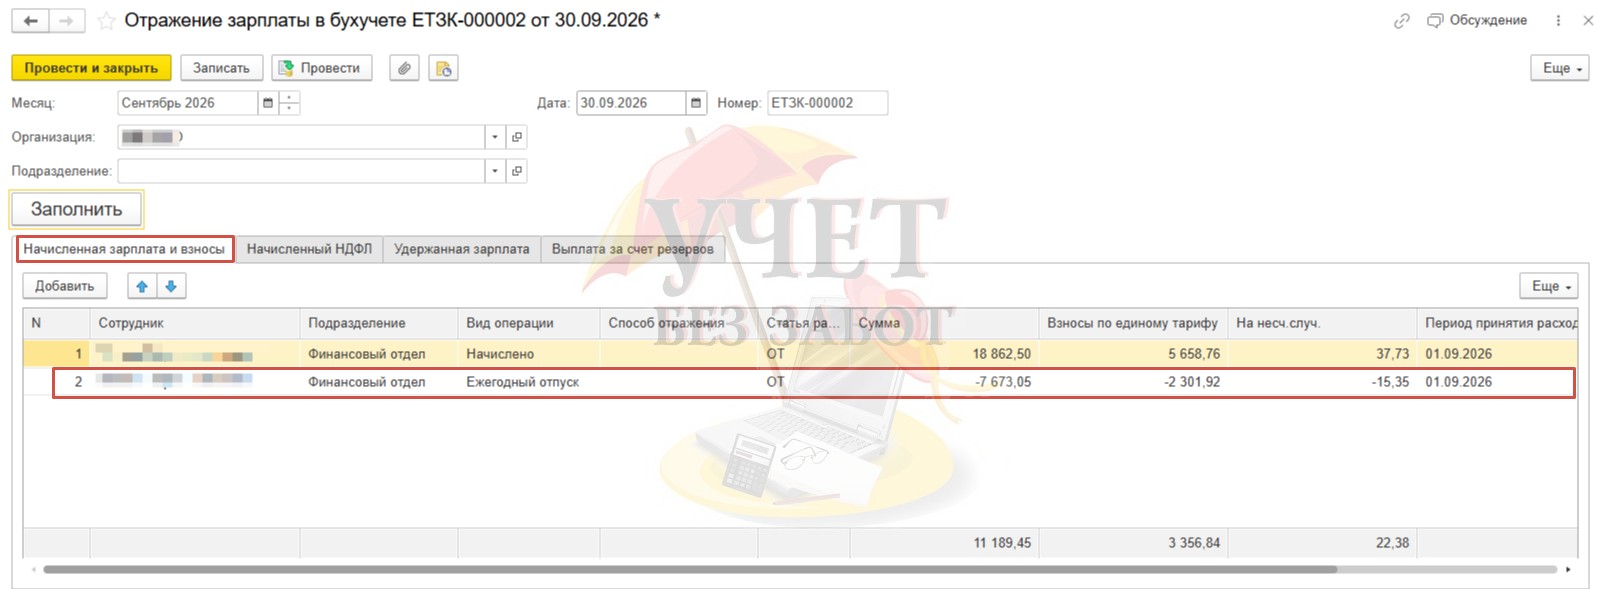
Перед синхронизацией с программой 1С: Бухгалтерия предприятия сформируем документ «Отражение зарплаты в бухучете» в разделе «Зарплата».
Сторнируемая сумма отупускных и взносов отражена на вкладке «Начисленная зарплата и взносы».
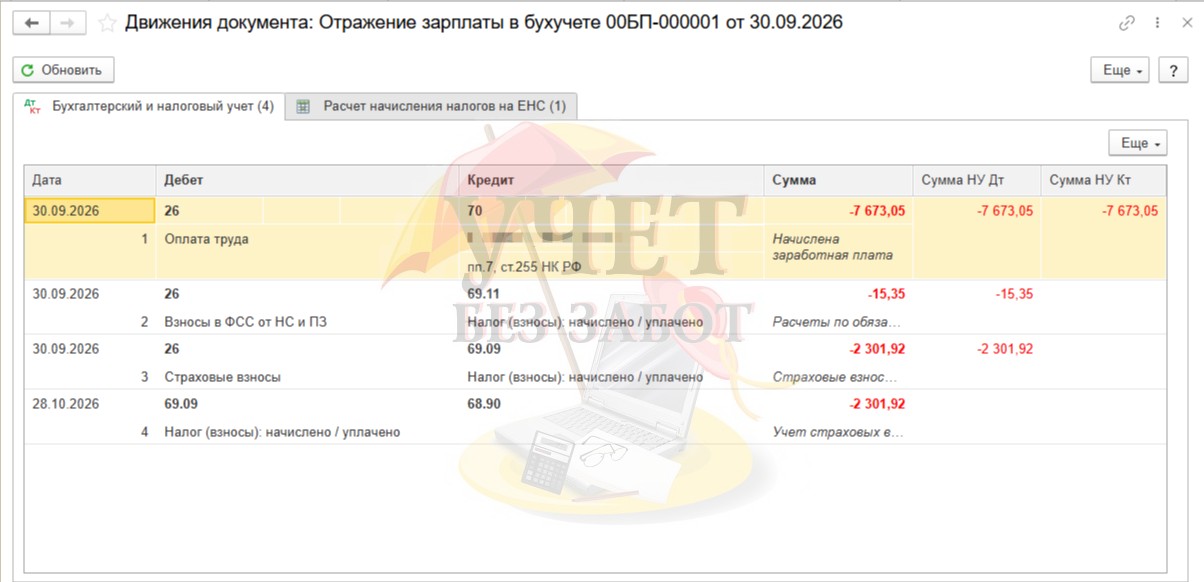
После проведения синхронизации в программе 1С: Бухгалтерия предприятия в разделе «Зарплата и кадры» будет создан документ «Отражение зарплаты в бухучете» и сформированы сторнирующие проводки.
Шаг 5 — Отражение в отчетности
По условиям нашего примера корректировка расчетов произошла внутри квартала. В августе была начислена сумма отпускных, был удержан НДФЛ и исчислены страховые взносы. В сентябре часть сумм была сторнирована. К моменту сдачи декларации за 9 месяцев корректные данные уже будут отражены в
НДФЛ
Если отпускные были выплачены в одном квартале, а сторнирование произошло в другом, то нужно обязательно представить корректирующий отчет по форме
Страховые взносы
Здесь правило иное. Корректировка может быть отнесена либо на текущий месяц, либо на прошлый период. Это зависит от того, хватает ли дохода в месяце увольнения, чтобы «перекрыть» сумму сторно.
- Если дохода достаточно — сторно уменьшает базу текущего месяца, корректировать прошлый РСВ не нужно.
- Если дохода не хватает — сторно «уходит» в прошлый месяц начисления отпуска, и тогда необходимо подать уточнённый РСВ за соответствующий период.
Какой способ выбрать?
Как мы продемонстрировали выше,
Рекомендация 1. Если в компании принят консервативный подход к налогам и есть ресурс на контроль отчётности — выбирайте сторно с пересчётом. Этот способ точнее отражает экономическую реальность и минимизирует риски претензий со стороны налоговых органов.
Рекомендация 2. Если простота и минимизация ручных операций важнее, а суммы удержаний незначительны — можно выбрать удержание без пересчёта. Однако в этом случае следует иметь внутреннее обоснование (например, закреплённое в учётной политике) на случай проверки.
Перед окончательным выбором рекомендуется провести расчёт обоими способами на тестовом сотруднике и проанализировать, как изменяются отчёты. Это поможет принять взвешенное решение. В сложных случаях итоговое решение лучше согласовать с налоговым консультантом или аудитором.
Практические рекомендации для бухгалтера
1. Проверьте основание для увольнения. Если оно входит в исключительный перечень из ст. 137 ТК РФ — удержание запрещено.
2. Рассчитайте сумму задолженности. 1С: ЗУП делает это автоматически на основе неотработанных дней отпуска.
3. Проверьте лимит 20%. Если программа не ограничивает удержание автоматически, скорректируйте сумму вручную.
4. Примите решение о способе учёта и закрепите его в учётной политике организации.
5. При сторнировании проверьте, в какой период попала корректировка, и при необходимости подготовьте уточнённые расчёты по
6. Оформите добровольный возврат остатка задолженности (если он возник), либо спишите его при отказе сотрудника.
Заключение
Удержание за неотработанные дни отпуска при увольнении — это законный механизм, позволяющий работодателю вернуть излишне выплаченные суммы. Однако его применение требует внимательности: необходимо учитывать исключительные случаи, установленные статьёй 137 ТК РФ, и строго соблюдать
В программе 1С: ЗУП этот процесс автоматизирован, но бухгалтеру важно понимать, какой вариант учёта выбран в организации («удержание без пересчёта» или «сторнирование с пересчётом»), и быть готовым обосновать свой выбор перед проверяющими органами. Грамотный подход к этому вопросу поможет избежать споров с трудовой инспекцией, налоговой службой и сохранить добрые отношения с увольняющимся сотрудником.