Расчет отпускных в 1С: Бухгалтерии предприятия

В данной статье речь пойдет об основном ежегодном оплачиваемом отпуске. Это период времени, когда сотрудник освобождается от своих трудовых обязанностей. При этом за ним сохраняется его место работы и средний заработок. (ст. 114 ТК РФ).
Кто имеет право на отпуск?
Право на ежегодный основной оплачиваемый отпуск возникает у каждого работника, с которым заключен трудовой договор, по истечении 6 месяцев непрерывной работы у данного работодателя. До этого срока отпуск возможен только по соглашению сторон (ст. 122 ТК РФ).
Исключения (отпуск может быть предоставлен ранее, в соответствии с ч. 3 ст. 122 ТК РФ): женщинам перед отпуском по беременности и родам или непосредственно после него; работникам до 18 лет; работникам, усыновившим ребенка (детей) в возрасте до
Продолжительность отпуска
Продолжительность отпуска в зависимости от категории сотрудников:
- обычный — 28 календарных дней (ч. 1 ст. 115 ТК РФ);
- увеличенный для отдельных категорий (несовершеннолетние работники до 18 лет (ст. 267 ТК РФ), инвалиды (ст. 115 ТК РФ); педагогические работники (ст. 334 ТК РФ, Постановление Правительства России от
03.04.2024 № 415); государственные и муниципальные служащие по правилам госслужбы (ст. 46 ФЗ №79-ФЗ , ст. 21 ФЗ №25-ФЗ ).
Разделение отпуска на части происходит по соглашению между работником и работодателем. Хотя бы одна из частей должна быть не менее 14 календарных дней (ст. 125 ТК РФ).
Как определить стаж, дающий право на отпуск?
Основной отпуск полагается сотруднику за каждый рабочий год. Рабочий год для расчета начинается с даты приема сотрудника на работу (письма Минтруда России от
В отпускной стаж входит:
- основное время работы;
- дни нахождения сотрудника на больничном, в ежегодном оплачиваемом отпуске, нерабочие праздничные дни и выходные;
- дни нахождения сотрудника в отпуске без сохранения заработной платы (в пределах 14 календарных дней в течение рабочего года);
- время приостановления трудового договора, связанное с мобилизацией сотрудника на военную службу или заключения им контракта о прохождении военной службы в период мобилизации (ч. 1 ст. 121, ст. 351.7 ТК РФ);
- период простоя по вине работодателя;
- период отпуска по беременности и родам.
- прогулы и иные дни, в которые сотрудник отсутствовал на рабочем месте без уважительных причин;
- дни нахождения сотрудника в отпуске по уходу за ребёнком до достижения им установленного законом возраста;
- дни нахождения сотрудника в отпуске без сохранения заработной платы, превышающие 14 календарных дней в течение рабочего года.
Как рассчитать средний заработок?
Расчет отпускных и особенности начисления установлены и регламентируются ст. 139 ТК РФ, Постановлением Правительства РФ от- расчет производится исходя из среднего дневного заработка (СДЗ), обычно за 12 месяцев (Письмо Министерства труда и социальной защиты от 25 ноября 2015 г. N 14–1/
В-972 ), предшествующих месяцу начала; - фактическое количество отработанных дней не берётся в чистом виде — его нужно привести к среднемесячному показателю (29,3 дня), чтобы корректно посчитать средний дневной заработок;
- учитываются все предусмотренные системой оплаты труда виды выплат.
При исчислении среднего заработка исключается:
- время нахождения сотрудника на больничном;
- время, когда сотрудник не работал в связи с простоем;
- время, когда работнику предоставлялись дополнительные оплачиваемые дни в целях ухода за
детьми-инвалидами ; - прочее время, когда сотрудник был освобождён от работы.
Начисленные выплаты за указанные периоды времени также исключаются из расчёта.
В расчет не включаются выплаты социального характера, материальная помощь, оплата стоимости питания, обучения и иные выплаты, не относящиеся к оплате труда.
Формула для расчёта среднедневного заработка (если период отработан полностью):
СДЗ = ЗП / 12 / 29,3, где:
СДЗ — средний дневной заработок;
ЗП — фактически начисленная заработная плата за расчётный период;
12 — число месяцев расчётного периода;
29,3 — среднемесячное число календарных дней.
Если период отработан не полностью, сначала нужно рассчитать количество дней в таком месяце.
Пример:
Сотрудник был на больничном с
Днеп = 29,3 / 30 * 23 = 22,46, где:
Днеп — количество дней в месяце, который отработан не полностью;
29,3 — среднемесячное число календарных дней;
30 — календарных дней в месяце, который отработан не полностью;
23 — количество дней, приходящихся на отработанное время.
Формула для расчёта среднедневного заработка (если период отработан не полностью):
СДЗ = ЗП / (29,3 * М + Днеп), где:
СДЗ — средний дневной заработок;
ЗП — фактически начисленная заработная плата за расчётный период;
29,3 — среднемесячное число календарных дней;
М — количество полностью отработанных месяцев;
Днеп — количество дней в месяце, который отработан не полностью.
Если у сотрудника не было выплат в расчетном периоде, средний заработок рассчитывается из выплат, фактически начисленных за предшествующий период, равный расчетному (п. 6 Положения № 540).
Когда выплатить отпускные?
По общему правилу выплатить отпускные мы обязаны не позднее чем за три календарных дня до начала отпуска. (ст. 136 ТК РФ).
Например:
если сотрудник идет в отпуск
если сотрудник идет в отпуск
Алгоритм в 1С: Бухгалтерии предприятия
Рассмотрим оплату стандартного ежегодного оплачиваемого отпуска и нюансы расчета среднего заработка.
Условие примера:
Сотруднику
Шаг 1 — Начисление отпускных
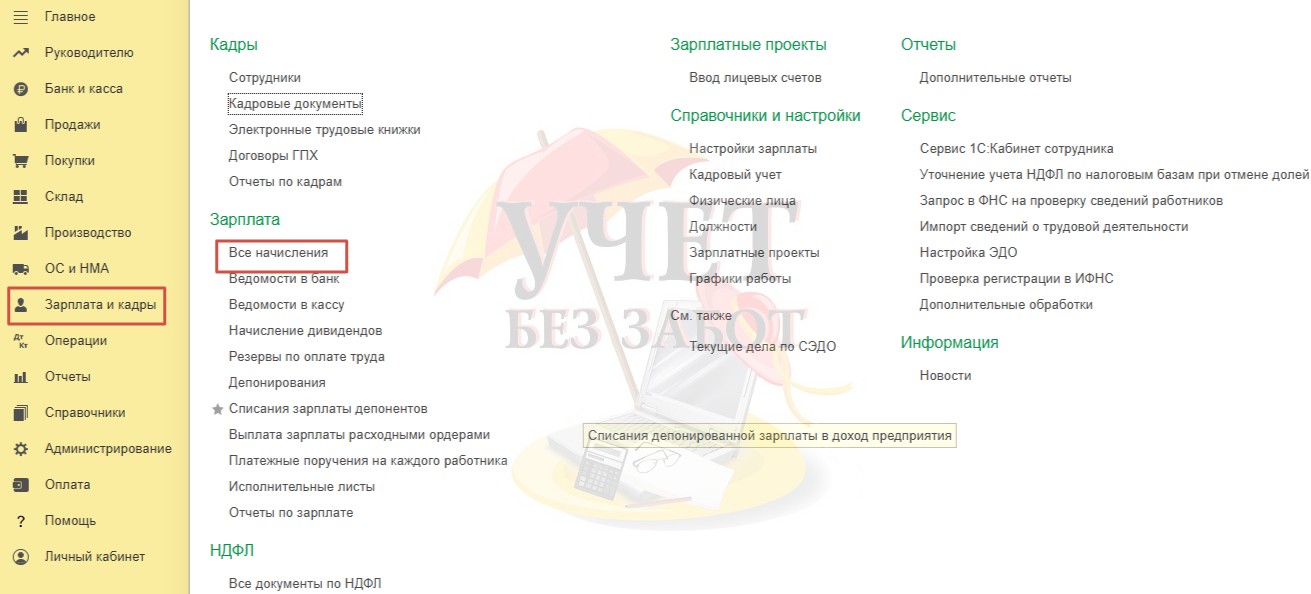
В разделе «Зарплата и кадры» на вкладке «Все начисления» создаем документ «Отпуск».
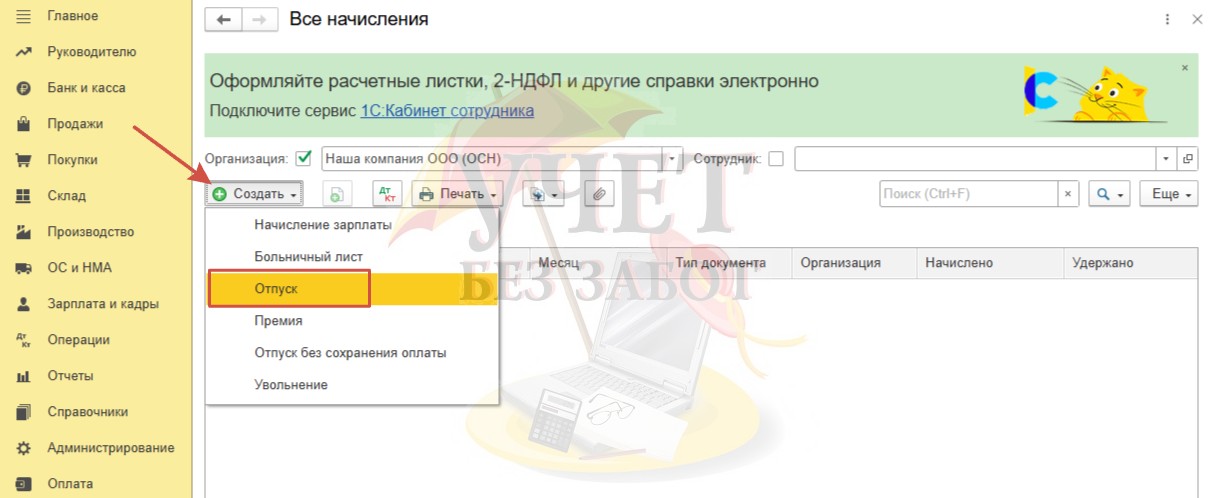
Если при нажатии на кнопку «Создать» у вас нет возможности выбрать начисление отпуска, скорее всего, в вашей информационной базе более 60 сотрудников. Подробнее о такой ситуации мы писали здесь.
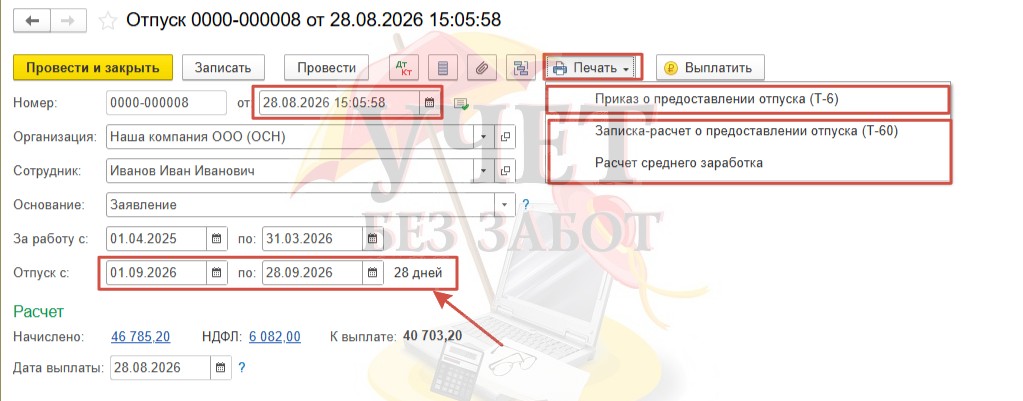
Указываем дату, выбираем сотрудника и вносим период отпуска. Обращаем внимание на дату выплаты — она устанавливается программой автоматически. При этом учитывается правило: отпускные выплачиваются не позднее дня, после которого остаются три календарных дня до первого дня отпуска (ст. 136 ТК РФ).
По кнопке «Печать» можем распечатать унифицированные формы: Приказ о предоставлении отпуска,
В разделе «Расчет» программа произвела расчет отпускных исходя из среднего заработка.
Перейдя по ссылке с суммой «Начислено», расшифровываем сумму начисления.
Расчетный период в нашем случае — с сентября 2025 по август 2026.
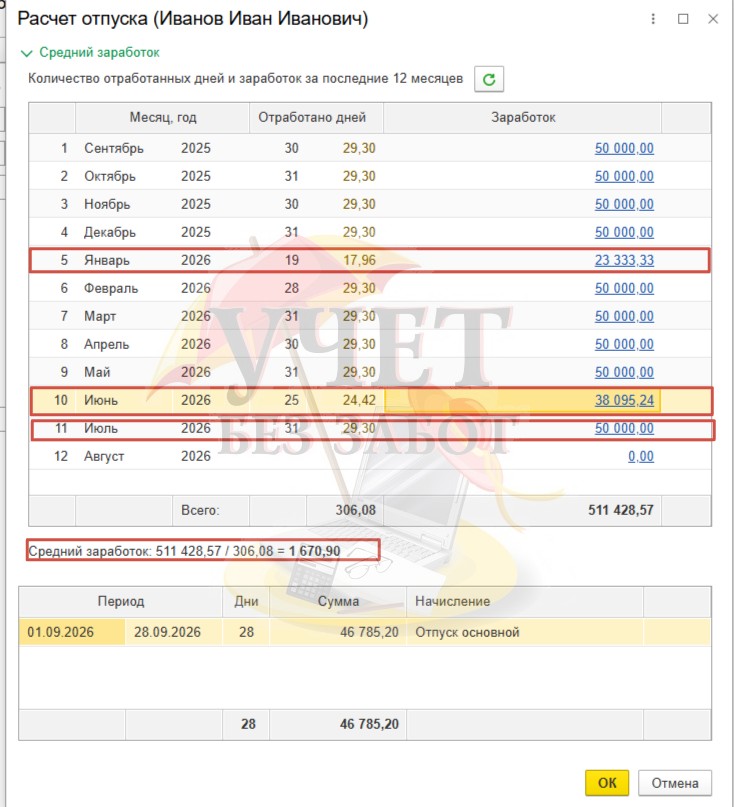
НДФЛ в документе «Отпуск» рассчитывается автоматически.
Сравниваем с МРОТ. Если рассчитанный СДЗ оказался ниже минимального порога, отпускные рассчитываются исходя из МРОТ. Для примера в 2026 году средний дневной заработок исходя из федерального МРОТ составляет 924,68 руб. Если сотрудник отработал расчетный период не полностью, то правило расчета из МРОТ соблюдать не нужно. Также доплачивать до МРОТ не нужно, если сотрудник работал неполное рабочее время.
Особенности исчисления и расчета среднего заработка по выделенным периодам
Исключаемые периоды
Январь: сотрудник Иванов И.И. находился на больничном с 16.01 по 27.01 (12 календарных дней). Указанный период больничного по общему правилу (ст. 139 ТК РФ) исключается из расчета.
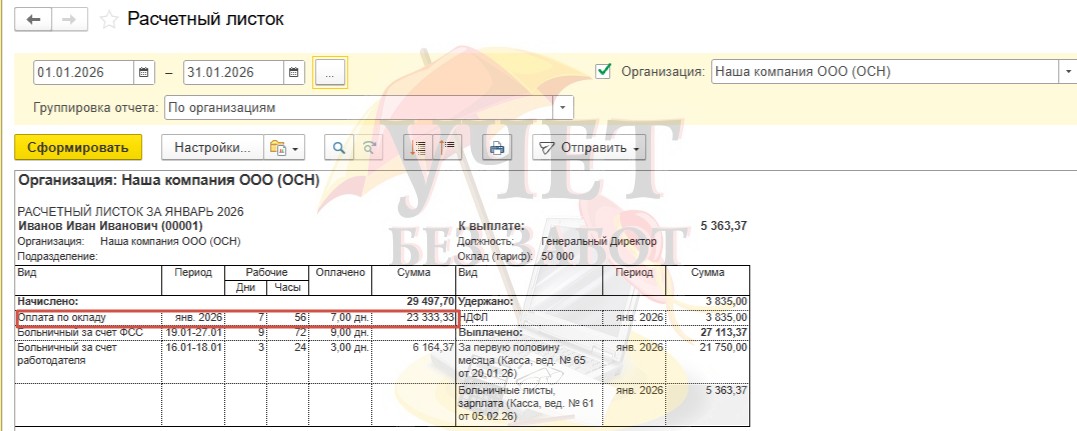
Так как месяц был неполный, количество календарных дней для расчета среднего заработка рассчитывается:
Дни в неполном месяце = 29,3 / Общее количество календарных дней в этом месяце x Количество дней, приходящихся на отработанное время.
Дни для расчета среднего заработка в неполном месяце (январь) = 29,3 / 31×19 = 17,96 дня.
Июнь: сотрудник Иванов И.И. находился в отпуске без сохранения заработной платы с 22.06 по 26.06 (5 календарных дней).
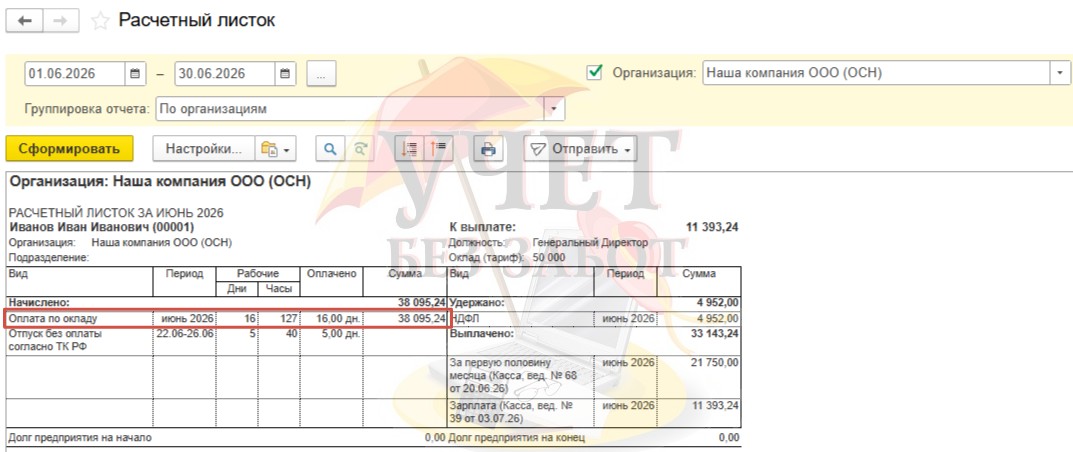
Дни для расчета среднего заработка в неполном месяце (июнь) = 29,3 / 30×25 = 24,42 дня.
Начисления, не учитываемые при расчете среднего заработка
Июль: сотруднику Иванову И. И.
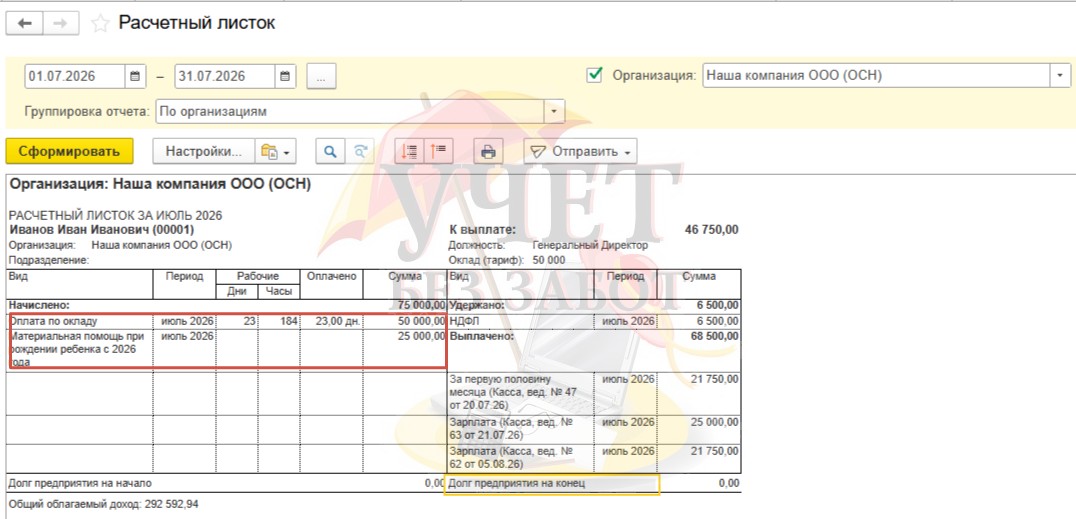
Расчет отпускных с
Август: в данном случае этот месяц попадает в расчет среднемесячного заработка за 12 мес., предшествующих отпуску. На дату выплаты отпускных (
Произведено исчисление среднего заработка исходя из заработной платы, начисленной за 11 месяцев расчетного периода. Это корректно. Для данной ситуации правовая позиция четко регламентирована ст. 139 ТК, Постановлением Правительства РФ от
То есть по окончании августа необходимо произвести перерасчет среднего заработка с учетом всех начисленных в пользу работника сумм за отработанный период.
Шаг 2 — Выплата отпускных
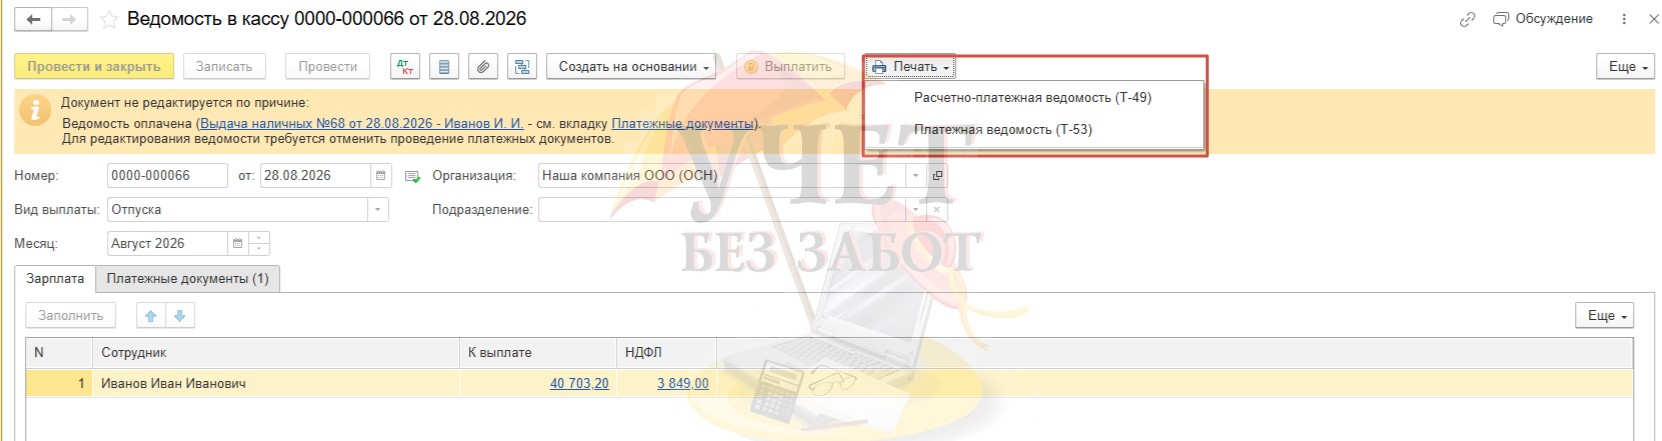
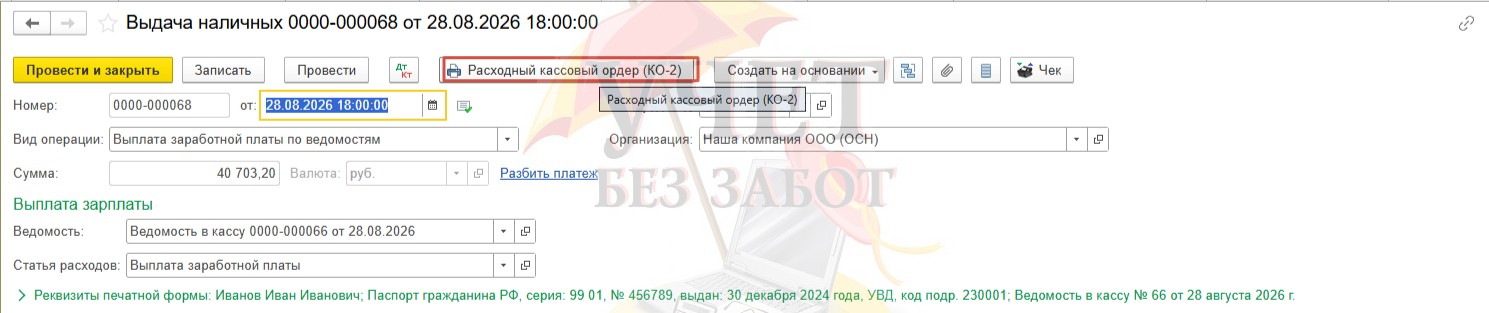
Из документа «Отпуск» по кнопке «Выплатить» формируется комплект документов на выплату либо через кассу, либо через банк.
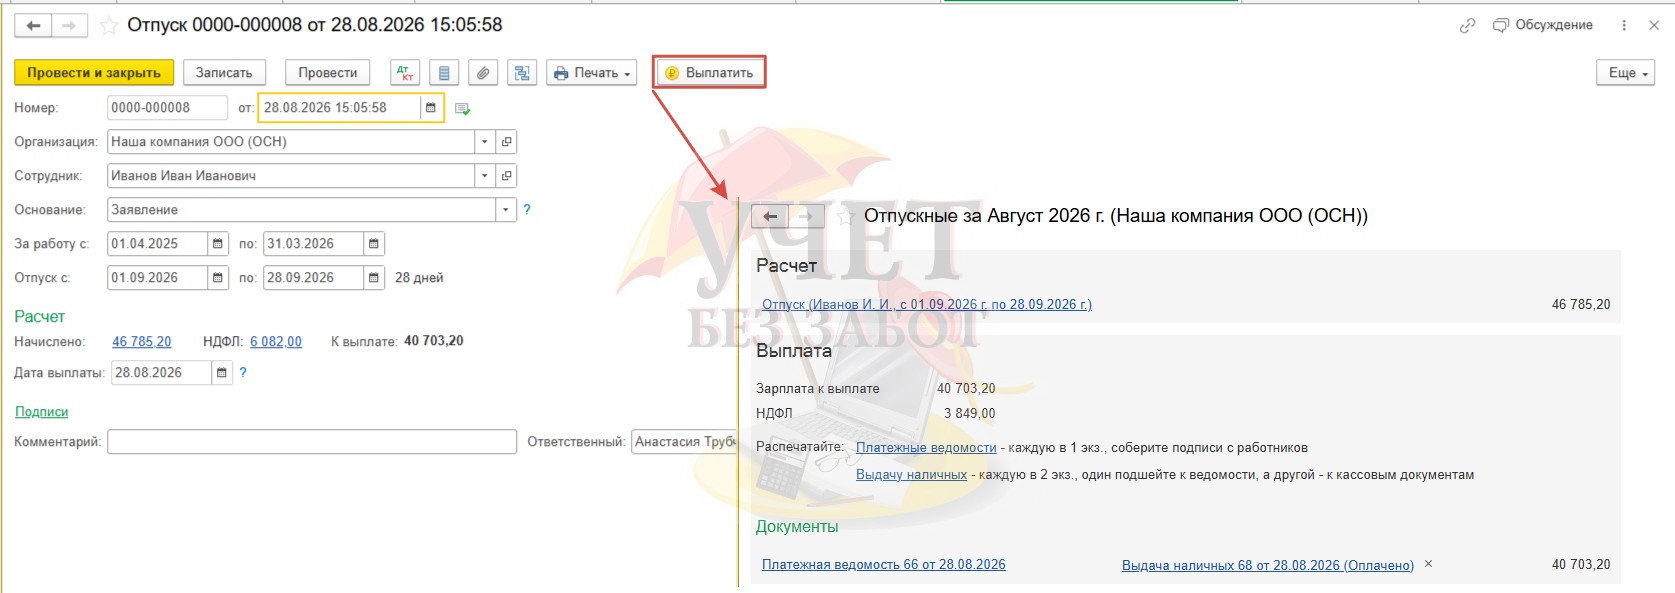
В нашем случае выплата производится через кассу организации.
Как рассчитать отпускные, если в расчетном периоде не было начислений?
Обращаемся к нормам, утвержденным Постановлением Правительства РФ от
При отсутствии в расчетном периоде фактически отработанных дней или фактически начисленных сумм:
- используем предшествующий период равный расчетному, если в нем были начисления за фактически отработанные дни;
- используем сумму заработной платы, начисленной за фактически отработанные работником дни в месяце наступления случая (если заработок есть).
Пример № 1. В расчетном периоде полностью отсутствуют начисления, но есть начисления в периоде, предшествующем расчетному
Сотруднице
Создаем документ «Отпуск».
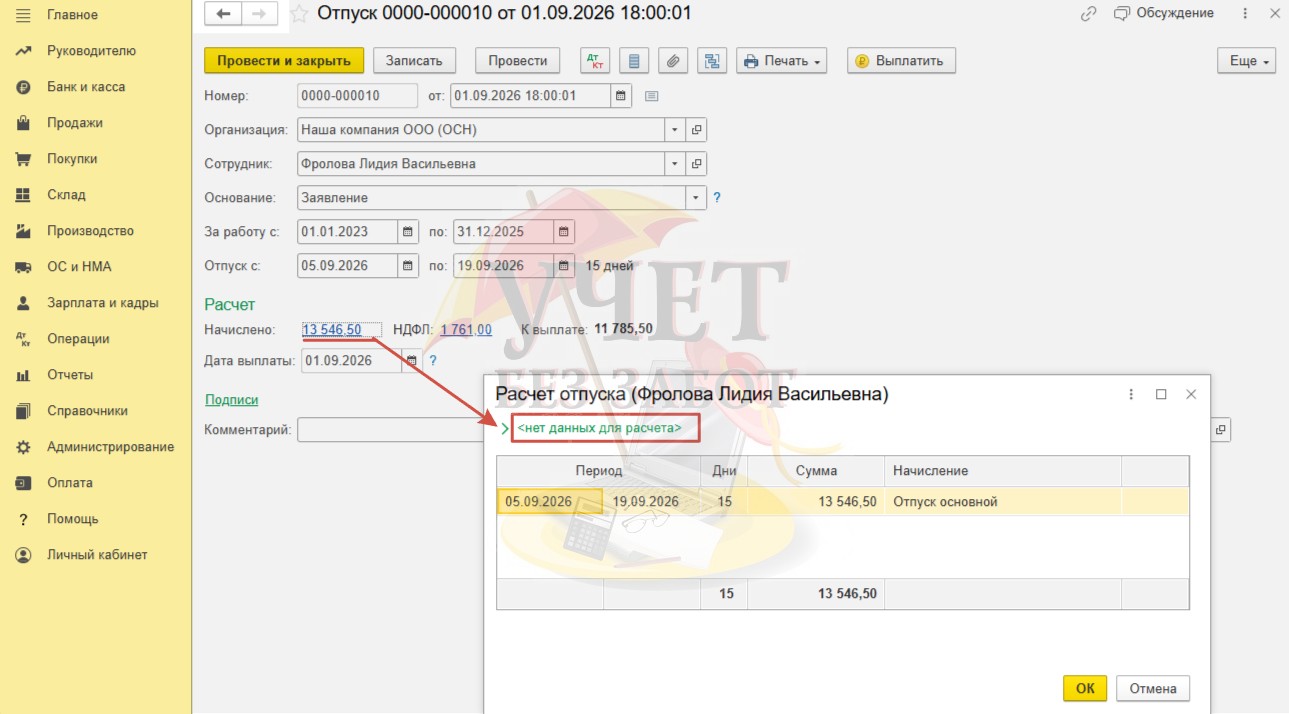
Если в 1С: Бухгалтерия предприятия отсутствуют данные о среднем заработке за 12 месяцев, программа произведет расчет суммы отпускных исходя из МРОТ.
Для примера приведем расчет программы в сентябре 2026 года (27 093 / 30 = 903,10; 903,10 * 15 = 13 546,50).
Для расчета среднего заработка за период, предшествующий расчетному, нужно перейти по ссылке с суммой «Начислено» и далее по ссылке «<нет данных для расчета>». В открывшемся окне нужно вручную внести данные с учетом переноса расчетного периода: месяц, год, количество отработанных дней и заработок. После этого программа произведет расчет среднего заработка и сумму отпускных.
Пример № 2. В расчетном периоде есть начисления только по одному или нескольким месяцам.
Сотруднику
Создаем документ «Отпуск».
В расчетном периоде (с августа 2025 по июль 2026) есть начисление только за один месяц. По этим данным и строится автоматический расчет среднего дневного заработка.
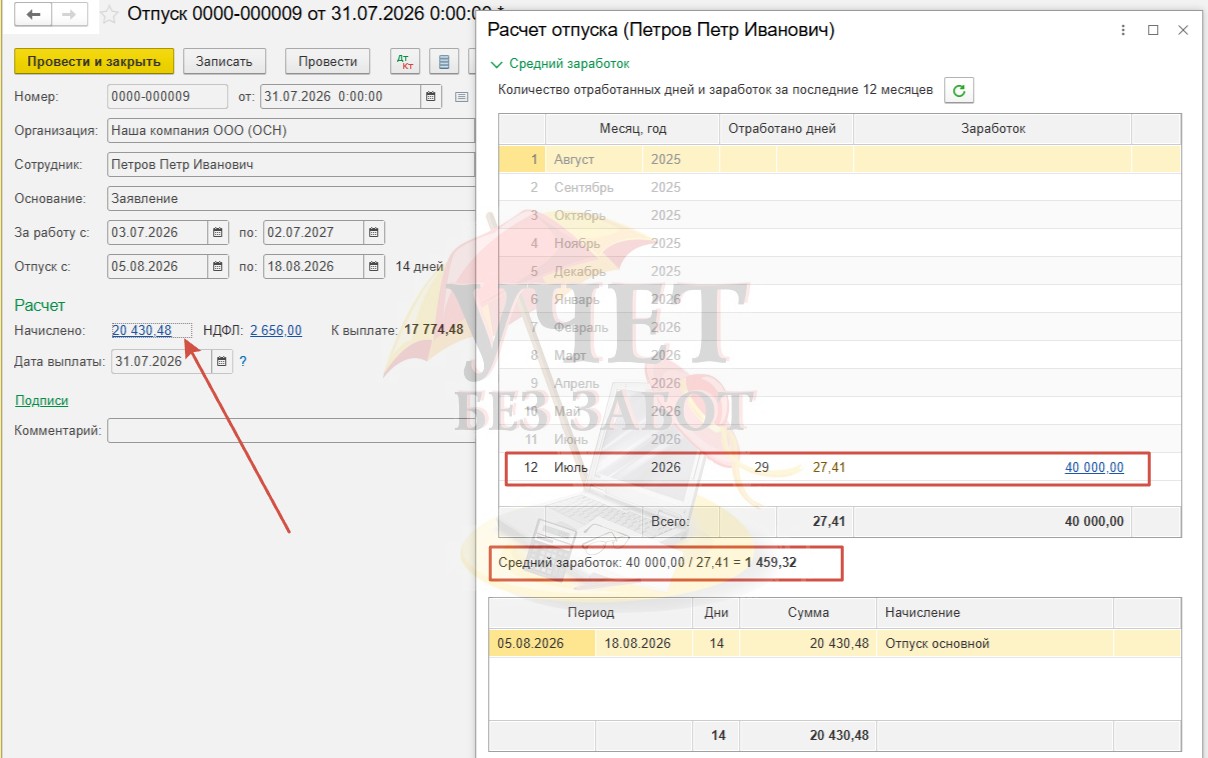
К моменту выплаты отпускных бухгалтер начислил заработную плату за июль.
Средний заработок в данном случае определяют исходя из зарплаты, начисленной за фактически отработанные дни в месяце приёма.
Алгоритм расчета прежний.
Дни для расчета среднего заработка в неполном месяце (июль) = 29,3 / 31×29 = 27,41 дня.
Пример № 3. Сотрудник идет в отпуск в месяце трудоустройства.
Сотруднику
Создаем документ «Отпуск».
Поскольку в программе отсутствуют данные для расчета среднего заработка, программа произвела расчет среднего дневного заработка исходя из МРОТ.
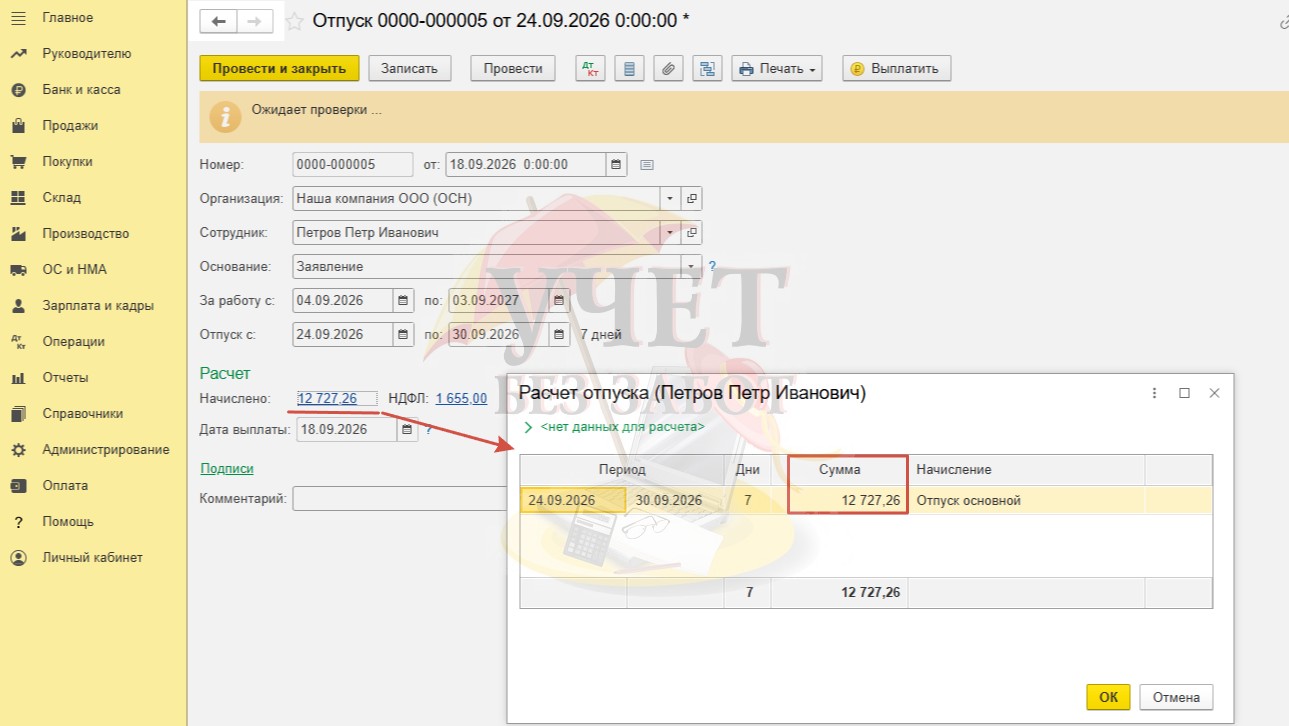
В ситуации, когда сотрудник идет в отпуск в месяце трудоустройства, отпускные рассчитываются исходя из фактически начисленного заработка. Поскольку на момент выплаты отпускных в программе не проведено начисление заработной платы за сентябрь, рассчитаем сумму отпускных вручную.
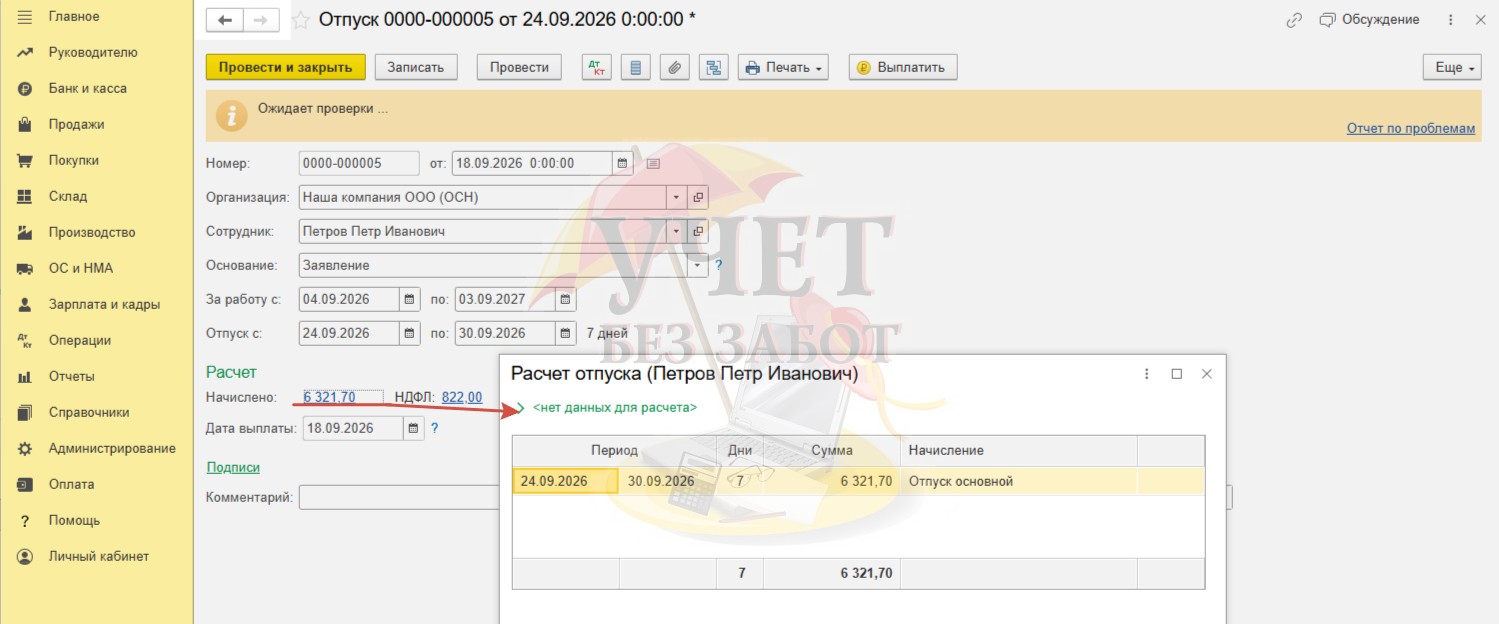
СДЗ = 40 000 / 22 = 1 818,18, где:
СДЗ — средний дневной заработок;
40 000 — оклад сотрудника;
22 — рабочих дней в сентябре.
Сумма отпускных = 1 818,18 * 7 = 12 727,26.
Рассчитанную сумму укажем в одноименной колонке.