Материальная помощь при рождении ребенка с 2026 года в 1С: ЗУП

Материальная помощь при рождении — добровольная мера поддержки сотрудника работодателем из средств компании. С 1 января 2026 произошли изменения, согласно которым был установлен новый лимит в размере 1 миллиона рублей для выплаты материальной помощи, не облагаемый НДФЛ и страховыми взносами (п. 8 ст. 217 и подп. 3 п. 1 ст. 422 НК РФ в ред. Закона №
Обязан ли работодатель выплачивать материальную помощь при рождении ребенка?
Материальная помощь не относится к оплате труда. Выплата носит социальный характер, но не является мерой социальной поддержки за счет средств СФР.
Работодатель вправе (но не обязан) выплачивать своим сотрудникам материальную помощь при рождении ребенка. При этом размер выплаты законодательно не установлен, а алгоритм выплаты организация вправе закрепить во внутренних локальных актах.
Бухгалтерский учет
Сумма материальной помощи признается прочими расходами (п. 11, п. 16, п. 17, п. 19 ПБУ 10/99).
Обратите внимание: с 1 января 2027 года вместо ПБУ 10/99 будет действовать новый ФСБУ 10/2026 «Расходы». В соответствии с логикой применения нового стандарта сумму материальной помощи, которая имеет социальный характер, не зависит от выполнения сотрудником трудовых обязанностей и не связана с получением выручки, следует отнести к расходам, отличным от расходов по обычным видам деятельности.
Налоговый учет
Налог на прибыль
С 1 января 2026 года сумма материальной помощи, выплаченная сотрудникам (родителям, усыновителям, опекунам) при рождении, усыновлении или удочерении ребенка, установлении опеки над ребенком, может быть правомерно включена в состав внереализационных расходов по налогу на прибыль (пп. 19.15 п. 1 ст. 265 НК в ред. Федерального закона от
При этом важно соблюсти условия:
1. Единовременный характер выплаты
Материальная помощь должна быть оформлена одним приказом и платежом (п. 8 ст. 217 НК РФ; письмо Минфина России: от
2. Размер выплаты.
Сумма материальной помощи составляет не более 1 миллиона рублей. При этом установленный лимит в размере 1 миллиона рублей применяется к каждому ребенку и каждому родителю отдельно (письма Минфина России от
3. Срок выплаты.
Материальная помощь выплачивается в течение первого года после рождения (усыновления, удочерения, установления опеки).
4. Документальное подтверждение.
Выплата материальной помощи прямо связана с конкретным событием (рождением, усыновлением, назначением опеки). В перечень обязательных подтверждающих документов входит свидетельство о рождении, акт органа опеки, решение судебных инстанций, заявление родителя (усыновителя, опекуна).
Налог при УСН
Для объекта «доходы минус расходы»: если руководствоваться пп. 45 п. 1 ст. 346.16 НК РФ, который с 2026 года разрешает учитывать в целях налогового учета расходы, определяемые в соответствии с гл. 25 НК РФ, то материальную помощь можно учесть при расчете налога (пп. 19.15 п. 1 ст. 265 НК РФ). При этом важно соблюдать все требования, которые установлены для организаций, уплачивающих налог на прибыль.
Отметим, что официальные разъяснения по вопросу включения сумм материальной помощи в налоговых расходах при УСН в настоящее время отсутствуют. При возникновении сомнений рекомендуем обратиться за письменными разъяснениями в вашу налоговую инспекцию.
Для объекта «доходы»: налоговую базу нельзя уменьшить на сумму материальной помощи.
НДФЛ и страховые взносы
Суммы материальной помощи не подлежат обложению НДФЛ, страховыми взносами по единому тарифу и взносами на травматизм при соблюдении тех же условий, которые определены для налога на прибыль.
Если сумма выплаты превышает 1 миллион, НДФЛ и взносы исчисляются в общем порядке.
Важно: сумма свыше 1 миллиона рублей облагается НДФЛ по прогрессивной шкале. В случае превышения она попадает в основную налоговую базу и увеличивает совокупный годовой доход работника.
Например, работнику с годовым доходом 1,5 млн. рублей выплатили материальную помощь при рождении ребенка 1,5 млн. рублей. Из всей суммы материальной помощи 1 млн руб. не облагается НДФЛ, а 500 тыс. руб. — облагается. Совокупный облагаемый доход составляет 2 млн. руб. (1,5 млн. + 500 тыс.) Сумма оказалась ниже порога в 2,4 млн. руб.
Тогда НДФЛ с материальной помощи при рождении ребенка будет рассчитан так: 500 000×13% = 65 000 рублей.
Для организаций, оказывающих материальную помощь на рождение ребенка
Нюансы трактовки законодательства в частных случаях
1. Если ребенок родился (был усыновлен или установлена опека над ним) в 2025 году, то родители, усыновители или опекуны имеют право обратиться к работодателю для назначения выплаты в 2026 году. Лимит будет действовать по правилам 2026 года — 1 млн. руб.
2. Ситуация, когда сотрудник получает материальную помощь при рождении ребенка от нескольких работодателей, законодательно не урегулирована. По последним разъяснениям ФНС, опубликованным на сайте налоговой, не подлежит обложению НДФЛ и страховыми взносами сумма материальной помощи на одного ребенка от каждого работодателя. Таким образом, общая сумма выплаты может превысить установленный лимит. Но учитывая, что это не норма закона, а ранее были даны неоднозначные разъяснения (письмо ФНС России от
Если работодателю известно о работе сотрудника в других компаниях, целесообразно запросить документ о такой выплате (невыплате) и ее размере (письмо Минфина России от
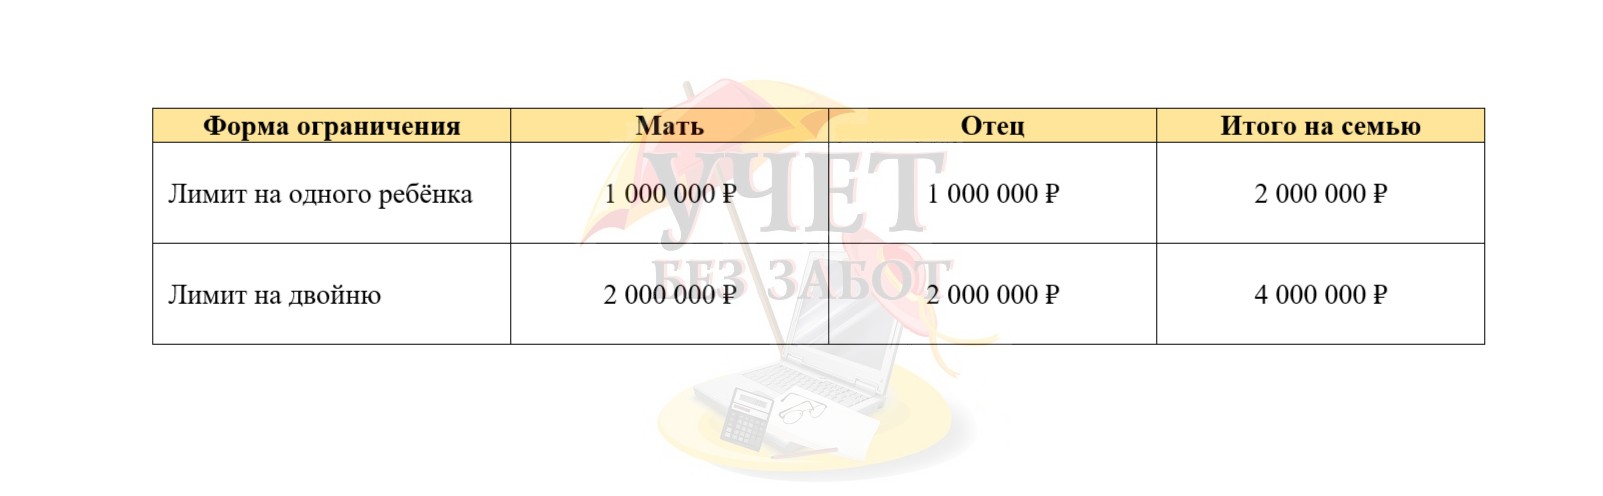
3. Если оба родителя работают в одной организации, каждый из них может получить до 1 млн. рублей. Таким образом, общая необлагаемая сумма для семьи может достигать 2 млн. рублей.
4. При рождении двойни у одного родителя есть право на необлагаемый предел в 2 млн. рублей.
Как может измениться порядок выплаты материальной помощи в 2027 году?
Обратите внимание: в конце сентября 2026 года в Госдуму внесен законопроект, согласно которому с 2027 года освобождение от НДФЛ и страховых взносов сохраняется, даже если материальная помощь (не превышающая 1 миллиона рублей) будет выплачена в период отпуска по беременности и родам до рождения ребенка. Возможность включения в расходах по налогу на прибыль пока остается под вопросом, поскольку в соответствии с подп. 19.15 п. 1 ст. 265 НК РФ материальная помощь привязана к назначению и выплате в течение первого года жизни ребенка. На момент выхода данной публикации законопроект находится на предварительном рассмотрении в Государственной думе. Будем следить за развитием ситуации.
Далее на практическом примере рассмотрим пошаговый алгоритм начисления и выплаты материальной помощи в программе 1С: ЗУП. С инструкцией для программы 1С:Бухгалтерия предприятия можно ознакомиться в отдельной публикации.
Как выплатить материальную помощь при рождении ребенка в программе 1С: ЗУП с 2026 года?
Условия примера:
Сотрудник
Шаг 1 — Настройка вида начисления
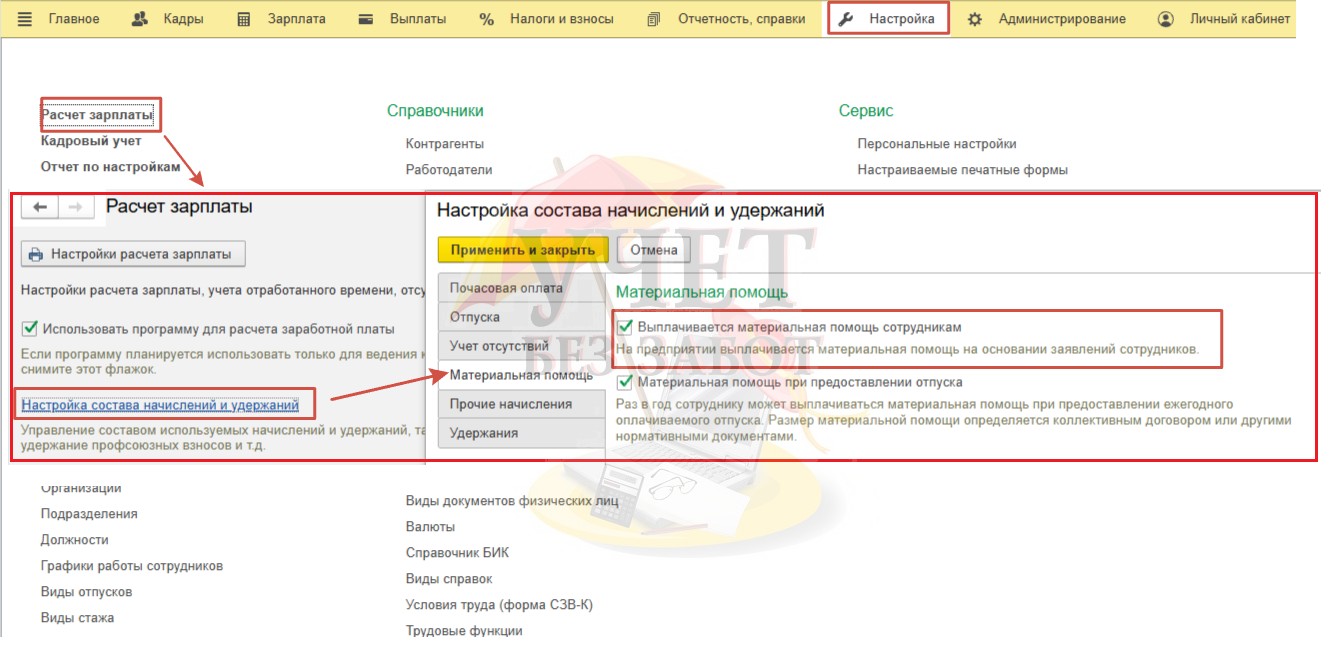
Необходимо убедиться, что настройки программы позволяют начислить материальную помощь. Перейдем в раздел «Настройка» — «Расчет заработной платы». Далее по гиперссылке «Настройка состава начислений и удержаний» перейдем на вкладку «Материальная помощь». Установим флажок «Выплачивается материальная помощь сотрудникам» для возможности использования такого рода начисления.
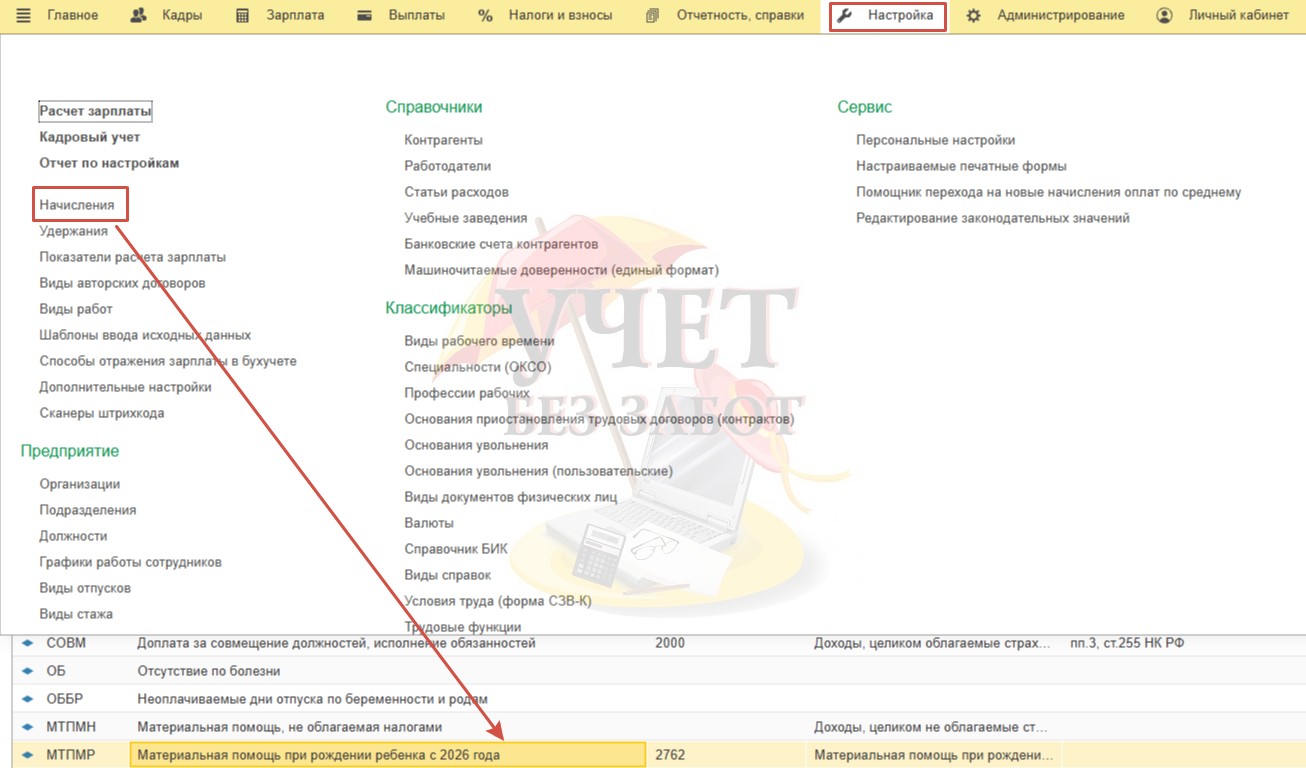
Теперь в справочнике видов начислений в разделе «Настройка» — «Начисления» нам доступен вид начисления «Материальная помощь при рождении ребенка».
Перейдем к настройке самого вида начисления.
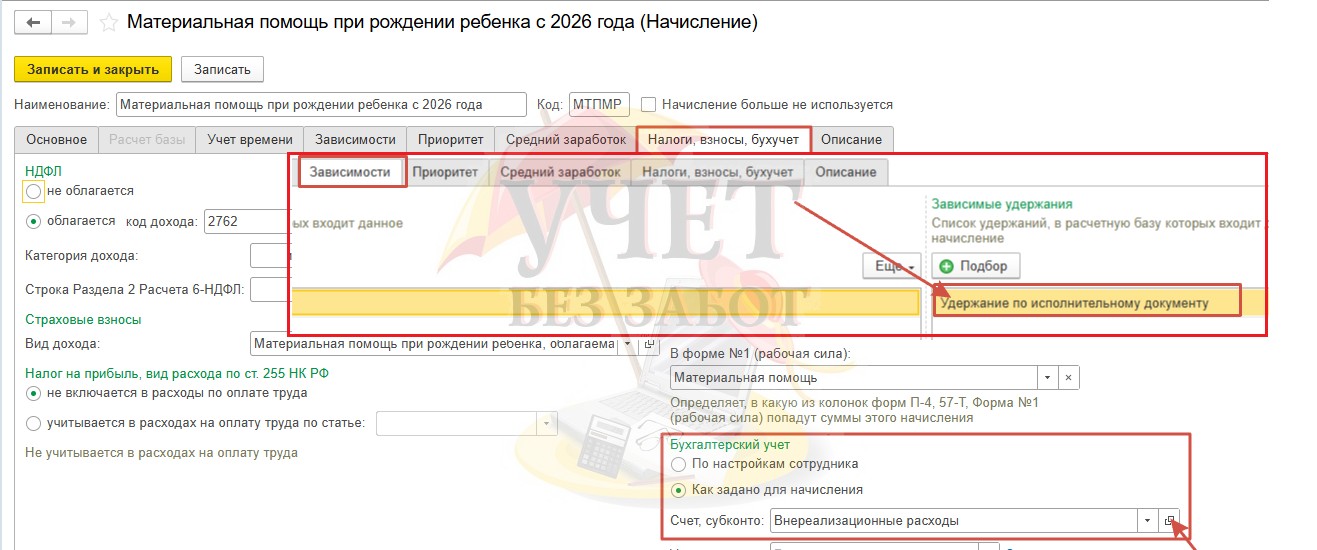
При вводе нового вида начисления на вкладке «Зависимости» в поле «Зависимые удержания» выпадает вид удержания «Удержание по исполнительному документу». Его нужно удалить. Помните, что алименты не удерживаются с выплат в связи с рождением ребенка (пп. «в» п. 8 ст. 101 Федерального закона от 02.10.2007 № 229-ФЗ).
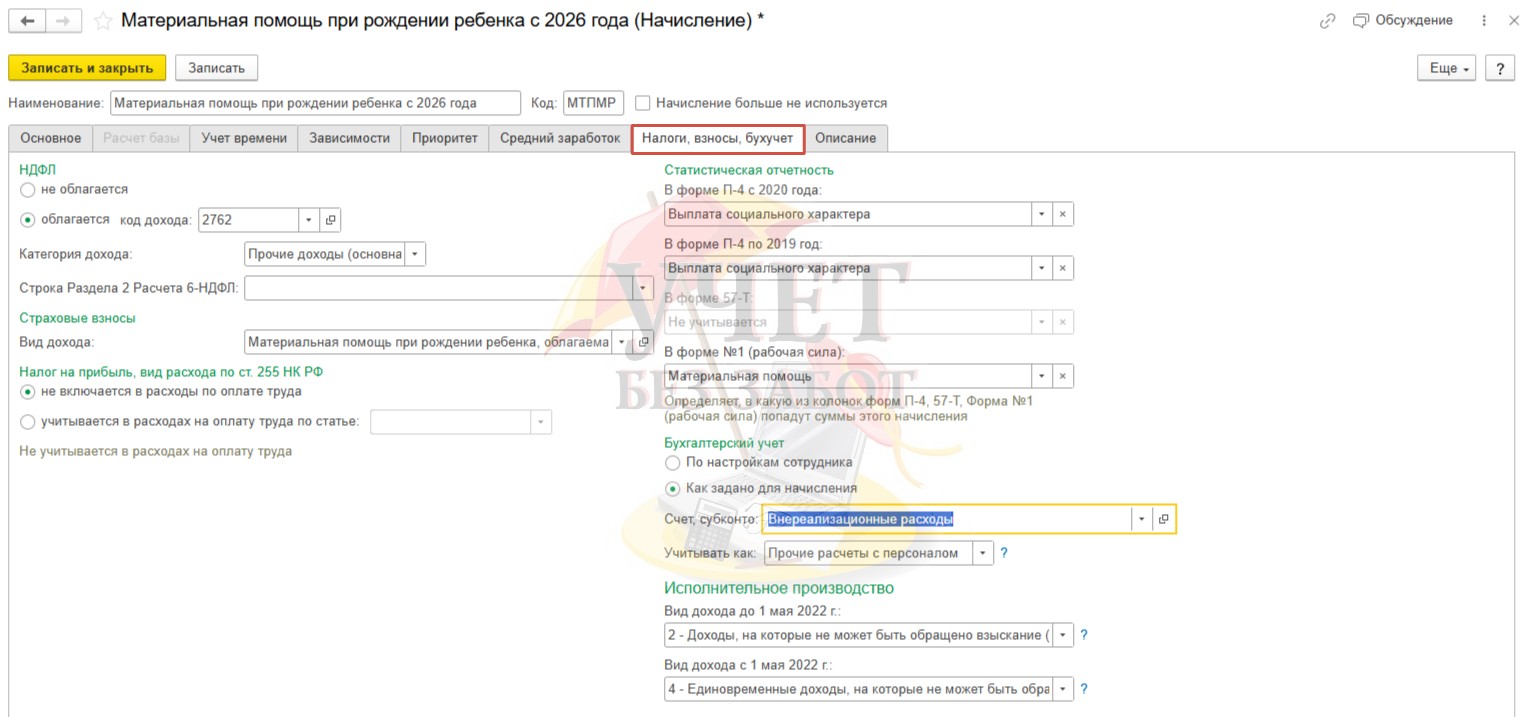
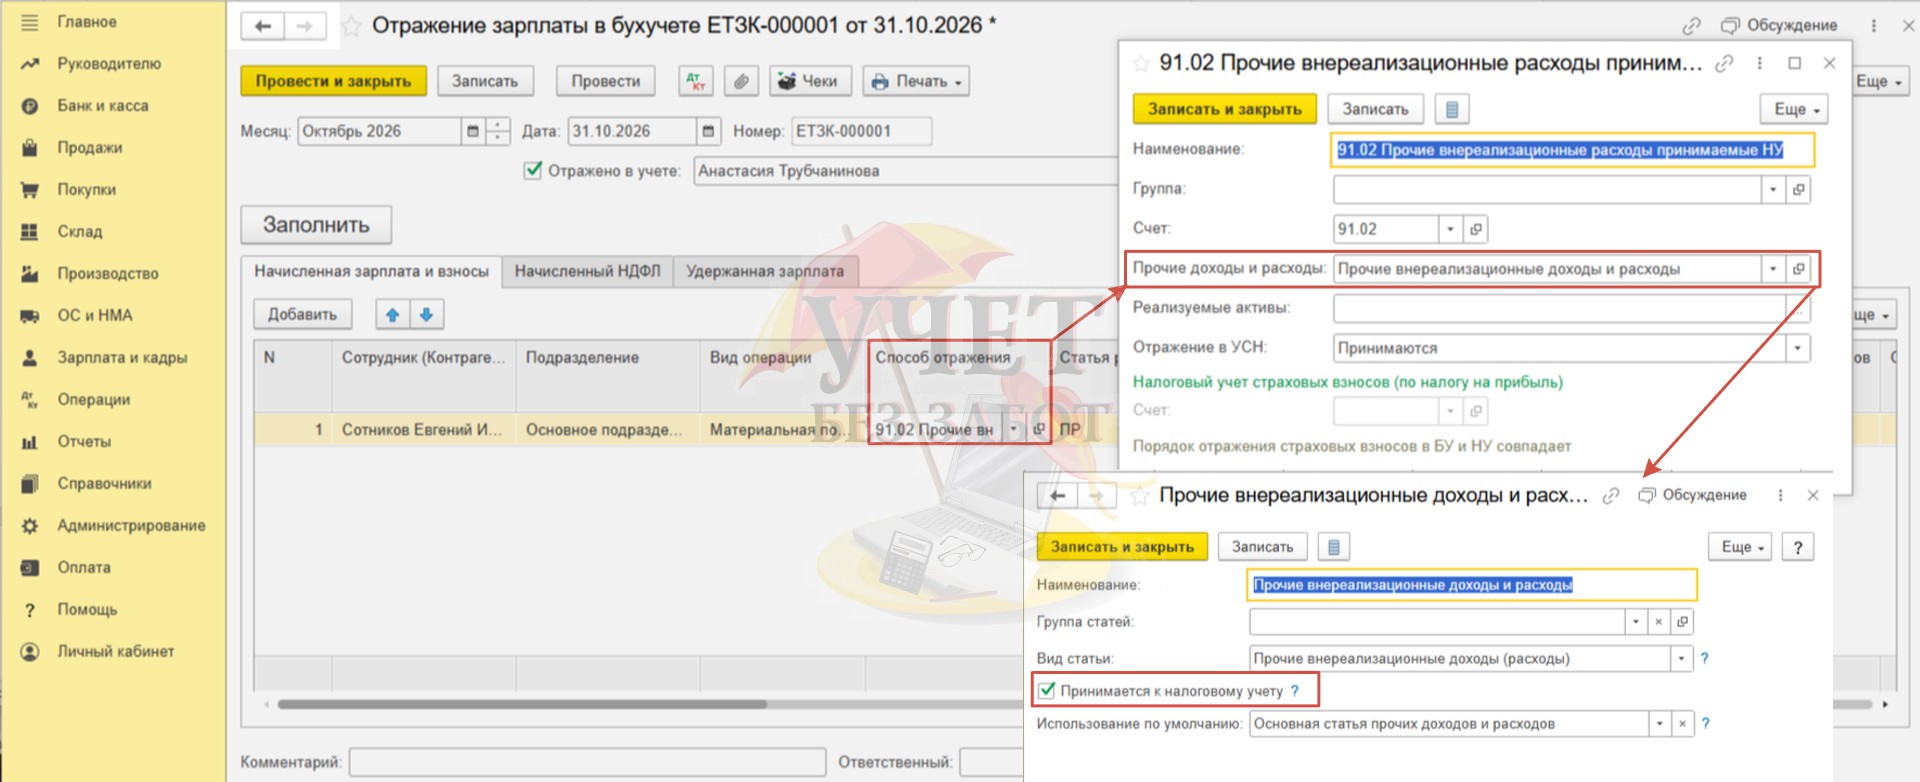
На закладке «Налоги, взносы, бухучет» в разделе «Бухгалтерский учет» установите переключатель в положение «Как задано для начисления» и в поле «Счет, субконто» выберите значение «Внереализационные расходы» (справочник «Способы отражения зарплаты в бухгалтерском учете»).
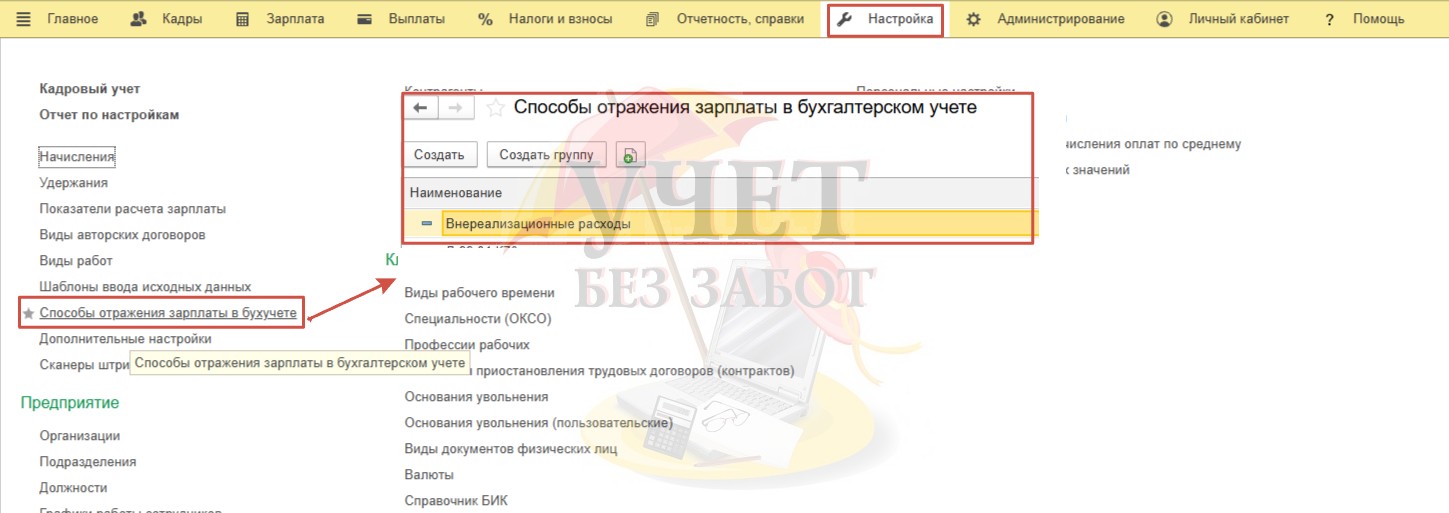
Справочник расположен в разделе «Настройка» на вкладке «Способы отражения зарплаты в бухучете». Если соответствующий способ отражения в справочнике отсутствует, его необходимо создать. Элементы справочника «Способы отражения зарплаты в бухгалтерском учете» синхронизируются с элементами одноименного справочника в программе 1С: Бухгалтерия предприятия. В программе 1С: ЗУП элементы данного справочника характеризуются только наименованием.
После синхронизации документ «Отражение зарплаты в бухучете» из 1С: ЗУП выгрузится в 1С: Бухгалтерию предприятия, где для выбранного способа отражения «Внереализационные расходы» в дальнейшем мы укажем счет учета 91.02 и необходимую аналитику (Шаг 4).
Перед тем как приступить к начислению материальной помощи, еще раз посмотрим на настройки вида начисления «Материальная помощь при рождении ребенка с 2026 года» на вкладке «Налоги, взносы, бухучет»:
- «НДФЛ» — код вида дохода применяется, как и раньше, «2762», но по умолчанию с фактическим лимитом 1 млн. рублей по норме НК РФ.
- «Страховые взносы» — «Материальная помощь при рождении ребенка, облагаемая страховыми взносами частично», так как освобождение в пределах 1 млн. рублей закреплено в подп. 3 п. 1 ст. 422 НК РФ, а на превышение взносы начисляются в обычном порядке.
- «Налог на прибыль» — вид расхода по ст. 255 НК РФ ставим галочку «не включается в расходы по оплате труда». С 2026 года материальная помощь принимается в составе внереализационных расходов. В расходах на оплату труда
по-прежнему не учитывается. - Если в поле «Учитывать как» выбран вариант «Прочие расчеты с персоналом», начисление будет проведено в корреспонденции со счетом 73, если «Расчеты по оплате труда», то в корреспонденции со счетом 70.
Шаг 2 — Начисление и выплата материальной помощи
В разделе «Зарплата» — «Материальная помощь» создаем документ «Материальная помощь».
Заполняем все обязательные реквизиты документа, как показано ниже. Код вычета «508» установлен автоматически, НДФЛ не исчислен.
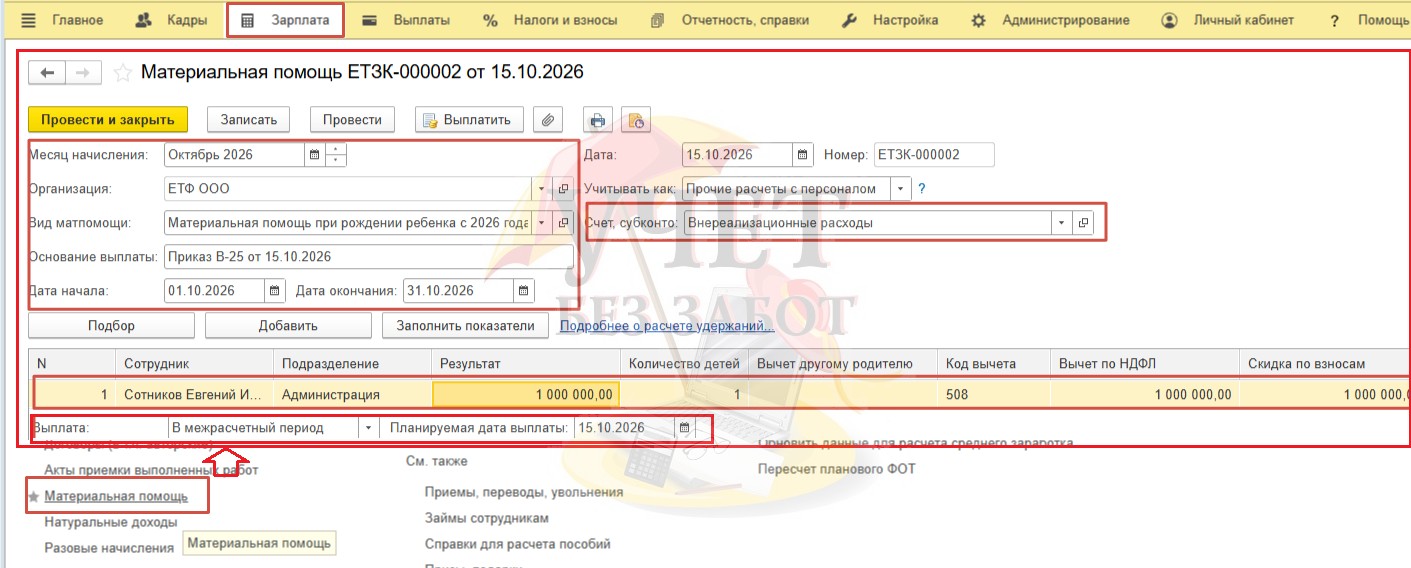
Если, как и в нашем примере, сумма материальной помощи не превышает 1 млн. руб. в документе «Начисление зарплаты и взносов» за текущий месяц взносы будут начислены только по плановым начислениям.
Если в вашем случае начисленная сумма материальной помощи превышает установленный лимит в размере 1 млн. руб., и часть суммы материальной помощи является облагаемой, то НДФЛ будет исчислен в документе «Материальная помощь», а взносы будут начислены на вкладке «Взносы» в документе начисления заработной платы за месяц.
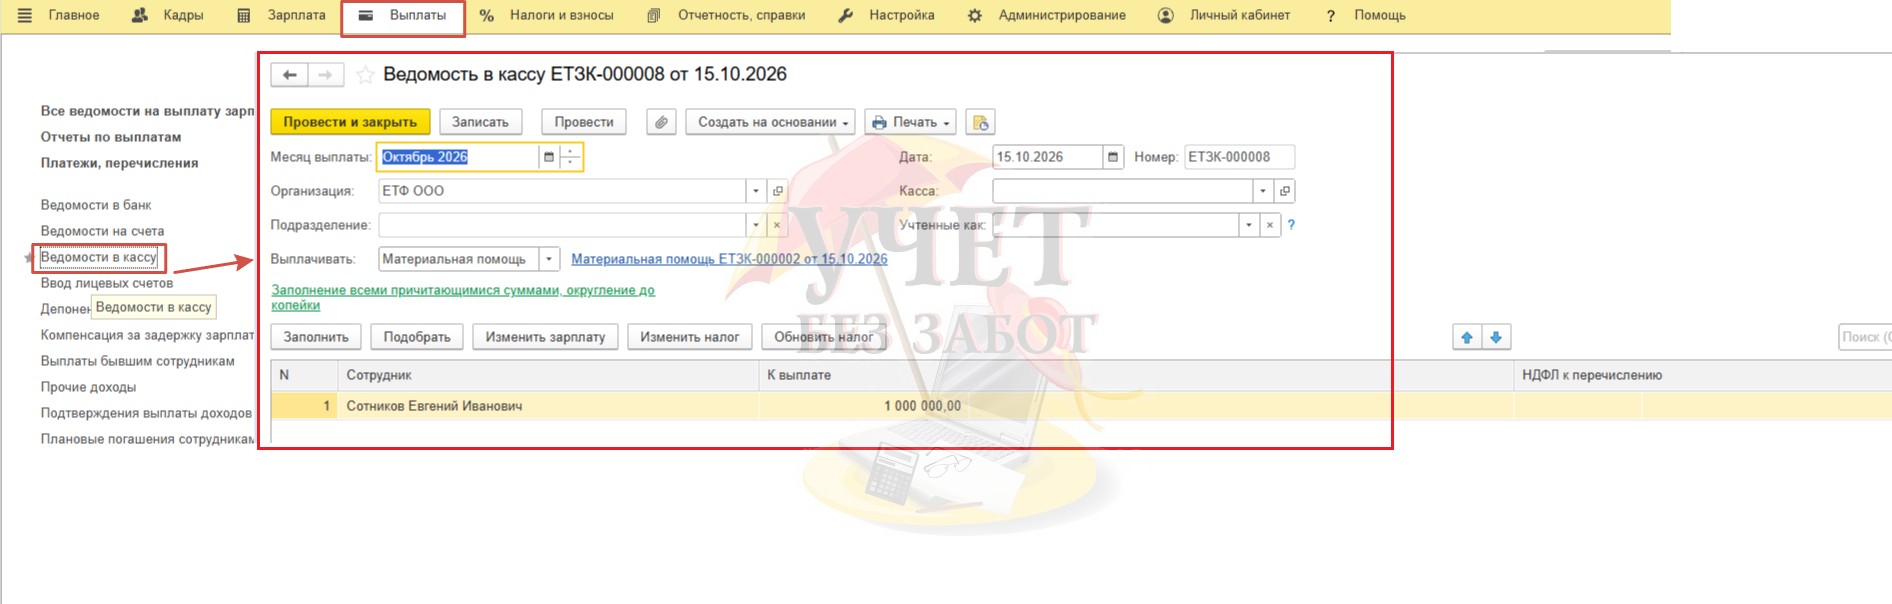
Выплачиваем материальную помощь по алгоритму выплаты своей организации. В нашем случае проведем выплату через кассу организации. В разделе «Выплаты» на вкладке «Ведомости в кассу» заполняем все обязательные реквизиты, подбираем выплату по
Шаг 3 — Отражение зарплаты в бухучете
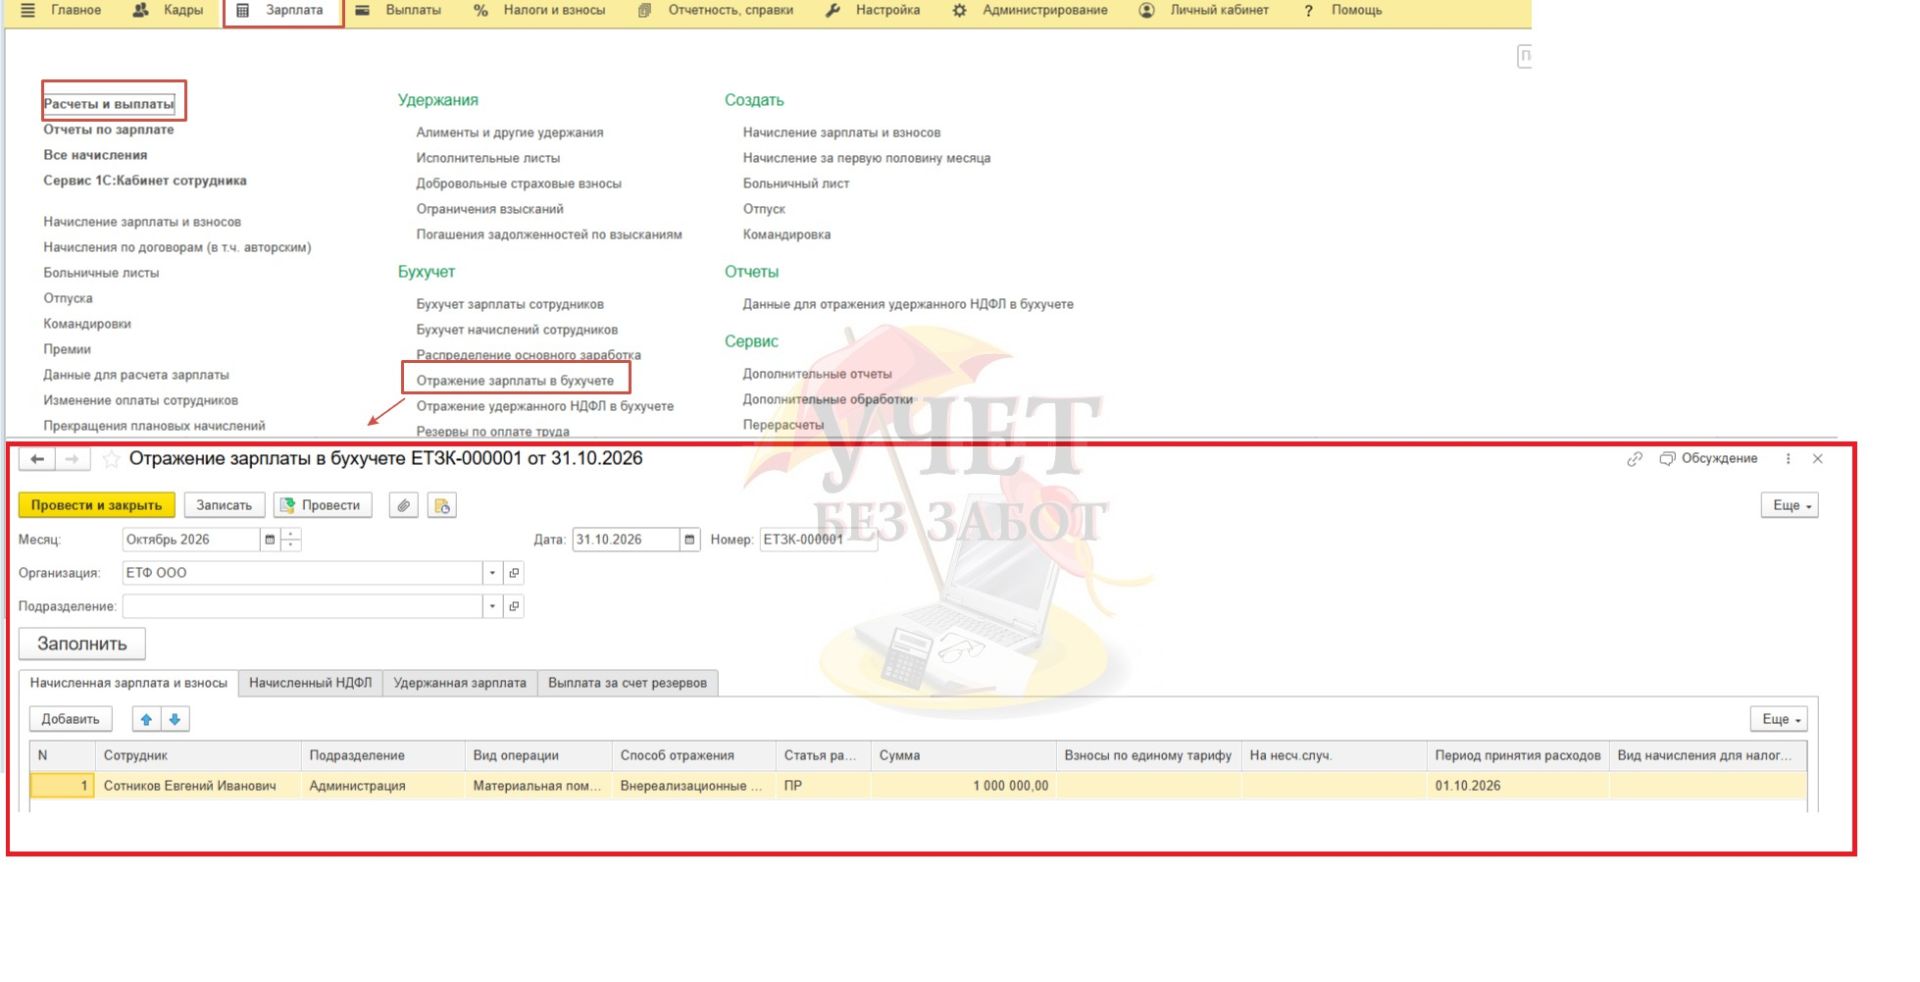
В разделе «Зарплата» — «Отражение зарплаты в бухучете» заполняем документ в обычном порядке, проверяя все реквизиты.
Шаг 4 — Отражение в 1С: Бухгалтерии предприятия после синхронизации
После проведения синхронизации в 1С: Бухгалтерии предприятия в разделе «Зарплата и кадры» — «Зарплата» появляется документ «Отражение зарплаты в бухучете».
В карточке вида расходов «Прочие внереализационные доходы и расходы» обратите внимание на установленную галочку «Принимается к налоговому учету».
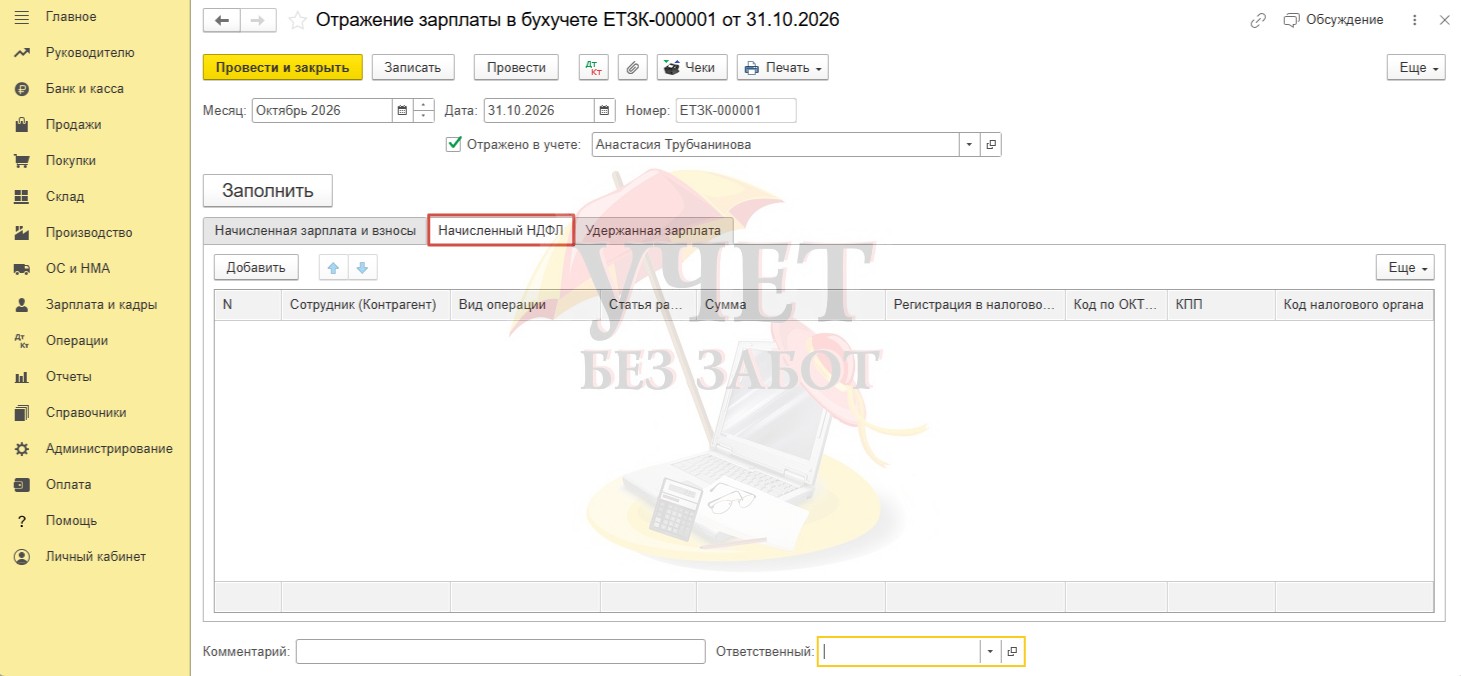
Вкладка «Начисленный НДФЛ» остается пустой, так как в нашем случае документ содержит только записи о начисленной материальной помощи.
Смотрим проводки по бухгалтерскому и налоговому учету.
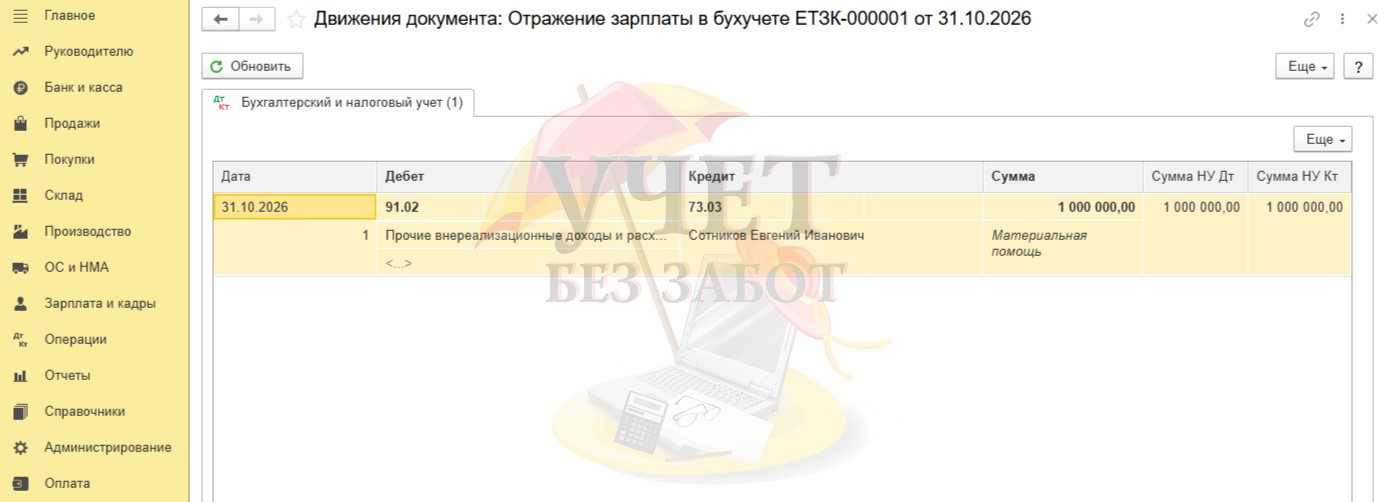
Дт 91.02 — Кт 73.03 на сумму начисленной материальной помощи в размере 1 000 000 руб.
В разделе «Зарплата и кадры» на вкладке «Зарплата» появляется документ «Ведомость на выплату заработной платы». На его основании создаем документ «Выдача наличных».
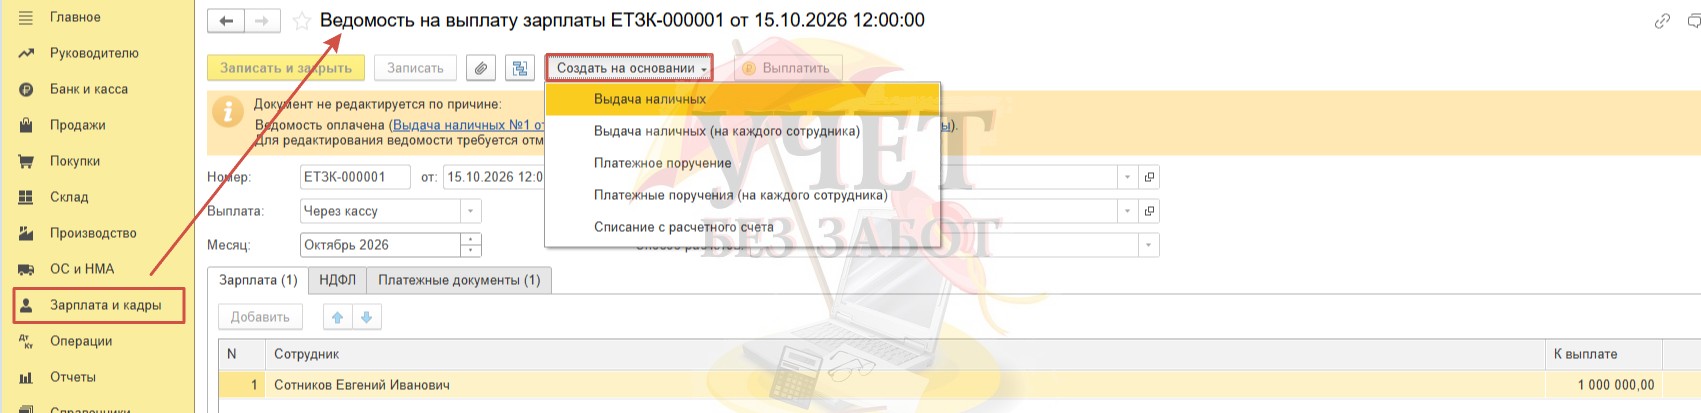
Посмотрим проводки документа.
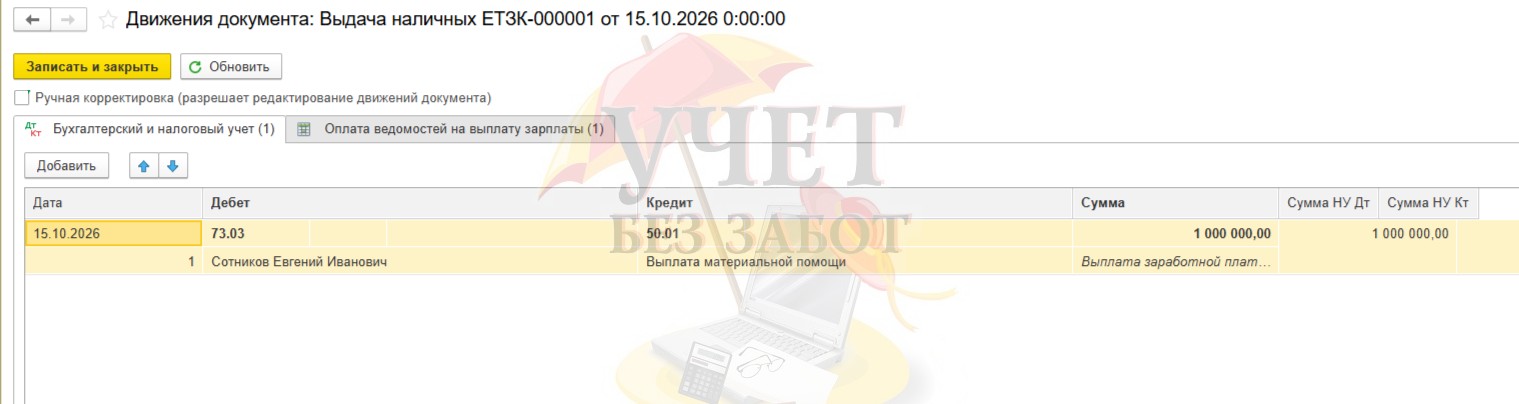
Дт 73.03 — Кт 50.01 — на сумму выплаченной материальной помощи.
Шаг 5 — Отражение в отчетности
В
В данном примере вся выплата не облагается НДФЛ. В
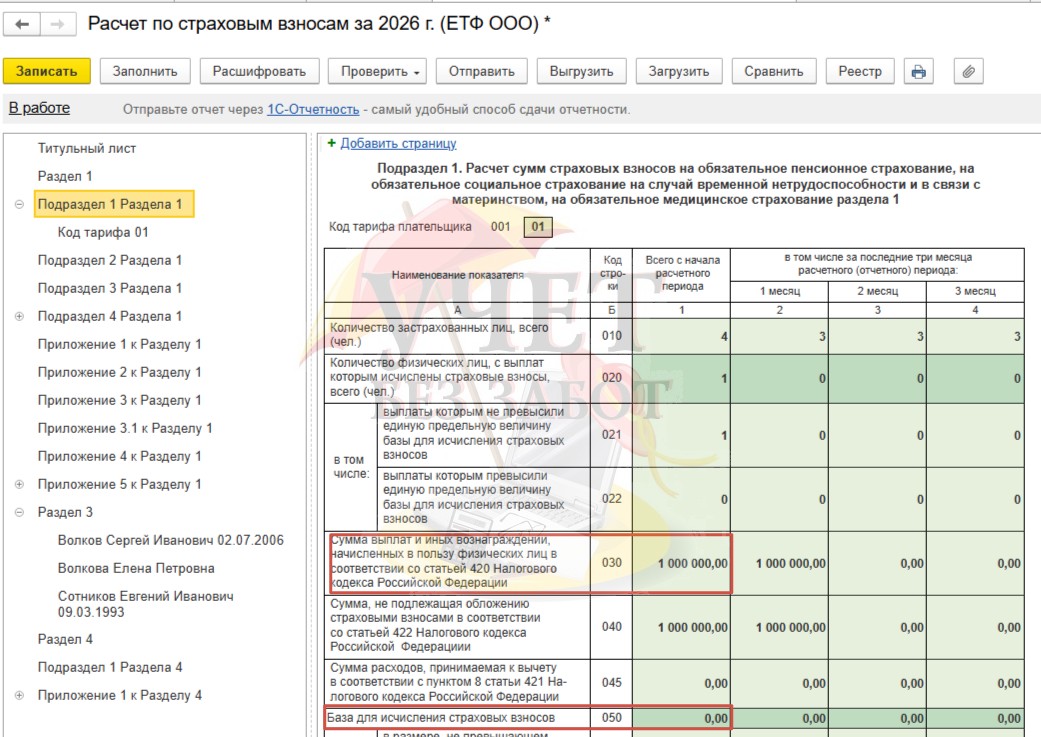
В РСВ материальную помощь при рождении ребенка нужно отразить независимо от суммы.
В Подразделе 1 Раздела 1 отражаются:
- по строке 030 — общая сумма материальной помощи;
- по строке 040 — не облагаемая взносами материальная помощь при рождении в пределах 1 млн руб. на одного ребенка.
В Разделе 3 отражается вся сумма материальной помощи при рождении ребёнка.
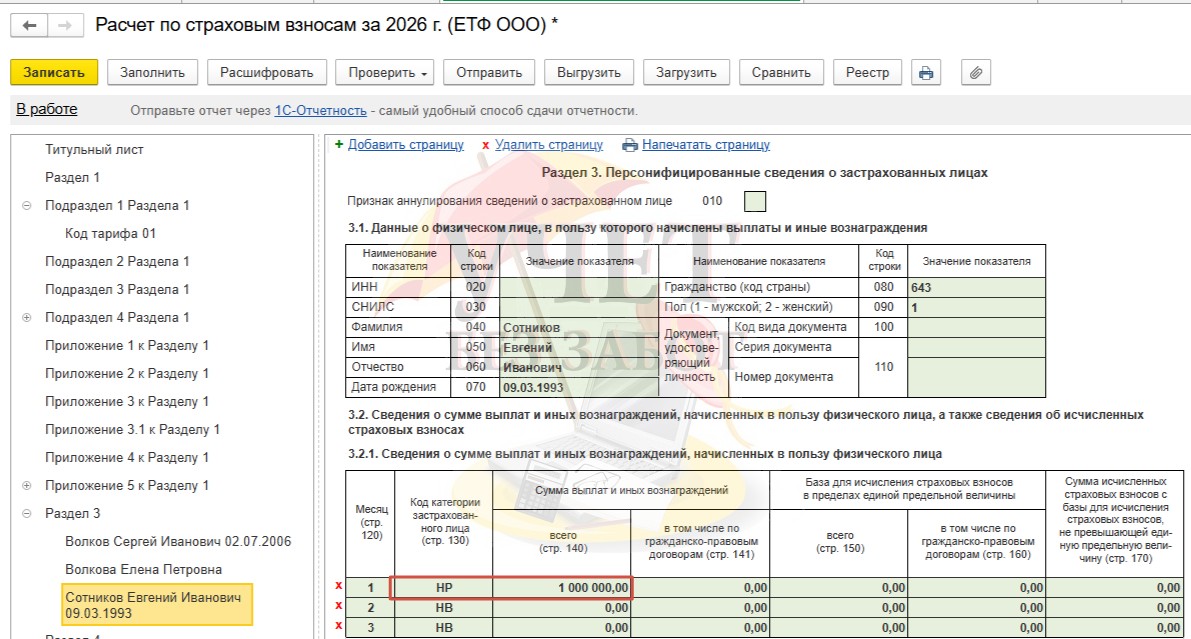
В
В разделе 2 подраздела 2.1 отражены:
- по строке 1 — полная сумма материальной помощи;
- по строке 2 — сумма материальной помощи, на которую не начисляются страховые взносы на травматизм.
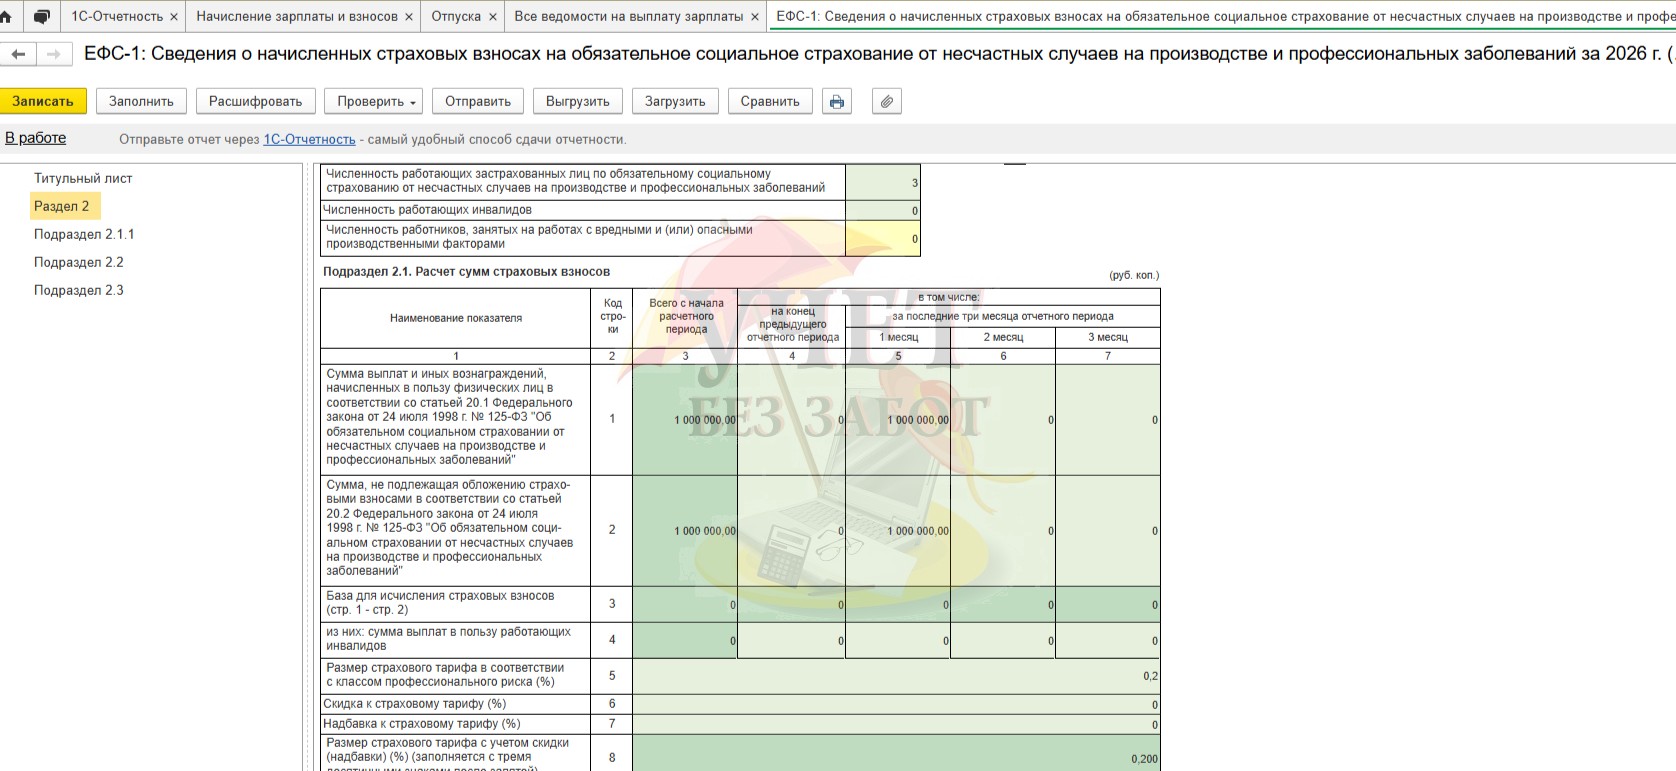
Логика отражения суммы материальной помощи в отчете Персонифицированные сведения о физических лицах совпадает.
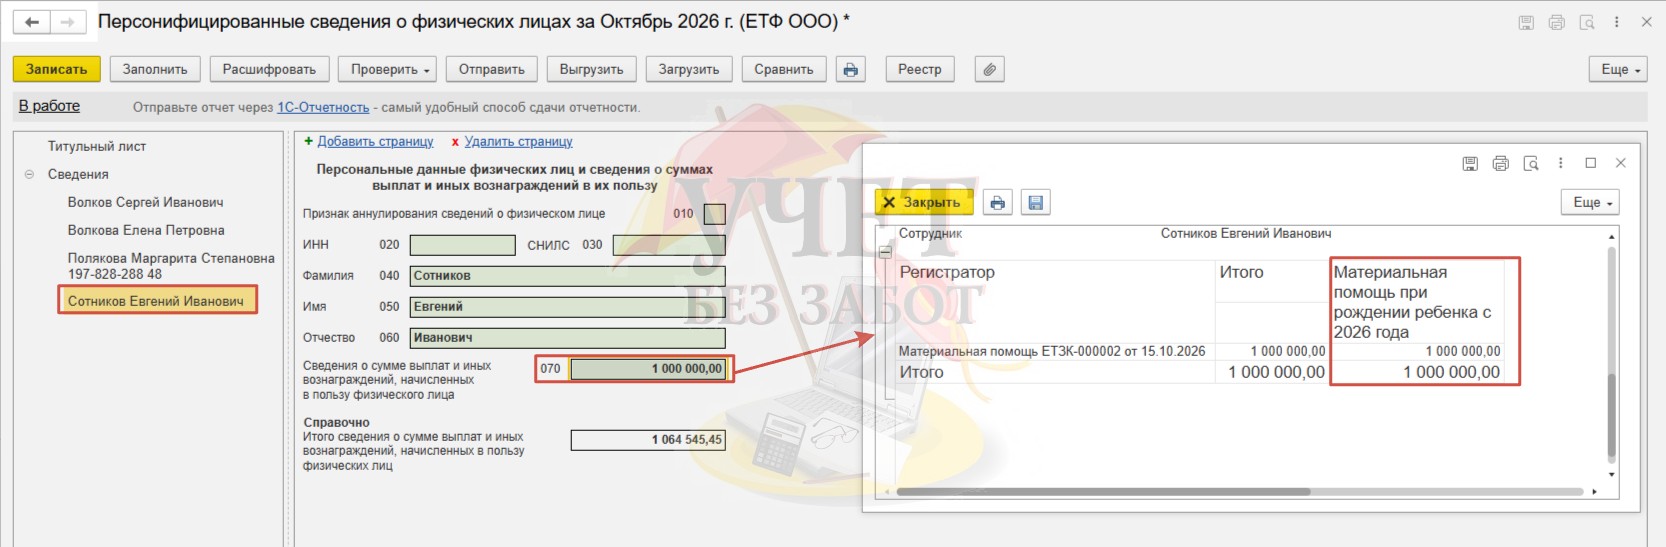
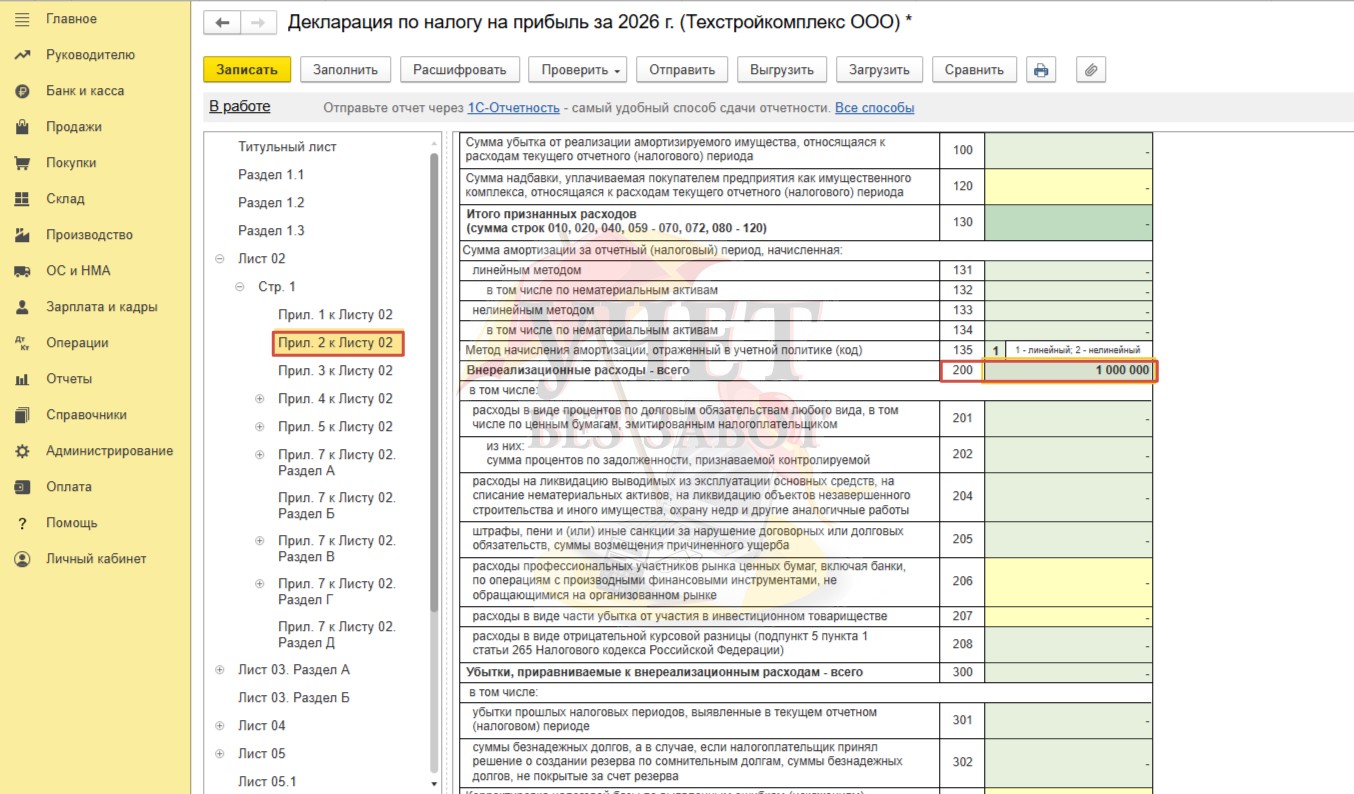
В Декларации по налогу на прибыль сумма материальной помощи, учитываемая при расчете налога на прибыль, отражена по строке 200 Прил. 2 к Листу 02.