Отзыв сотрудника из отпуска в программе 1С: ЗУП

Отзыв сотрудника из отпуска — распространенная ситуация для любых трудовых коллективов. Напомним, отозвать сотрудника из отпуска в целях производственной необходимости возможно только с его письменного согласия (ч. 2 ст. 125 ТК РФ).
Нельзя отзывать: беременных женщин, несовершеннолетних работников и сотрудников, занятых на работах с вредными или опасными условиями труда. (ст. 125 ТК РФ). С сентября 2026 года в соответствии с ФЗ №
Порядок отзыва должен быть закреплён в локальном нормативном акте компании (коллективный договор, Правила внутреннего трудового распорядка (далее ПВТР), трудовой договор).
Отзыв из учебного отпуска законом не предусмотрен, даже при получении письменного согласия сотрудника.
Можно ли удержать с сотрудника сумму переплаты, которая возникла
Случаи, когда работодатель вправе удержать излишне выплаченную сумму, перечислены в ч. 4 ст. 137 ТК РФ. Ситуация, когда сумма отпускных была излишне выплачена
Что можно сделать? Работодатель может обратиться с письменным заявлением к сотруднику с предложением вернуть переплату. После этого по договоренности с работодателем сотрудник может вернуть переплату в кассу или на расчетный счет. Это самый безопасный вариант для работодателя.
Есть еще один вариант — удержать переплату, получив письменное заявление от работника. Это рискованный метод, который может привести к спорам с контролирующими органами. Есть позиция, согласно которой, заявление об удержании, полученное от работника, не является достаточным основанием для удержания, если не попадает под перечень в ст. 137 ТК РФ. Если, все же, вы решитесь на удержание — не забудьте об условии удержания 20% (ст. 138 ТК РФ). Если по договоренности с сотрудником удержание будет производиться в размере, превышающем 20% (за вычетом НДФЛ) от суммы, причитающейся работнику, в заявлении от сотрудника это также должно быть прописано.
Ниже рассмотрим несколько практических примеров в программе 1С: ЗУП при отзыве сотрудника из очередного оплачиваемого отпуска.
Рассмотрим два варианта:
- расчетный период, в котором начислены и выплачены отпускные, еще не закрыт;
- расчетный период, в котором начислены и выплачены отпускные, закрыт (рассчитана заработная плата, сдана отчетность в налоговую и СФР).
Расчетный период открыт
Сотрудник компании
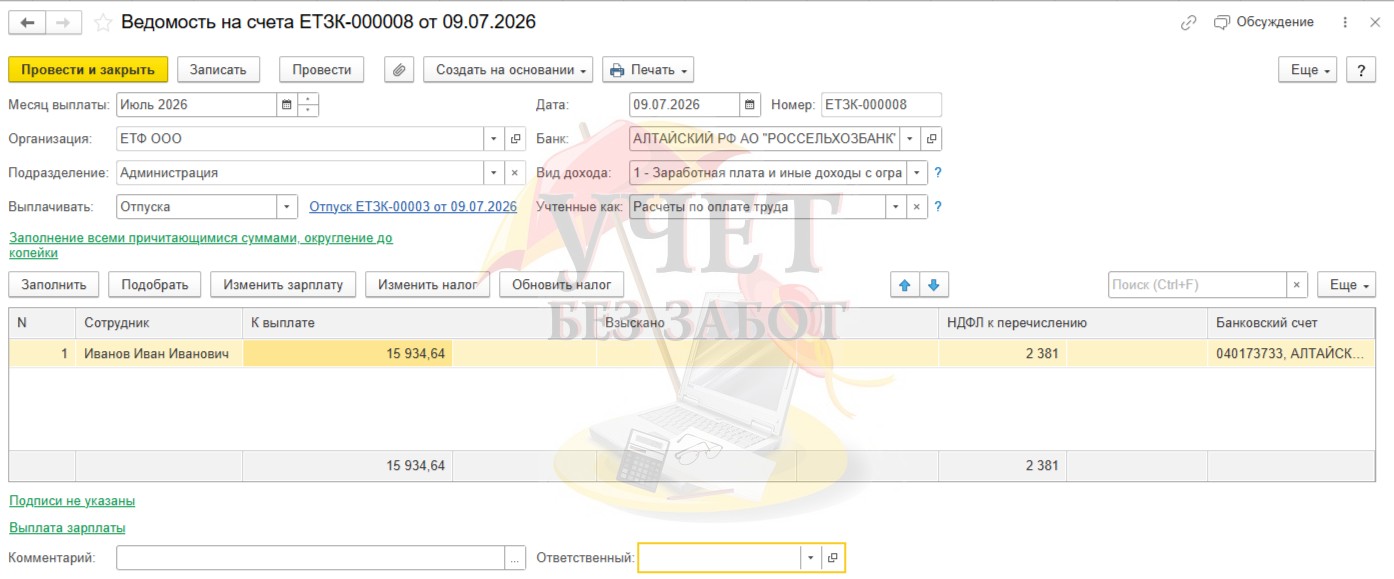
В программе 1С: ЗУП предусмотрено несколько способов для оформления отзыва из отпуска. Рассмотрим несколько вариантов.
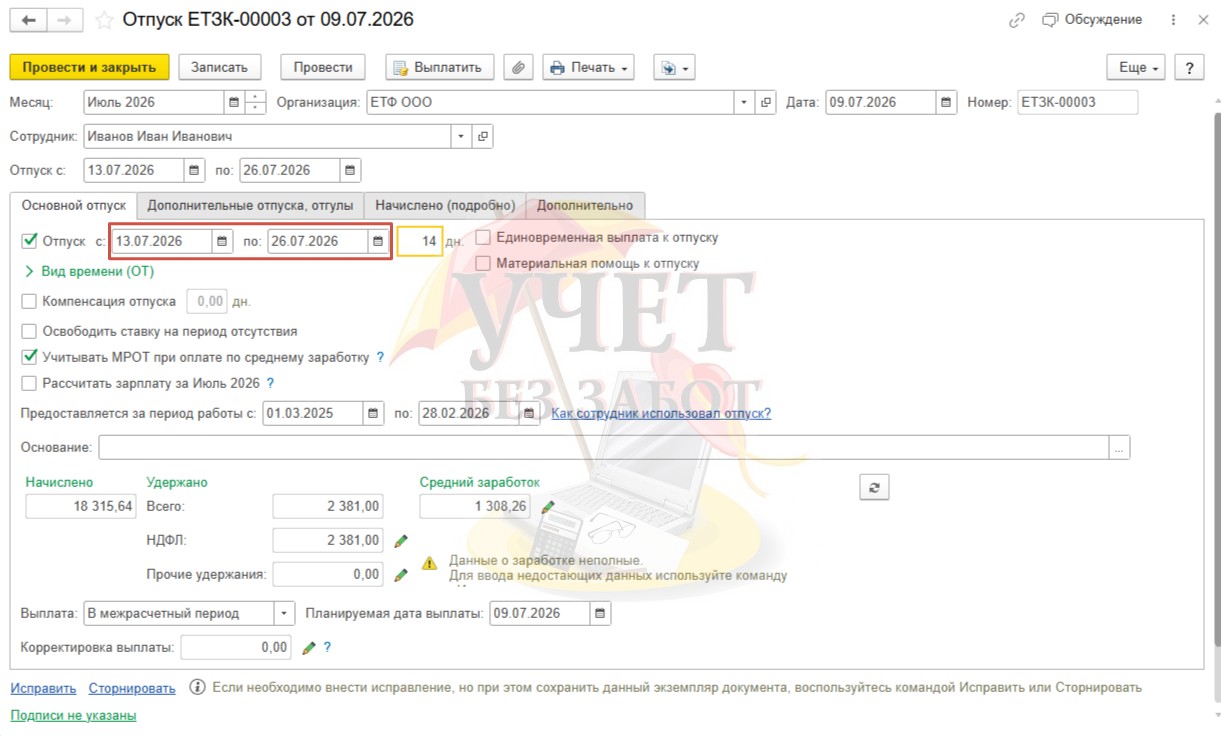
Вариант № 1. Сотрудника отзывают по производственной необходимости с
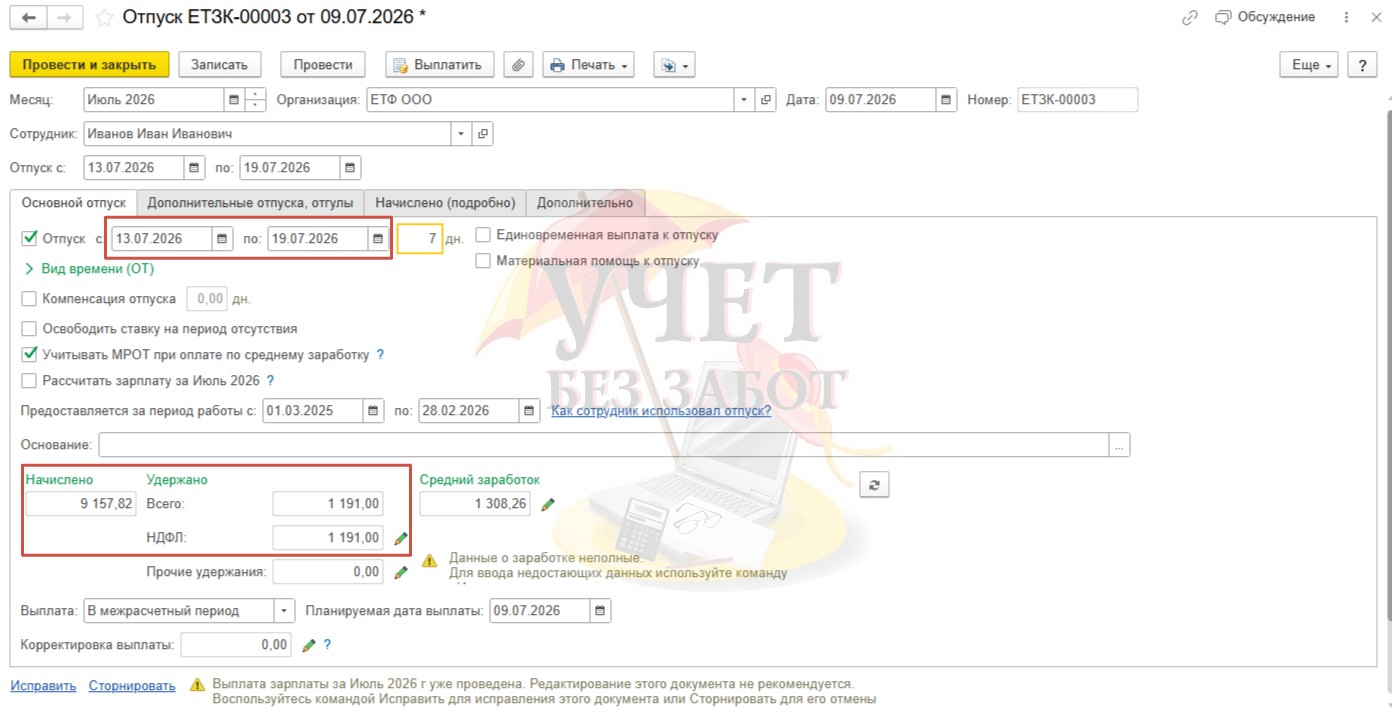
В первоначальном документе «Отпуск» на вкладке «Основной отпуск» можно изменить период отпуска, откорректировав дату его окончания. Указываем дату, предшествующую дню выхода. В данном случае не сохранится первичный документ начисления отпуска, останется только исправленный. После изменения даты произойдет перерасчет начисления и НДФЛ.
Либо также в этой ситуации можно ввести
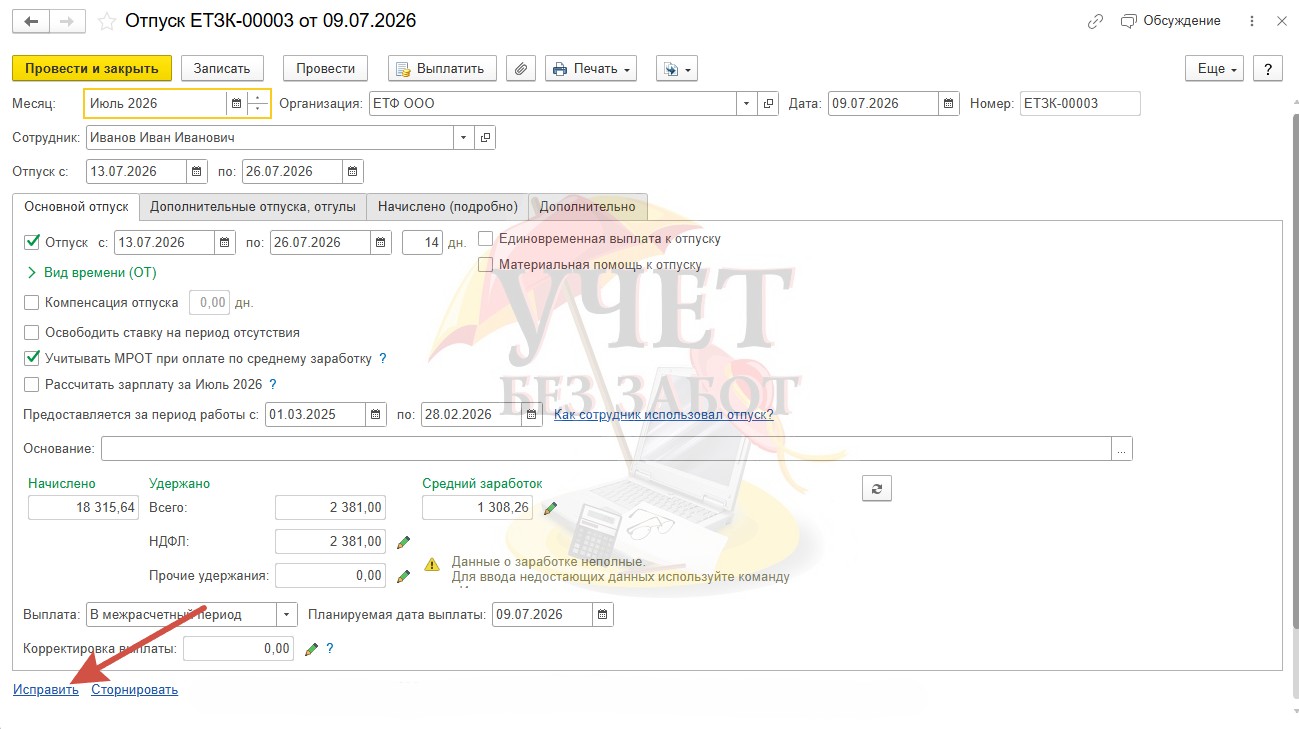
В этом случае в программе сохранится два документа — первоначальный вариант и исправленный.
Важно! В поле «Месяц» должен быть указан месяц начисления исправляемого отпуска.
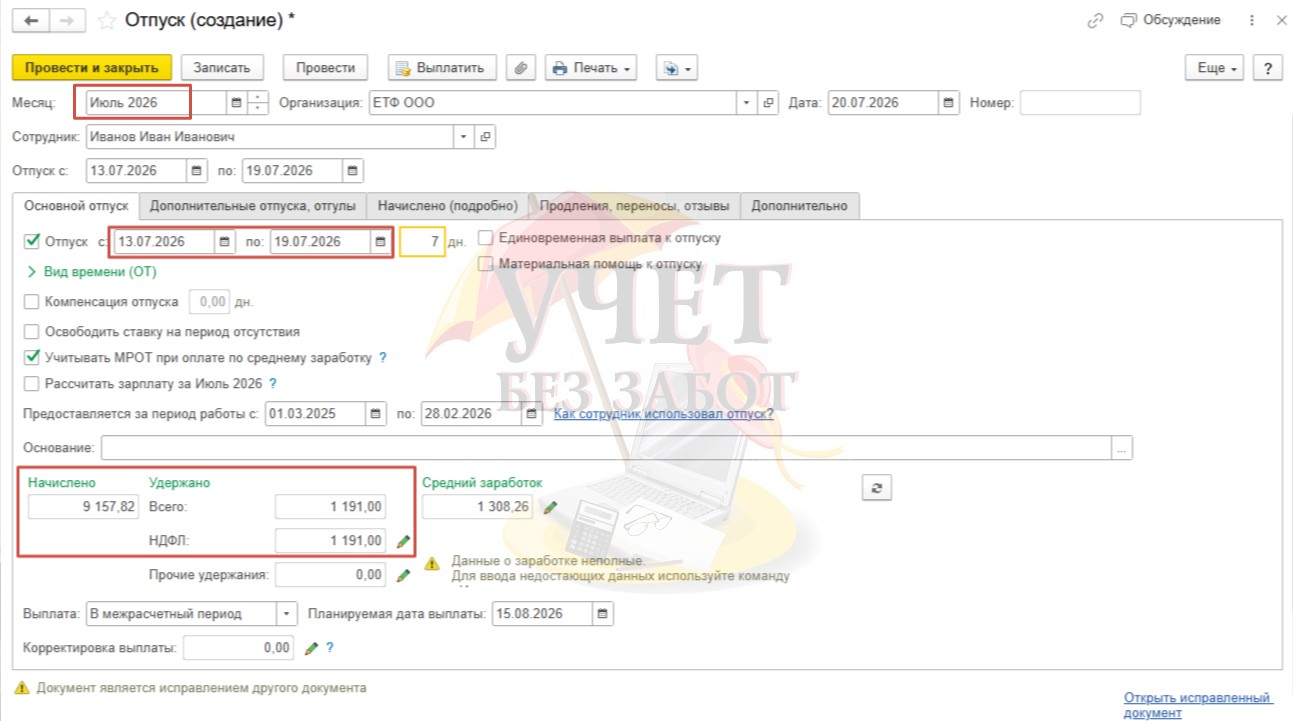
При любом из предложенных способов произойдет перерасчет суммы начисленных отпускных и НДФЛ.
Обратите внимание: не следует изменять сумму фактически выплаченных отпускных. Переплата будет скорректирована в ведомости при следующей выплате.
В результате проведенного перерасчета возникнет долг сотрудника перед организацией. Самый безопасный вариант вернуть переплату — если сотрудник внесет её в кассу или перечислит на расчетный счет. Удерживать сумму с зарплаты рискованно, но некоторые не разделяют эту позицию и проводят удержание, заручившись письменным заявлением сотрудника. Порядок действий для обоих вариантов рассмотрим ниже.
Вариант № 2. Сотрудника отзывают по производственной необходимости с
Рассмотрим второй вариант подробнее.
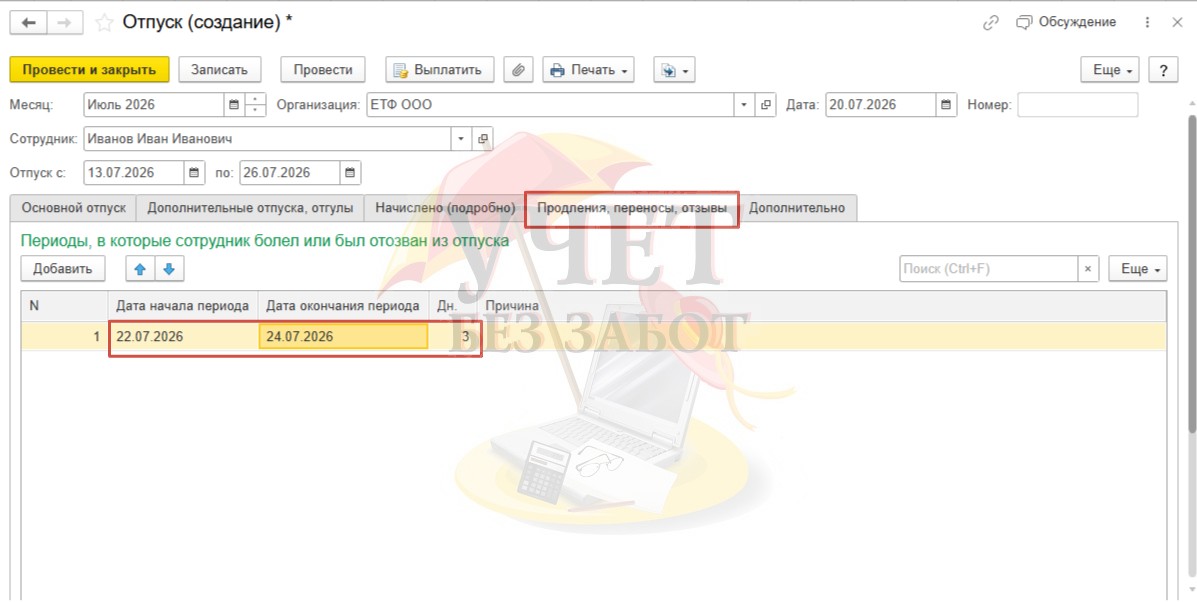
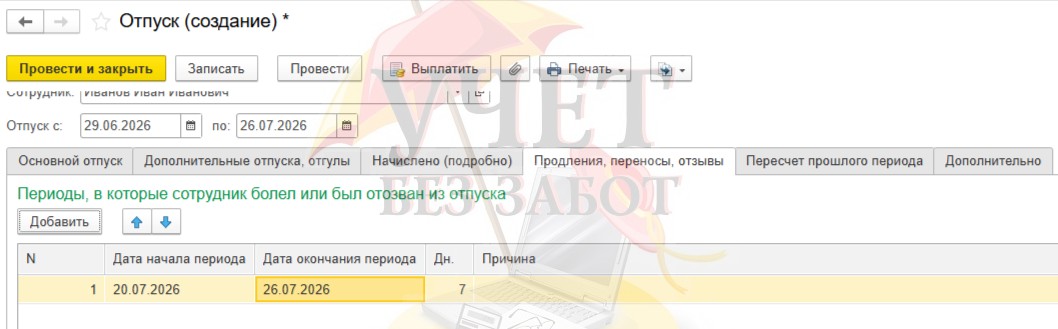
Если период отзыва приходится на даты в середине отпуска, в исправительном документе целесообразно заполнить вкладку «Продления, переносы, отзывы».
В новом документе на вкладке «Продления, переносы, отзывы» кнопкой «Добавить» вносим период, на который сотрудник отозван из отпуска. Указанный период будет исключен при перерасчете из периода отпуска. В программе также сохранится и первоначальный вариант отпуска, и исправленный. Значение в поле «Месяц» соответствует месяцу начисления исправляемого отпуска.
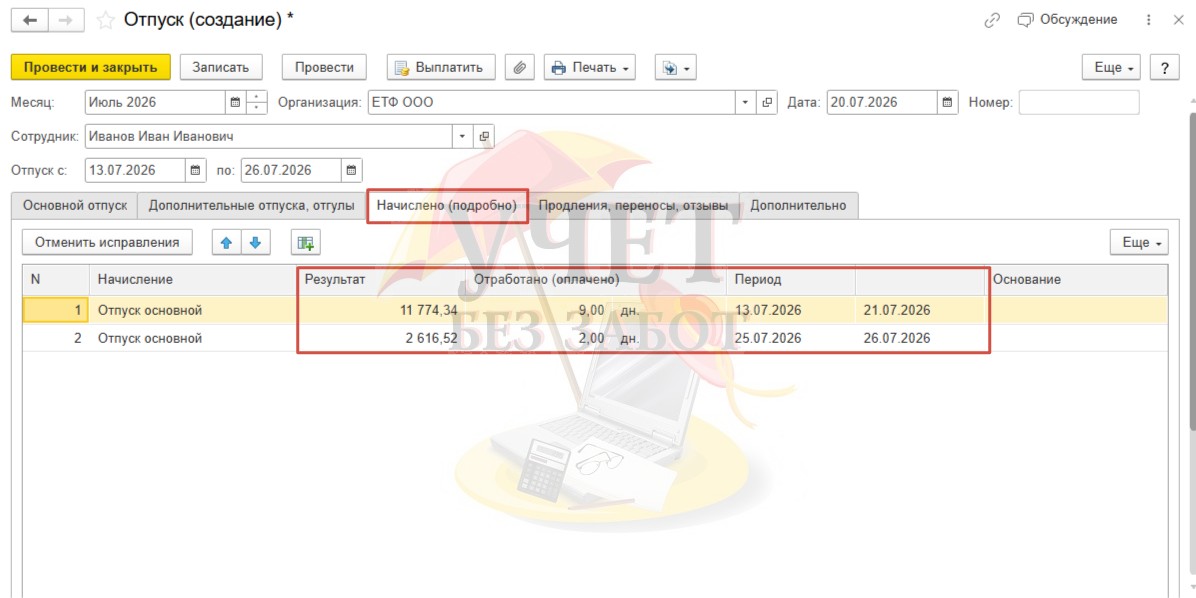
На вкладке «Начислено (подробно)» произведен автоматический перерасчет отпуска. Суммы начислены отдельными частями.
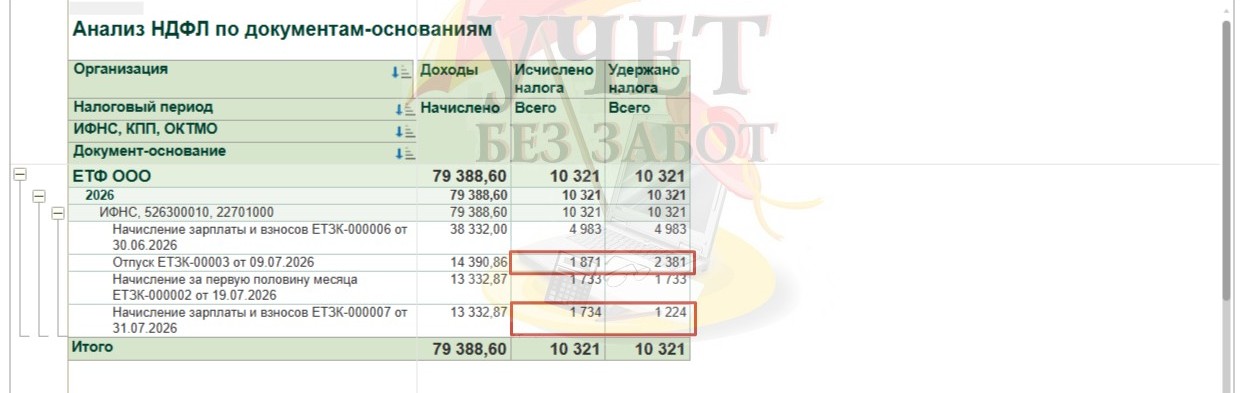
После внесения исправления в расчетах с сотрудником будет зафиксирована излишне выплаченная сумма. Кроме этого, на данном этапе будет излишне удержан НДФЛ. Это можно увидеть, если сформировать, например, Подробный анализ НДФЛ по сотруднику (раздел «Налоги и взносы» — «Отчеты по налогам и взносам»).
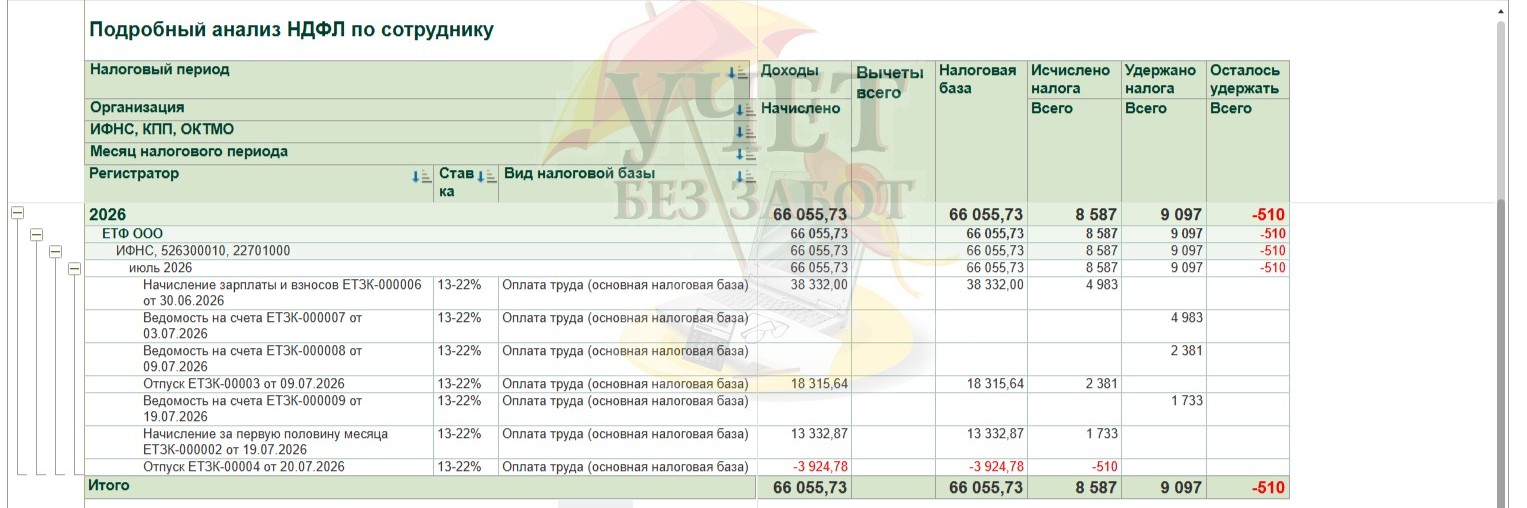
Обратите внимание: не следует корректировать сумму фактически выплаченных отпускных. Сумма переплаты и НДФЛ будут скорректированы в ведомости при следующей выплате.
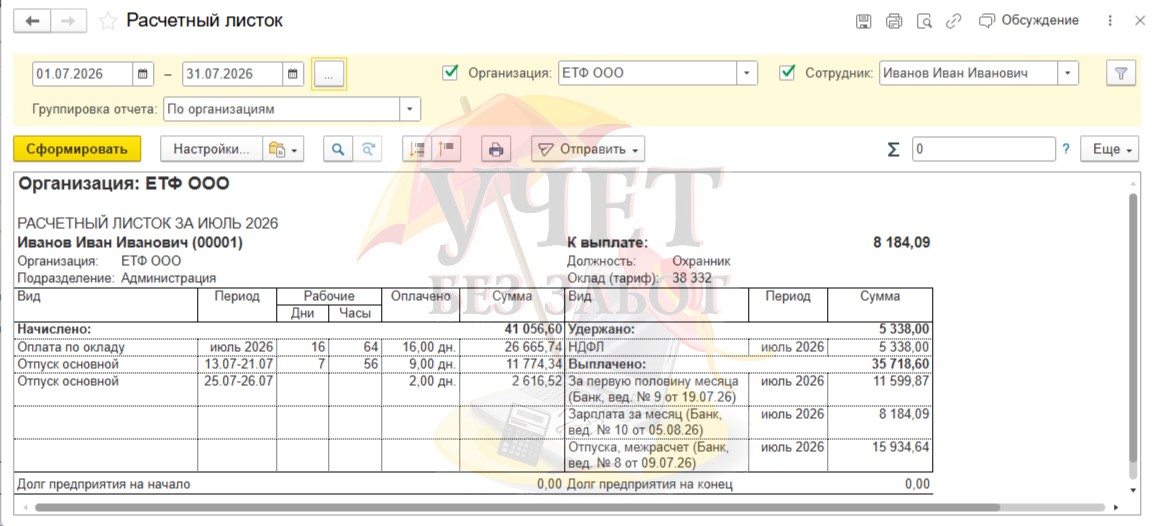
По условию примера от Иванова И.И. получено заявление, в котором он дает согласие на удержание более 20% при предстоящей выплате в сумме перерасчета отпускных (15 934,64 — 12 520,05 = 3414,59). По данному основанию работодатель принял решение при формировании суммы на выплату заработной платы за июль учесть эту переплату.
После выплаты заработной платы за июль 2026 года программа скорректирует излишне выплаченную сумму и излишне удержанный налог в ведомости.
Для проверки сформируем расчетный листок (раздел «Зарплата» — «Отчеты по зарплате»). Долг сотрудника отсутствует.
Для дополнительного контроля можно сформировать также Анализ НДФЛ по
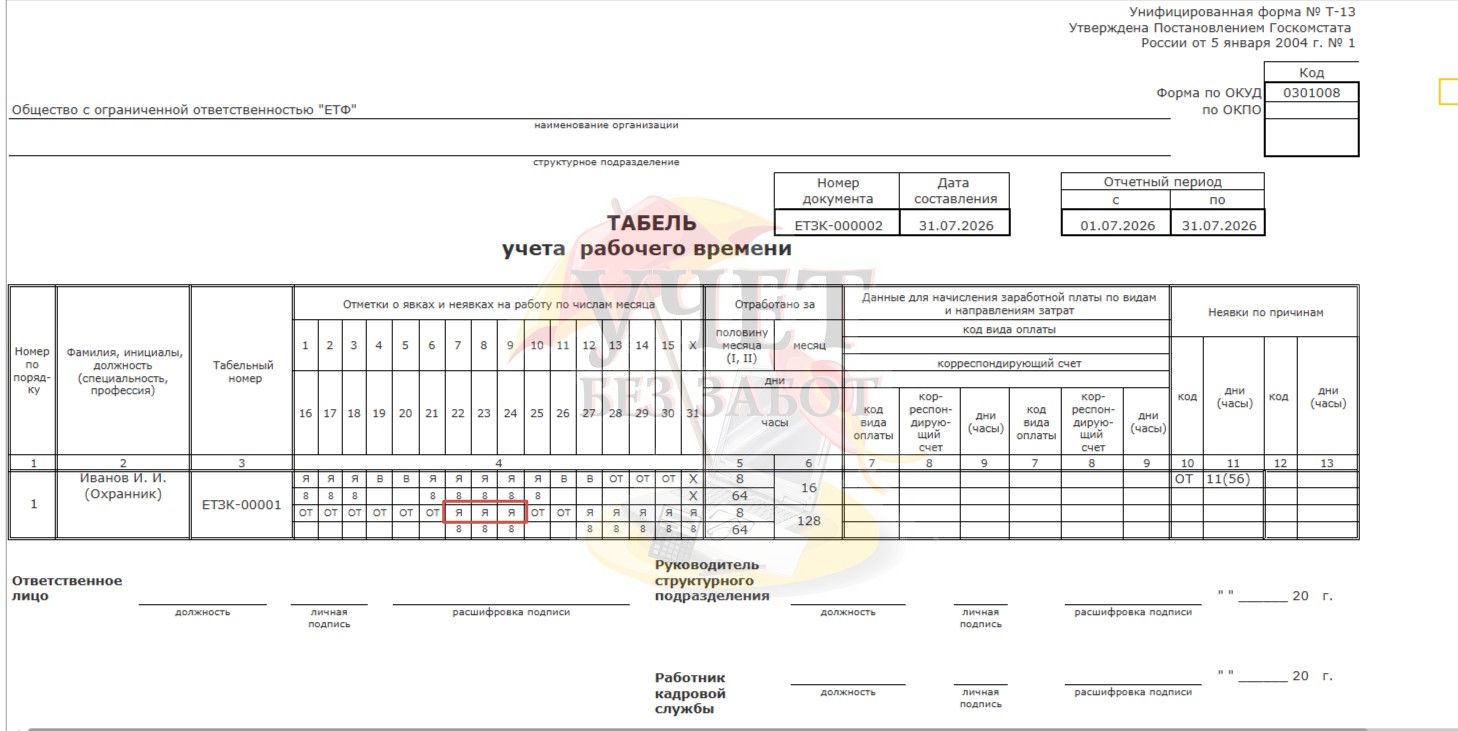
Табель учета рабочего времени в разделе «Зарплата» заполняется с учетом отзыва из отпуска с
Неиспользованные дни отпуска в связи с отзывом не пропадают и могут быть использованы в любой период по согласованию с работником в течение текущего рабочего года или добавлены к отпуску за следующий год.
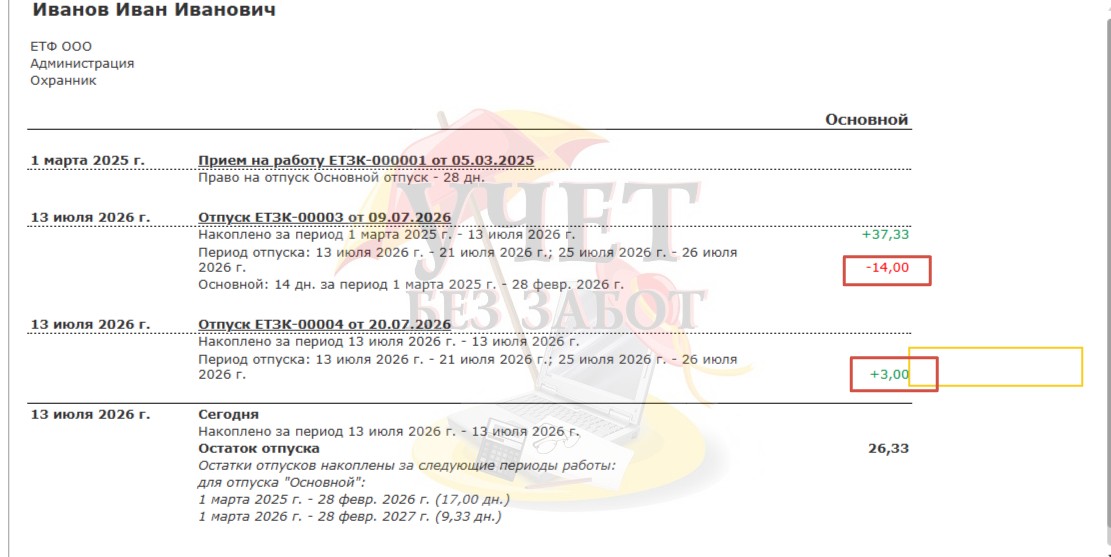
При предоставлении отпуска по неиспользованным дням в программе нужно зарегистрировать новый документ «Отпуск». При этом сумма среднего заработка может быть пересчитана, если изменится расчетный период.
При четком следовании представленным алгоритмам программа корректно отражает все изменения в рамках расчетного периода.
Расчетный период закрыт
Сотрудник компании
В программе создаем типовой набор документов.
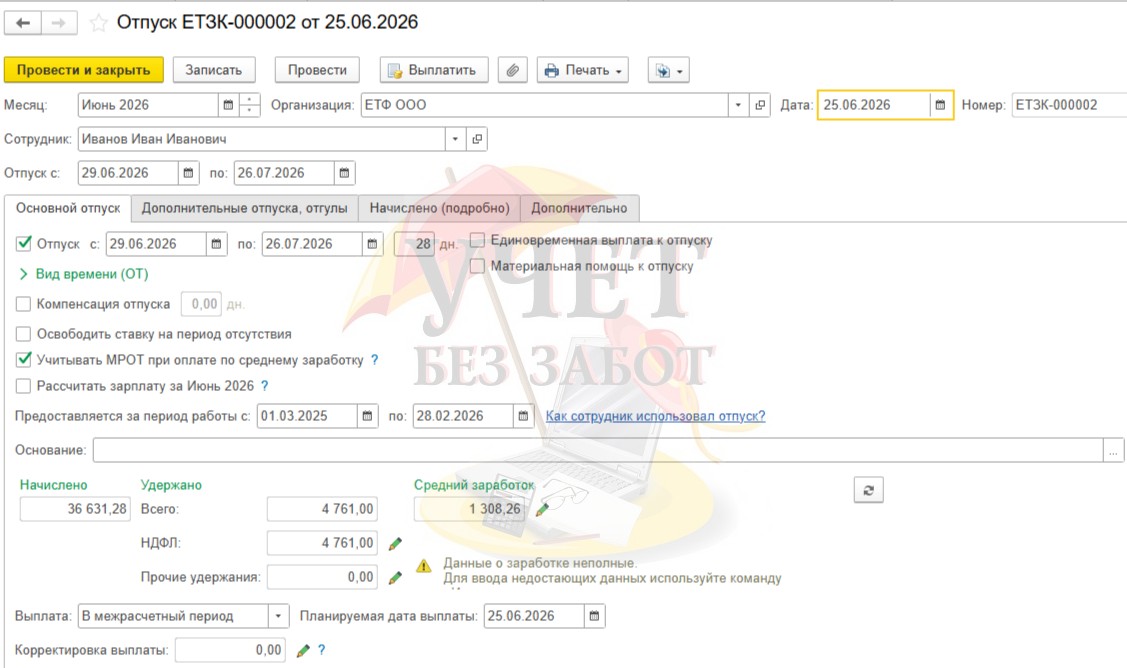
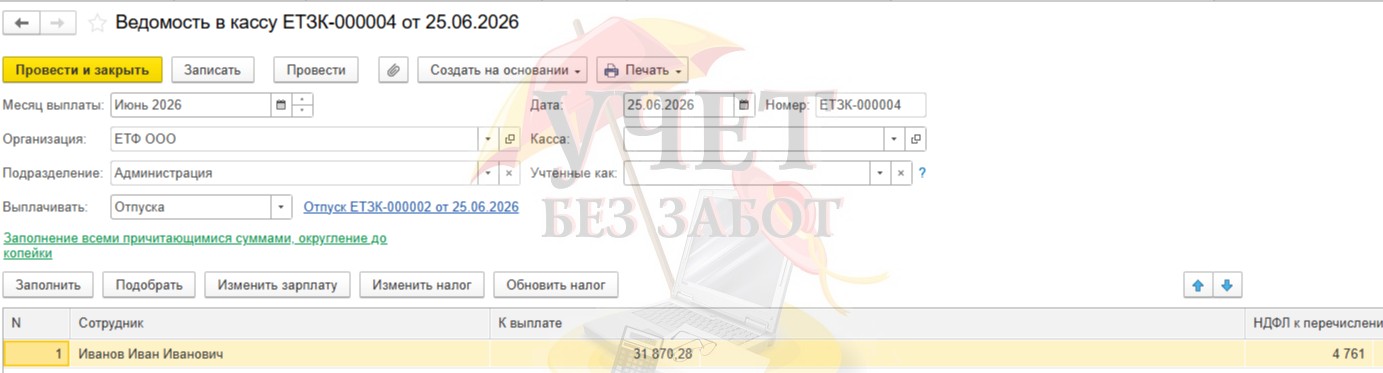
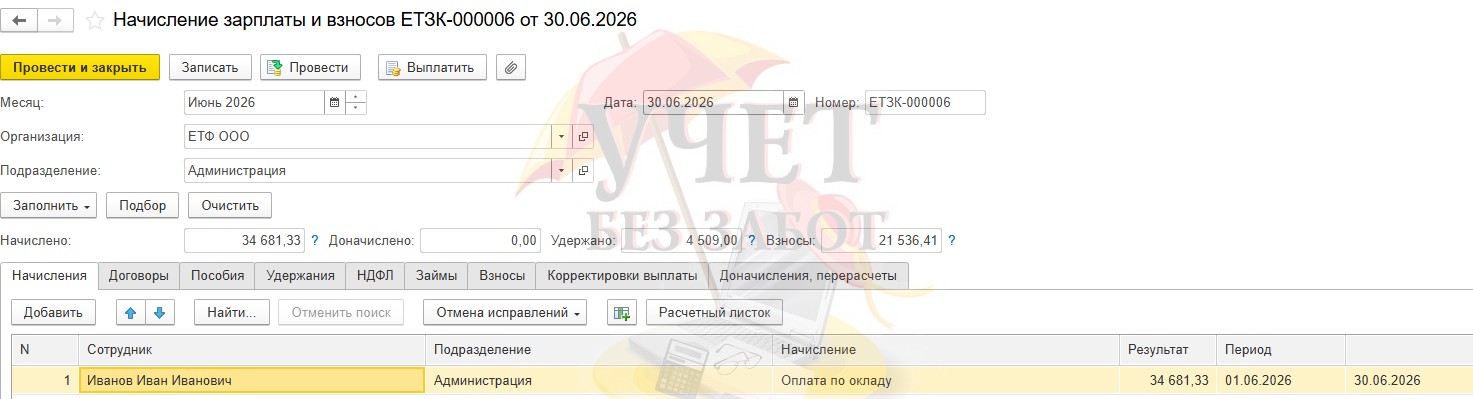
Производим расчет заработной платы за июнь 2026 года
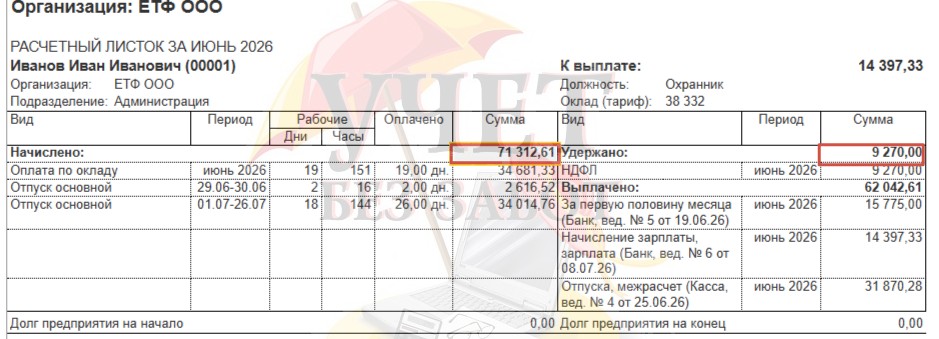
В расчетном листке Иванова И.И. видим, что все начисления в месяце отпуска нашли корректное отражение.
Формируем отчетность за
Сформируем «Анализ взносов в фонды» за полугодие (раздел «Налоги и взносы» — «Отчеты по налогам и взносам».
Видим сумму отпускных, которая попадает в общую базу для расчета взносов.
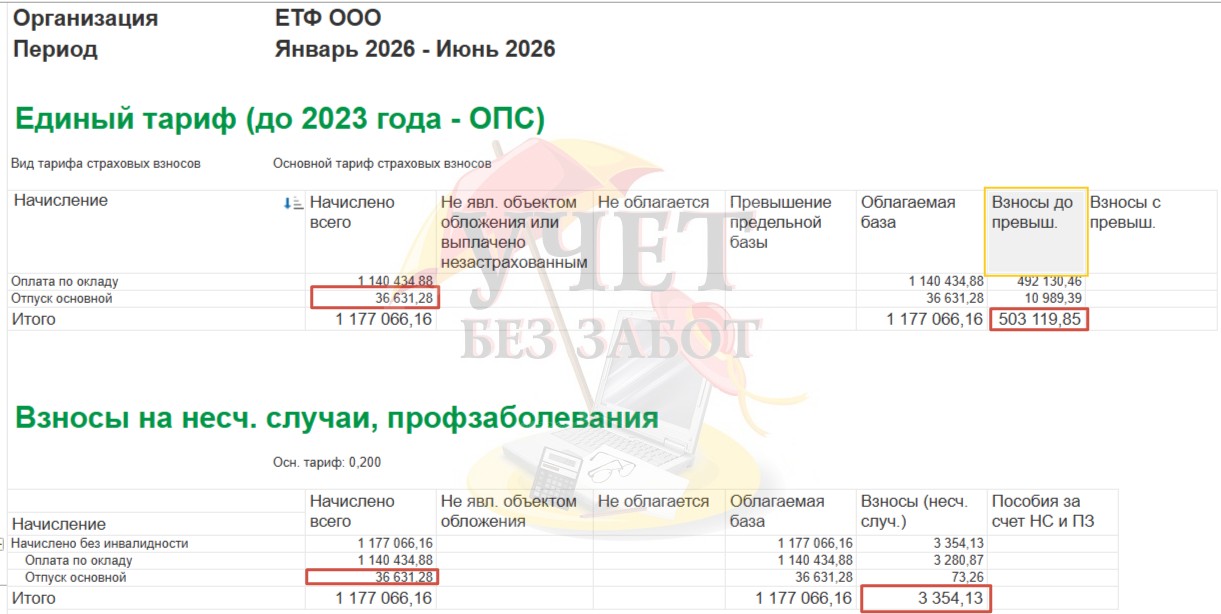
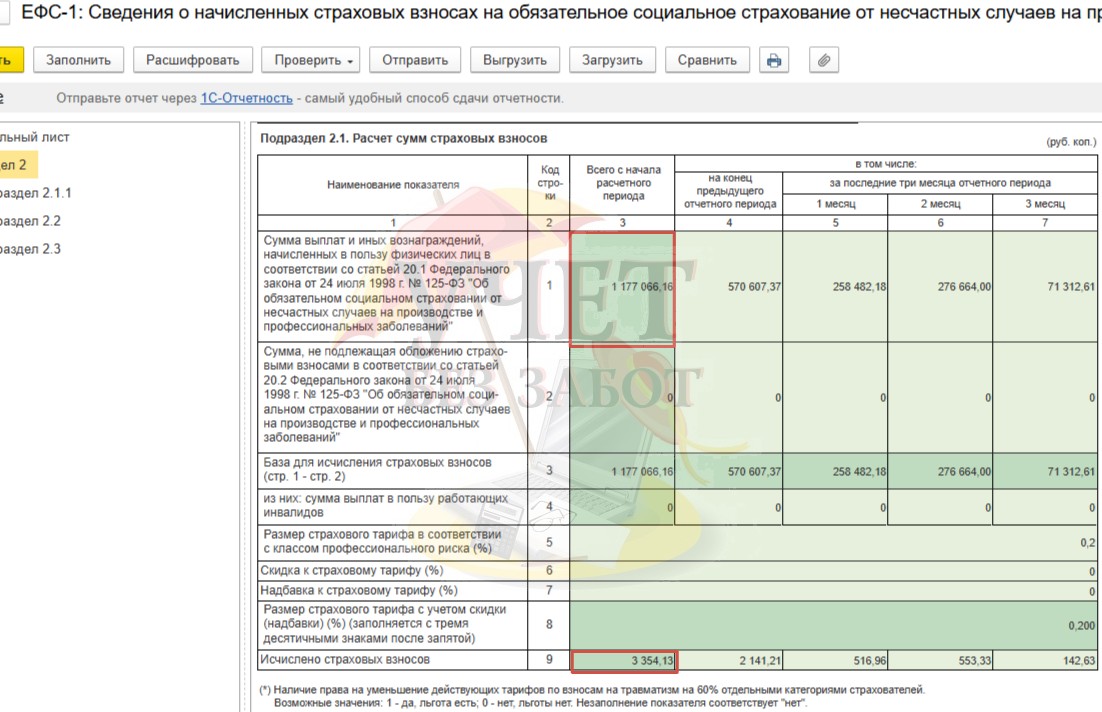
Сумма исчисленных взносов,
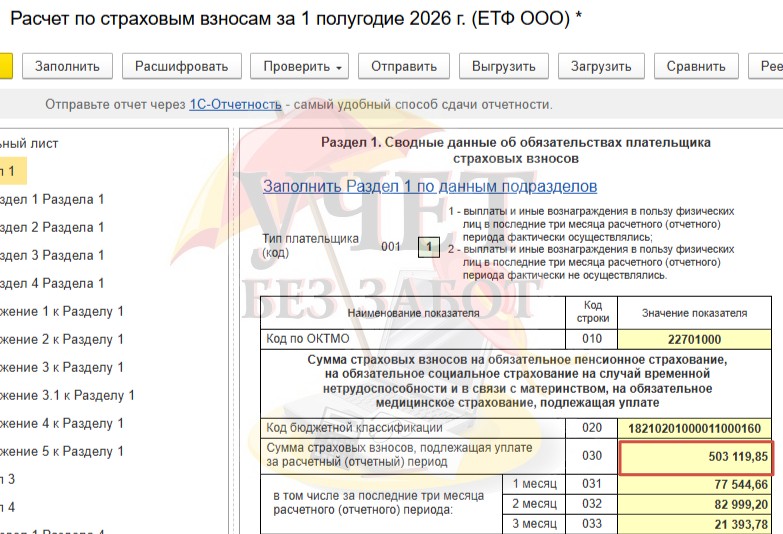
Сумма отпускных и исчисленный НДФЛ корректно отражены в
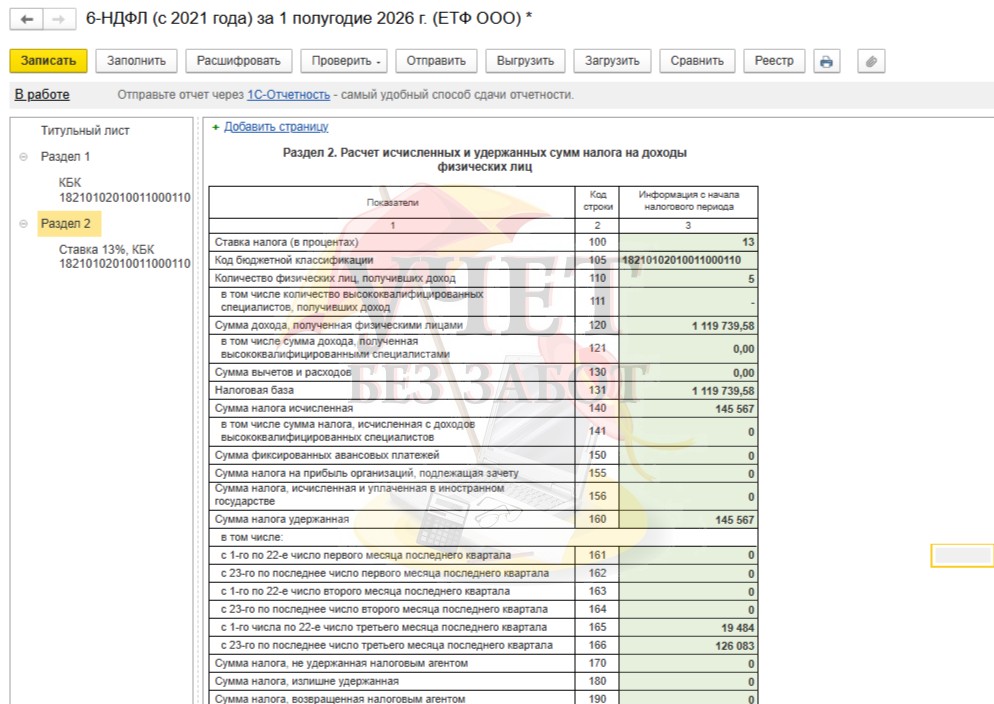
Бухгалтер
После сдачи отчетности становится известен факт, что с
Механизмы отражения отзыва, описанные для варианта с открытым расчетным периодом применимы и в этом случае.
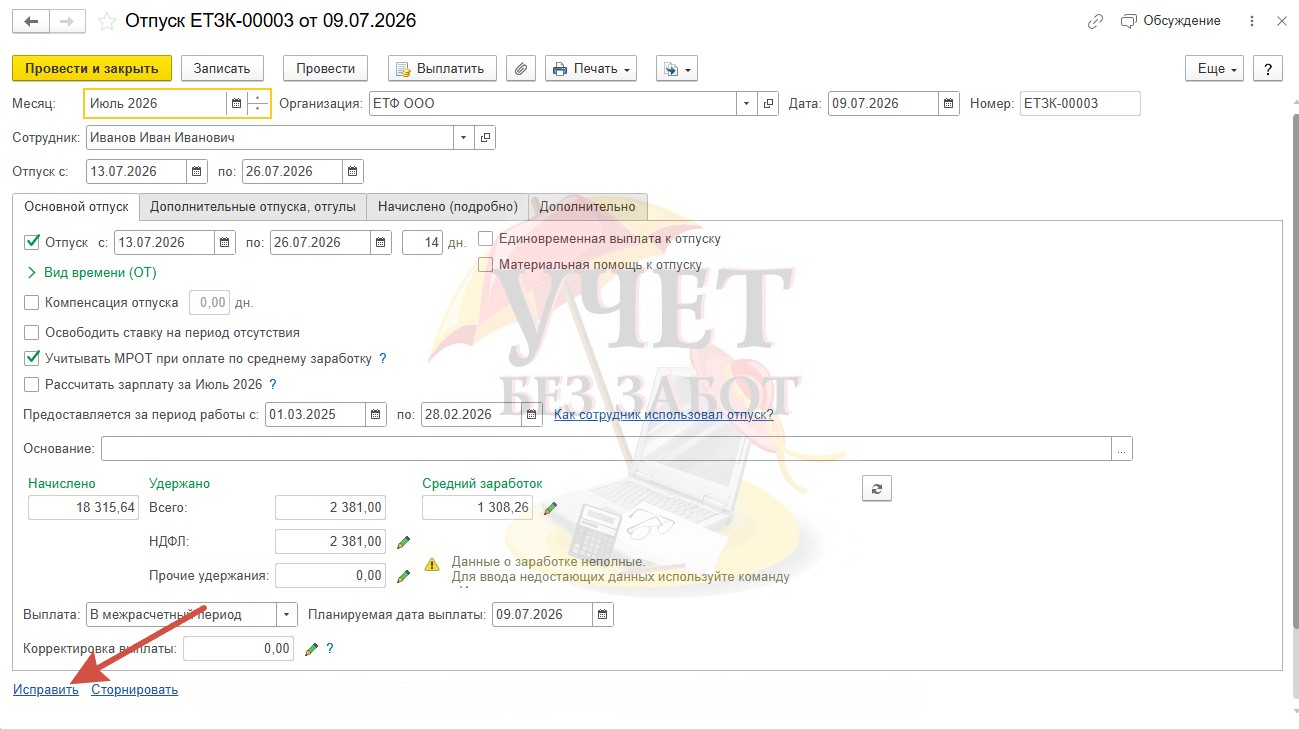
Переходим по ссылке «Исправить» в основном документе на отпуск.
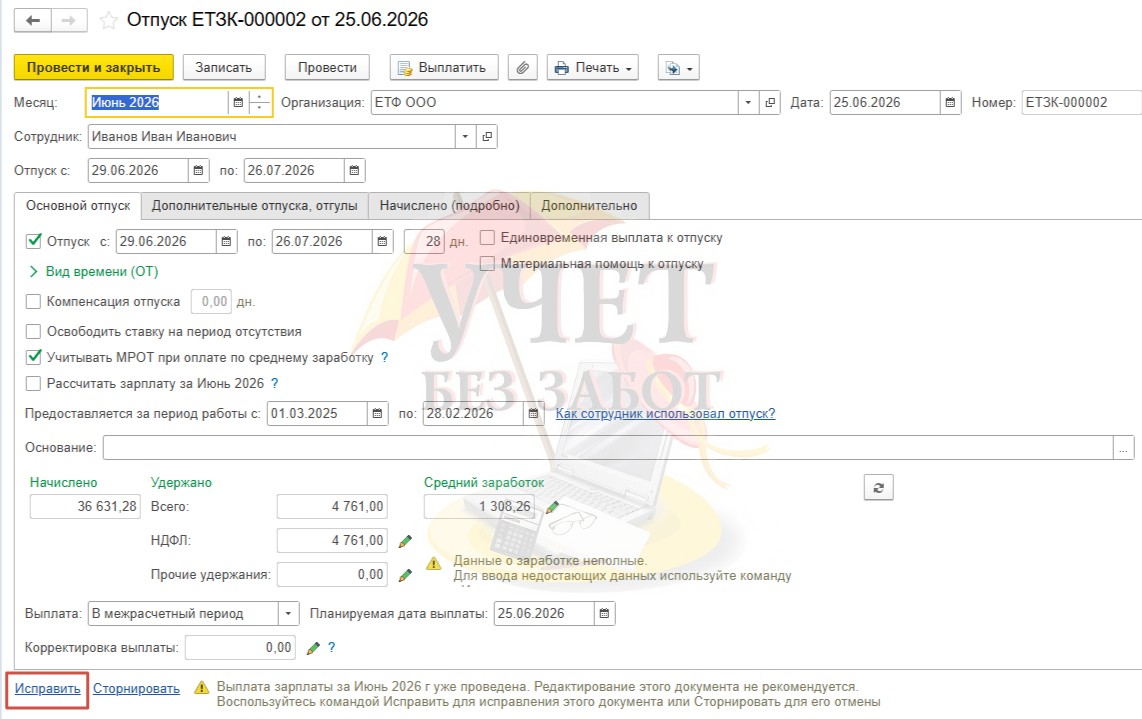
Переходим к созданию нового исправляющего документа.
Важно! В поле «Месяц» выбираем новый месяц начисления, когда сотрудник отозван из очередного оплачиваемого отпуска.
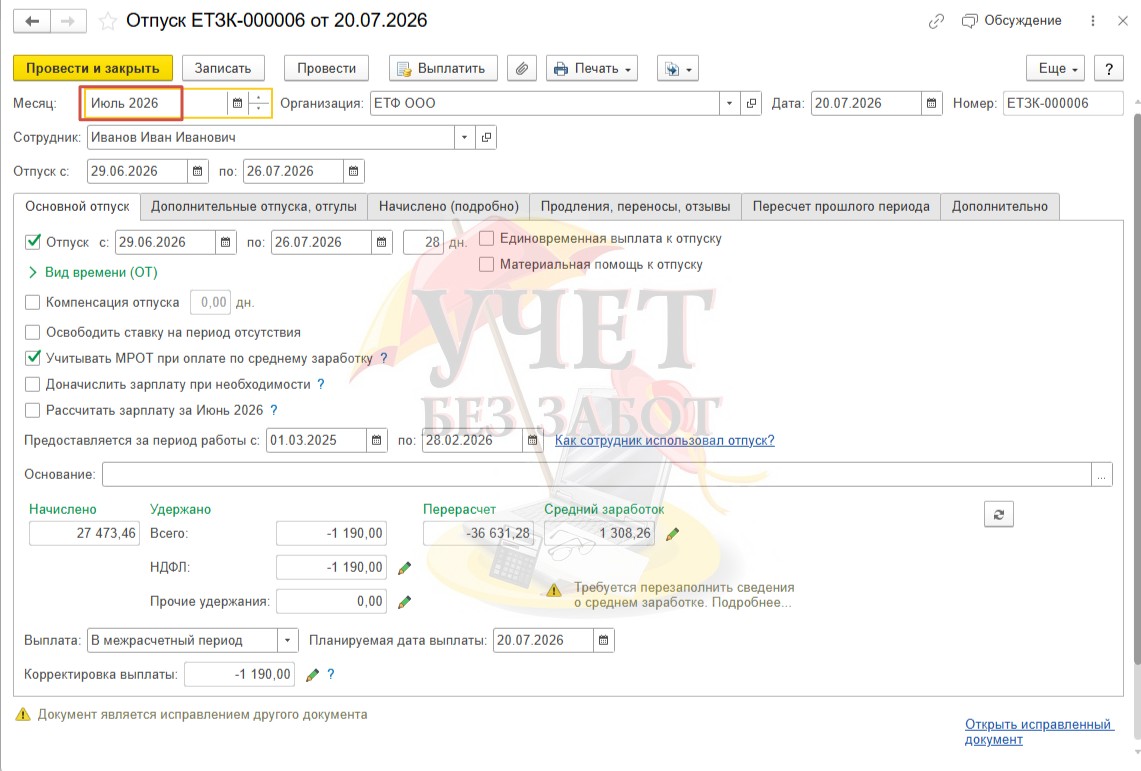
Затем корректируем дату окончания отпуска на вкладке «Основной отпуск» или на закладке «Продления, переносы, отзывы» кнопкой «Добавить» вносим период, на который сотрудник отозван из отпуска. Применим второй вариант.
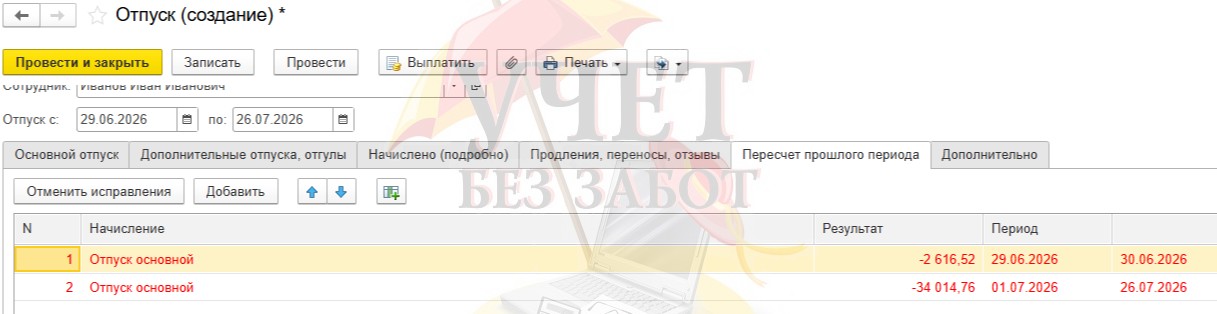
На закладке «Пересчет прошлого периода» у нас появились записи, сторнирующие начисления исходного документа.
А на вкладке «Основной отпуск» программа производит новый расчет с учетом периода отзыва.
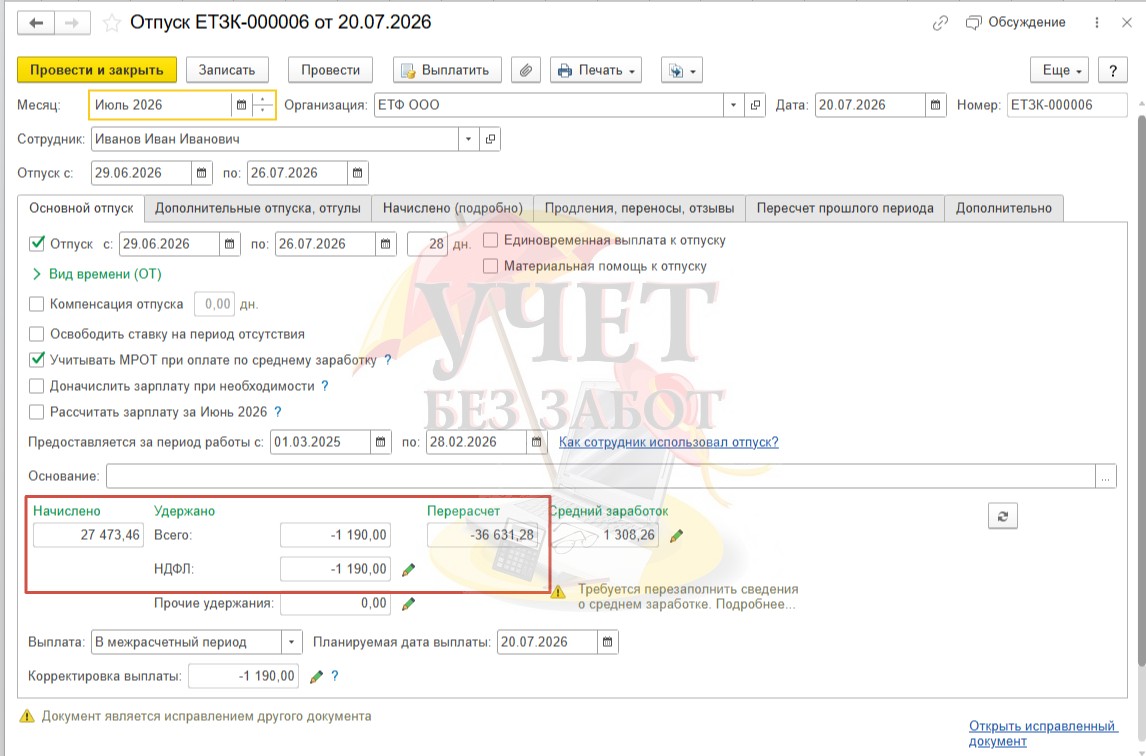
В результате пересчета образовался долг сотрудника перед организацией. В нашем случае работник возвращает сумму переплаты отпускных в кассу. В день отзыва из отпуска
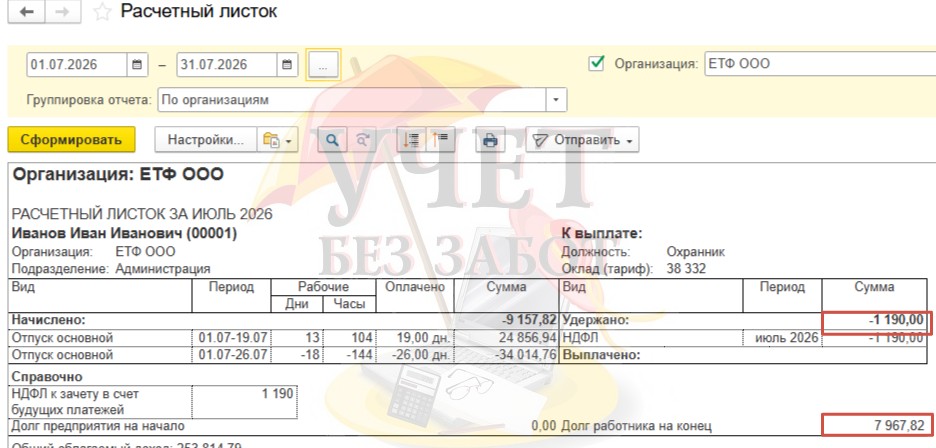
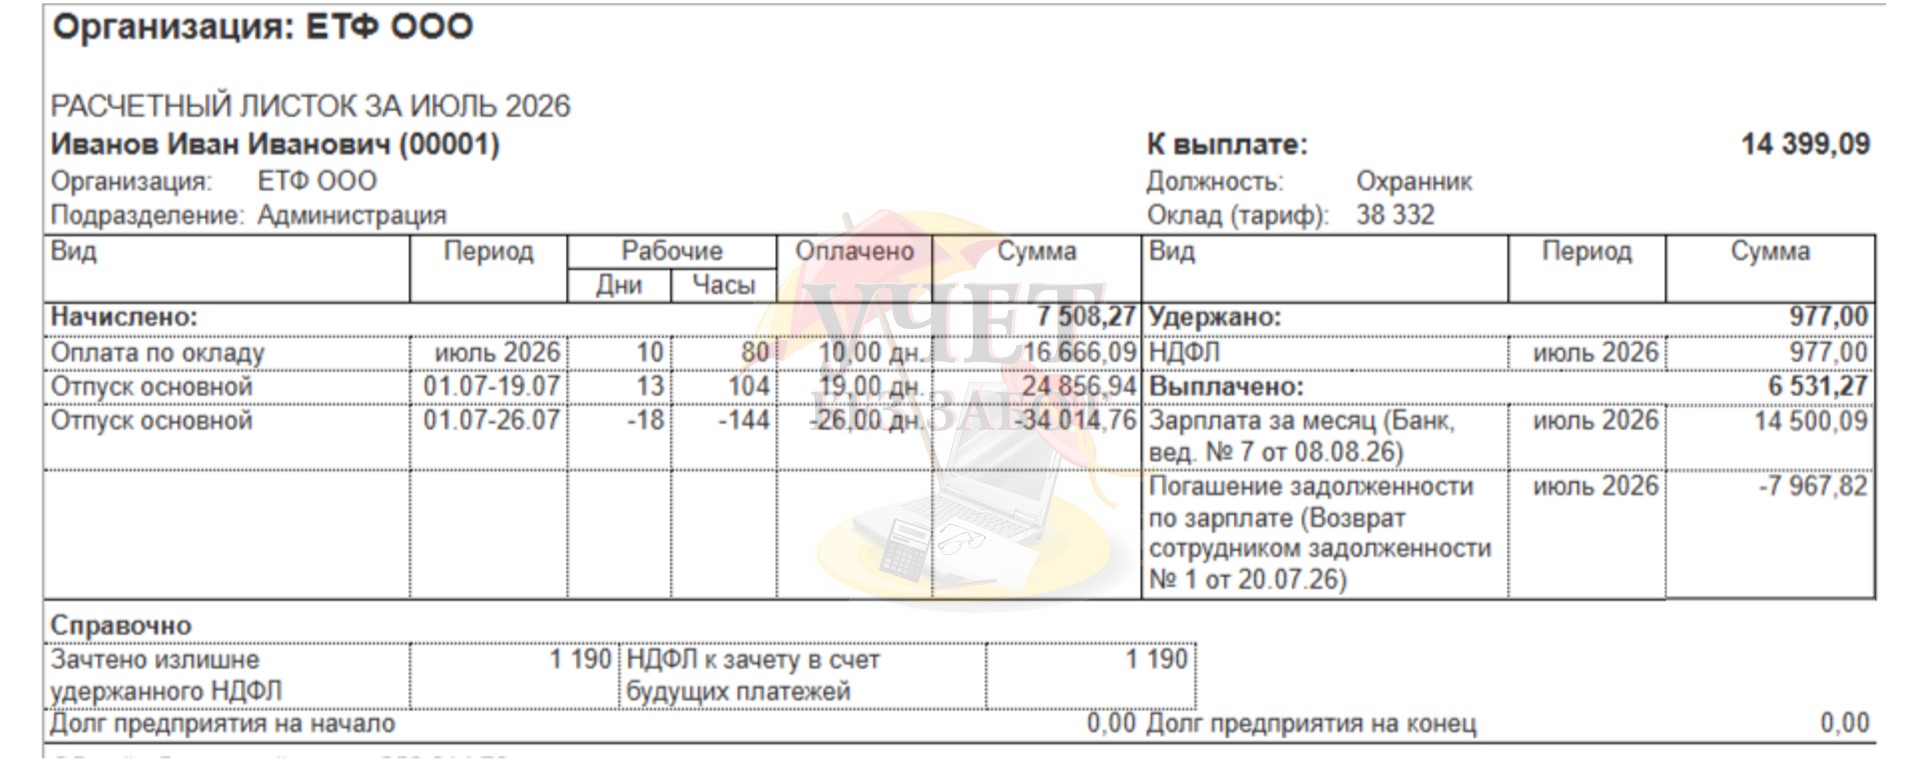
Сформируем расчетный листок, чтобы зафиксировать сумму долга перед организацией (раздел «Зарплата» — «Отчеты по зарплате»). Долг составляет 7 967 руб. 82 коп.
Для отражения суммы возврата создадим документ «Возврат сотрудником задолженности» (раздел «Выплаты» — «Возвраты сотрудниками задолженности»).
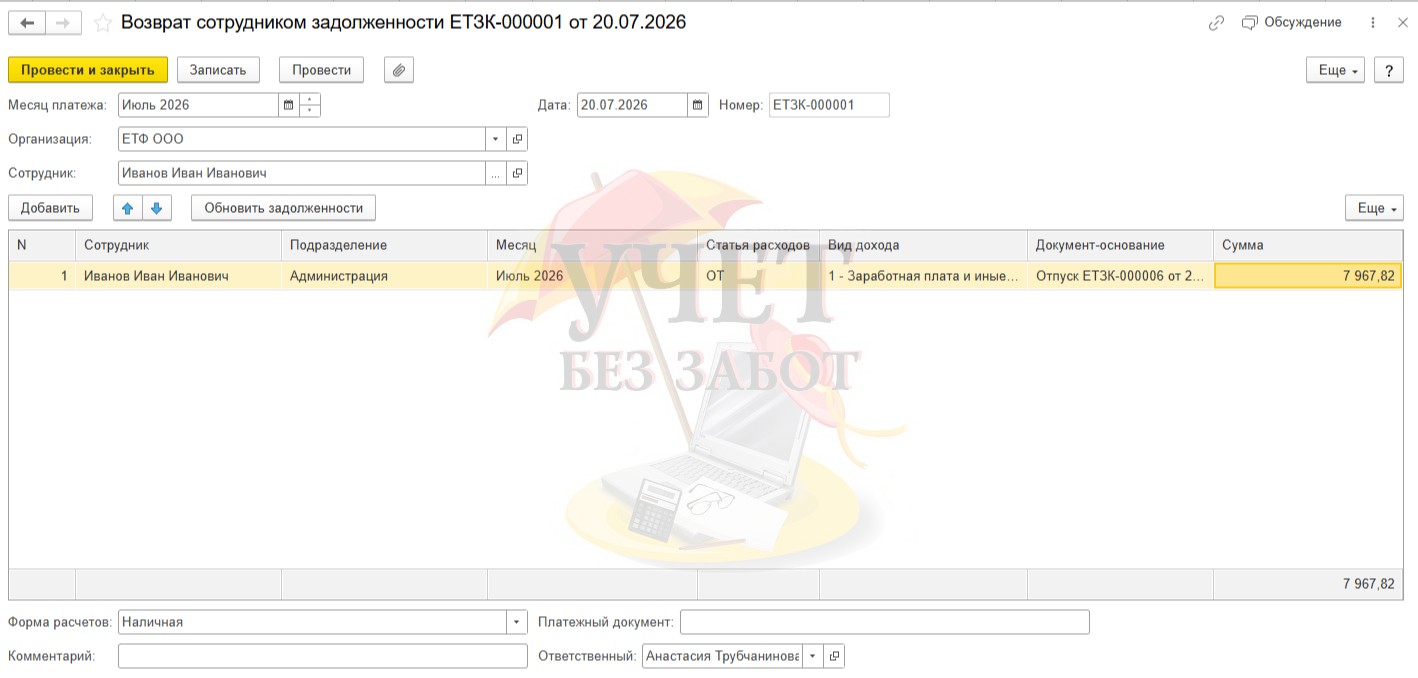
После проведения документа, долг сотрудника будет погашен.
Обратите внимание: данный документ не формирует проводок при синхронизации с программой 1С: Бухгалтерия предприятия. Он служит только для подтверждения внесения денежных средств.
В программе 1С: Бухгалтерия предприятия дополнительно нужно сделать документ «Поступление наличных» с видом «Прочий приход», который сформирует проводку Дт 50.01 Кт 70.
Работодатель в этой ситуации принимает решение о зачете ранее удержанного налога при расчёте НДФЛ (ст. 231, ст. 226 НК РФ) с других выплат сотруднику (при начислении заработной платы за июль 2026). Для этого оформил соответствующее заявление от Иванова И.И.
Производим расчет и выплату заработной платы за июль 2026 года. Сотруднику Иванову И.И. согласно занимаемой должности Правилами внутреннего трудового распорядка установлена
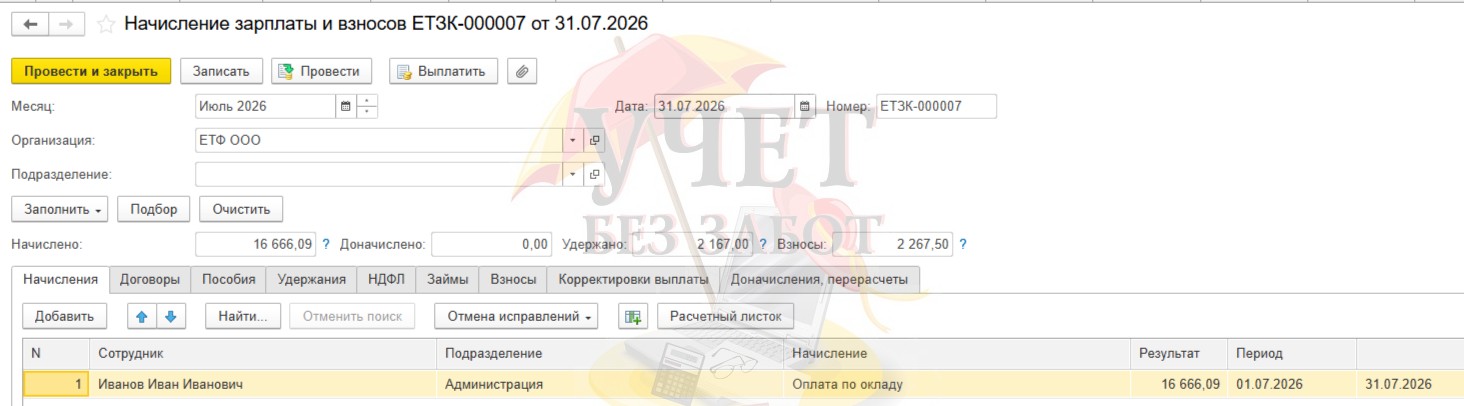
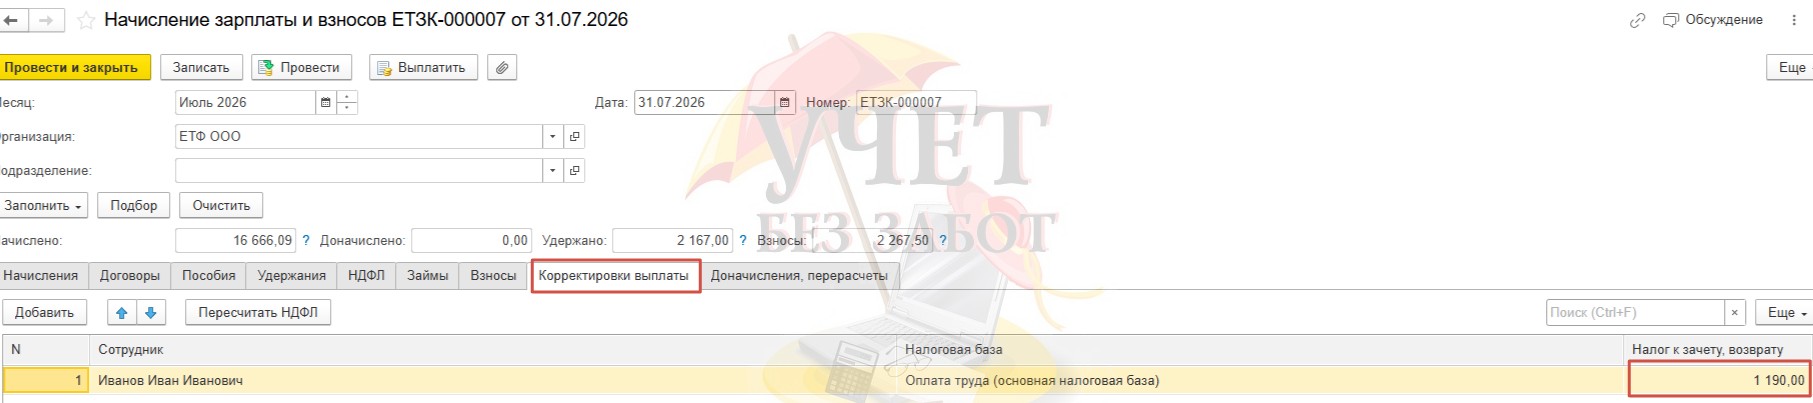
На закладке «Корректировка выплаты» отражена сумма излишне удержанного налога, подлежащего зачету по заявлению. Эта же сумма была указана в документе «Отпуск».
Сформируем расчетный листок. Взаиморасчёты с сотрудником закрыты. В части НДФЛ видим справочную информацию о сумме излишне удержанного налога, который был зачтен при выплате заработной платы за июль.
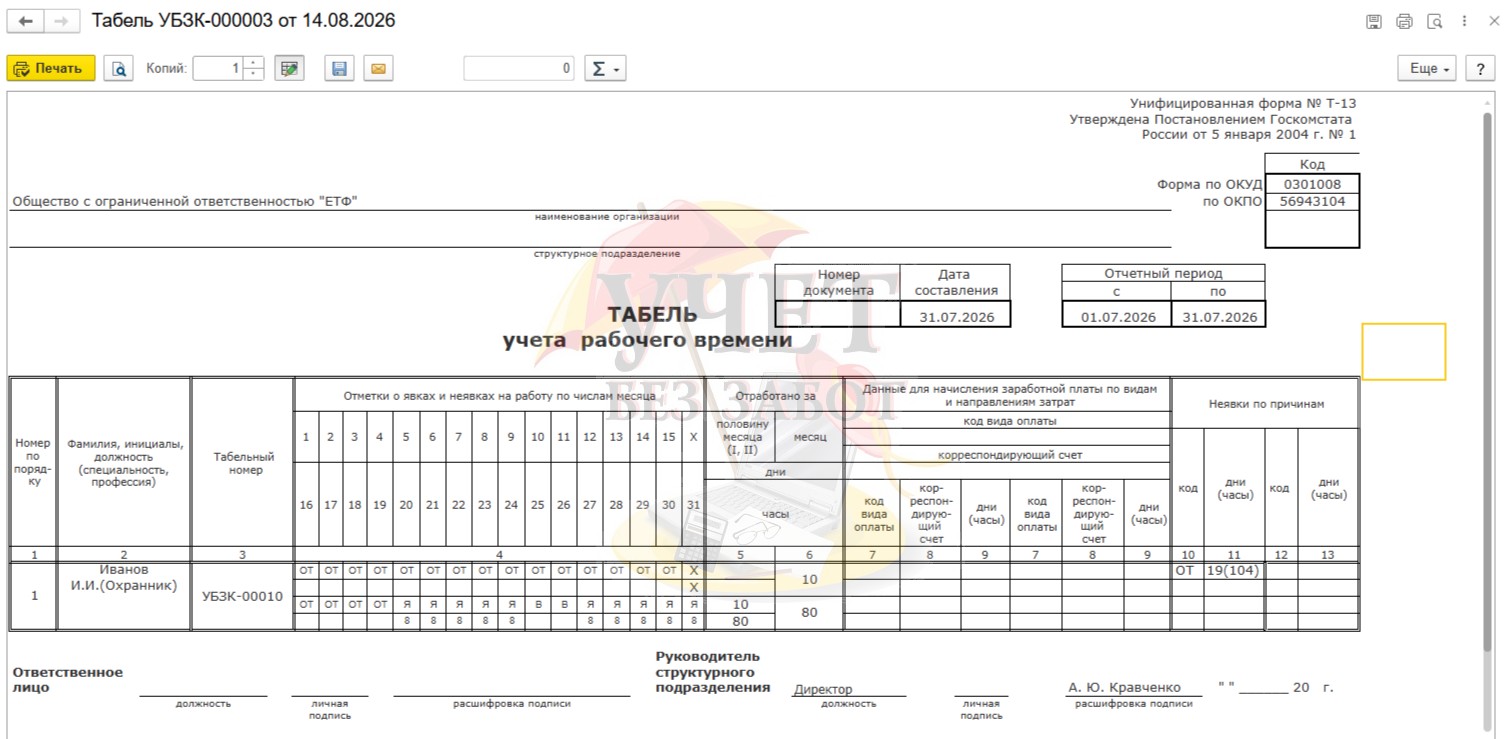
Табель учета рабочего времени в разделе «Зарплата» заполняется с учетом отзыва из отпуска.
Отражение в отчетности
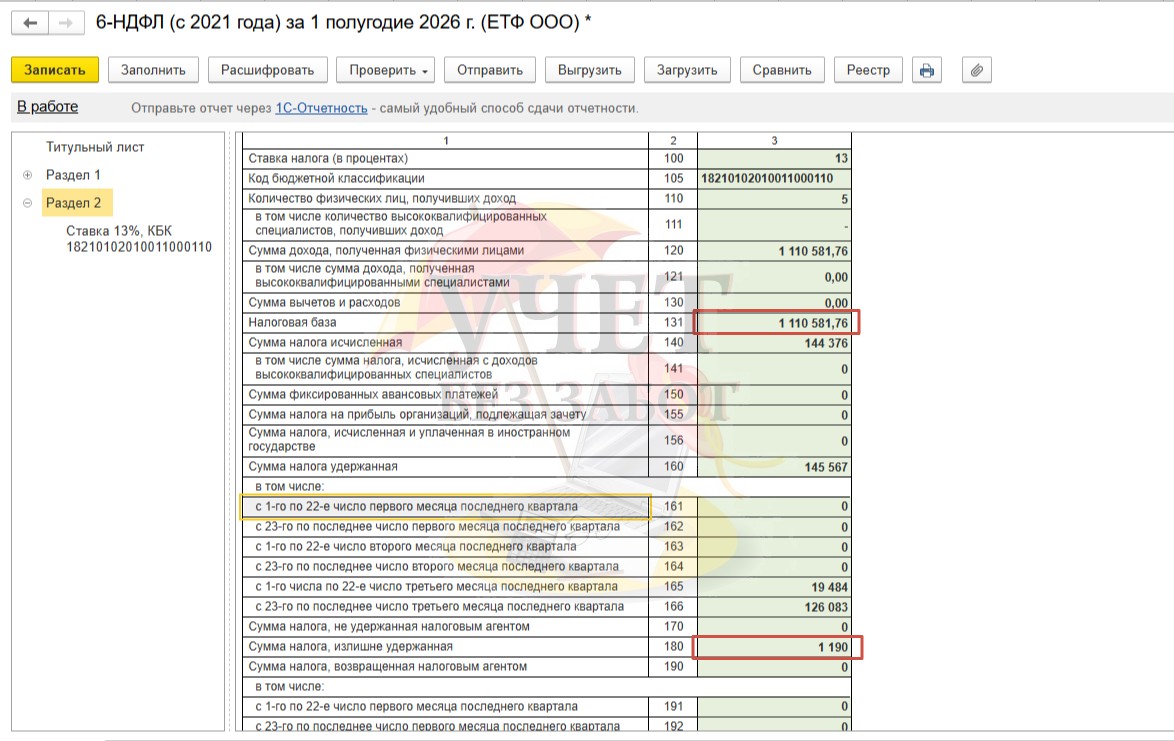
Перерасчёт при отзыве привёл к изменению базы по НДФЛ в периоде, за который бухгалтером уже сдана отчётность по форме
По строке 180 Раздела 2 будет отражена сумма излишне удержанного НДФЛ, которая будет зачтена в следующем отчетном периоде.
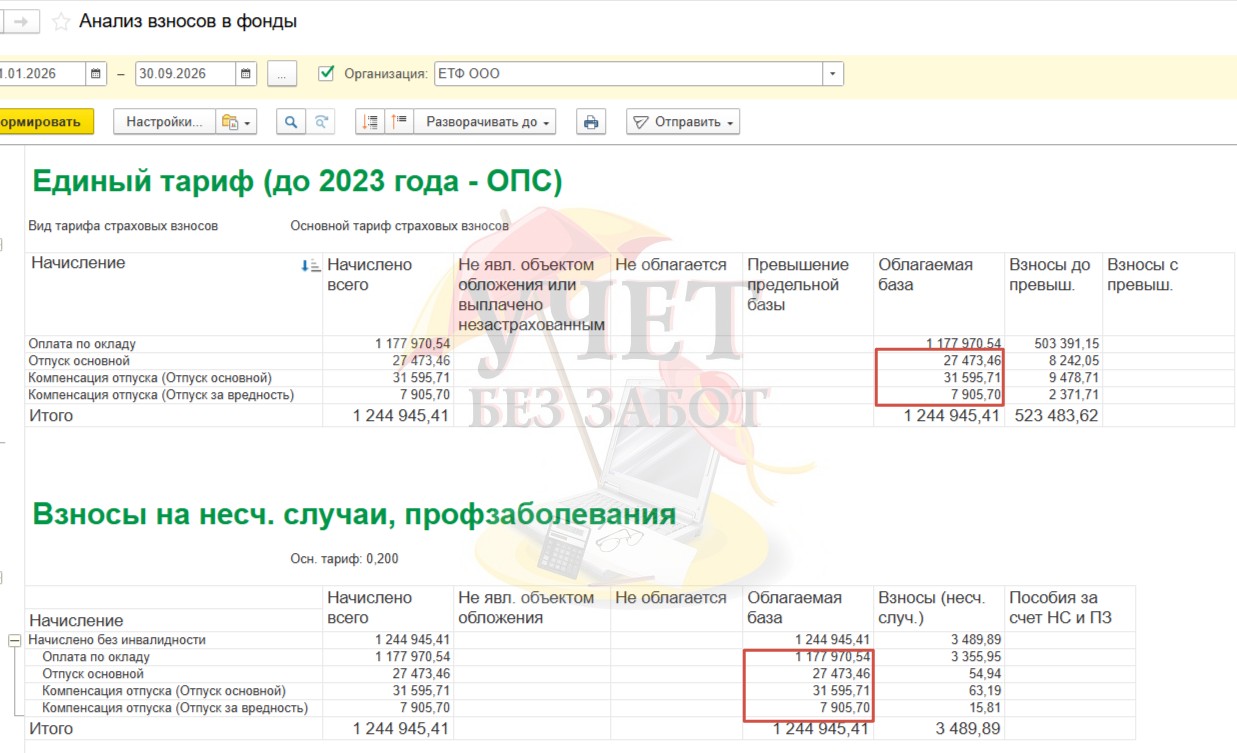
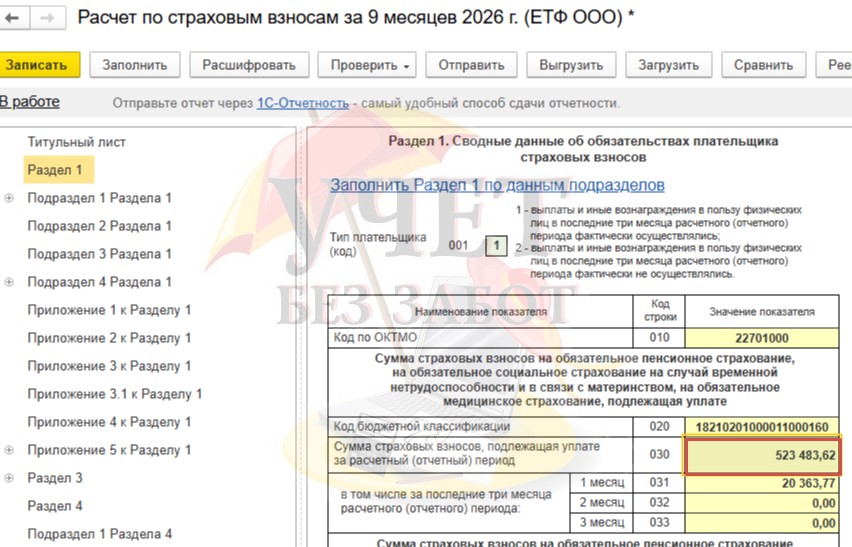
Что касается Расчета по страховым взносам и
Если отпускные выплачены правомерно, то сам по себе факт последующего возврата перерасчета отпускных не считается ошибкой в исчислении базы для страховых взносов за прошлый период. База по взносам считается нарастающим итогом, и изменение (возврат суммы) допустимо отразить в том периоде, когда фактически произвели удержание или получили возврат. Порядок заполнения расчёта (в том числе при перерасчёте отпускных) утверждён Приказом ФНС России от
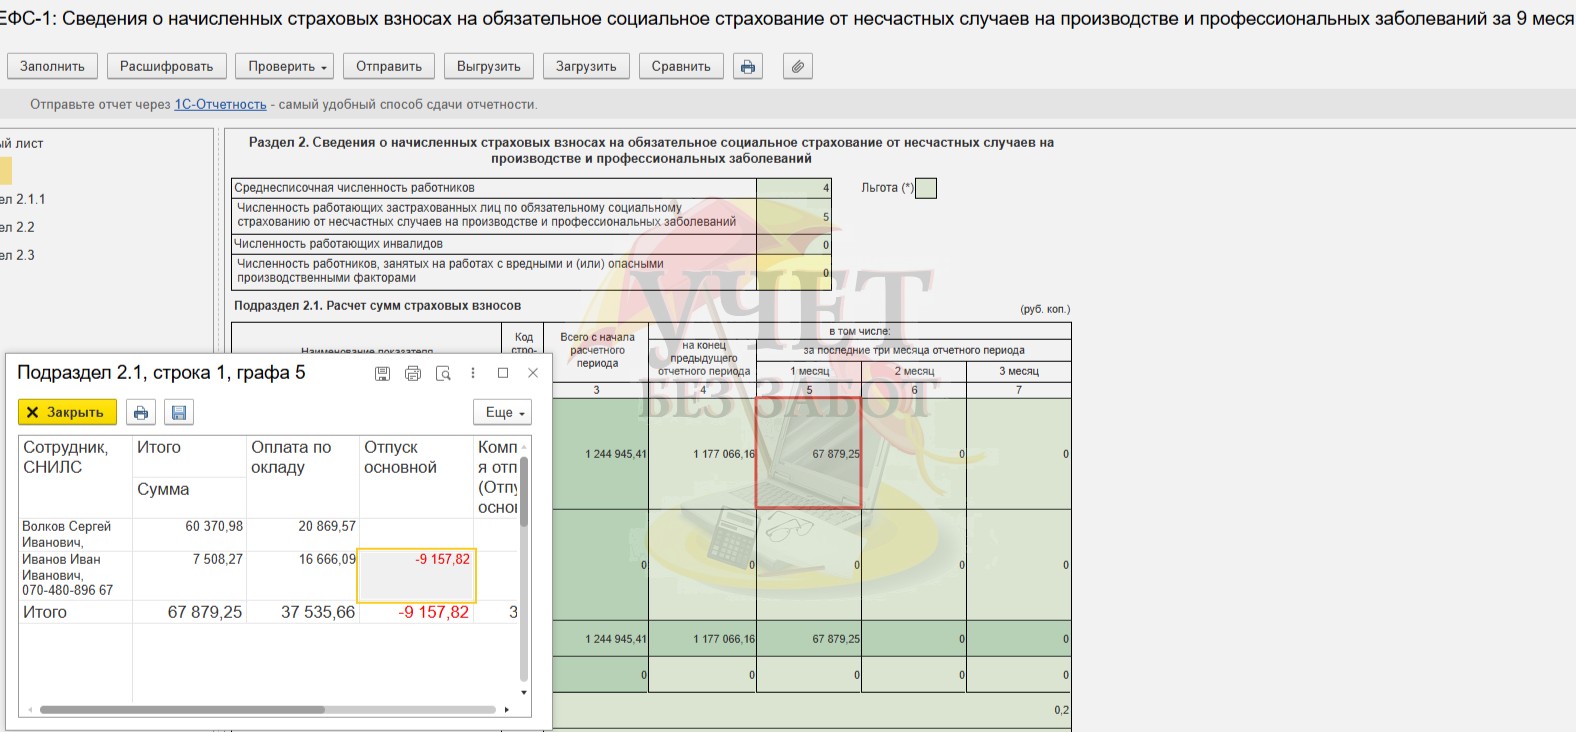
Важно! В РСВ отрицательные показатели не допускаются.
Чтобы не допустить отрицательных сумм программа проводит сравнение суммы сторно и суммы всех начислений по сотруднику в месяце проведения корректировки. Если сумма сторно больше начислений, значит корректировка попадет в месяц начисления. Следовательно, в такой ситуации нужно представить уточненную декларацию. Если сумма сторно меньше всех начислений, значит, корректировка попадает в месяц исправления и представлять уточненный расчет не нужно.
В нашем примере в результате данной корректировки в текущем периоде (июль 2026) в расчёте отсутствуют отрицательные значения (
Заполняем отчеты за 9 месяцев 2026 года и убеждаемся в том, что в нашей ситуации не нужно корректировать базу за тот период, когда отпускные были первоначально начислены (